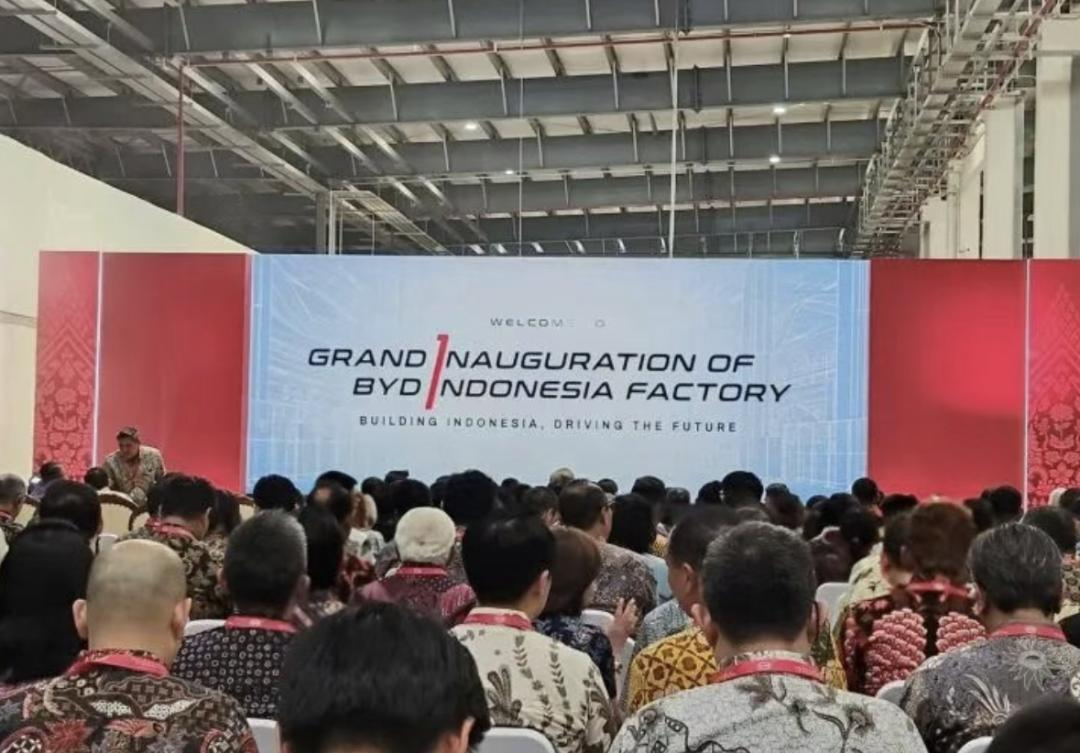
2026年9月3日,西爪哇省苏邦(Subang)智能工业园,比亚迪印尼工厂正式揭幕。126公顷厂区、约44亿元人民币投资、15万辆年产能、5000名本地员工、满产近2万人——这组数据本身就足够炸裂。
但真正懂行的人看完仪式现场,记住的不是“比亚迪建厂了”,而是印尼政府递来的那张“本地化账单”:印尼要的不是“中国车在印尼卖”,而是“中国车在印尼造”,并且零部件也要在印尼造。
过去两年比亚迪靠整车进口在印尼起量,而2025年底整车进口免税到期后,旧红利退场、本地制造接棒。这次投产,不是一家车企的开业秀,而是东南亚新能源下半场的发令枪。
一、基础地理:坐拥“镍王”资源的千岛之国
印尼地处东南亚、跨赤道分布超1.7万座岛屿,是全球最大的镍生产国,镍储量占全球20%以上——而镍,正是三元电池和印尼电池战略的绝对命门。人口约2.8亿,东盟第一、全球第四,劳动力年轻、工资低于中国沿海,但新能源材料领域的熟练工艺员、设备工程师同样稀缺。
热带雨林与海岛气候带来高温、高湿、电网波动大的现场环境,决定了新能源产线不能简单“复制中国工厂”,而要重新做工艺适配。资源在手、人口够年轻、市场够大——印尼不想只当“挖矿国”,它要的是把资源变成产业链话语权。
二、产业基础:从卖镍矿到做电池,链条正在往下走
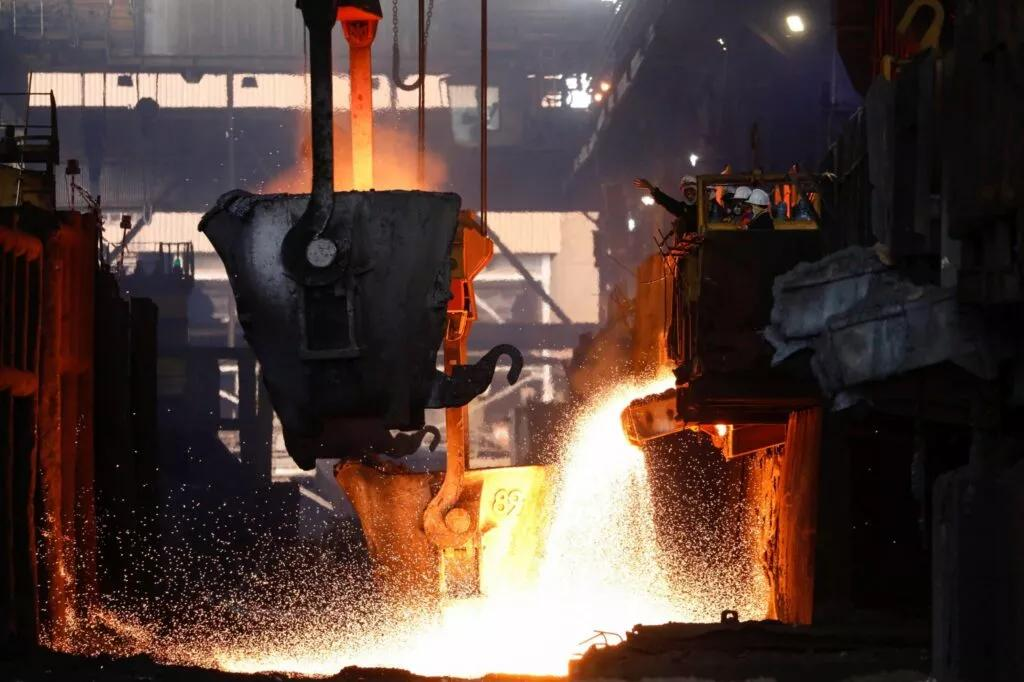
全球镍供给高度依赖印尼,红土镍、湿法中间品、不锈钢与电池镍双线扩张,让印尼有底气把“原矿出口”关掉,把“下游化(Hilirisasi)”写进国策。镍矿—镍铁—MHP—前驱体—正极—电芯—整车—回收,这条链越往下游走,税收、就业、技术留存越多。
比亚迪的整车厂只是水面上的船,水底下是印尼用资源换产业、用市场换深度的国家逻辑。资源在印尼手里,上游材料看中资,电芯是中韩双雄,整车是中资+日系+韩系混战。比亚迪苏邦工厂覆盖冲压、焊装、涂装、总装四大工艺,M6 EV / M6 DM / Atto 1 本地下线,标志它从“产品出海”跨到“产能出海”。可政府眼里的终点不是整车厂,而是前面那串材料环节——车是终端,材料才是底盘。
三、投产背后:总统没来,但“要账的人”来了
原定出席的普拉博沃总统因森林火灾等公务缺席,上台的是工业部长、国家经济委员会主席卢胡特、西爪哇省长。规格一点不低,信号更直白:
印尼欢迎车企来,但不再接受“运零件来拼装、利润带走、就业留个壳”的旧模式。
一张被外界称为“本地化账单”的时间表就此摊开:
- 2026年:本地零部件占比 ≥40%
- 2027—2029年:提升至 60%
- 2030年:整车零部件本地化率 80%
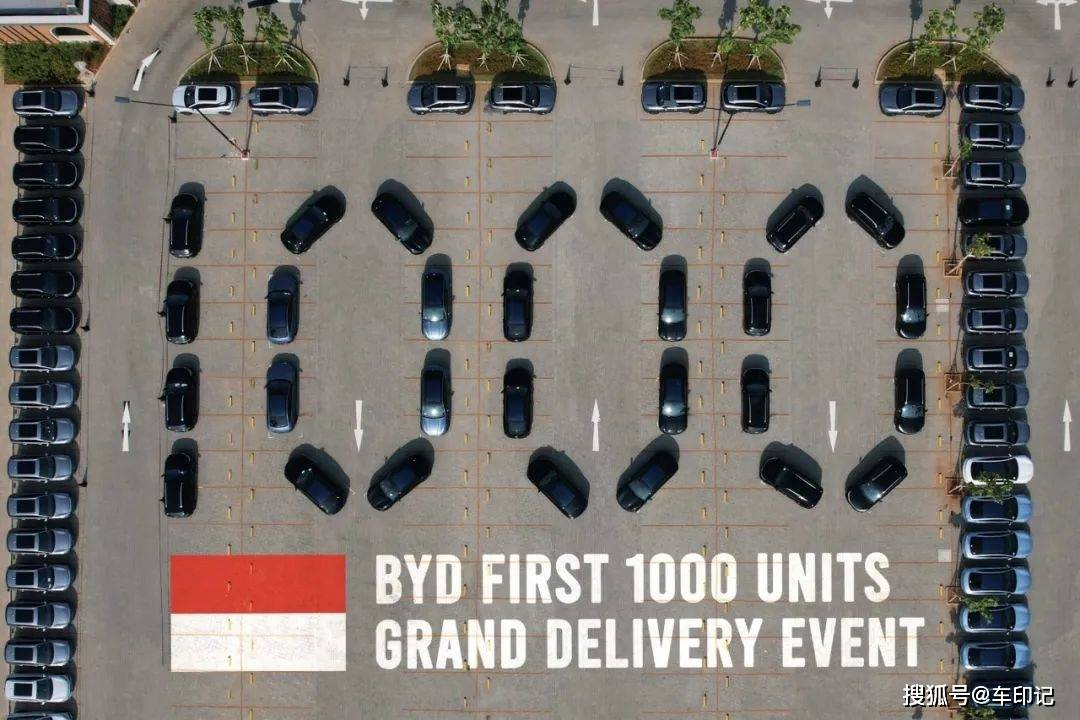
2024年,比亚迪以整车进口(CBU)方式进入印尼市场,当年销量约1.68万辆;2025年迅速攀升至7.45万辆,两年累计近9.5万辆。然而,2025年底整车进口免税政策到期后,2026年1—7月进口量骤降至三千多辆——旧红利退场,本地制造必须接棒。旧通道在关,新门槛在立:谁能把材料、零部件、产线真正种在印尼,谁才有长期入场券。
四、中资新能源在印尼:从“挖镍”到“造电池”的全链围岛
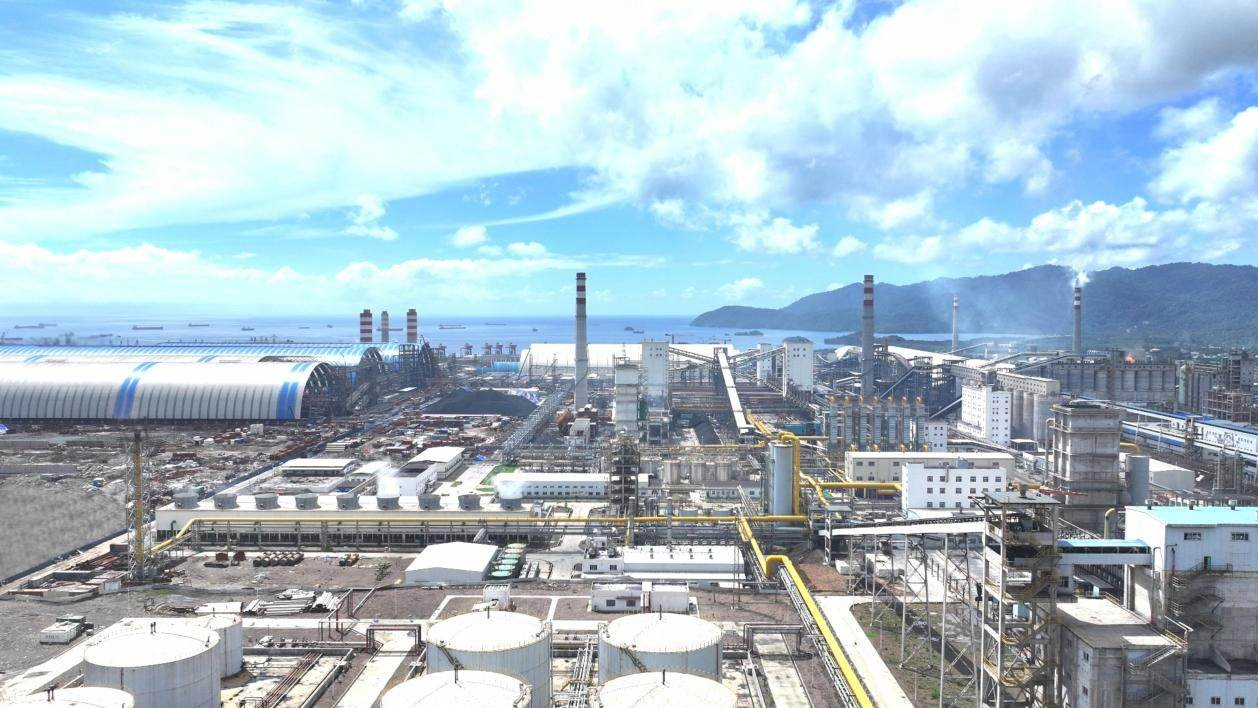
中资在印尼的新能源布局,是全球最完整的外资样本。资源端,青山、华友、中伟、格林美把红土镍变成MHP、镍铁、前驱体,中苏拉威西IMIP、北马鲁古IWIP两大园区成为全球电池镍心脏。材料端,龙蟠/锂源、贝特瑞、容百、当升在正级、负极、回收环节持续加码。电芯端,宁德时代联手IBC落地卡拉旺、LG新能源配套现代、亿纬锂能参与一体化电池项目,中韩双雄格局成型。整车端,比亚迪苏邦工厂揭幕,五菱、奇瑞、吉利、长城密集投放,日系份额被蚕食。
整体看,印尼握资源、定TKDN规则,中资出工艺、出产能、出装备——不是简单建厂,而是把“镍矿—材料—电芯—整车—回收”全链往印尼土地里种。本地化率账单一出,中资也从“出海卖货”进入“带链落户”的深水区。
五、亿富在印尼:把“中国产线”翻译成“印尼日常”
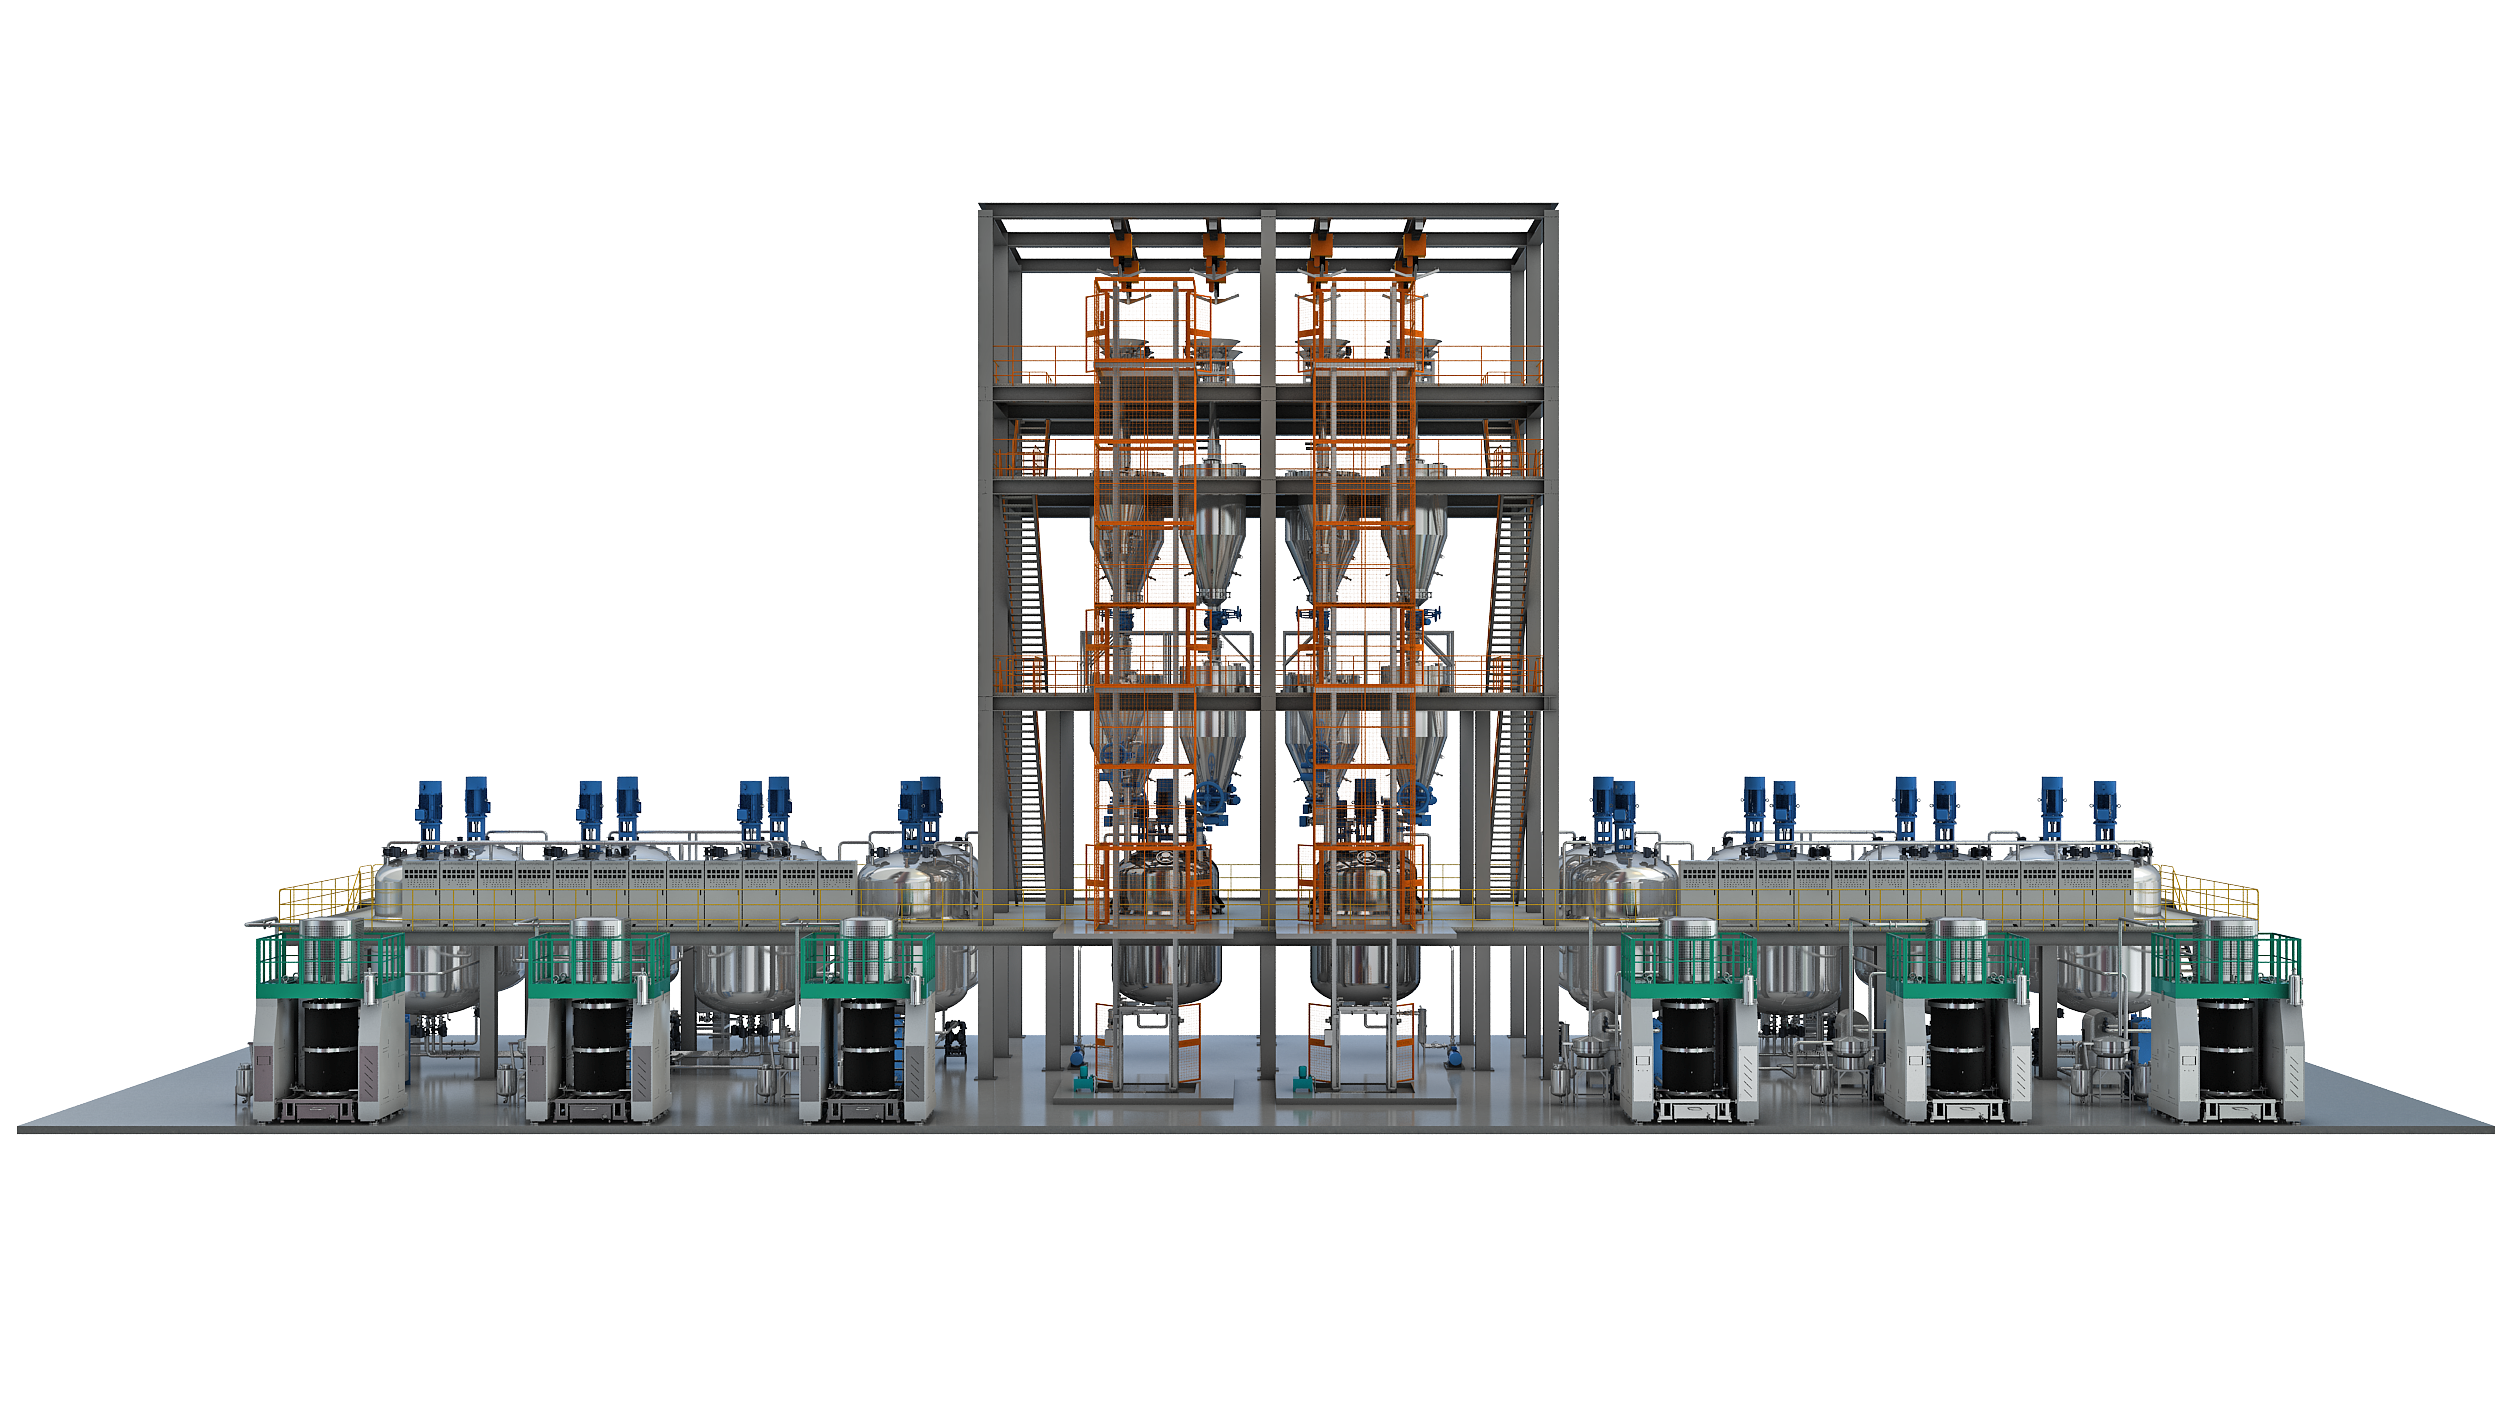
亿富智能装备在印尼不是新面孔。依托研磨、分散、粉体处理、新材料产线集成能力,亿富已跟随中资材料企业进入中苏拉威西、西爪哇、北马鲁古等产业聚集区,覆盖前驱体、正极、导电浆料、硅碳负极等场景。不同于单机外贸商,亿富做的是“工艺包+产线包”:从实验室小试、中试线,到量产线布局、纳米砂磨/高速分散/粉体输送/除尘包装系统交付,再把中国工艺参数固化成印尼工人能执行的SOP。
面对当地高温高湿、电网波动、本地技工短缺,亿富把备件体系、运维手册、驻场带训一起带过去,帮客户把“图纸产能”变成“合格产量”。在印尼本地化率从40%冲向80%的窗口里,亿富的角色已从“设备供应商”变成“材料产线本地化的配套者”。
比亚迪苏邦工厂红布揭开那天,不是一家车企的开业,而是印尼给所有外来者立的规矩:
你可以来卖车,但别只想卖车;你可以建厂,但厂里得长出供应链;你可以赚印尼的钱,但得把技术、就业、材料能力留在岛上。
车是终端,电池是核心,材料是底盘,装备是底盘下的钢筋。
从镍矿到整车,印尼正在把“资源国”重新组装成“制造国”;而中资要做的,不是再运一百个集装箱,而是陪这片千岛之国把新能源产业链,一米一米种进土地里。
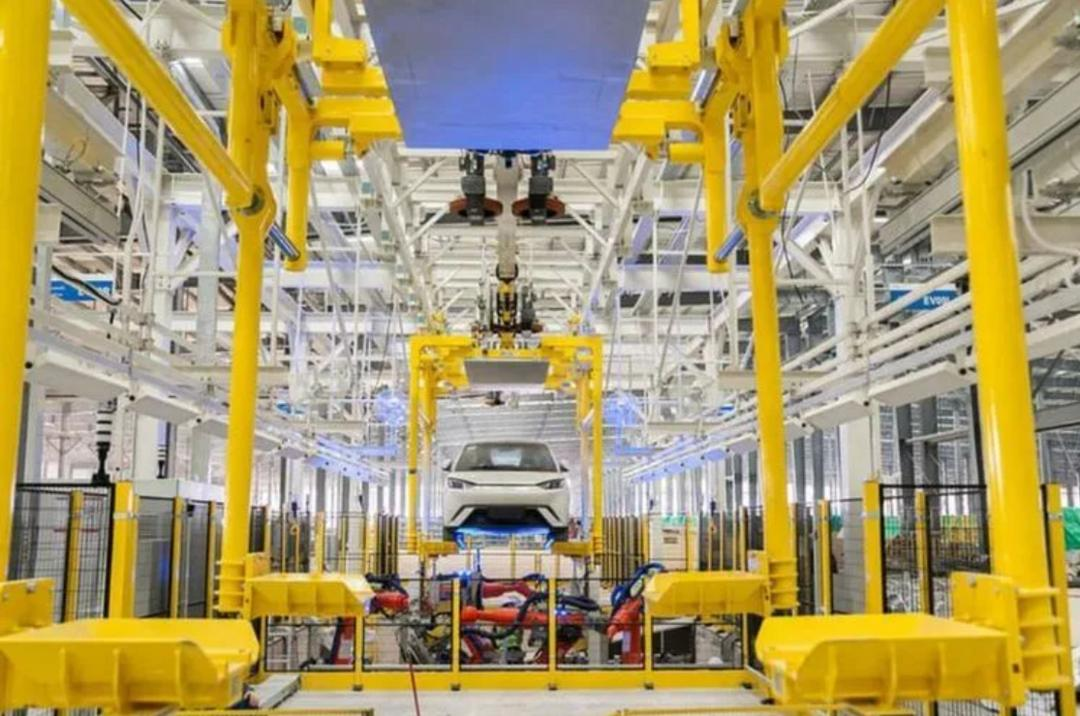
2026年9月3日,西爪哇省苏邦(Subang)智能工业园,比亚迪印尼工厂正式揭幕。126公顷厂区、约44亿元人民币投资、15万辆年产能、5000名本地员工、满产近2万人——这组数据本身就足够炸裂。
但真正懂行的人看完仪式现场,记住的不是“比亚迪建厂了”,而是印尼政府递来的那张“本地化账单”:印尼要的不是“中国车在印尼卖”,而是“中国车在印尼造”,并且零部件也要在印尼造。
过去两年比亚迪靠整车进口在印尼起量,而2025年底整车进口免税到期后,旧红利退场、本地制造接棒。这次投产,不是一家车企的开业秀,而是东南亚新能源下半场的发令枪。
一、基础地理:坐拥“镍王”资源的千岛之国
印尼地处东南亚、跨赤道分布超1.7万座岛屿,是全球最大的镍生产国,镍储量占全球20%以上——而镍,正是三元电池和印尼电池战略的绝对命门。人口约2.8亿,东盟第一、全球第四,劳动力年轻、工资低于中国沿海,但新能源材料领域的熟练工艺员、设备工程师同样稀缺。
热带雨林与海岛气候带来高温、高湿、电网波动大的现场环境,决定了新能源产线不能简单“复制中国工厂”,而要重新做工艺适配。资源在手、人口够年轻、市场够大——印尼不想只当“挖矿国”,它要的是把资源变成产业链话语权。
二、产业基础:从卖镍矿到做电池,链条正在往下走
全球镍供给高度依赖印尼,红土镍、湿法中间品、不锈钢与电池镍双线扩张,让印尼有底气把“原矿出口”关掉,把“下游化(Hilirisasi)”写进国策。镍矿—镍铁—MHP—前驱体—正极—电芯—整车—回收,这条链越往下游走,税收、就业、技术留存越多。
比亚迪的整车厂只是水面上的船,水底下是印尼用资源换产业、用市场换深度的国家逻辑。资源在印尼手里,上游材料看中资,电芯是中韩双雄,整车是中资+日系+韩系混战。比亚迪苏邦工厂覆盖冲压、焊装、涂装、总装四大工艺,M6 EV / M6 DM / Atto 1 本地下线,标志它从“产品出海”跨到“产能出海”。可政府眼里的终点不是整车厂,而是前面那串材料环节——车是终端,材料才是底盘。
三、投产背后:总统没来,但“要账的人”来了
原定出席的普拉博沃总统因森林火灾等公务缺席,上台的是工业部长、国家经济委员会主席卢胡特、西爪哇省长。规格一点不低,信号更直白:
印尼欢迎车企来,但不再接受“运零件来拼装、利润带走、就业留个壳”的旧模式。
一张被外界称为“本地化账单”的时间表就此摊开:
- 2026年:本地零部件占比 ≥40%
- 2027—2029年:提升至 60%
- 2030年:整车零部件本地化率 80%
2024年,比亚迪以整车进口(CBU)方式进入印尼市场,当年销量约1.68万辆;2025年迅速攀升至7.45万辆,两年累计近9.5万辆。然而,2025年底整车进口免税政策到期后,2026年1—7月进口量骤降至三千多辆——旧红利退场,本地制造必须接棒。旧通道在关,新门槛在立:谁能把材料、零部件、产线真正种在印尼,谁才有长期入场券。
四、中资新能源在印尼:从“挖镍”到“造电池”的全链围岛
中资在印尼的新能源布局,是全球最完整的外资样本。资源端,青山、华友、中伟、格林美把红土镍变成MHP、镍铁、前驱体,中苏拉威西IMIP、北马鲁古IWIP两大园区成为全球电池镍心脏。材料端,龙蟠/锂源、贝特瑞、容百、当升在正级、负极、回收环节持续加码。电芯端,宁德时代联手IBC落地卡拉旺、LG新能源配套现代、亿纬锂能参与一体化电池项目,中韩双雄格局成型。整车端,比亚迪苏邦工厂揭幕,五菱、奇瑞、吉利、长城密集投放,日系份额被蚕食。
整体看,印尼握资源、定TKDN规则,中资出工艺、出产能、出装备——不是简单建厂,而是把“镍矿—材料—电芯—整车—回收”全链往印尼土地里种。本地化率账单一出,中资也从“出海卖货”进入“带链落户”的深水区。
五、亿富在印尼:把“中国产线”翻译成“印尼日常”
亿富智能装备在印尼不是新面孔。依托研磨、分散、粉体处理、新材料产线集成能力,亿富已跟随中资材料企业进入中苏拉威西、西爪哇、北马鲁古等产业聚集区,覆盖前驱体、正极、导电浆料、硅碳负极等场景。不同于单机外贸商,亿富做的是“工艺包+产线包”:从实验室小试、中试线,到量产线布局、纳米砂磨/高速分散/粉体输送/除尘包装系统交付,再把中国工艺参数固化成印尼工人能执行的SOP。
面对当地高温高湿、电网波动、本地技工短缺,亿富把备件体系、运维手册、驻场带训一起带过去,帮客户把“图纸产能”变成“合格产量”。在印尼本地化率从40%冲向80%的窗口里,亿富的角色已从“设备供应商”变成“材料产线本地化的配套者”。
比亚迪苏邦工厂红布揭开那天,不是一家车企的开业,而是印尼给所有外来者立的规矩:
你可以来卖车,但别只想卖车;你可以建厂,但厂里得长出供应链;你可以赚印尼的钱,但得把技术、就业、材料能力留在岛上。
车是终端,电池是核心,材料是底盘,装备是底盘下的钢筋。
从镍矿到整车,印尼正在把“资源国”重新组装成“制造国”;而中资要做的,不是再运一百个集装箱,而是陪这片千岛之国把新能源产业链,一米一米种进土地里。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号
 简体中文