11月9日,商务部、海关总署联合发布2026年第58号公告:自2026年11月11日起至2027年1月10日,此前涉及锂电产业链的多项出口管制措施继续暂停实施。
这意味着高能量密度锂电池、高压实磷酸铁锂正极材料、人造石墨负极材料,以及卷绕、叠片、注液、研磨等制造设备与技术,暂不需要逐项申领许可,可按一般贸易流程顺畅报关。
对产业而言,这不是简单的“放松”,而是一次观察中国锂电全球竞争力与装备自主能力的窗口。管制可以暂歇,但中国锂电真正不可替代的底色,是材料工艺与装备工程化能力长期积累出来的系统优势。
01
政策松绑,信号明确
从宏观看,这次暂停延续了中美经贸磋商的缓和基调,给锂电产业链争取到约两个月的确定性窗口。
中国动力电池与储能电池产销量占全球六成以上,海外客户年底集中备货的订单得以高效交付,供应链不确定性明显降温。但暂停不等于取消,2027年1月10日之后政策仍取决于后续谈判与地缘变量。
对智能装备企业来说,真正的课题不是趁窗口期冲一波出货,而是借这段缓冲把产线节拍、海外合规、本地化服务能力再夯实一层——因为下一轮全球化比拼的,是“政策波动下依然稳定开机”的可靠度。
02
高压实铁锂迎契机
把镜头拉近到正极材料,窗口期最直接的受益者是高压实磷酸铁锂。当前行业扩产主力已转向第四代及以上高压实产品,目标压实密度从2.4向2.6、甚至2.7g/cm³突破,但名义产能充裕、能稳定量产高端产品的有效产能依然紧平衡。
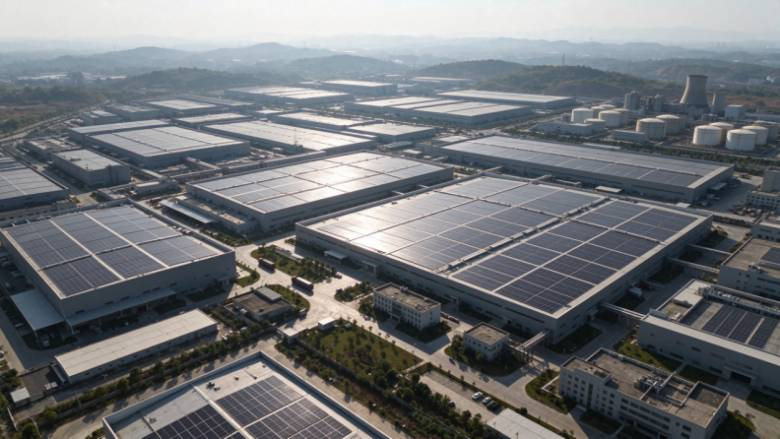
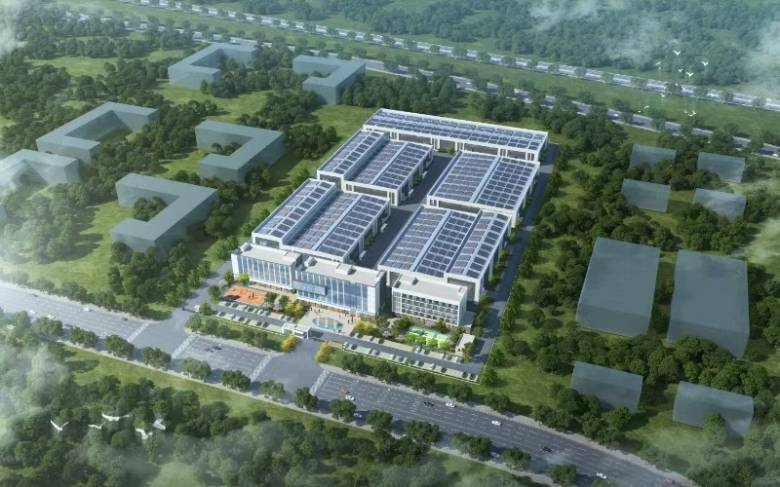
▲ 一座锂电生产基地的航拍,厂房屋顶铺满分布式光伏。产能规模之外,被全球客户长期选择的,是把材料、产线与能源管理打通的系统能力。
出口许可简化后,海外长协兑现率提升,企业不必急于把产线搬出国门,反而可以沉下心来把国内基地的工艺闭环做扎实。而高压实竞争的本质,是从“配方创新”退回到“工艺可复现”——同样配方,不同产线做出来不一样,差距往往卡在最前端的研磨段。
03
研磨为核,均匀制胜
这正是砂磨机从“辅助设备”走向“核心工艺装备”的原因:
磷酸铁锂二磨二烧路线里,第一道砂磨负责前驱体细化与混匀,第二道负责粒度级配与分布收窄;一次粒径、Span值、固含量、温升控制,直接影响烧结后压实密度与倍率性能。
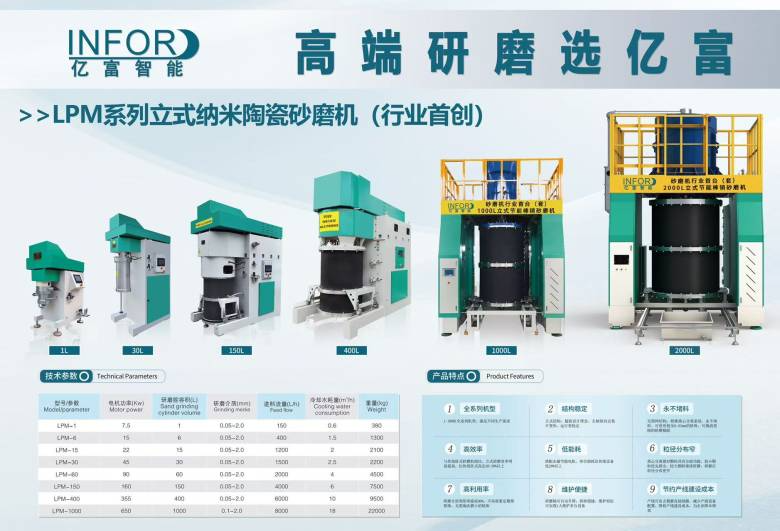
纳米级均匀分散不是把颗粒“磨得更细”就够了,而是要让粗细颗粒按合理比例共存、减少空隙率。当行业冲向2.65以上压实密度,砂磨机的角色变成了材料性能的天花板 setter——它不出现在最终电池里,却藏在每一颗粉末的均匀度中。
更长远看,窗口期会过去,但装备能力要留下来。
国产砂磨机过去十年完成从进口替代到规模交付的跃迁,下一步是“懂材料”的系统级竞争:直驱传动、立式高能密度腔体、在线粒径监测、能耗追溯、海外CE认证与备件网络,这些才是绑定头部材料厂的真实门槛。
中国智能装备的出海,也不再是单台设备报价,而是跟着磷酸铁锂、硅碳负极、固态电解质客户一起做工艺包输出。政策松紧会变,但“把同一批料重复磨出一模一样的分布”这种工业能力,才是不会被撤销的壁垒。
回到这条新闻本身,窗口期会过去,产业升级不会停。
出口管制暂停像给行业按下一个深呼吸键,对材料厂,是稳订单、验长协、调布局的机会;对装备厂,是把工艺理解沉淀进钢铁与控制系统的机会。
我们更愿意把这段时间看作一次压力测试:当闸门再关上时,中国锂电能不能靠更细的粒径、更稳的产线、更深的装备功底,继续被全球客户选择。砂磨机很小,但它磨出来的均匀与稳定,恰恰是一个产业最不容易被复制的部分。
11月9日,商务部、海关总署联合发布2026年第58号公告:自2026年11月11日起至2027年1月10日,此前涉及锂电产业链的多项出口管制措施继续暂停实施。
这意味着高能量密度锂电池、高压实磷酸铁锂正极材料、人造石墨负极材料,以及卷绕、叠片、注液、研磨等制造设备与技术,暂不需要逐项申领许可,可按一般贸易流程顺畅报关。
对产业而言,这不是简单的“放松”,而是一次观察中国锂电全球竞争力与装备自主能力的窗口。管制可以暂歇,但中国锂电真正不可替代的底色,是材料工艺与装备工程化能力长期积累出来的系统优势。
01
政策松绑,信号明确
从宏观看,这次暂停延续了中美经贸磋商的缓和基调,给锂电产业链争取到约两个月的确定性窗口。
中国动力电池与储能电池产销量占全球六成以上,海外客户年底集中备货的订单得以高效交付,供应链不确定性明显降温。但暂停不等于取消,2027年1月10日之后政策仍取决于后续谈判与地缘变量。
对智能装备企业来说,真正的课题不是趁窗口期冲一波出货,而是借这段缓冲把产线节拍、海外合规、本地化服务能力再夯实一层——因为下一轮全球化比拼的,是“政策波动下依然稳定开机”的可靠度。
02
高压实铁锂迎契机
把镜头拉近到正极材料,窗口期最直接的受益者是高压实磷酸铁锂。当前行业扩产主力已转向第四代及以上高压实产品,目标压实密度从2.4向2.6、甚至2.7g/cm³突破,但名义产能充裕、能稳定量产高端产品的有效产能依然紧平衡。
▲ 一座锂电生产基地的航拍,厂房屋顶铺满分布式光伏。产能规模之外,被全球客户长期选择的,是把材料、产线与能源管理打通的系统能力。
出口许可简化后,海外长协兑现率提升,企业不必急于把产线搬出国门,反而可以沉下心来把国内基地的工艺闭环做扎实。而高压实竞争的本质,是从“配方创新”退回到“工艺可复现”——同样配方,不同产线做出来不一样,差距往往卡在最前端的研磨段。
03
研磨为核,均匀制胜
这正是砂磨机从“辅助设备”走向“核心工艺装备”的原因:
磷酸铁锂二磨二烧路线里,第一道砂磨负责前驱体细化与混匀,第二道负责粒度级配与分布收窄;一次粒径、Span值、固含量、温升控制,直接影响烧结后压实密度与倍率性能。
纳米级均匀分散不是把颗粒“磨得更细”就够了,而是要让粗细颗粒按合理比例共存、减少空隙率。当行业冲向2.65以上压实密度,砂磨机的角色变成了材料性能的天花板 setter——它不出现在最终电池里,却藏在每一颗粉末的均匀度中。
更长远看,窗口期会过去,但装备能力要留下来。
国产砂磨机过去十年完成从进口替代到规模交付的跃迁,下一步是“懂材料”的系统级竞争:直驱传动、立式高能密度腔体、在线粒径监测、能耗追溯、海外CE认证与备件网络,这些才是绑定头部材料厂的真实门槛。
中国智能装备的出海,也不再是单台设备报价,而是跟着磷酸铁锂、硅碳负极、固态电解质客户一起做工艺包输出。政策松紧会变,但“把同一批料重复磨出一模一样的分布”这种工业能力,才是不会被撤销的壁垒。
回到这条新闻本身,窗口期会过去,产业升级不会停。
出口管制暂停像给行业按下一个深呼吸键,对材料厂,是稳订单、验长协、调布局的机会;对装备厂,是把工艺理解沉淀进钢铁与控制系统的机会。
我们更愿意把这段时间看作一次压力测试:当闸门再关上时,中国锂电能不能靠更细的粒径、更稳的产线、更深的装备功底,继续被全球客户选择。砂磨机很小,但它磨出来的均匀与稳定,恰恰是一个产业最不容易被复制的部分。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号
 简体中文