2026년 11월 17일, Yifu Intelligent가 주최하고 Shanghai Nonferrous Metal Network(SMM)이 공동 주최하고 Central South University가 공동 주최하고 Gucheng County People's Government의 지원을 받는 2026년 신에너지 및 신소재 산업 개발 포럼과 Yifu Intelligent Hubei New Industrial Park 이전 축하 행사가 후베이 Yifu New Park에서 성공적으로 마무리되었습니다!
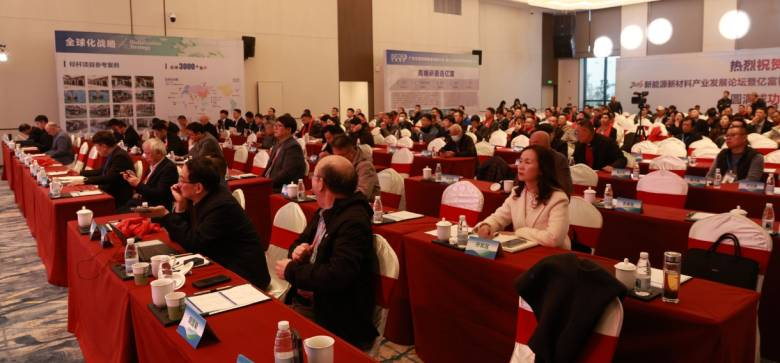
Yifu 지능형 후베이 신산업 단지 이전 행사가 성공적으로 완료됨에 따라 하루 반 동안 진행된 포럼 일정도 공식적으로 종료되었습니다. 이번 행사에는 국내외 업계 리더, 전문가, 학자, 고위 실무자 약 30명이 참석해 참가자들에게 수준 높고 유익한 산업 아이디어의 향연을 선사했습니다. 행사장은 귀빈들로 가득 찼으며, 전 세계 산업 체인 종사자들이 현장으로 달려와 귀빈들의 산업에 대한 깊은 통찰력을 들었습니다.
참석자들은 글로벌 신에너지 공급망의 새로운 패턴을 기반으로 중국, 일본, 한국, 유럽, 미국, 아프리카, 러시아, 인도네시아 등 주요 지역 시장을 살펴보고 리튬 배터리, 나트륨 이온 배터리, 전고체 배터리 등 핵심 트랙에 중점을 두었습니다. 산업통제, 수출기회, 위험과 과제 등 다차원에서 심도 있는 논의를 진행하고, 첨단 연구개발 성과를 공유하며, 업계의 기존 문제점 분석, 중장기 발전 동향을 예측하고, 아이디어 교환과 의견충돌을 통해 신에너지·신소재산업의 고품질, 지속가능한 발전의 길을 공동으로 모색합니다!
개막식 특집
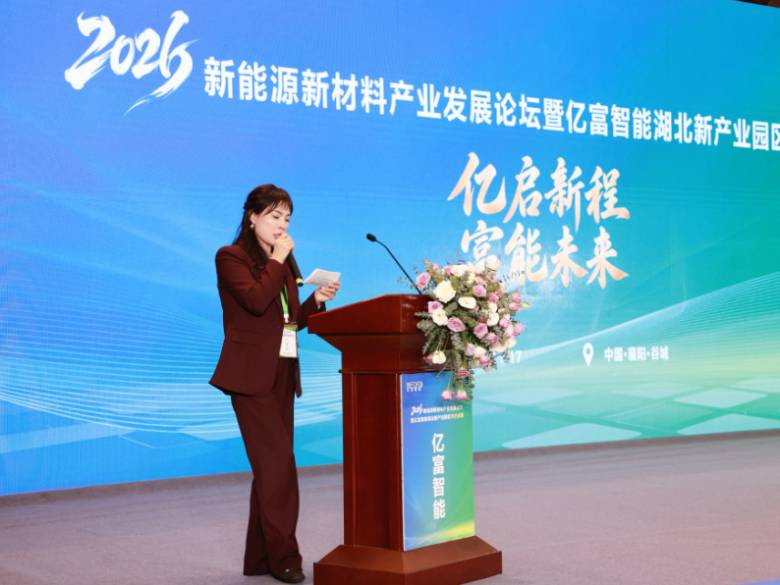
16일 오후 개막식은 Yifu Intelligence의 Yang Xiaoyan이 사회로 진행되었습니다.
업계 전문가 연설
탕유겐 교수
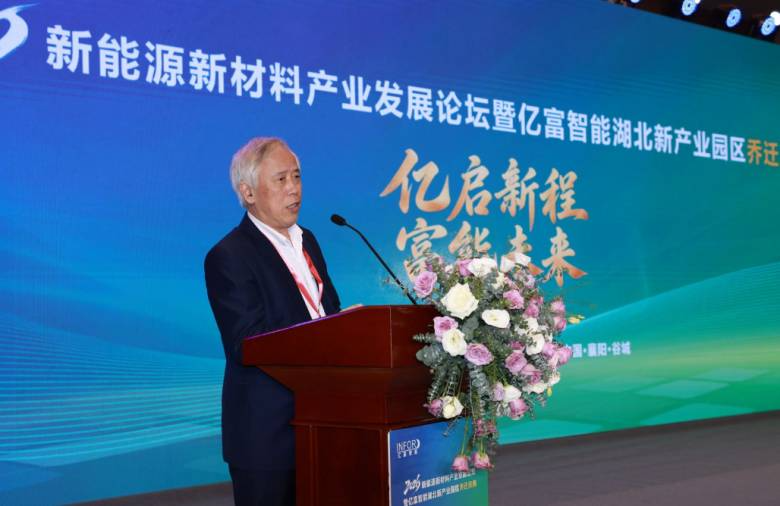
중남부대학교_탕 교수는 현재 에너지 신산업이 '규모 확대'에서 '기술 개선'이라는 중요한 전환점으로 옮겨가고 있다고 지적했다. 리튬 배터리, 나트륨 배터리, 솔리드 스테이트 등 다양한 기술 경로가 병행하여 발전하고 있습니다. 소재 혁신과 장비 고도화 간의 협력 깊이가 차세대배터리 기술의 산업화 경계를 직접적으로 결정하게 될 것입니다. 그는 학계와 업계가 실제 문제를 지향하고 양방향 연구와 생산을 촉진할 것을 촉구했습니다. 아울러 이번 포럼이 기술교류와 산업협력을 위한 고부가가치 플랫폼이 되기를 희망했다.
게스트 연설
연설 주제: 고급 샌딩 생산 라인: 비용 절감, 효율성 향상 및 신에너지 소재의 품질 업그레이드 추진
연사: Yifu Intelligent Chen Lu
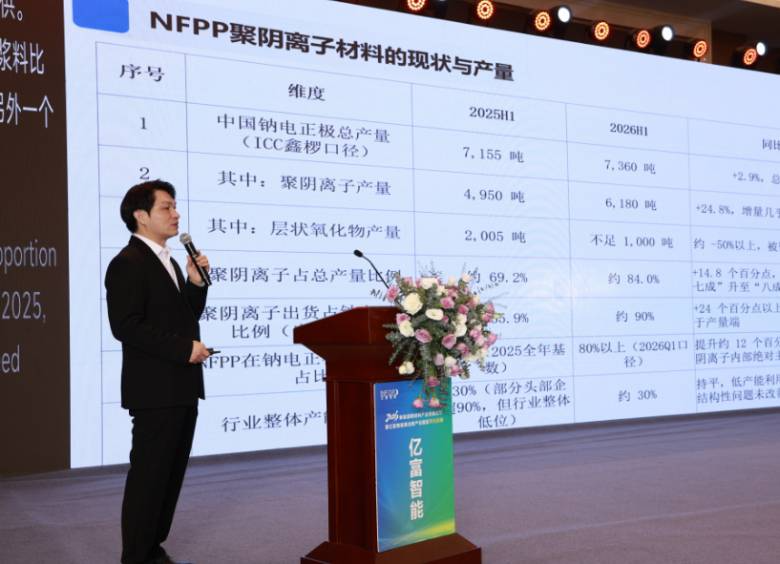
Yifu Intelligent Chen Lu는 신에너지 재료 산업의 발전 상태, 현재 신에너지 재료의 고급 모래 분쇄 응용 유형, 신에너지 재료 산업의 현장 적용 사례, Yifu 제품 및 국제 레이아웃이라는 네 가지 측면에서 시작되었습니다. 공유하는 동안 그는 신에너지 재료 산업에서 고급 샌드밀의 응용 유형, 즉 수평 샌드밀 시리즈, 수평 시리즈 - 대형 생산 라인 장비 및 수직 시리즈 - 실험 기계, 수직 시리즈 - 대형 생산 라인 장비, LPM 시리즈 수직 샌드밀 등을 포함하는 전체 범위의 샌드 밀을 자세히 소개했으며 각 제품의 기술 지표 및 장점을 설명했습니다. 동시에 수평 시리즈 모래 분쇄 시스템 EPC와 수직 시리즈 모래 분쇄 시스템 EPC 생산 라인의 공정, 장점 및 적용 범위의 차이점을 비교하고 자세한 사례 분석을 첨부합니다.
또한 그는 Yifu 지능형 산업 최초의 수직 분쇄 시스템이 최초의 400L 수직 나노 샌드 밀로 시작하여 오늘날의 1000L 및 2000L 수직 나노 샌드 밀로 발전하여 세계를 선도하고 있다고 말했습니다. 이 회사는 자동화된 지능형 처리 장비를 완벽하게 갖춘 70,000m2의 표준화된 생산 기반을 보유하고 있으며 월간 생산 능력은 최대 200개입니다. 생산 효율성을 높이는 동시에 품질을 엄격하게 관리하고 납품을 보장합니다. 20년 이상의 축적된 경험을 바탕으로 회사는 업계의 Pain Point에 대응하여 지속적인 개발과 혁신을 진행하고 있으며, 매년 제품의 반복적인 업그레이드와 핵심 기술 혁신을 유지하며 핵심 기술 경쟁력을 지속적으로 향상시키고 있습니다.
연설 주제: 중국 2026-2028리튬철인산염시장 전망
연사: Chen Bolin 상하이 비철 금속 네트워크(SMM) 수석 분석가
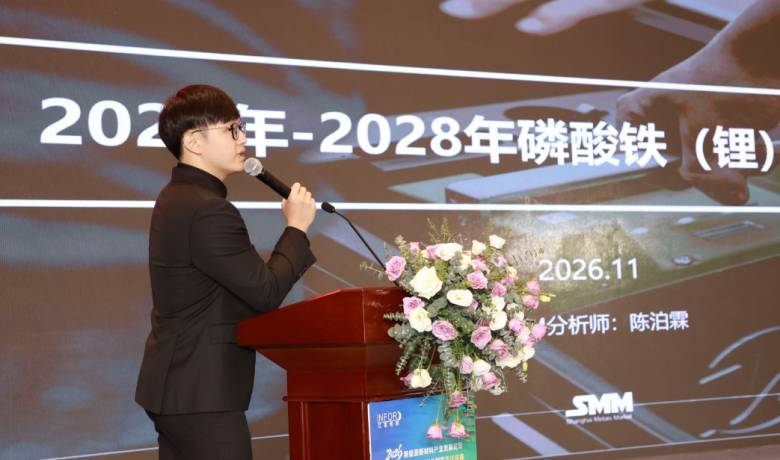
Chen Bolin에너지 저장 분야의 급속한 성장과 신에너지 상용차의 생산 가속화로 인해 전체 리튬 배터리에서 인산철리튬이 차지하는 비중이 더욱 높아지고 있다고 언급했습니다. 인산철리튬 업체들은 생산 확대에 대한 의욕이 매우 높지만, 효율적이고 고품질의 생산 능력은 여전히 부족합니다. 3세대 주류 제품으로서 그 지배력은 오래 가지 못할 것입니다. 기업들이 4세대 및 5세대 고압 인산철리튬 재료의 연구 개발을 가속화함에 따라 생산량 비율이 점차 증가할 것이며, 새로운 생산 능력의 지속적인 증가로 인해 업계 리더의 시장 점유율도 해마다 줄어들 것입니다.
SMM은 2027년 철-리튬 기업 성장률이 30%에 육박할 것으로 예측하고 있다. 인산철기술 성장률은 약 22%이다. 비철 인산염 공정의 생산량이 증가함에 따라 중첩 및 통합 인산철 공정도 점차 발전하고 있습니다. 통합 부품을 제외하면 아웃소싱 인산철 수요 증가율은 약 50만톤 정도로 상대적으로 제한적이다. 2027년에 새로 추가된 인산철 생산능력은 현재 상대적으로 높다.
이는 두 가지 측면에서 볼 수 있습니다. 첫째, 신규 인산철 프로젝트의 생산 능력이 완전히 실현될 수 있는지 여부에 달려 있지만, 완전히 실현될 수 없더라도 생산 능력은 여전히 신규 아웃소싱 수요보다 높습니다. 둘째, 비철 인산염 공정의 발전 속도에 따라서도 달라집니다. 진행 속도가 느리더라도 이러한 인산철 생산 능력을 추가한 후에도 전반적인 상황은 여전히 흑자 상태에 있을 것입니다.
강연주제: OEM 및 소비자 단말의 소재 장비 개발 동향 관찰
연사: 폭스바겐(중국) 배터리 및 모듈 품질관리 공정 전문가 리우 타오타오
리우 타오타오그는 신소재에는 아직 해결해야 할 문제가 많고, 대규모 생산 확대를 위한 전제조건도 없다고 말했다. 그 중 리튬철망간인산염과 나트륨전기 시장은 작다. 미래에 전력 배터리의 양극은 주로 인산철리튬을 사용하고 니켈 함량이 높은 3원소를 소량 사용하게 될 것입니다. 음극은 여전히 주로 인조 흑연이 될 것이다. 그는 배터리 셀의 발전 추세에 대해 언급하면서 현재 주요 배터리 셀 유형에는 소프트 팩 배터리, 각형 배터리, 대형 원통형 배터리 및 전고체 배터리가 포함된다고 말했습니다. 그 중 각형 배터리 셀의 주요 공정에는 초기 극편 생산, 중기 조립 및 사후 테스트가 포함되며, 특히 제조 가치가 가장 큰 중간 공정이 있습니다. 생산 병목 현상은 주로 배터리 코어 형성 공정에 집중되어 있으며 주로 와인딩과 라미네이션이라는 두 가지 공정 경로가 있습니다. 다양한 재료 시스템의 생산 장비와 공정 흐름이 동일하기 때문에 장비 매개변수를 새로 고친 후 다양한 재료 시스템의 사각형 배터리 셀을 생산할 수 있습니다.
그는 배터리 셀 기술 동향에 대해 다음과 같이 말했습니다. 2020년 이전에는 산업화 개발 초기 단계였으며 생산 및 제조는 주로 자동화된 업그레이드였습니다. 2021년부터 프로세스와 장비의 지속적인 혁신, 생산 라인 효율성의 지속적인 개선, 제조 비용의 급격한 감소로 시장 지향적 개발 단계에 진입했습니다. 2026년 이후에는 스마트팩토리를 중심으로 업스트림과 다운스트림을 통합하고 재고 등 중간링크의 효율성을 지속적으로 최적화하며 제조비용을 더욱 절감하는 데 중점을 둘 예정이다.
연설 주제: 신흥 분야의 고성능 배터리 시장 전망
연사: Zeng Zi Nengyuan Technology 부사장
Zeng Zi향후 5년 내 세계 배터리 시장은 '극단가 철-리튬 일반 시장'과 '초성능 고니켈 틈새시장'으로 양분될 것이라는 지적이 나온다. 전력 및 에너지 저장 분야는 대규모 기반에서 전체 리튬 배터리 출하량에서 약 30%에 달하는 복합 성장률을 유지할 것이며, 신흥 분야의 리튬 배터리 수요는 60GWh 미만에서 600GWh 이상으로 10배 이상 증가하여 주요 원동력이 될 것입니다. 거시적 배경은 2026년부터 2030년까지 "AI 컴퓨팅 파워 드라이브"와 "저탄소 물리적 세계"의 이중 특성입니다. 에너지 수요는 산업 혁명 이후 두 번째 기하급수적인 도약을 경험했고, 전력 시스템은 재구성을 직면하고 있으며, 고성능 에너지 저장 시스템은 글로벌 경제 운영의 핵심 자산이 되었습니다. 향후 5~10년 간의 성장 모멘텀은 극히 낮은 한계 비용으로 안정적인 청정 전력을 제공할 수 있는 능력에 크게 좌우될 것입니다.
저고도 경제, 상업용 항공우주, 로봇 공학 등 신흥 분야는 각각 영공 개방, 우주 자원 개발에 대한 자본의 집중, 전 세계적인 노령화 노동력 부족으로 인해 높은 전력 밀도, 넓은 온도 범위 작동 및 배터리의 극도의 신뢰성에 전례 없는 도전을 제기하고 있습니다. 동시에 세계 경제는 '주식 게임'에서 '에너지 주권 경쟁'으로 전환될 수도 있다. 새로운 에너지는 환경 친화적인 옵션에서 국가 안보 기반으로 도약했습니다. 공급망은 글로벌 효율성 우선순위에서 지역적 안전 우선순위로 전환되었습니다. 유럽과 미국의 현지화된 배터리 공급망 구축은 엄격한 수요가 되었고, 지정학적으로 인해 글로벌 생산 능력 지도도 재편되었습니다.
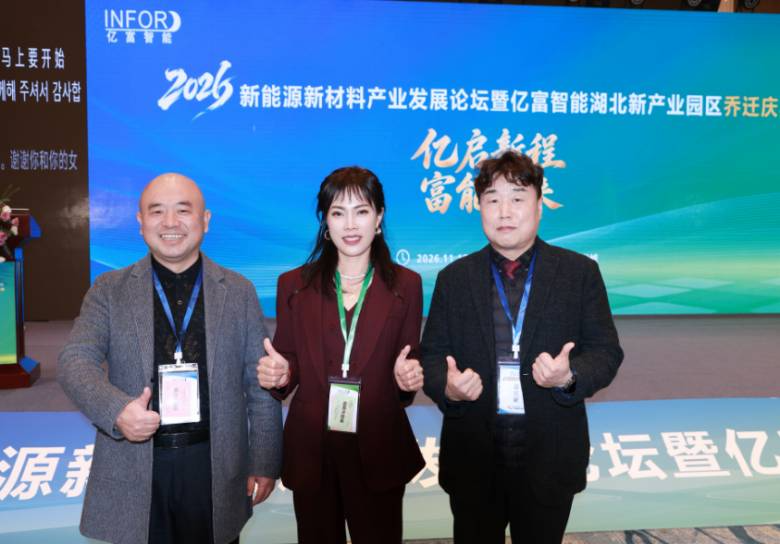
글로벌 세션 1 게스트 연설
연설 주제: 한국 배터리 산업: 변화와 새로운 기회
연사: INFOR Korea 공동 창업자 겸 컨설턴트 김상호 박사
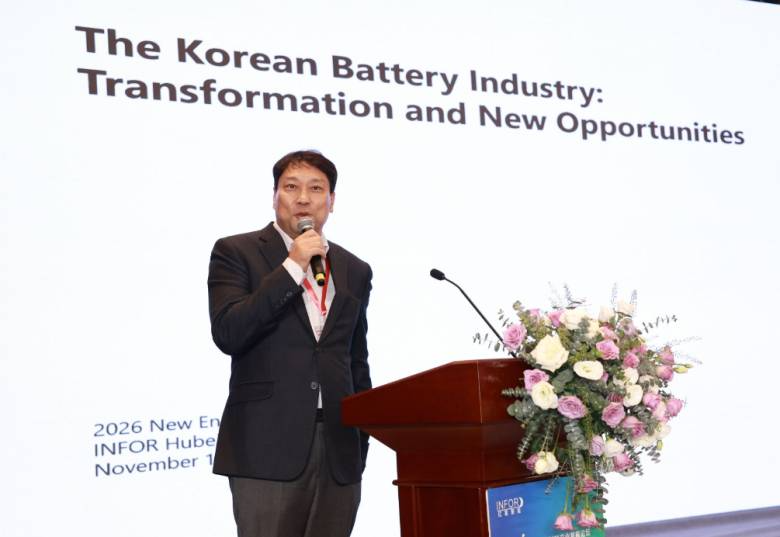
Dr. 김상호현재 한국 배터리 업계가 직면하고 있는 상황은 단순한 수요 둔화가 아닌, 제품 경쟁력, 공급망, 투자 구조의 동시 변화라고 언급됐다. 수요 측면에서는 전기차 시장 '격차' 영향을 받아 일부 분야에서 전기차 성장세가 둔화되고, OEM 업체들의 주문과 투자도 조정됐다. 경쟁 측면에서는 CATL, BYD(BYD) 및 재료 회사가 LFP의 규모, 비용 및 통합을 주도하고 있습니다. 공급망 측면에서는 리튬 정제, 흑연 및 Qianqin 회사는 중국에 대한 의존도가 높으며 집중 및 추적성 압력이 공존합니다. 운영 측면에서는 낮은 가동률, 가격 하락, 증설 후 투자 수익 지연 등으로 인해 수익성, 가동률, 수익 지연 등의 문제가 부각되었습니다. 동시에 미국 세액 공제, 조달 소스 규칙 및 관세, 유럽 현지화 및 규제 요구 사항으로 인해 정책 및 무역 불확실성이 발생했으며 3원계 음극에서 LFP, ESS 및 실리콘 양극으로의 제품 및 기술 전환은 여전히 재검증이 필요합니다. 이러한 문제는 서로 얽혀 있어 기술만으로는 해결하기 어렵습니다.
전반적으로, 중국과 한국의 배터리 시장은 향후 경쟁에서 협력으로 전환될 것입니다. 한국의 글로벌 운영 경험과 다각화된 공급망에 대한 수요에 중국의 배터리 소재, 공정 기술, 인산철리튬 생산 라인 등의 장점이 결합돼 양사는 새로운 사업 기회를 창출하고 동반성장을 이룩할 것으로 기대된다.
강연주제 : 습식분쇄, 해중합, 분산, 혼합의 원리와 G-GTC의 향후 역할
연사: 이주성 한국사노컴퍼니 대표
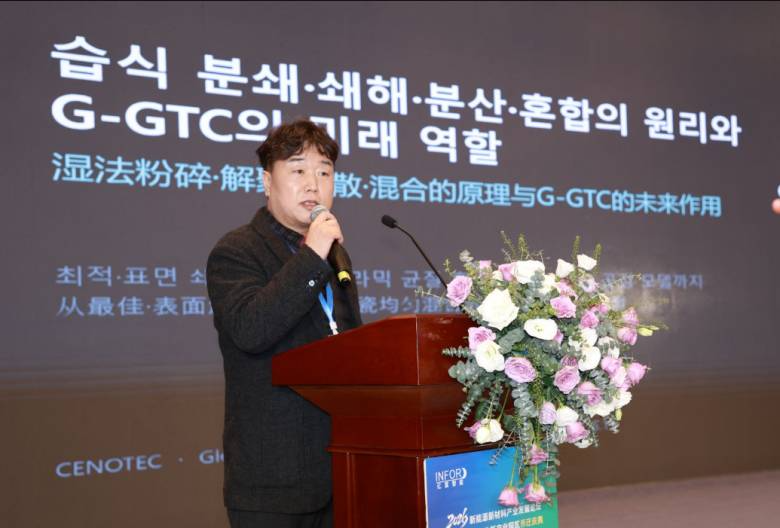
Dr. 이주성우선, 연설에서 분쇄, 해중합, 분산, 혼합의 대상이 다르다는 점을 지적했습니다. 1차 입자를 파괴하지 않고 해중합을 이룩하고, 이를 바탕으로 균일한 혼합을 이룩해야만 물질의 기능이 제대로 발휘될 수 있다는 점입니다. 동시에 제어할 수 없는 단단한 응집을 설계된 부드러운 응집으로 전환하는 것은 톤 수준의 재현성과ppm 수준의 불량 관리를 달성하는 기초입니다. 이어 '힘으로 부수는 것'에서 '가볍게 여러 번 풀어내는 것'으로 분쇄 역사의 진화를 검토하고, 나아가 AI 시대는 데이터 중심의 자율 기술로 나아갈 것을 제안했다. 이러한 변화를 뒷받침하는 핵심은 그라인딩 비드(CENOTEC)와 장비(INFOR)를 같은 장소에서 공동으로 최적화하고 해중합 데이터를 지속적으로 축적하는 플랫폼이다.
전체적으로 습식합성분말의 가치는 "무손실 해중합"과 "균일한 혼합"을 통해 구현됩니다. 이 때문에 구슬과 장비를 동시에 마스터해야만 최고의 창을 찾을 수 있습니다. 그리고 G-GTC는 이 모든 것을 연습하고 데이터를 축적하는 플랫폼입니다. 이를 바탕으로 다음 단계는 분석 장비 및 온라인 측정 역량을 구축하고, 해중합 및 혼합 균일성 평가 절차 및 데이터 시스템을 구축하고, MLCC·차세대 배터리 고객사와 공동 테스트를 실시하는 것입니다.
강연주제: 일본의 신에너지 시장 분석 및 전망
발표자: Zhao Haipeng, Portal Co., Ltd. 회장
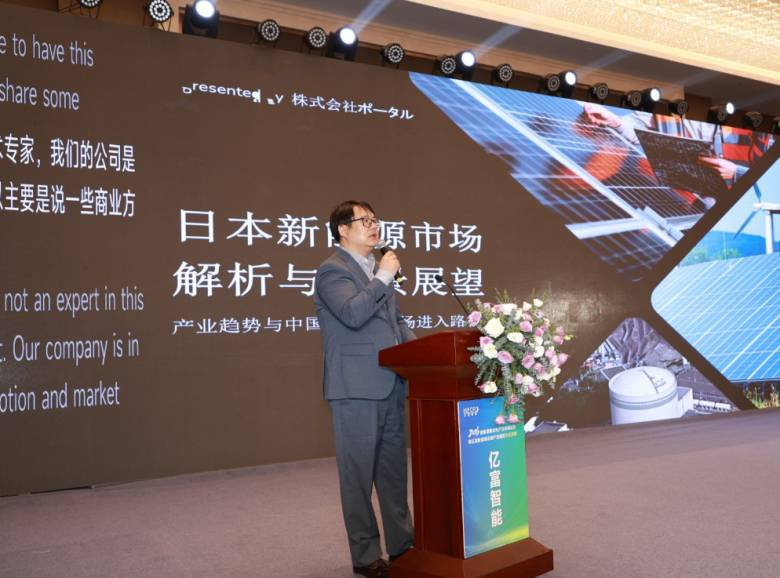
Zhao Haipeng서문에 따르면 일본의 에너지 전환 초점은 단순한 발전 확대에서 안정적이고 효율적인 신에너지 시스템 구축으로 전환되고 있다. 신에너지 시장은 태양광 발전, 에너지 저장, 배터리 제조, 해상 풍력, 수소 및 암모니아 에너지 등 5대 주요 방향에 중점을 두고 에너지 생산부터 시스템 업그레이드까지 전체 체인을 포괄합니다. 시장 기회도 단일 제품 판매에서 장비, 재료, 제어 시스템 및 엔지니어링 서비스와 같은 포괄적인 지원 요구로 점차 확대되었습니다.
배터리 분야에서 일본의 산업 전략 업그레이드 방향은 셀 제조에서 전력 시스템으로 확장하는 것입니다. 2030년부터 30년대 중반까지 현지 생산 능력을 150GWh/년으로 확장할 계획이며, 2035년 글로벌 판매량을 2025년 대비 두 배로 늘리고 2030년 전고체 배터리 상용화를 달성하기 위해 노력하고 있습니다. 해당 투자 기회는 배터리 셀에만 국한되지 않고, 배터리 재료, 제조 공정, 생산 장비 및 시스템 제어를 위한 공간이 있습니다.
연설 주제: 글로벌 수요를 충족하기 위한 고성능, 비용 효율적인 탄소 기반 배터리 소재 홍보
연사: Ingevity 에너지 저장 R&D 관리자 Dong Hui 박사
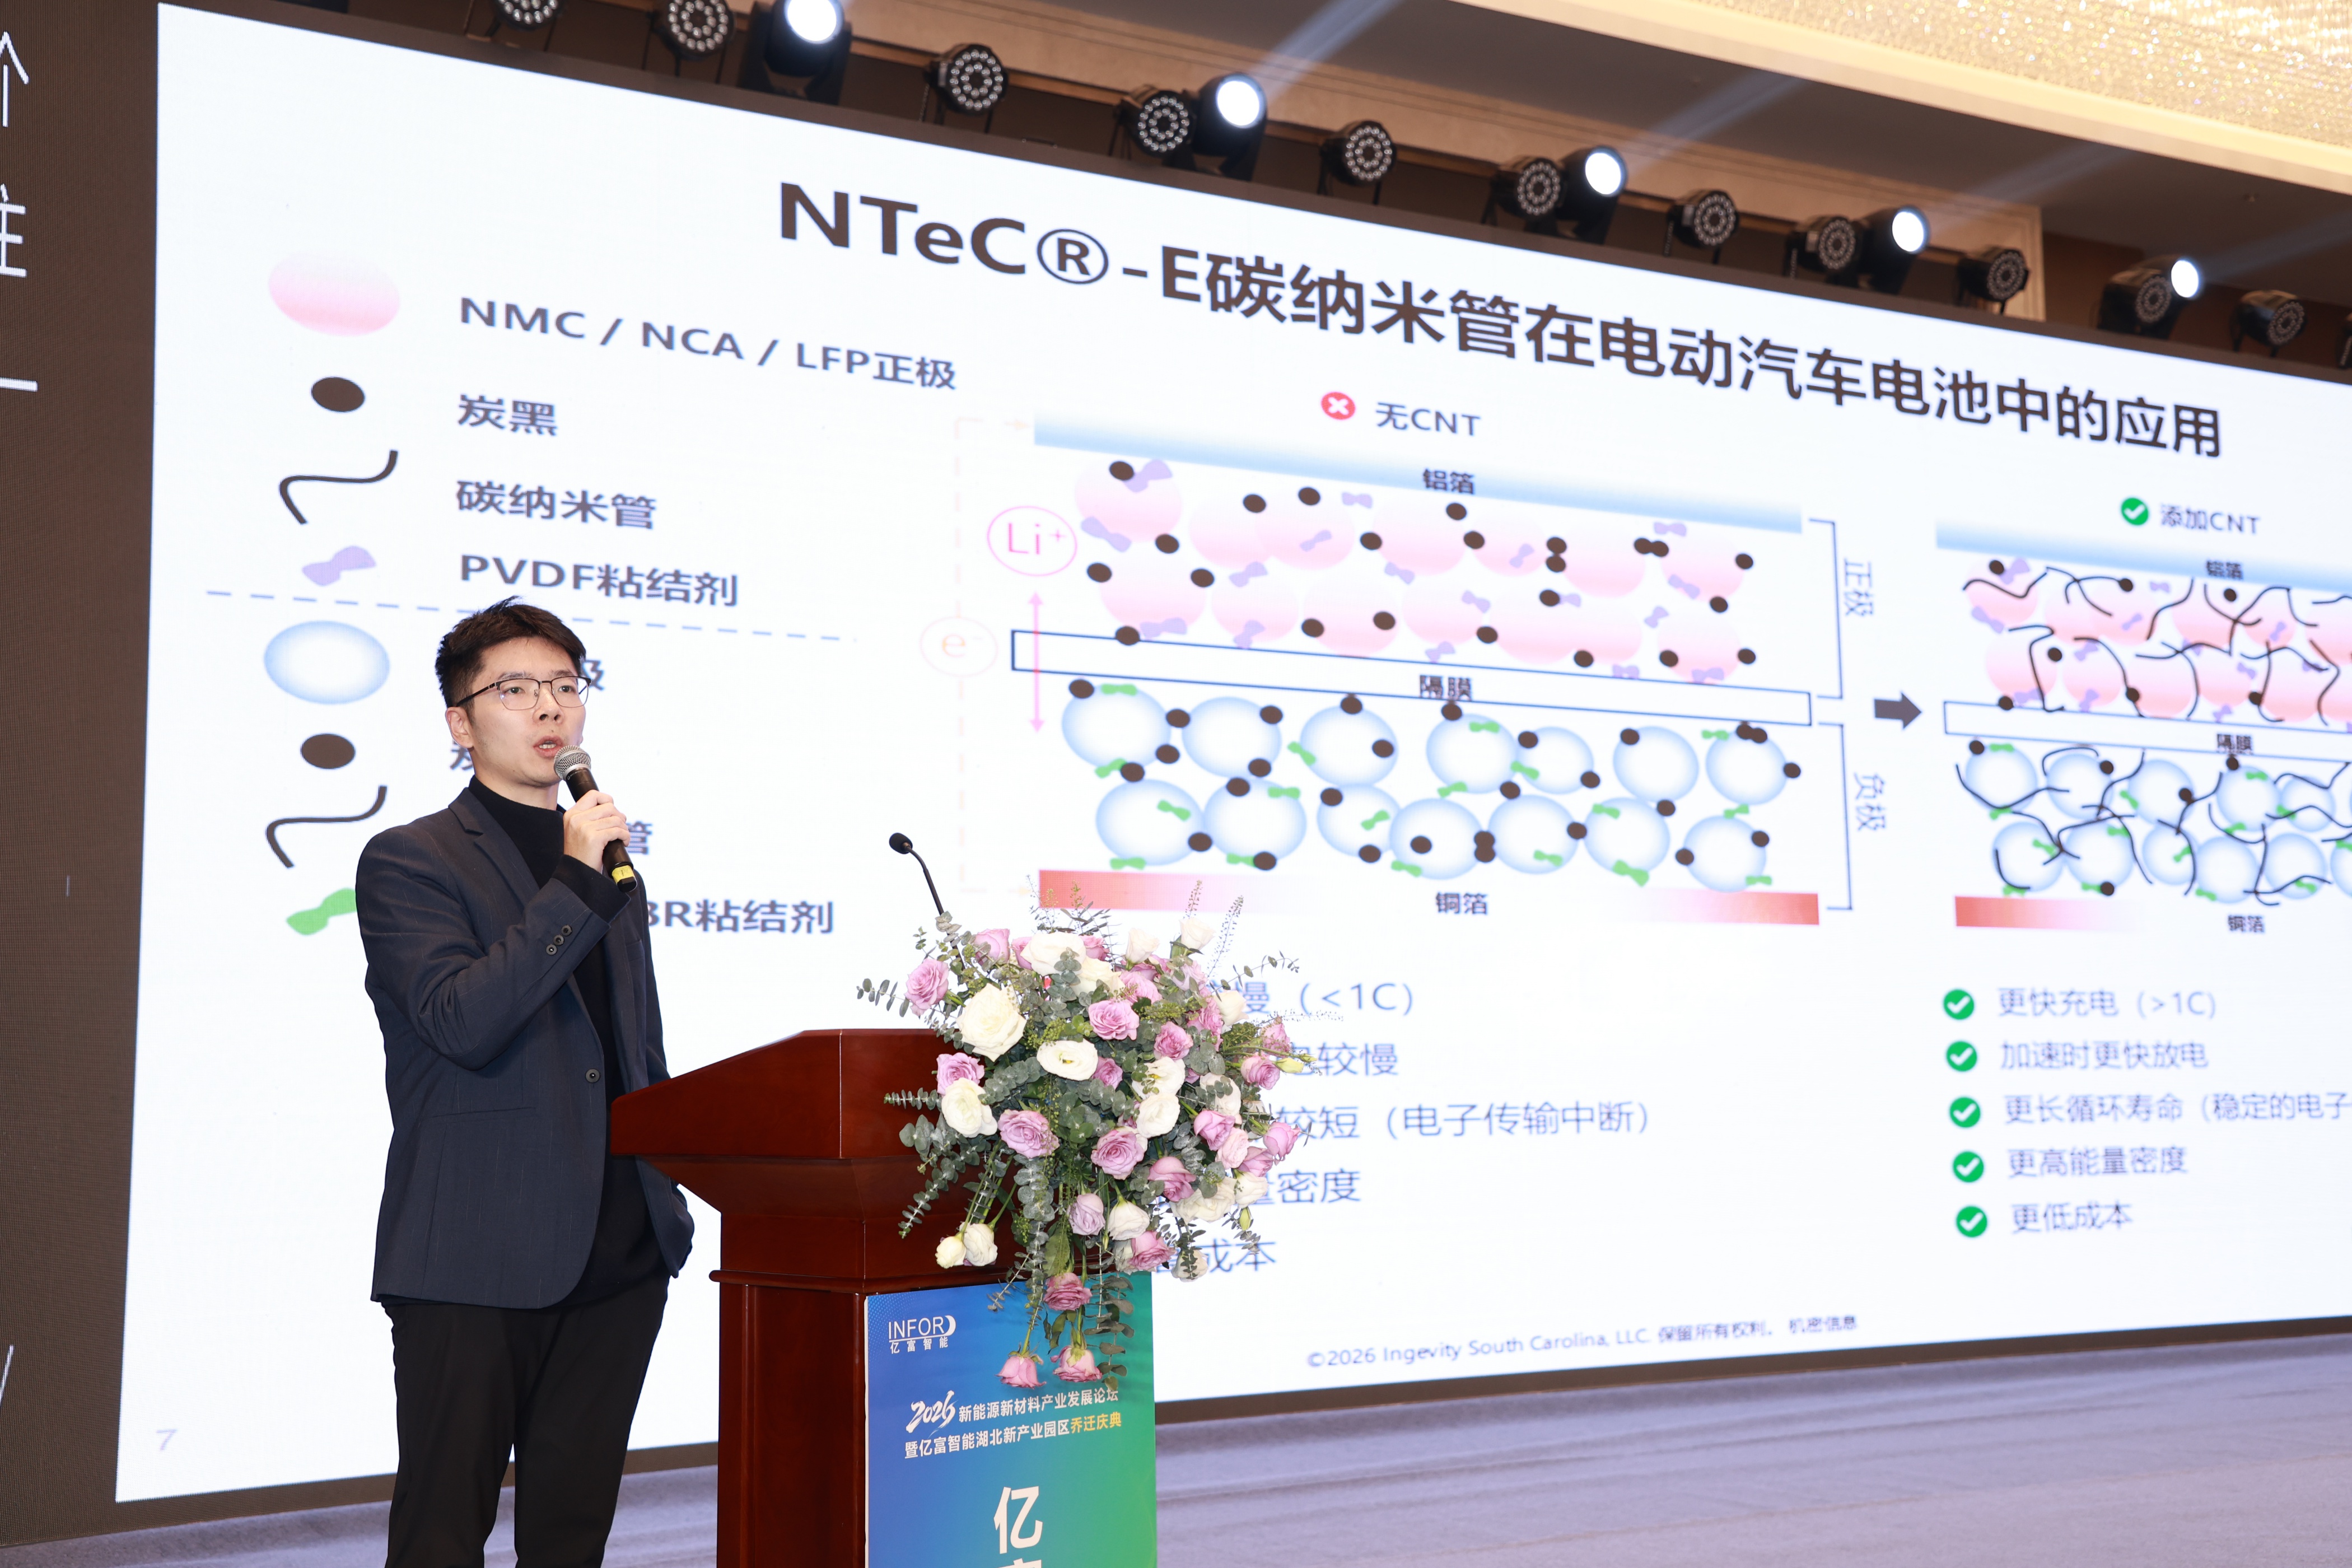
Dr. 동희전원 배터리, 소형 소비자 배터리, 2Ah 다층 소프트 팩 배터리 장기 사이클 시나리오 및 실리콘 탄소 양극 시스템에 NTeC®-E 탄소 나노튜브를 적용하는 방법이 차례로 소개되었습니다. 카보네이트전해질과 에테르 전해질에서 인게비티 하드카본의 성능을 각각 설명하고, 위 시나리오에서 회사 제품의 핵심 장점을 설명하여 현장에 있는 손님들이 제품 성능을 직관적으로 느낄 수 있도록 했습니다.
발표주제: 아프리카의 신에너지 시장 진화, 자원부족 및 기회 추적
발표자: 통지대학교 환경대학 Li Fengting
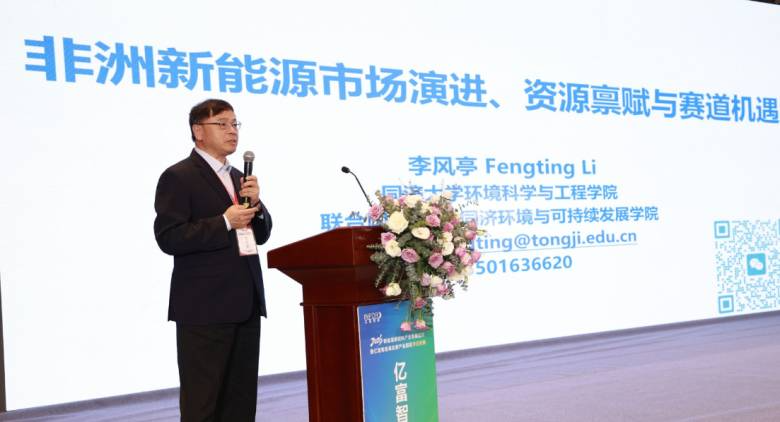
Li Fengting 교수는 아프리카의 미래 에너지 수요 성장 잠재력이 상당하고 현지 자동차 인구가 낮으며 자동차 시장의 성장 여지가 넓다고 언급했습니다. 광물자원 측면에서 아프리카는 세계의 중요한 광물기지이다. 백금족 금속과 코발트 매장량이 상당하며, 망간, 보크사이트, 흑연, 리튬 자원도 중요한 비율을 차지합니다. 아프리카는 백금, 코발트, 망간 등 전 세계 광산 생산에서 선도적인 위치를 차지하고 있으며, 주요 광물의 전 세계 공급을 위한 중요한 지원 지역입니다. 그 중 코발트는 탁월한 공급 위치를 차지하고 있으며, 구리의 중요성은 계속 높아지고 있습니다. 2000년부터 2024년까지 아프리카의 전 세계 코발트 생산량 점유율은 약 36%에서 77%로 증가했으며, 구리 생산량의 전 세계 점유율은 약 3.5%에서 18.4%로 증가했습니다.
연설 주제: 탄소 제약에서 탄소 자산까지 - 친환경 전기를 넘어선 배터리 소재를 위한 탄소 감소 경로 및 탄소 음성 소재 시스템
연사: Jiangsu Green Carbon Nanotechnology 회장 Song Weining
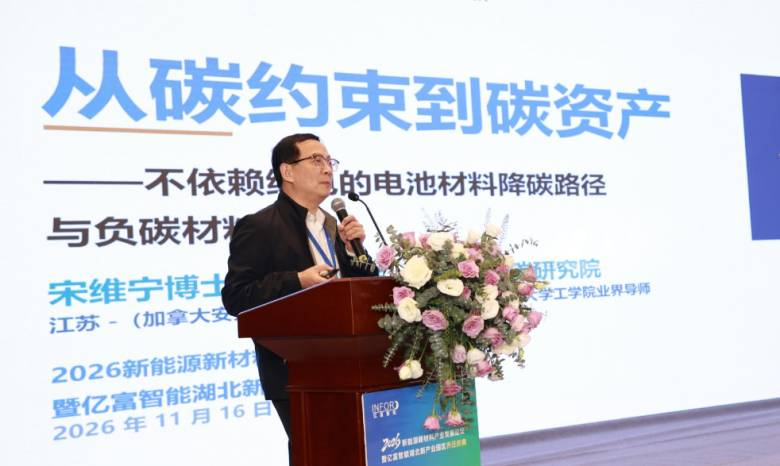
Song Weining은 CBAM이 2026년에 공식적으로 부과될 예정이며, 기준을 초과하는 배터리는 2028년부터 금지될 것이라고 언급했습니다. 관문은 닫혔지만 녹색 전력 공급은 여전히 부족합니다. 배터리 셀의 탄소 발자국 중 물질은 48%~62%를 차지하며 녹색 인증서는 검증을 통과할 수 없습니다. 이를 위해 우리는 '차별화된 책임 지수'(RDI)를 혁신적으로 제안합니다. 즉, 1인당 탄소 배출량에 대한 미국의 역사적 책임은 중국의 6.0배, EU 27개국의 책임은 3.2배입니다. 탄소는 CO2 전환 피라미드와 유럽의 공정한 가격 책정 경로를 통해 자산으로 전환될 수 있습니다. 탄소 제한은 벌금이 아닙니다. 회계가 정리되고 자재가 교체되고 규칙이 공정하게 협상되면 자산으로 전환될 수 있습니다.
11월 17일 초청연설
글로벌 특별세션 2
발표주제: 대규모 양산 원년의 양극재: C&M 중국-말레이시아 그룹의 세계화 실천 및 신에너지 사라왁 정착 프로젝트에 대한 연구
연사: C&M중국 말레이시아 그룹 회장 Jackyang
C&M 중국 말레이시아 그룹 회장 Jack Yang은 "대규모 양산 첫 해의 양극재: C&M 중국 말레이시아 그룹의 세계화 실천 및 투자 신에너지 사라왁 정착 프로젝트"라는 주제를 공유했습니다. 그는 ASEAN의 신에너지 레이아웃에서 중국-말레이시아 그룹의 최전선 경험을 결합하여 양극재 해외 수출, 현지화 제조 및 지역 협력에 중점을 두고 중국 신에너지 산업 체인의 세계화에 대한 경로와 생각을 논의했습니다.
강연주제 : 인도네시아 배터리산업 체인의 현황과 기회
발표자 : Shanhaitu 창립자 Zhang Ping
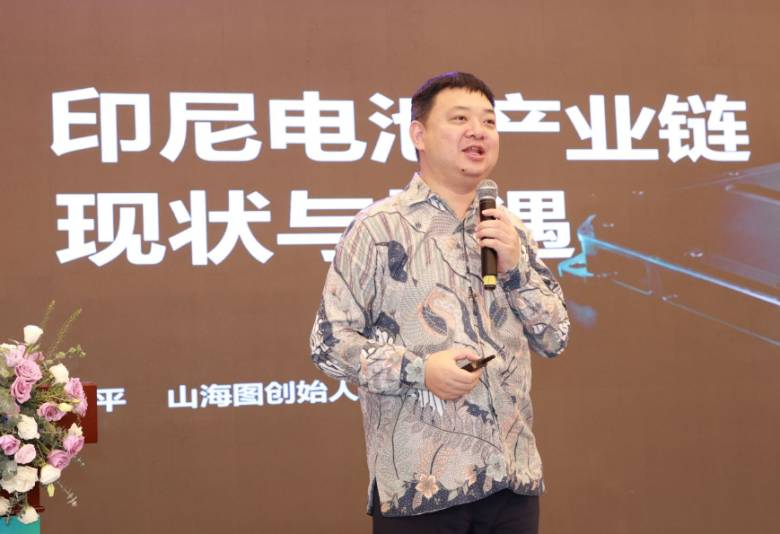
Zhang Ping은 인도네시아 배터리 산업 체인의 개방 여부, 인도네시아 내 중국 투자 기업의 산업 체인 배치, 중국 투자에 대한 인도네시아의 태도 및 장려 정책, 투자 기회 등 네 가지 주요 측면에 대해 공유했습니다. Zhang 씨는 중국 자금을 지원받는 기업이 니켈 광석에서 배터리 재활용에 이르기까지 완전한 산업 체인을 구축하여 업스트림에서 전체 생산, 미드스트림에서 생산 능력을 높이고 다운스트림에서 막 시작하는 패턴을 보여주고 있다고 언급했습니다. 인도네시아는 중국 투자에 대해 관대한 정책 지원과 경제특구 투자 인센티브를 제공했으며 '중국 기술 + 자본' 모델의 시장 진입을 환영했습니다. 핵심 방향은 인도네시아의 현지 니켈 자원과 토지 산업을 유지하는 것입니다. 현지화 요구사항 TKDN은 정책적 인센티브를 누릴 수 있는 티켓일 뿐만 아니라 업계 내 적자생존의 문턱이기도 합니다. 2027년 1월은 중요한 분수령이다. 현지 셀 생산이 불가능할 경우 기본적으로 60% 국산화 요건을 충족하기 어려울 것이다. 현지화는 추가 비용이 아니라 시장 접근을 위한 엄격한 조건입니다. 경로를 명확히 하지 못하고 TKDN 표준을 실제로 달성할 수 없는 기업은 인도네시아 시장 진출에 적합하지 않습니다.
연설 주제: 새로운 글로벌 리튬 배터리 트렌드 하에서 호주가 가는 길: 기회, 과제 및 대응
발표자: AlliVolt Tech
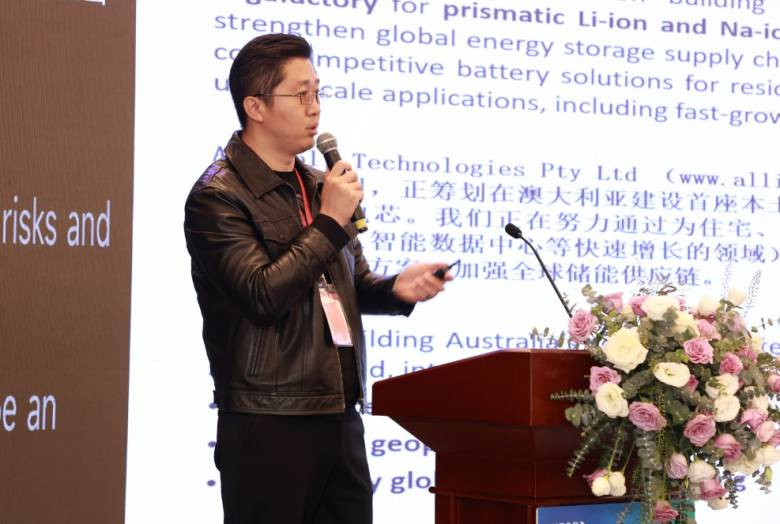
AlliVolt Tech 창립자 Zhang Wei 박사는 "새로운 글로벌 리튬 배터리 트렌드 하에서 호주가 가는 길: 기회, 과제 및 대응"이라는 주제를 공유했습니다. 그는 중국과 호주의 이중 기지 관행을 바탕으로 호주가 '리튬 광석 판매'에서 현지 배터리 셀 제조 및 그리드 연결 에너지 저장으로 전환하고 있다고 지적했습니다. 그는 건식 공정, 자동화된 생산 라인 및 AI-BMS에 중점을 두고 중국 배터리 체인이 호주로 해외 진출하기 위한 문턱과 획기적인 아이디어를 체계적으로 해체했습니다.
발표주제: 러시아 신에너지 현황 및 전망
연사: 모스크바 전력 에너지 연구소(MPEI) 러시아 신에너지 분야 전문가인 Vitaly Govorov
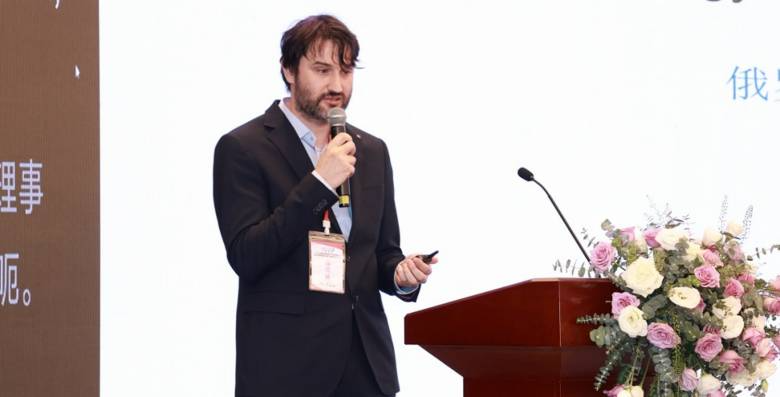
Vitaly Govorov는 "러시아 신에너지: 현재 상황 및 전망"이라는 주제를 공유했습니다. 그는 러시아의 자원 보유와 산업 현실을 결합하여 에너지 안보, 전기 운송 및 로컬 배터리 시스템에서 에너지 저장의 배치 논리를 분석하고 재료, 장비 및 녹색 에너지 체인 분야에서 중국과 러시아 간의 협력 공간을 기대했습니다.
연설 주제: 유럽과 미국의 신에너지 시장의 논리적 진화: "제품 경쟁"에서 "정체성 준수"까지
연사: Zhou Yuanyuan, Green Energy Origin Technology(GEO) 마케팅 이사
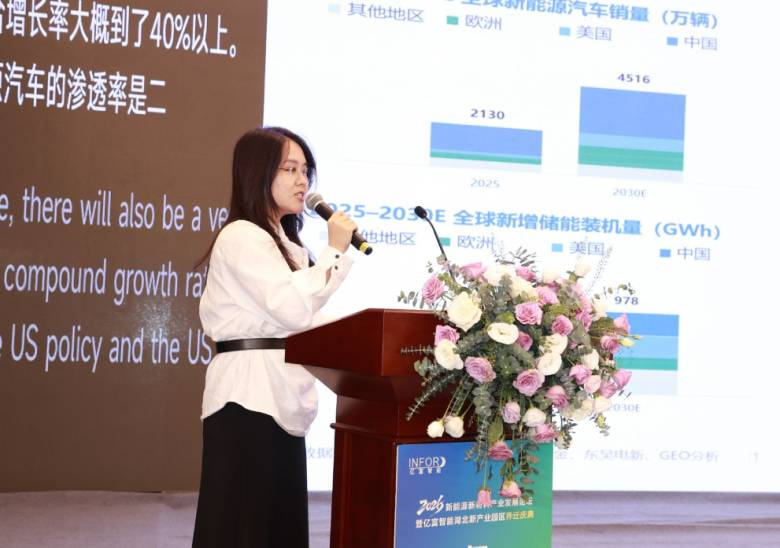
Zhou Yuanyuan은 중국이 여전히 세계 최대의 신에너지 시장이지만 향후 5년 내에 유럽과 미국 시장이 업계에서 가장 큰 성장에 기여할 것이라고 언급했습니다. 유럽의 전기 자동차와 에너지 저장 부문은 동시에 빠르게 성장하고 있습니다. 미국 전기 자동차 시장이 단기적인 압박을 받고 있는 동안 에너지 저장 트랙은 폭발적인 성장을 경험하고 있습니다. 미국 시장은 세 가지 진입 장벽을 설정했습니다. 즉, 관세에 의존하여 완제품 수입을 제한하는 것, PFE 규정에 의존하여 기업 자격을 제한하는 것, MACR을 통해 공급망을 통제하는 것입니다. 규정 준수는 보조금 신청을 위한 전제 조건일 뿐만 아니라 미국의 주요 주류 고객과 연결하기 위한 필수 요구 사항이기도 합니다. 관련 법안에서는 높은 세액 공제를 규정하고 있지만 기업이 보조금을 받기 위한 핵심 전제 조건은 PFE 자격 준수 검토를 통과하는 것입니다.
유럽 시장은 점진적인 규칙을 통해 산업 현지화를 촉진합니다. 먼저 현지 공급 요구 사항을 제안한 다음 점차적으로 규정 준수 검토를 강화합니다. 현재 유럽과 미국의 배터리 셀 생산 능력 국산화 과정이 지속적으로 가속화되고 있지만, 업스트림 리튬 배터리 소재의 현지 공급에는 여전히 큰 공급 격차가 있습니다. 유럽과 미국의 정책 제약과 보조금 인센티브의 이중 효과로 인해 배터리 셀의 현지 생산 능력은 폭발적인 성장을 가져올 것이며 업스트림 지원 재료에 대한 특정 수요가 형성되었습니다.
강연주제 : 유럽 신에너지 시장 현황 및 관련 정책
발표자 : Axens 사업부장 Zhang Yifu
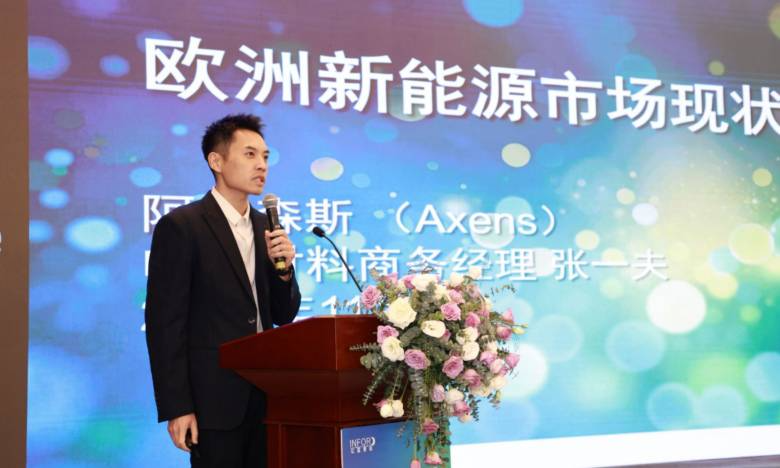
Zhang Yifu는 유럽이 점차 중요한 전기 자동차 시장으로 성장하고 있으며 앞으로 양극재에 대한 수요가 높아질 것이라고 말했습니다. 유럽 양극재 트랙에서는 LFP 보급률이 지속적으로 증가하고 있으며, 상용차 수요도 빠르게 증가하고 있다. EU 배터리 재활용 시장에는 구조적 용량 격차가 존재하며, 초기 배치 기업이 선점자 우위를 점할 것으로 예상된다. 전고체전지는 잠재력이 무궁무진하다. 2040년까지 황화물 전고체 배터리 시장 규모는 약 140억 유로, 전체 배터리 시장의 약 4%를 차지할 것으로 추산된다.
리튬배터리 특별게스트 연설
발표주제: 사이클론 이후의 신에너지 자동차 개발 현황과 6가지 구조적 혼란
발표자: Peng Jianbin
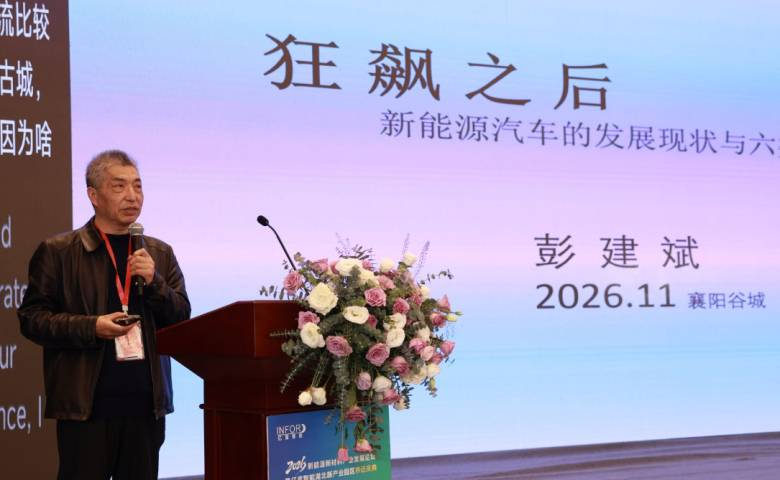
Peng Jianbin, Dongfeng Motor Co., Ltd.의 전 수석 엔지니어는 중국의 신에너지 산업이 세계의 약 60%를 차지하는 6,200만 대 이상의 누적 판매량으로 글로벌 지배적 위치를 확립했다고 지적했습니다. 보급률이 50%를 초과한 후 업계는 주류 발전의 새로운 단계에 진입했으며 수출이 두 번째 성장 엔진이 되었습니다. 그러나 업계는 현재 가격, 계정 기간, 선전, 데이터, 애프터마켓, 개념 혁신 등 다양한 테스트를 진행하고 있으며 이로 인해 과잉 생산, 균질화(거짓 혁신), 가격 전쟁, 마케팅 혼란 등 심각한 조정 압력이 촉발되었습니다. 이익의 질이 가장 큰 단점이 되었습니다. 업계 매출은 계속 증가하지만 이익은 계속 감소하고 있습니다.
이러한 배경에서 시장지향적 청산과 동시에 정책시정(인터뷰, 준법지침 발간, 물가법 개정 등)이 추진되고 있다. 향후 5년 동안 업계는 순수 가격 경쟁 단계에서 벗어나 새로운 생산성과 정도 혁신 중심의 경쟁 사이클로 전환하게 될 것입니다. 주류 자동차 회사의 수가 크게 줄어들 수 있으며, 산업 체인과 산업 생태계는 큰 파도를 경험하고 점차 합리성으로 돌아올 것입니다.
발표주제: 리튬인산철 소재 기술개발과 산업경쟁 패턴
Speaker: Professor Hu Guorong of Central South University
Professor Hu pointed out that the cathode material is the core key material of lithium-ion batteries, which determines the performance and cost of lithium-ion batteries. Lithium iron phosphate has now become the mainstream cathode material for power and energy storage batteries due to its cost and safety advantages. As power and energy storage batteries require higher and higher energy density, high compact density lithium iron phosphate will be the mainstream development direction in the future.
In order to solve the fast charging and low-temperature performance of lithium batteries, high-rate lithium iron phosphate is also an important research direction in the future; 인산철리튬 생산기술 경로는 다양화와 공존한다. The future development of lithium iron phosphate requires technological upgrades from raw materials, production processes and key production equipment to significantly reduce production costs and improve product performance. The competitive landscape of the lithium iron phosphate industry has formed that the strong will always be strong, with further improvement in concentration, accelerated technological iteration, and development in upstream resource extension and internationalization.
Speech topic: Deeply cultivate the source innovation of manganese-based materials and build new solutions for small power batteries
Speaker: Wang Zhengwei, Vice President of Phylion Power Supply
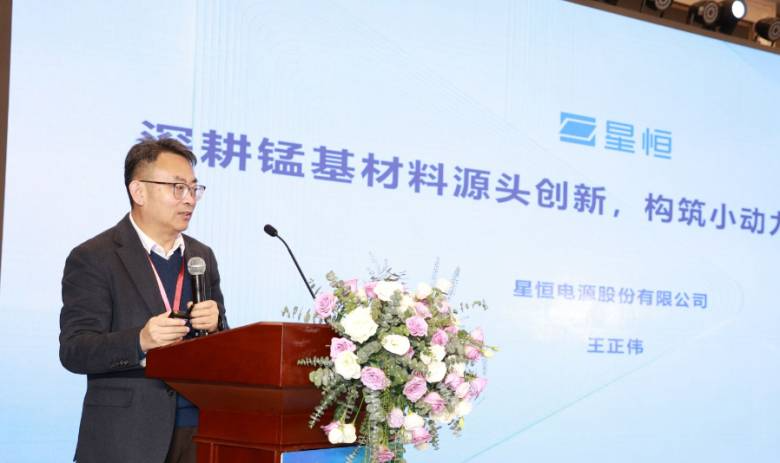
Wang Zhengwei는 전기 자전거 및 전기 오토바이 산업의 새로운 규제로 인해 배터리 안전성과 성능에 대한 요구 사항이 더욱 높아졌으며 비용, 안전성 및 전기화학적 성능 측면에서 시장 진입 장벽이 크게 높아졌다고 말했습니다. 현재의 기존 망간 기반 시스템 배터리는 새로운 산업 표준을 충족하기 어렵습니다. 삼원 재료를 통합하여 최적화하면 비용이 증가하고 추가적인 안전 위험이 발생합니다. 따라서 업계에서는 망간 기반 배터리의 전반적인 성능을 향상시키고 단말 응용 요구 사항에 적응하기 위해 고성능 망간 기반 양극재 개발이 시급합니다.
자사 개발한 고온 고상 공정을 이용해 산화철망간을 합성해 고성능 리튬철망간인산염을 제조할 수 있다. 고엔트로피 도핑 전략과 결합된 이 공정은 망간 기반 소재 결정의 밀도, 구조적 안정성 및 전기화학적 성능을 효과적으로 향상시킬 수 있으며, 고성능 망간 기반 음극 소재의 연구 개발을 위한 실현 가능한 경로를 제공합니다.
발표주제: 탄소나노튜브의 효율적인 분산과 리튬이온 배터리에의 응용
발표자: Dazhan Nano의 Zhou Quanzhu 박사
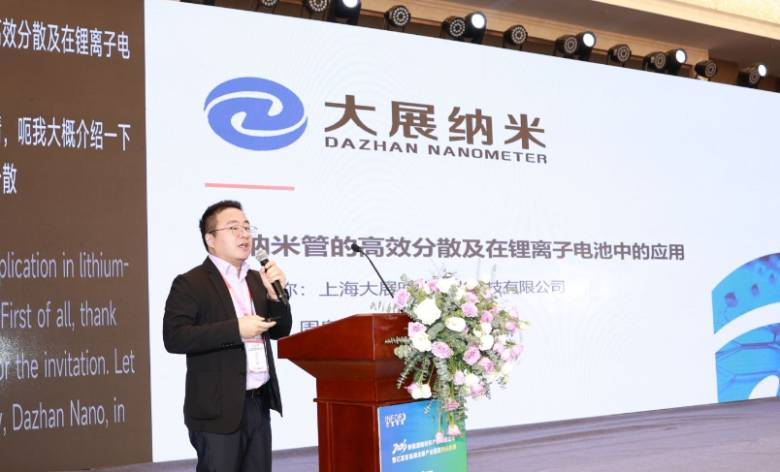
Zhou 박사는 리튬 배터리 산업의 전체 규모가 계속해서 확장되고 있으며 구조가 에너지 저장 쪽으로 기울어져 있다고 지적했습니다. 탄소 나노튜브 전도성 슬러리는 빠른 충전과 실리콘 기반 양극의 침투로 인해 부피 증가와 구조적 업그레이드의 이중 추진력을 얻습니다. 재고 측면에서 탄소나노튜브 슬러리는 계속해서 파워 배터리에 침투하고 있으며 2027년에는 파워 배터리 전도성 재료의 70%를 차지할 것으로 예상됩니다. 나트륨 배터리와 실리콘-탄소 양극의 개발도 안정적인 수요를 가져왔습니다. 점진적인 측면에서, 배터리 산업은 실리콘-탄소 양극의 급속한 증가와 전고체 배터리의 점진적인 증가로 인해 TWh 시대에 진입했으며, 이는 탄소 나노튜브 전도성 제의 성장 공간을 계속 열어줄 것입니다.
나트륨전기 특별초청연설
발표주제: 나트륨이온전지 기술 발전과 기회
발표자: 왕전보 하얼빈공업대학교 교수
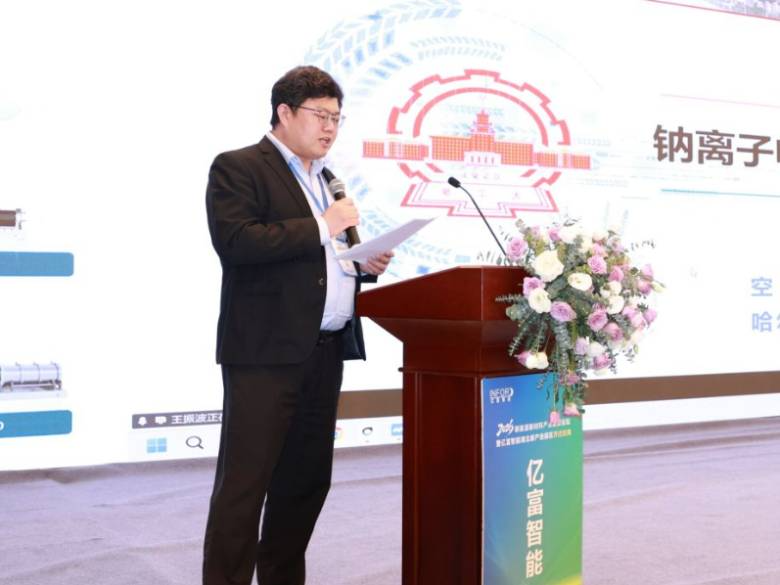
Wang Zhenbo는 나트륨 이온 배터리 시장이 각 부문이 수십억에서 수백억에 달하는 광대한 공간을 갖고 있으며 주로 광전력과 에너지 저장이라는 두 가지 주요 방향으로 나누어진다고 예측합니다. 광전력은 2륜/3륜/4륜 저속 차량, 지게차, 로봇 및 기타 시나리오를 포괄합니다. 국내 전기 자전거, 4륜 저속 전기 자동차, 지게차는 보유 및 판매 기반이 크며 테이크아웃 및 속달 라이더 그룹도 안정적인 수요를 가져옵니다. 에너지 저장 시나리오에는 태양광 에너지 저장 장치, 5G 기지국, 풍력 및 태양광 가로등, 휴대용 비상 전원 공급 장치, 풍력 및 태양광 발전소용 에너지 저장 장치 지원, 데이터 센터 백업 전원 공급 장치 등이 포함되며 다운스트림 지원 장비에 대한 수요가 많고 성장 잠재력이 뛰어납니다.
발표주제: 인산계 폴리음이온 나트륨이온전지의 발전과 과제
발표자: 차오위량(Jiana Energy) 회장
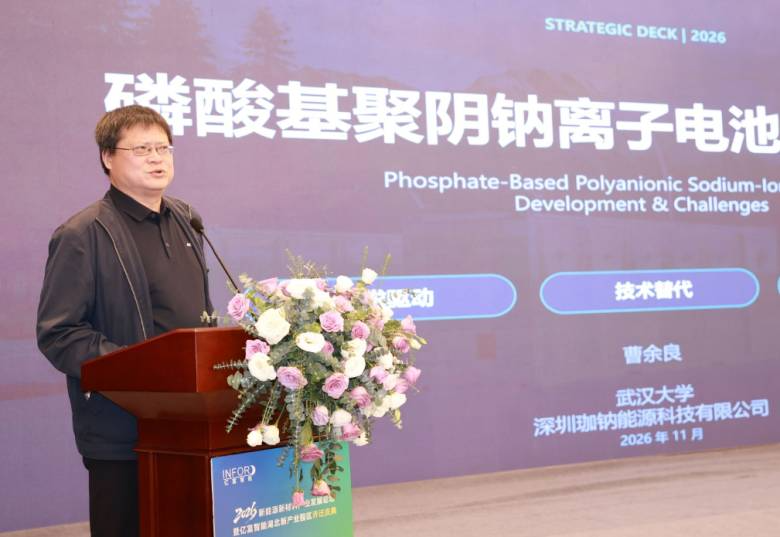
차오위량폴리음이온계 나트륨이온전지의 장점은 원료인 나트륨, 철, 인 등 자원이 제한되지 않고, 재료구조가 안정적이며, 열안정성이 좋고, 수명이 길고, 안전성이 높으며, 무전력 저장을 지원하고, 운영 및 유지관리 비용이 낮다는 점으로 지적된다. 그러나 에너지 밀도가 낮고, 시스템 비용과 제조 공정을 최적화해야 하며, 캘린더 수명과 실제 안전성을 지속적으로 검증해야 하며, 재료의 대규모 생산 및 자원의 효율적인 사용과 같은 문제도 극복해야 하는 등 많은 과제에 직면해 있습니다.
연설 주제: NFS 및 NFPP의 응용 부문 및 상용화 구현
연사: Nayuan Technology 최고 브랜드 책임자 Shen Haoyan
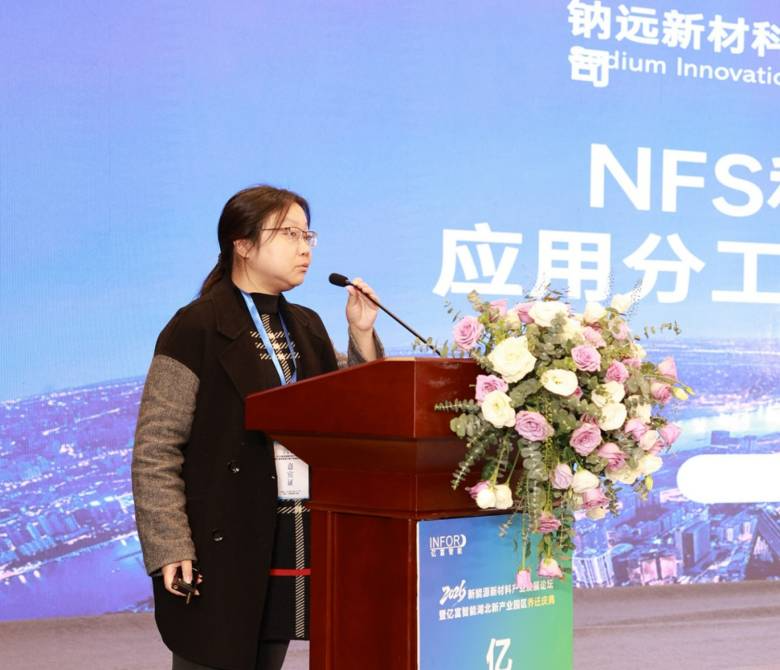
Shen Haoyan은 NFS 배터리가 저비용, 높은 안전성, 높은 속도, 쉬운 재활용 및 넓은 온도 범위의 특성을 가지고 있다고 지적했습니다. 다양한 시나리오에 적합하며 특히 가격에 민감한 애플리케이션에 적합합니다. 주요 적용 방향은 경전력(고속충전, 저가, 안전성), 특수전원(순간방전, 고안전성), UPS/스타트스톱 전원(저온, 고율방전 지원), 풍력·태양광·수소 에너지 협업을 통한 그린에너지 지원 시나리오 등 4가지 카테고리로 구성된다.
NFPP 배터리는 긴 사이클, 넓은 온도 범위 및 코어 적응성을 특징으로 합니다.대용량 에너지 저장장치 및 AIDC두 가지 주요 시나리오: 에너지 저장 목적은 풍력 및 태양광 발전 변동을 원활하게 하기 위해 매우 긴 사이클 수명에 의존하며, 넓은 온도 범위 이점은 고산 지역의 에너지 저장에 적용할 수 있습니다. AIDC 시나리오는 열 폭주 위험이 낮으며 컴퓨팅 전력 센터의 점프 충격 부하를 견딜 수 있습니다.
연설주제 : 나트륨이온전지 산업현황 및 하드카본 음극재 기술
발표자: Wang Baofeng, 상하이전력대학교 교수
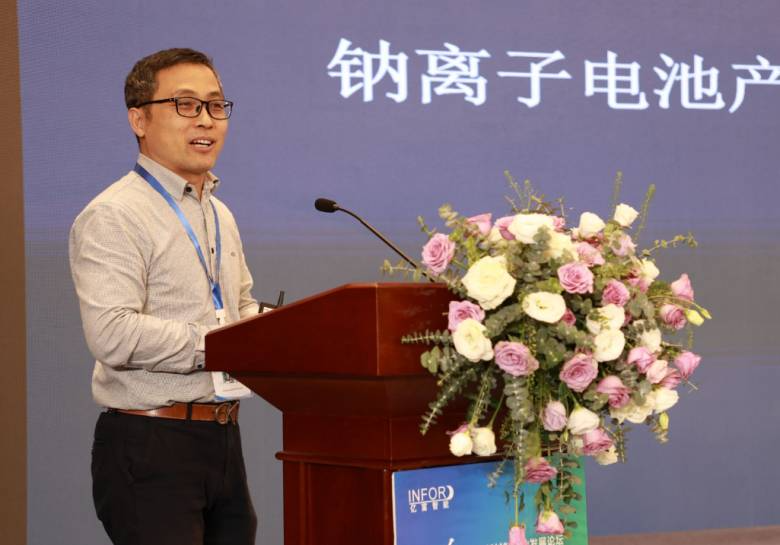
Wang 교수는 에너지 저장이 나트륨 이온 배터리의 가장 중요한 응용 시나리오이자 가장 큰 수요 기둥이라고 지적했습니다. 대규모 에너지 저장 시스템은 안전성, 넓은 온도 범위, 긴 수명 및 경제성에 대한 높은 요구 사항을 갖고 있으며 이는 나트륨 전기의 장점과 완벽하게 일치합니다. 나트륨 전기는 본질적으로 안전하고 저온에 강할 뿐만 아니라 수명이 매우 길고 수명주기 비용 측면에서도 상당한 장점이 있습니다. 지속적인 벤치마크 사업 추진으로 에너지저장 분야 나트륨 전력 보급률은 2030년까지 13%에 이를 것으로 예상된다.
많은 기관에서 미래 시장 규모에 대해 낙관적인 전망을 내놓고 있다. 종합해보면, 2026년은 나트륨 전력 출하에 있어 중요한 성장 기간이 될 것입니다. 장기적으로 전 세계 나트륨 전력 출하량은 2030년까지 500GWh를 넘어 거대한 시장 공간에 도달할 것으로 예상됩니다.
발표주제: NFS 나트륨이온전지 양극재 기반 배터리 연구개발 및 산업화
발표자: 량광촨 허베이이공대학교 교수
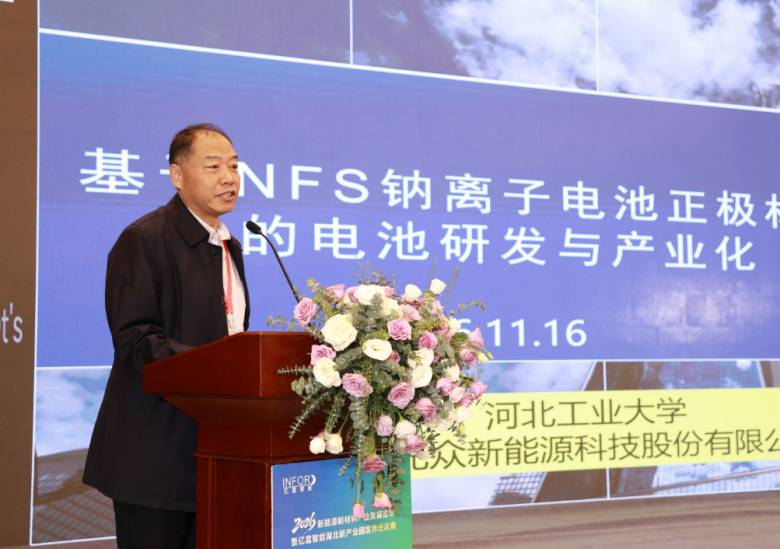
Liang 교수는 황산제이철나트륨(NFS)이 나트륨 전기의 가장 저렴한 음극 경로라고 지적했습니다. 원료가 충분하고 가격이 저렴합니다. 방전 곡선은 3전원 시스템에 적합합니다. 산업 체인은 기본적으로 완전하며 비용 절감 잠재력이 상당합니다. 황산염 시스템은 자원이 충분하고 비용이 저렴하며 전압 곡선이 우수한 나트륨 전기의 중요한 방향입니다. 그러나 그램 용량과 에너지 밀도는 약하고 프로세스는 여전히 반복되어야 합니다. 3년 안에 생산능력이 10만톤을 넘어설 것으로 예상된다. 저렴한 나트륨 전기는 납산, 바닥 장착형 2륜/3륜 저속 차량, 지게차, 휠체어, 농업 및 정원 전기 장비를 대체할 수 있습니다.
종합특별게스트연설
발표주제: 나트륨전고체전지의 연구개발과 경로 탐색
발표자: Tang Yougen, Central South University 교수
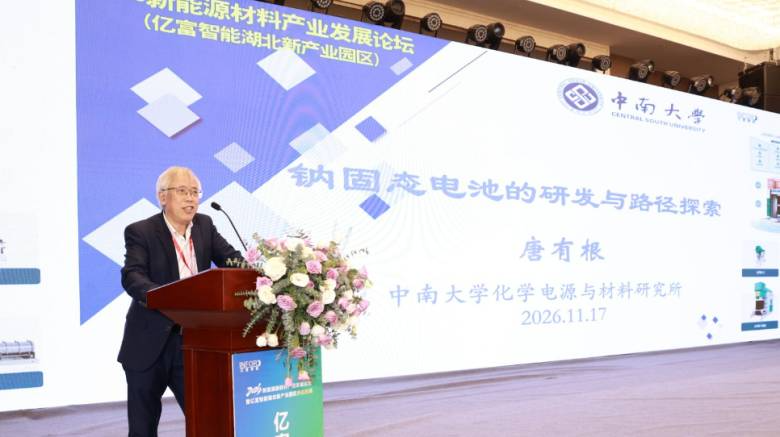
Tang 교수는 전고체 나트륨 이온 배터리가 높은 배터리 안전성을 보장하면서 높은 에너지 밀도를 달성할 수 있으며 나트륨 이온 배터리의 궁극적인 기술 경로라고 지적했습니다. 전고체전지 상용화의 관건은 높은 상온 이온전도도, 높은 유연성, 높은 기계적 강도, 높은 전극 안정성을 동시에 갖춘 전고체 전해질 시스템의 개발이다. 각 유형의 나트륨 이온 배터리 양극 및 음극 재료에는 고유한 장점과 단점이 있으며, 복합 재료 설계를 통해 성능 최적화를 달성할 수 있습니다. 전극, 전해질 및 전극의 고체-고체 계면 적응성을 지속적으로 개선하는 것은 전고체 배터리 기술 개발의 핵심 과학적 문제입니다. 전고체 나트륨 배터리 기술은 아직 초기 단계이지만 높은 에너지 밀도와 높은 안전성을 결합한 장점으로 인해 대규모 에너지 저장 장치와 하이브리드 및 순수 전기 자동차에 큰 응용 가능성을 가지고 있습니다.
연설 주제: PEO 기반 무기 산화물 세라믹 고체 전해질 및 전고체 배터리에 관한 연구
연사: 중국 전자 과학 기술 대학 Liu Xingquan 교수
Liu 교수는 증류기 입자를 사용하여 나트륨 저장 경질 탄소 음극 재료를 제조하는 것이 가능하지만 다양한 유형의 증류기 입자 및 제조 공정을 사용하면 생성된 재료의 성능이 다양하다고 말했습니다. 그중 은 도핑은 하드 카본의 가역 비용량을 향상시킬 수 있지만 개선은 제한적이며 속도 성능에 대한 개선 효과는 더욱 두드러집니다. 실리콘 도핑은 하드 카본의 가역 비용량, 특히 사이클 성능과 고속 성능의 향상을 크게 향상시킬 수 있습니다. 경질탄소에 NaFe₅O₈를 혼합한 후 가역 비용량도 크게 향상시킬 수 있지만 사이클 성능과 속도 성능의 향상은 제한적이지만 속도 용량 회복 성능은 좋습니다. 동시에 증류기 곡물 전구체의 처리 공정과 탄화 매개변수를 조정하여 증류기 곡물 기반 하드 카본의 나트륨 저장 성능을 더욱 최적화할 수 있습니다. 또한, 사탕수수 사탕수수 바이오매스 유래 경질 탄소와 증류기 곡물 바이오매스 경질 탄소 사이에는 본질적인 차이가 있습니다. 전자의 종합적인 성능은 아스팔트 기반의 하드 카본에 가깝습니다.
연설 주제: 인산철 리튬 공급 및 분쇄 공정, 공정 메커니즘 및 장비 선택
연사: Liu Hanyun, Xingchen Lithium Energy 총책임자
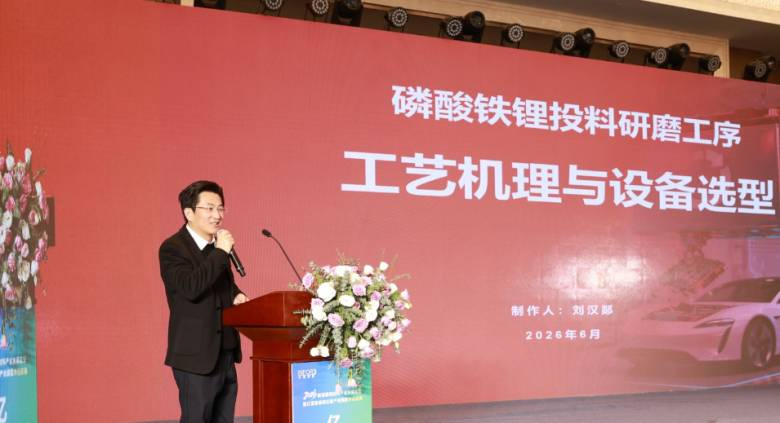
Liu Hanyun은 작업 원리, 프로세스 흐름, 프로세스 메커니즘, 품질 관리 포인트 및 요구 사항, 프로세스가 제품 성능에 미치는 영향을 현장에서 자세히 소개했습니다. 또한 장비 선정 및 선정 아이디어에 대해 설명하고, 공정관리부터 장비 매칭까지 사료분쇄 공정의 전체 핵심 내용을 체계적으로 정리했다.
연설 주제: 리튬 배터리 재활용 지능형 장비 및 시스템
연사: Beichen Advanced Recycling Technology(칭다오) 기술 관리자 Feng Yi, 중국 광산 기술 대학 광물 처리 공학 박사
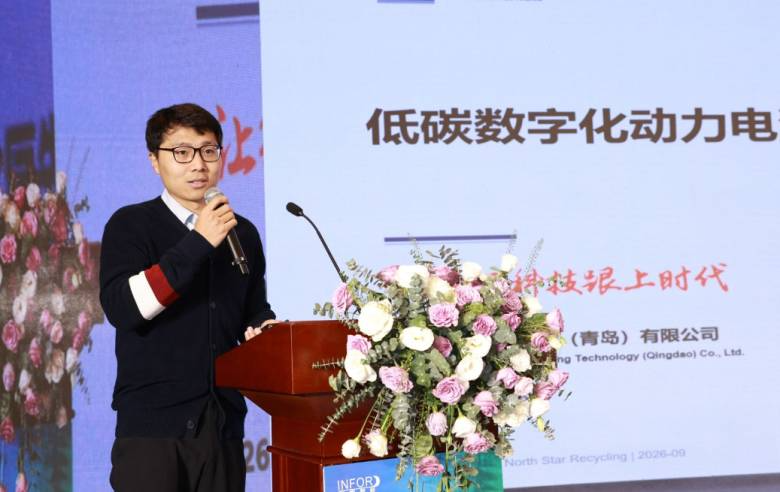
Feng Yi전처리 공정의 안전 및 환경 위험에 중점을 두고 전체 배터리 재활용 공정의 기술 레이아웃, 전처리 공정 및 장점을 소개했습니다. 다양한 기술 경로의 안전성, 환경 영향, 에너지 소비 및 탄소 배출의 차이를 비교했습니다. 습식 제련 공정 흐름과 그에 따른 장점도 설명되었으며, 프론트엔드 전처리부터 백엔드 습식 제련까지 배터리 재활용의 기술적 솔루션과 친환경 및 저탄소 차이가 완전히 정리되었습니다.
이 시점에서 2026년 신에너지 소재 산업 발전 포럼과 Yifu Intelligent Hubei New Industrial Park의 집들이 축하 행사가 성공적으로 마무리되었습니다!
구청에 모이신 모든 분들께 감사드립니다. 다음에 또 만나요!
2026년 11월 17일, Yifu Intelligent가 주최하고 Shanghai Nonferrous Metal Network(SMM)이 공동 주최하고 Central South University가 공동 주최하고 Gucheng County People's Government의 지원을 받는 2026년 신에너지 및 신소재 산업 개발 포럼과 Yifu Intelligent Hubei New Industrial Park 이전 축하 행사가 후베이 Yifu New Park에서 성공적으로 마무리되었습니다!
Yifu 지능형 후베이 신산업 단지 이전 행사가 성공적으로 완료됨에 따라 하루 반 동안 진행된 포럼 일정도 공식적으로 종료되었습니다. 이번 행사에는 국내외 업계 리더, 전문가, 학자, 고위 실무자 약 30명이 참석해 참가자들에게 수준 높고 유익한 산업 아이디어의 향연을 선사했습니다. 행사장은 귀빈들로 가득 찼으며, 전 세계 산업 체인 종사자들이 현장으로 달려와 귀빈들의 산업에 대한 깊은 통찰력을 들었습니다.
참석자들은 글로벌 신에너지 공급망의 새로운 패턴을 기반으로 중국, 일본, 한국, 유럽, 미국, 아프리카, 러시아, 인도네시아 등 주요 지역 시장을 살펴보고 리튬 배터리, 나트륨 이온 배터리, 전고체 배터리 등 핵심 트랙에 중점을 두었습니다. 산업통제, 수출기회, 위험과 과제 등 다차원에서 심도 있는 논의를 진행하고, 첨단 연구개발 성과를 공유하며, 업계의 기존 문제점 분석, 중장기 발전 동향을 예측하고, 아이디어 교환과 의견충돌을 통해 신에너지·신소재산업의 고품질, 지속가능한 발전의 길을 공동으로 모색합니다!
개막식 특집
16일 오후 개막식은 Yifu Intelligence의 Yang Xiaoyan이 사회로 진행되었습니다.
업계 전문가 연설
탕유겐 교수
중남부대학교_탕 교수는 현재 에너지 신산업이 '규모 확대'에서 '기술 개선'이라는 중요한 전환점으로 옮겨가고 있다고 지적했다. 리튬 배터리, 나트륨 배터리, 솔리드 스테이트 등 다양한 기술 경로가 병행하여 발전하고 있습니다. 소재 혁신과 장비 고도화 간의 협력 깊이가 차세대배터리 기술의 산업화 경계를 직접적으로 결정하게 될 것입니다. 그는 학계와 업계가 실제 문제를 지향하고 양방향 연구와 생산을 촉진할 것을 촉구했습니다. 아울러 이번 포럼이 기술교류와 산업협력을 위한 고부가가치 플랫폼이 되기를 희망했다.
게스트 연설
연설 주제: 고급 샌딩 생산 라인: 비용 절감, 효율성 향상 및 신에너지 소재의 품질 업그레이드 추진
연사: Yifu Intelligent Chen Lu
Yifu Intelligent Chen Lu는 신에너지 재료 산업의 발전 상태, 현재 신에너지 재료의 고급 모래 분쇄 응용 유형, 신에너지 재료 산업의 현장 적용 사례, Yifu 제품 및 국제 레이아웃이라는 네 가지 측면에서 시작되었습니다. 공유하는 동안 그는 신에너지 재료 산업에서 고급 샌드밀의 응용 유형, 즉 수평 샌드밀 시리즈, 수평 시리즈 - 대형 생산 라인 장비 및 수직 시리즈 - 실험 기계, 수직 시리즈 - 대형 생산 라인 장비, LPM 시리즈 수직 샌드밀 등을 포함하는 전체 범위의 샌드 밀을 자세히 소개했으며 각 제품의 기술 지표 및 장점을 설명했습니다. 동시에 수평 시리즈 모래 분쇄 시스템 EPC와 수직 시리즈 모래 분쇄 시스템 EPC 생산 라인의 공정, 장점 및 적용 범위의 차이점을 비교하고 자세한 사례 분석을 첨부합니다.
또한 그는 Yifu 지능형 산업 최초의 수직 분쇄 시스템이 최초의 400L 수직 나노 샌드 밀로 시작하여 오늘날의 1000L 및 2000L 수직 나노 샌드 밀로 발전하여 세계를 선도하고 있다고 말했습니다. 이 회사는 자동화된 지능형 처리 장비를 완벽하게 갖춘 70,000m2의 표준화된 생산 기반을 보유하고 있으며 월간 생산 능력은 최대 200개입니다. 생산 효율성을 높이는 동시에 품질을 엄격하게 관리하고 납품을 보장합니다. 20년 이상의 축적된 경험을 바탕으로 회사는 업계의 Pain Point에 대응하여 지속적인 개발과 혁신을 진행하고 있으며, 매년 제품의 반복적인 업그레이드와 핵심 기술 혁신을 유지하며 핵심 기술 경쟁력을 지속적으로 향상시키고 있습니다.
연설 주제: 중국 2026-2028리튬철인산염시장 전망
연사: Chen Bolin 상하이 비철 금속 네트워크(SMM) 수석 분석가
Chen Bolin에너지 저장 분야의 급속한 성장과 신에너지 상용차의 생산 가속화로 인해 전체 리튬 배터리에서 인산철리튬이 차지하는 비중이 더욱 높아지고 있다고 언급했습니다. 인산철리튬 업체들은 생산 확대에 대한 의욕이 매우 높지만, 효율적이고 고품질의 생산 능력은 여전히 부족합니다. 3세대 주류 제품으로서 그 지배력은 오래 가지 못할 것입니다. 기업들이 4세대 및 5세대 고압 인산철리튬 재료의 연구 개발을 가속화함에 따라 생산량 비율이 점차 증가할 것이며, 새로운 생산 능력의 지속적인 증가로 인해 업계 리더의 시장 점유율도 해마다 줄어들 것입니다.
SMM은 2027년 철-리튬 기업 성장률이 30%에 육박할 것으로 예측하고 있다. 인산철기술 성장률은 약 22%이다. 비철 인산염 공정의 생산량이 증가함에 따라 중첩 및 통합 인산철 공정도 점차 발전하고 있습니다. 통합 부품을 제외하면 아웃소싱 인산철 수요 증가율은 약 50만톤 정도로 상대적으로 제한적이다. 2027년에 새로 추가된 인산철 생산능력은 현재 상대적으로 높다.
이는 두 가지 측면에서 볼 수 있습니다. 첫째, 신규 인산철 프로젝트의 생산 능력이 완전히 실현될 수 있는지 여부에 달려 있지만, 완전히 실현될 수 없더라도 생산 능력은 여전히 신규 아웃소싱 수요보다 높습니다. 둘째, 비철 인산염 공정의 발전 속도에 따라서도 달라집니다. 진행 속도가 느리더라도 이러한 인산철 생산 능력을 추가한 후에도 전반적인 상황은 여전히 흑자 상태에 있을 것입니다.
강연주제: OEM 및 소비자 단말의 소재 장비 개발 동향 관찰
연사: 폭스바겐(중국) 배터리 및 모듈 품질관리 공정 전문가 리우 타오타오
리우 타오타오그는 신소재에는 아직 해결해야 할 문제가 많고, 대규모 생산 확대를 위한 전제조건도 없다고 말했다. 그 중 리튬철망간인산염과 나트륨전기 시장은 작다. 미래에 전력 배터리의 양극은 주로 인산철리튬을 사용하고 니켈 함량이 높은 3원소를 소량 사용하게 될 것입니다. 음극은 여전히 주로 인조 흑연이 될 것이다. 그는 배터리 셀의 발전 추세에 대해 언급하면서 현재 주요 배터리 셀 유형에는 소프트 팩 배터리, 각형 배터리, 대형 원통형 배터리 및 전고체 배터리가 포함된다고 말했습니다. 그 중 각형 배터리 셀의 주요 공정에는 초기 극편 생산, 중기 조립 및 사후 테스트가 포함되며, 특히 제조 가치가 가장 큰 중간 공정이 있습니다. 생산 병목 현상은 주로 배터리 코어 형성 공정에 집중되어 있으며 주로 와인딩과 라미네이션이라는 두 가지 공정 경로가 있습니다. 다양한 재료 시스템의 생산 장비와 공정 흐름이 동일하기 때문에 장비 매개변수를 새로 고친 후 다양한 재료 시스템의 사각형 배터리 셀을 생산할 수 있습니다.
그는 배터리 셀 기술 동향에 대해 다음과 같이 말했습니다. 2020년 이전에는 산업화 개발 초기 단계였으며 생산 및 제조는 주로 자동화된 업그레이드였습니다. 2021년부터 프로세스와 장비의 지속적인 혁신, 생산 라인 효율성의 지속적인 개선, 제조 비용의 급격한 감소로 시장 지향적 개발 단계에 진입했습니다. 2026년 이후에는 스마트팩토리를 중심으로 업스트림과 다운스트림을 통합하고 재고 등 중간링크의 효율성을 지속적으로 최적화하며 제조비용을 더욱 절감하는 데 중점을 둘 예정이다.
연설 주제: 신흥 분야의 고성능 배터리 시장 전망
연사: Zeng Zi Nengyuan Technology 부사장
Zeng Zi향후 5년 내 세계 배터리 시장은 '극단가 철-리튬 일반 시장'과 '초성능 고니켈 틈새시장'으로 양분될 것이라는 지적이 나온다. 전력 및 에너지 저장 분야는 대규모 기반에서 전체 리튬 배터리 출하량에서 약 30%에 달하는 복합 성장률을 유지할 것이며, 신흥 분야의 리튬 배터리 수요는 60GWh 미만에서 600GWh 이상으로 10배 이상 증가하여 주요 원동력이 될 것입니다. 거시적 배경은 2026년부터 2030년까지 "AI 컴퓨팅 파워 드라이브"와 "저탄소 물리적 세계"의 이중 특성입니다. 에너지 수요는 산업 혁명 이후 두 번째 기하급수적인 도약을 경험했고, 전력 시스템은 재구성을 직면하고 있으며, 고성능 에너지 저장 시스템은 글로벌 경제 운영의 핵심 자산이 되었습니다. 향후 5~10년 간의 성장 모멘텀은 극히 낮은 한계 비용으로 안정적인 청정 전력을 제공할 수 있는 능력에 크게 좌우될 것입니다.
저고도 경제, 상업용 항공우주, 로봇 공학 등 신흥 분야는 각각 영공 개방, 우주 자원 개발에 대한 자본의 집중, 전 세계적인 노령화 노동력 부족으로 인해 높은 전력 밀도, 넓은 온도 범위 작동 및 배터리의 극도의 신뢰성에 전례 없는 도전을 제기하고 있습니다. 동시에 세계 경제는 '주식 게임'에서 '에너지 주권 경쟁'으로 전환될 수도 있다. 새로운 에너지는 환경 친화적인 옵션에서 국가 안보 기반으로 도약했습니다. 공급망은 글로벌 효율성 우선순위에서 지역적 안전 우선순위로 전환되었습니다. 유럽과 미국의 현지화된 배터리 공급망 구축은 엄격한 수요가 되었고, 지정학적으로 인해 글로벌 생산 능력 지도도 재편되었습니다.
글로벌 세션 1 게스트 연설
연설 주제: 한국 배터리 산업: 변화와 새로운 기회
연사: INFOR Korea 공동 창업자 겸 컨설턴트 김상호 박사
Dr. 김상호현재 한국 배터리 업계가 직면하고 있는 상황은 단순한 수요 둔화가 아닌, 제품 경쟁력, 공급망, 투자 구조의 동시 변화라고 언급됐다. 수요 측면에서는 전기차 시장 '격차' 영향을 받아 일부 분야에서 전기차 성장세가 둔화되고, OEM 업체들의 주문과 투자도 조정됐다. 경쟁 측면에서는 CATL, BYD(BYD) 및 재료 회사가 LFP의 규모, 비용 및 통합을 주도하고 있습니다. 공급망 측면에서는 리튬 정제, 흑연 및 Qianqin 회사는 중국에 대한 의존도가 높으며 집중 및 추적성 압력이 공존합니다. 운영 측면에서는 낮은 가동률, 가격 하락, 증설 후 투자 수익 지연 등으로 인해 수익성, 가동률, 수익 지연 등의 문제가 부각되었습니다. 동시에 미국 세액 공제, 조달 소스 규칙 및 관세, 유럽 현지화 및 규제 요구 사항으로 인해 정책 및 무역 불확실성이 발생했으며 3원계 음극에서 LFP, ESS 및 실리콘 양극으로의 제품 및 기술 전환은 여전히 재검증이 필요합니다. 이러한 문제는 서로 얽혀 있어 기술만으로는 해결하기 어렵습니다.
전반적으로, 중국과 한국의 배터리 시장은 향후 경쟁에서 협력으로 전환될 것입니다. 한국의 글로벌 운영 경험과 다각화된 공급망에 대한 수요에 중국의 배터리 소재, 공정 기술, 인산철리튬 생산 라인 등의 장점이 결합돼 양사는 새로운 사업 기회를 창출하고 동반성장을 이룩할 것으로 기대된다.
강연주제 : 습식분쇄, 해중합, 분산, 혼합의 원리와 G-GTC의 향후 역할
연사: 이주성 한국사노컴퍼니 대표
Dr. 이주성우선, 연설에서 분쇄, 해중합, 분산, 혼합의 대상이 다르다는 점을 지적했습니다. 1차 입자를 파괴하지 않고 해중합을 이룩하고, 이를 바탕으로 균일한 혼합을 이룩해야만 물질의 기능이 제대로 발휘될 수 있다는 점입니다. 동시에 제어할 수 없는 단단한 응집을 설계된 부드러운 응집으로 전환하는 것은 톤 수준의 재현성과ppm 수준의 불량 관리를 달성하는 기초입니다. 이어 '힘으로 부수는 것'에서 '가볍게 여러 번 풀어내는 것'으로 분쇄 역사의 진화를 검토하고, 나아가 AI 시대는 데이터 중심의 자율 기술로 나아갈 것을 제안했다. 이러한 변화를 뒷받침하는 핵심은 그라인딩 비드(CENOTEC)와 장비(INFOR)를 같은 장소에서 공동으로 최적화하고 해중합 데이터를 지속적으로 축적하는 플랫폼이다.
전체적으로 습식합성분말의 가치는 "무손실 해중합"과 "균일한 혼합"을 통해 구현됩니다. 이 때문에 구슬과 장비를 동시에 마스터해야만 최고의 창을 찾을 수 있습니다. 그리고 G-GTC는 이 모든 것을 연습하고 데이터를 축적하는 플랫폼입니다. 이를 바탕으로 다음 단계는 분석 장비 및 온라인 측정 역량을 구축하고, 해중합 및 혼합 균일성 평가 절차 및 데이터 시스템을 구축하고, MLCC·차세대 배터리 고객사와 공동 테스트를 실시하는 것입니다.
강연주제: 일본의 신에너지 시장 분석 및 전망
발표자: Zhao Haipeng, Portal Co., Ltd. 회장
Zhao Haipeng서문에 따르면 일본의 에너지 전환 초점은 단순한 발전 확대에서 안정적이고 효율적인 신에너지 시스템 구축으로 전환되고 있다. 신에너지 시장은 태양광 발전, 에너지 저장, 배터리 제조, 해상 풍력, 수소 및 암모니아 에너지 등 5대 주요 방향에 중점을 두고 에너지 생산부터 시스템 업그레이드까지 전체 체인을 포괄합니다. 시장 기회도 단일 제품 판매에서 장비, 재료, 제어 시스템 및 엔지니어링 서비스와 같은 포괄적인 지원 요구로 점차 확대되었습니다.
배터리 분야에서 일본의 산업 전략 업그레이드 방향은 셀 제조에서 전력 시스템으로 확장하는 것입니다. 2030년부터 30년대 중반까지 현지 생산 능력을 150GWh/년으로 확장할 계획이며, 2035년 글로벌 판매량을 2025년 대비 두 배로 늘리고 2030년 전고체 배터리 상용화를 달성하기 위해 노력하고 있습니다. 해당 투자 기회는 배터리 셀에만 국한되지 않고, 배터리 재료, 제조 공정, 생산 장비 및 시스템 제어를 위한 공간이 있습니다.
연설 주제: 글로벌 수요를 충족하기 위한 고성능, 비용 효율적인 탄소 기반 배터리 소재 홍보
연사: Ingevity 에너지 저장 R&D 관리자 Dong Hui 박사
Dr. 동희전원 배터리, 소형 소비자 배터리, 2Ah 다층 소프트 팩 배터리 장기 사이클 시나리오 및 실리콘 탄소 양극 시스템에 NTeC®-E 탄소 나노튜브를 적용하는 방법이 차례로 소개되었습니다. 카보네이트전해질과 에테르 전해질에서 인게비티 하드카본의 성능을 각각 설명하고, 위 시나리오에서 회사 제품의 핵심 장점을 설명하여 현장에 있는 손님들이 제품 성능을 직관적으로 느낄 수 있도록 했습니다.
발표주제: 아프리카의 신에너지 시장 진화, 자원부족 및 기회 추적
발표자: 통지대학교 환경대학 Li Fengting
Li Fengting 교수는 아프리카의 미래 에너지 수요 성장 잠재력이 상당하고 현지 자동차 인구가 낮으며 자동차 시장의 성장 여지가 넓다고 언급했습니다. 광물자원 측면에서 아프리카는 세계의 중요한 광물기지이다. 백금족 금속과 코발트 매장량이 상당하며, 망간, 보크사이트, 흑연, 리튬 자원도 중요한 비율을 차지합니다. 아프리카는 백금, 코발트, 망간 등 전 세계 광산 생산에서 선도적인 위치를 차지하고 있으며, 주요 광물의 전 세계 공급을 위한 중요한 지원 지역입니다. 그 중 코발트는 탁월한 공급 위치를 차지하고 있으며, 구리의 중요성은 계속 높아지고 있습니다. 2000년부터 2024년까지 아프리카의 전 세계 코발트 생산량 점유율은 약 36%에서 77%로 증가했으며, 구리 생산량의 전 세계 점유율은 약 3.5%에서 18.4%로 증가했습니다.
연설 주제: 탄소 제약에서 탄소 자산까지 - 친환경 전기를 넘어선 배터리 소재를 위한 탄소 감소 경로 및 탄소 음성 소재 시스템
연사: Jiangsu Green Carbon Nanotechnology 회장 Song Weining
Song Weining은 CBAM이 2026년에 공식적으로 부과될 예정이며, 기준을 초과하는 배터리는 2028년부터 금지될 것이라고 언급했습니다. 관문은 닫혔지만 녹색 전력 공급은 여전히 부족합니다. 배터리 셀의 탄소 발자국 중 물질은 48%~62%를 차지하며 녹색 인증서는 검증을 통과할 수 없습니다. 이를 위해 우리는 '차별화된 책임 지수'(RDI)를 혁신적으로 제안합니다. 즉, 1인당 탄소 배출량에 대한 미국의 역사적 책임은 중국의 6.0배, EU 27개국의 책임은 3.2배입니다. 탄소는 CO2 전환 피라미드와 유럽의 공정한 가격 책정 경로를 통해 자산으로 전환될 수 있습니다. 탄소 제한은 벌금이 아닙니다. 회계가 정리되고 자재가 교체되고 규칙이 공정하게 협상되면 자산으로 전환될 수 있습니다.
11월 17일 초청연설
글로벌 특별세션 2
발표주제: 대규모 양산 원년의 양극재: C&M 중국-말레이시아 그룹의 세계화 실천 및 신에너지 사라왁 정착 프로젝트에 대한 연구
연사: C&M중국 말레이시아 그룹 회장 Jackyang
C&M 중국 말레이시아 그룹 회장 Jack Yang은 "대규모 양산 첫 해의 양극재: C&M 중국 말레이시아 그룹의 세계화 실천 및 투자 신에너지 사라왁 정착 프로젝트"라는 주제를 공유했습니다. 그는 ASEAN의 신에너지 레이아웃에서 중국-말레이시아 그룹의 최전선 경험을 결합하여 양극재 해외 수출, 현지화 제조 및 지역 협력에 중점을 두고 중국 신에너지 산업 체인의 세계화에 대한 경로와 생각을 논의했습니다.
강연주제 : 인도네시아 배터리산업 체인의 현황과 기회
발표자 : Shanhaitu 창립자 Zhang Ping
Zhang Ping은 인도네시아 배터리 산업 체인의 개방 여부, 인도네시아 내 중국 투자 기업의 산업 체인 배치, 중국 투자에 대한 인도네시아의 태도 및 장려 정책, 투자 기회 등 네 가지 주요 측면에 대해 공유했습니다. Zhang 씨는 중국 자금을 지원받는 기업이 니켈 광석에서 배터리 재활용에 이르기까지 완전한 산업 체인을 구축하여 업스트림에서 전체 생산, 미드스트림에서 생산 능력을 높이고 다운스트림에서 막 시작하는 패턴을 보여주고 있다고 언급했습니다. 인도네시아는 중국 투자에 대해 관대한 정책 지원과 경제특구 투자 인센티브를 제공했으며 '중국 기술 + 자본' 모델의 시장 진입을 환영했습니다. 핵심 방향은 인도네시아의 현지 니켈 자원과 토지 산업을 유지하는 것입니다. 현지화 요구사항 TKDN은 정책적 인센티브를 누릴 수 있는 티켓일 뿐만 아니라 업계 내 적자생존의 문턱이기도 합니다. 2027년 1월은 중요한 분수령이다. 현지 셀 생산이 불가능할 경우 기본적으로 60% 국산화 요건을 충족하기 어려울 것이다. 현지화는 추가 비용이 아니라 시장 접근을 위한 엄격한 조건입니다. 경로를 명확히 하지 못하고 TKDN 표준을 실제로 달성할 수 없는 기업은 인도네시아 시장 진출에 적합하지 않습니다.
연설 주제: 새로운 글로벌 리튬 배터리 트렌드 하에서 호주가 가는 길: 기회, 과제 및 대응
발표자: AlliVolt Tech
AlliVolt Tech 창립자 Zhang Wei 박사는 "새로운 글로벌 리튬 배터리 트렌드 하에서 호주가 가는 길: 기회, 과제 및 대응"이라는 주제를 공유했습니다. 그는 중국과 호주의 이중 기지 관행을 바탕으로 호주가 '리튬 광석 판매'에서 현지 배터리 셀 제조 및 그리드 연결 에너지 저장으로 전환하고 있다고 지적했습니다. 그는 건식 공정, 자동화된 생산 라인 및 AI-BMS에 중점을 두고 중국 배터리 체인이 호주로 해외 진출하기 위한 문턱과 획기적인 아이디어를 체계적으로 해체했습니다.
발표주제: 러시아 신에너지 현황 및 전망
연사: 모스크바 전력 에너지 연구소(MPEI) 러시아 신에너지 분야 전문가인 Vitaly Govorov
Vitaly Govorov는 "러시아 신에너지: 현재 상황 및 전망"이라는 주제를 공유했습니다. 그는 러시아의 자원 보유와 산업 현실을 결합하여 에너지 안보, 전기 운송 및 로컬 배터리 시스템에서 에너지 저장의 배치 논리를 분석하고 재료, 장비 및 녹색 에너지 체인 분야에서 중국과 러시아 간의 협력 공간을 기대했습니다.
연설 주제: 유럽과 미국의 신에너지 시장의 논리적 진화: "제품 경쟁"에서 "정체성 준수"까지
연사: Zhou Yuanyuan, Green Energy Origin Technology(GEO) 마케팅 이사
Zhou Yuanyuan은 중국이 여전히 세계 최대의 신에너지 시장이지만 향후 5년 내에 유럽과 미국 시장이 업계에서 가장 큰 성장에 기여할 것이라고 언급했습니다. 유럽의 전기 자동차와 에너지 저장 부문은 동시에 빠르게 성장하고 있습니다. 미국 전기 자동차 시장이 단기적인 압박을 받고 있는 동안 에너지 저장 트랙은 폭발적인 성장을 경험하고 있습니다. 미국 시장은 세 가지 진입 장벽을 설정했습니다. 즉, 관세에 의존하여 완제품 수입을 제한하는 것, PFE 규정에 의존하여 기업 자격을 제한하는 것, MACR을 통해 공급망을 통제하는 것입니다. 규정 준수는 보조금 신청을 위한 전제 조건일 뿐만 아니라 미국의 주요 주류 고객과 연결하기 위한 필수 요구 사항이기도 합니다. 관련 법안에서는 높은 세액 공제를 규정하고 있지만 기업이 보조금을 받기 위한 핵심 전제 조건은 PFE 자격 준수 검토를 통과하는 것입니다.
유럽 시장은 점진적인 규칙을 통해 산업 현지화를 촉진합니다. 먼저 현지 공급 요구 사항을 제안한 다음 점차적으로 규정 준수 검토를 강화합니다. 현재 유럽과 미국의 배터리 셀 생산 능력 국산화 과정이 지속적으로 가속화되고 있지만, 업스트림 리튬 배터리 소재의 현지 공급에는 여전히 큰 공급 격차가 있습니다. 유럽과 미국의 정책 제약과 보조금 인센티브의 이중 효과로 인해 배터리 셀의 현지 생산 능력은 폭발적인 성장을 가져올 것이며 업스트림 지원 재료에 대한 특정 수요가 형성되었습니다.
강연주제 : 유럽 신에너지 시장 현황 및 관련 정책
발표자 : Axens 사업부장 Zhang Yifu
Zhang Yifu는 유럽이 점차 중요한 전기 자동차 시장으로 성장하고 있으며 앞으로 양극재에 대한 수요가 높아질 것이라고 말했습니다. 유럽 양극재 트랙에서는 LFP 보급률이 지속적으로 증가하고 있으며, 상용차 수요도 빠르게 증가하고 있다. EU 배터리 재활용 시장에는 구조적 용량 격차가 존재하며, 초기 배치 기업이 선점자 우위를 점할 것으로 예상된다. 전고체전지는 잠재력이 무궁무진하다. 2040년까지 황화물 전고체 배터리 시장 규모는 약 140억 유로, 전체 배터리 시장의 약 4%를 차지할 것으로 추산된다.
리튬배터리 특별게스트 연설
발표주제: 사이클론 이후의 신에너지 자동차 개발 현황과 6가지 구조적 혼란
발표자: Peng Jianbin
Peng Jianbin, Dongfeng Motor Co., Ltd.의 전 수석 엔지니어는 중국의 신에너지 산업이 세계의 약 60%를 차지하는 6,200만 대 이상의 누적 판매량으로 글로벌 지배적 위치를 확립했다고 지적했습니다. 보급률이 50%를 초과한 후 업계는 주류 발전의 새로운 단계에 진입했으며 수출이 두 번째 성장 엔진이 되었습니다. 그러나 업계는 현재 가격, 계정 기간, 선전, 데이터, 애프터마켓, 개념 혁신 등 다양한 테스트를 진행하고 있으며 이로 인해 과잉 생산, 균질화(거짓 혁신), 가격 전쟁, 마케팅 혼란 등 심각한 조정 압력이 촉발되었습니다. 이익의 질이 가장 큰 단점이 되었습니다. 업계 매출은 계속 증가하지만 이익은 계속 감소하고 있습니다.
이러한 배경에서 시장지향적 청산과 동시에 정책시정(인터뷰, 준법지침 발간, 물가법 개정 등)이 추진되고 있다. 향후 5년 동안 업계는 순수 가격 경쟁 단계에서 벗어나 새로운 생산성과 정도 혁신 중심의 경쟁 사이클로 전환하게 될 것입니다. 주류 자동차 회사의 수가 크게 줄어들 수 있으며, 산업 체인과 산업 생태계는 큰 파도를 경험하고 점차 합리성으로 돌아올 것입니다.
발표주제: 리튬인산철 소재 기술개발과 산업경쟁 패턴
Speaker: Professor Hu Guorong of Central South University
Professor Hu pointed out that the cathode material is the core key material of lithium-ion batteries, which determines the performance and cost of lithium-ion batteries. Lithium iron phosphate has now become the mainstream cathode material for power and energy storage batteries due to its cost and safety advantages. As power and energy storage batteries require higher and higher energy density, high compact density lithium iron phosphate will be the mainstream development direction in the future.
In order to solve the fast charging and low-temperature performance of lithium batteries, high-rate lithium iron phosphate is also an important research direction in the future; 인산철리튬 생산기술 경로는 다양화와 공존한다. The future development of lithium iron phosphate requires technological upgrades from raw materials, production processes and key production equipment to significantly reduce production costs and improve product performance. The competitive landscape of the lithium iron phosphate industry has formed that the strong will always be strong, with further improvement in concentration, accelerated technological iteration, and development in upstream resource extension and internationalization.
Speech topic: Deeply cultivate the source innovation of manganese-based materials and build new solutions for small power batteries
Speaker: Wang Zhengwei, Vice President of Phylion Power Supply
Wang Zhengwei는 전기 자전거 및 전기 오토바이 산업의 새로운 규제로 인해 배터리 안전성과 성능에 대한 요구 사항이 더욱 높아졌으며 비용, 안전성 및 전기화학적 성능 측면에서 시장 진입 장벽이 크게 높아졌다고 말했습니다. 현재의 기존 망간 기반 시스템 배터리는 새로운 산업 표준을 충족하기 어렵습니다. 삼원 재료를 통합하여 최적화하면 비용이 증가하고 추가적인 안전 위험이 발생합니다. 따라서 업계에서는 망간 기반 배터리의 전반적인 성능을 향상시키고 단말 응용 요구 사항에 적응하기 위해 고성능 망간 기반 양극재 개발이 시급합니다.
자사 개발한 고온 고상 공정을 이용해 산화철망간을 합성해 고성능 리튬철망간인산염을 제조할 수 있다. 고엔트로피 도핑 전략과 결합된 이 공정은 망간 기반 소재 결정의 밀도, 구조적 안정성 및 전기화학적 성능을 효과적으로 향상시킬 수 있으며, 고성능 망간 기반 음극 소재의 연구 개발을 위한 실현 가능한 경로를 제공합니다.
발표주제: 탄소나노튜브의 효율적인 분산과 리튬이온 배터리에의 응용
발표자: Dazhan Nano의 Zhou Quanzhu 박사
Zhou 박사는 리튬 배터리 산업의 전체 규모가 계속해서 확장되고 있으며 구조가 에너지 저장 쪽으로 기울어져 있다고 지적했습니다. 탄소 나노튜브 전도성 슬러리는 빠른 충전과 실리콘 기반 양극의 침투로 인해 부피 증가와 구조적 업그레이드의 이중 추진력을 얻습니다. 재고 측면에서 탄소나노튜브 슬러리는 계속해서 파워 배터리에 침투하고 있으며 2027년에는 파워 배터리 전도성 재료의 70%를 차지할 것으로 예상됩니다. 나트륨 배터리와 실리콘-탄소 양극의 개발도 안정적인 수요를 가져왔습니다. 점진적인 측면에서, 배터리 산업은 실리콘-탄소 양극의 급속한 증가와 전고체 배터리의 점진적인 증가로 인해 TWh 시대에 진입했으며, 이는 탄소 나노튜브 전도성 제의 성장 공간을 계속 열어줄 것입니다.
나트륨전기 특별초청연설
발표주제: 나트륨이온전지 기술 발전과 기회
발표자: 왕전보 하얼빈공업대학교 교수
Wang Zhenbo는 나트륨 이온 배터리 시장이 각 부문이 수십억에서 수백억에 달하는 광대한 공간을 갖고 있으며 주로 광전력과 에너지 저장이라는 두 가지 주요 방향으로 나누어진다고 예측합니다. 광전력은 2륜/3륜/4륜 저속 차량, 지게차, 로봇 및 기타 시나리오를 포괄합니다. 국내 전기 자전거, 4륜 저속 전기 자동차, 지게차는 보유 및 판매 기반이 크며 테이크아웃 및 속달 라이더 그룹도 안정적인 수요를 가져옵니다. 에너지 저장 시나리오에는 태양광 에너지 저장 장치, 5G 기지국, 풍력 및 태양광 가로등, 휴대용 비상 전원 공급 장치, 풍력 및 태양광 발전소용 에너지 저장 장치 지원, 데이터 센터 백업 전원 공급 장치 등이 포함되며 다운스트림 지원 장비에 대한 수요가 많고 성장 잠재력이 뛰어납니다.
발표주제: 인산계 폴리음이온 나트륨이온전지의 발전과 과제
발표자: 차오위량(Jiana Energy) 회장
차오위량폴리음이온계 나트륨이온전지의 장점은 원료인 나트륨, 철, 인 등 자원이 제한되지 않고, 재료구조가 안정적이며, 열안정성이 좋고, 수명이 길고, 안전성이 높으며, 무전력 저장을 지원하고, 운영 및 유지관리 비용이 낮다는 점으로 지적된다. 그러나 에너지 밀도가 낮고, 시스템 비용과 제조 공정을 최적화해야 하며, 캘린더 수명과 실제 안전성을 지속적으로 검증해야 하며, 재료의 대규모 생산 및 자원의 효율적인 사용과 같은 문제도 극복해야 하는 등 많은 과제에 직면해 있습니다.
연설 주제: NFS 및 NFPP의 응용 부문 및 상용화 구현
연사: Nayuan Technology 최고 브랜드 책임자 Shen Haoyan
Shen Haoyan은 NFS 배터리가 저비용, 높은 안전성, 높은 속도, 쉬운 재활용 및 넓은 온도 범위의 특성을 가지고 있다고 지적했습니다. 다양한 시나리오에 적합하며 특히 가격에 민감한 애플리케이션에 적합합니다. 주요 적용 방향은 경전력(고속충전, 저가, 안전성), 특수전원(순간방전, 고안전성), UPS/스타트스톱 전원(저온, 고율방전 지원), 풍력·태양광·수소 에너지 협업을 통한 그린에너지 지원 시나리오 등 4가지 카테고리로 구성된다.
NFPP 배터리는 긴 사이클, 넓은 온도 범위 및 코어 적응성을 특징으로 합니다.대용량 에너지 저장장치 및 AIDC두 가지 주요 시나리오: 에너지 저장 목적은 풍력 및 태양광 발전 변동을 원활하게 하기 위해 매우 긴 사이클 수명에 의존하며, 넓은 온도 범위 이점은 고산 지역의 에너지 저장에 적용할 수 있습니다. AIDC 시나리오는 열 폭주 위험이 낮으며 컴퓨팅 전력 센터의 점프 충격 부하를 견딜 수 있습니다.
연설주제 : 나트륨이온전지 산업현황 및 하드카본 음극재 기술
발표자: Wang Baofeng, 상하이전력대학교 교수
Wang 교수는 에너지 저장이 나트륨 이온 배터리의 가장 중요한 응용 시나리오이자 가장 큰 수요 기둥이라고 지적했습니다. 대규모 에너지 저장 시스템은 안전성, 넓은 온도 범위, 긴 수명 및 경제성에 대한 높은 요구 사항을 갖고 있으며 이는 나트륨 전기의 장점과 완벽하게 일치합니다. 나트륨 전기는 본질적으로 안전하고 저온에 강할 뿐만 아니라 수명이 매우 길고 수명주기 비용 측면에서도 상당한 장점이 있습니다. 지속적인 벤치마크 사업 추진으로 에너지저장 분야 나트륨 전력 보급률은 2030년까지 13%에 이를 것으로 예상된다.
많은 기관에서 미래 시장 규모에 대해 낙관적인 전망을 내놓고 있다. 종합해보면, 2026년은 나트륨 전력 출하에 있어 중요한 성장 기간이 될 것입니다. 장기적으로 전 세계 나트륨 전력 출하량은 2030년까지 500GWh를 넘어 거대한 시장 공간에 도달할 것으로 예상됩니다.
발표주제: NFS 나트륨이온전지 양극재 기반 배터리 연구개발 및 산업화
발표자: 량광촨 허베이이공대학교 교수
Liang 교수는 황산제이철나트륨(NFS)이 나트륨 전기의 가장 저렴한 음극 경로라고 지적했습니다. 원료가 충분하고 가격이 저렴합니다. 방전 곡선은 3전원 시스템에 적합합니다. 산업 체인은 기본적으로 완전하며 비용 절감 잠재력이 상당합니다. 황산염 시스템은 자원이 충분하고 비용이 저렴하며 전압 곡선이 우수한 나트륨 전기의 중요한 방향입니다. 그러나 그램 용량과 에너지 밀도는 약하고 프로세스는 여전히 반복되어야 합니다. 3년 안에 생산능력이 10만톤을 넘어설 것으로 예상된다. 저렴한 나트륨 전기는 납산, 바닥 장착형 2륜/3륜 저속 차량, 지게차, 휠체어, 농업 및 정원 전기 장비를 대체할 수 있습니다.
종합특별게스트연설
발표주제: 나트륨전고체전지의 연구개발과 경로 탐색
발표자: Tang Yougen, Central South University 교수
Tang 교수는 전고체 나트륨 이온 배터리가 높은 배터리 안전성을 보장하면서 높은 에너지 밀도를 달성할 수 있으며 나트륨 이온 배터리의 궁극적인 기술 경로라고 지적했습니다. 전고체전지 상용화의 관건은 높은 상온 이온전도도, 높은 유연성, 높은 기계적 강도, 높은 전극 안정성을 동시에 갖춘 전고체 전해질 시스템의 개발이다. 각 유형의 나트륨 이온 배터리 양극 및 음극 재료에는 고유한 장점과 단점이 있으며, 복합 재료 설계를 통해 성능 최적화를 달성할 수 있습니다. 전극, 전해질 및 전극의 고체-고체 계면 적응성을 지속적으로 개선하는 것은 전고체 배터리 기술 개발의 핵심 과학적 문제입니다. 전고체 나트륨 배터리 기술은 아직 초기 단계이지만 높은 에너지 밀도와 높은 안전성을 결합한 장점으로 인해 대규모 에너지 저장 장치와 하이브리드 및 순수 전기 자동차에 큰 응용 가능성을 가지고 있습니다.
연설 주제: PEO 기반 무기 산화물 세라믹 고체 전해질 및 전고체 배터리에 관한 연구
연사: 중국 전자 과학 기술 대학 Liu Xingquan 교수
Liu 교수는 증류기 입자를 사용하여 나트륨 저장 경질 탄소 음극 재료를 제조하는 것이 가능하지만 다양한 유형의 증류기 입자 및 제조 공정을 사용하면 생성된 재료의 성능이 다양하다고 말했습니다. 그중 은 도핑은 하드 카본의 가역 비용량을 향상시킬 수 있지만 개선은 제한적이며 속도 성능에 대한 개선 효과는 더욱 두드러집니다. 실리콘 도핑은 하드 카본의 가역 비용량, 특히 사이클 성능과 고속 성능의 향상을 크게 향상시킬 수 있습니다. 경질탄소에 NaFe₅O₈를 혼합한 후 가역 비용량도 크게 향상시킬 수 있지만 사이클 성능과 속도 성능의 향상은 제한적이지만 속도 용량 회복 성능은 좋습니다. 동시에 증류기 곡물 전구체의 처리 공정과 탄화 매개변수를 조정하여 증류기 곡물 기반 하드 카본의 나트륨 저장 성능을 더욱 최적화할 수 있습니다. 또한, 사탕수수 사탕수수 바이오매스 유래 경질 탄소와 증류기 곡물 바이오매스 경질 탄소 사이에는 본질적인 차이가 있습니다. 전자의 종합적인 성능은 아스팔트 기반의 하드 카본에 가깝습니다.
연설 주제: 인산철 리튬 공급 및 분쇄 공정, 공정 메커니즘 및 장비 선택
연사: Liu Hanyun, Xingchen Lithium Energy 총책임자
Liu Hanyun은 작업 원리, 프로세스 흐름, 프로세스 메커니즘, 품질 관리 포인트 및 요구 사항, 프로세스가 제품 성능에 미치는 영향을 현장에서 자세히 소개했습니다. 또한 장비 선정 및 선정 아이디어에 대해 설명하고, 공정관리부터 장비 매칭까지 사료분쇄 공정의 전체 핵심 내용을 체계적으로 정리했다.
연설 주제: 리튬 배터리 재활용 지능형 장비 및 시스템
연사: Beichen Advanced Recycling Technology(칭다오) 기술 관리자 Feng Yi, 중국 광산 기술 대학 광물 처리 공학 박사
Feng Yi전처리 공정의 안전 및 환경 위험에 중점을 두고 전체 배터리 재활용 공정의 기술 레이아웃, 전처리 공정 및 장점을 소개했습니다. 다양한 기술 경로의 안전성, 환경 영향, 에너지 소비 및 탄소 배출의 차이를 비교했습니다. 습식 제련 공정 흐름과 그에 따른 장점도 설명되었으며, 프론트엔드 전처리부터 백엔드 습식 제련까지 배터리 재활용의 기술적 솔루션과 친환경 및 저탄소 차이가 완전히 정리되었습니다.
이 시점에서 2026년 신에너지 소재 산업 발전 포럼과 Yifu Intelligent Hubei New Industrial Park의 집들이 축하 행사가 성공적으로 마무리되었습니다!
구청에 모이신 모든 분들께 감사드립니다. 다음에 또 만나요!
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号
 한국어