
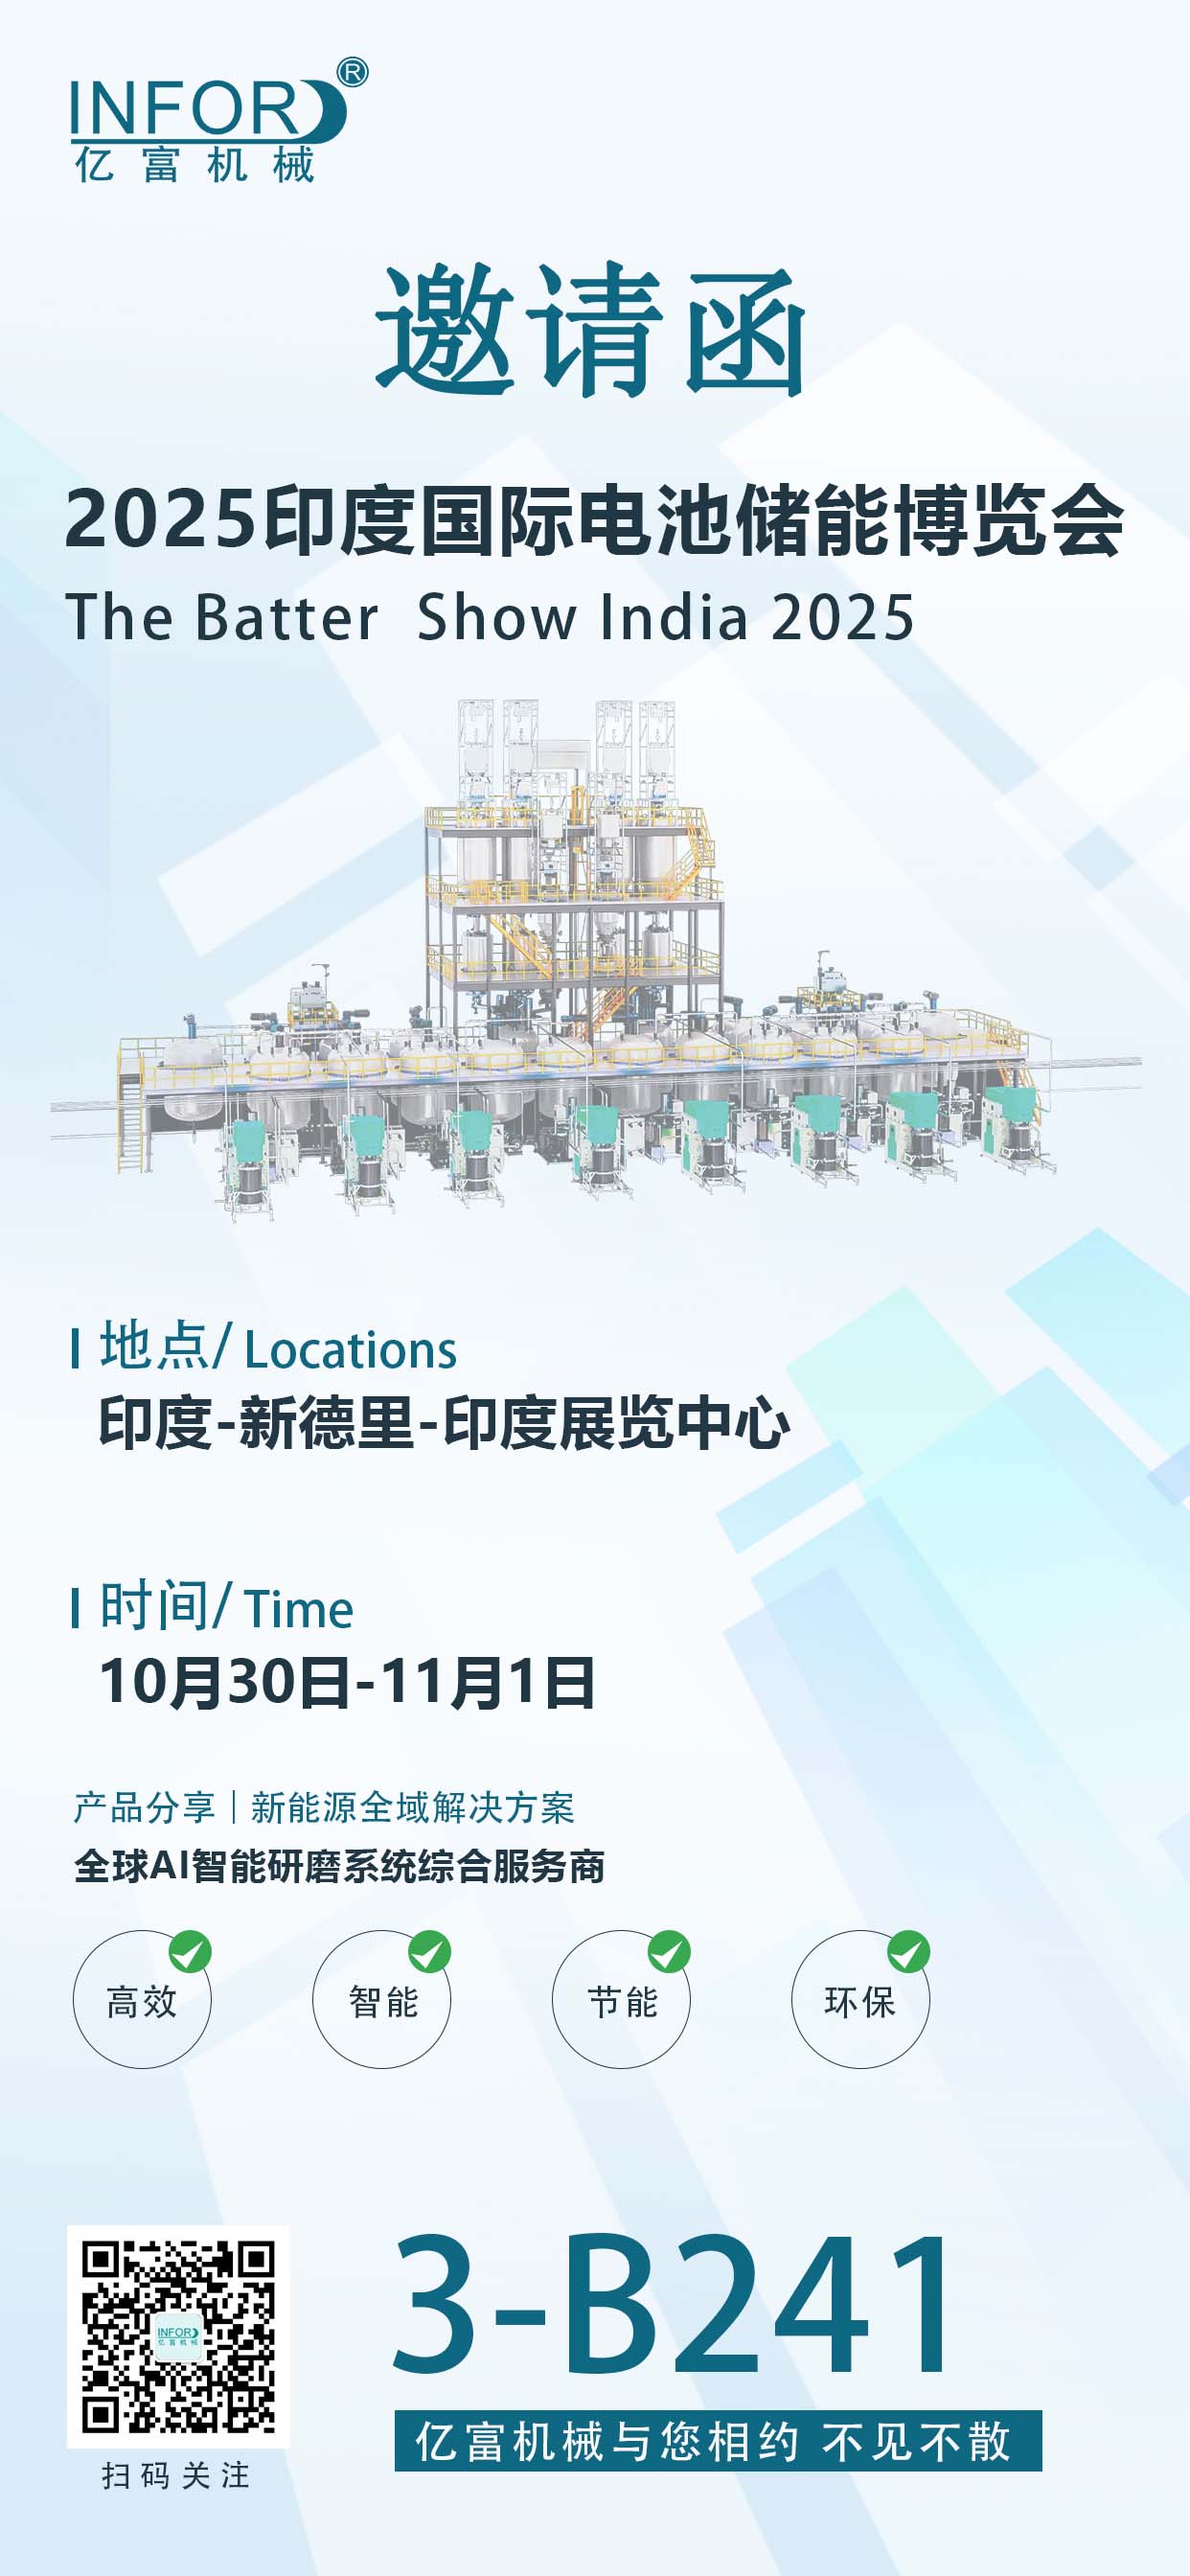
2025년 10월 30일, 2025 인도 국제 배터리 에너지 저장 박람회가 곧 개최됩니다. 이번 전시회에는 리튬 배터리 업스트림 및 다운스트림 분야의 다양한 전문가들이 모여 배터리 기술, 에너지 저장 솔루션, 전기 자동차 애플리케이션 등 다양한 주제를 다룰 예정입니다. 또한 전시회에는 업계 전문가를 초청하여 최첨단 지식과 기술 동향을 공유하는 특별 컨퍼런스 및 세미나도 개최됩니다. 이는 전시업체와 방문객이 시야를 넓히는 데 도움이 될 뿐만 아니라 전체 산업의 혁신과 발전을 촉진합니다.
는 진심으로 방문하도록 초대합니다
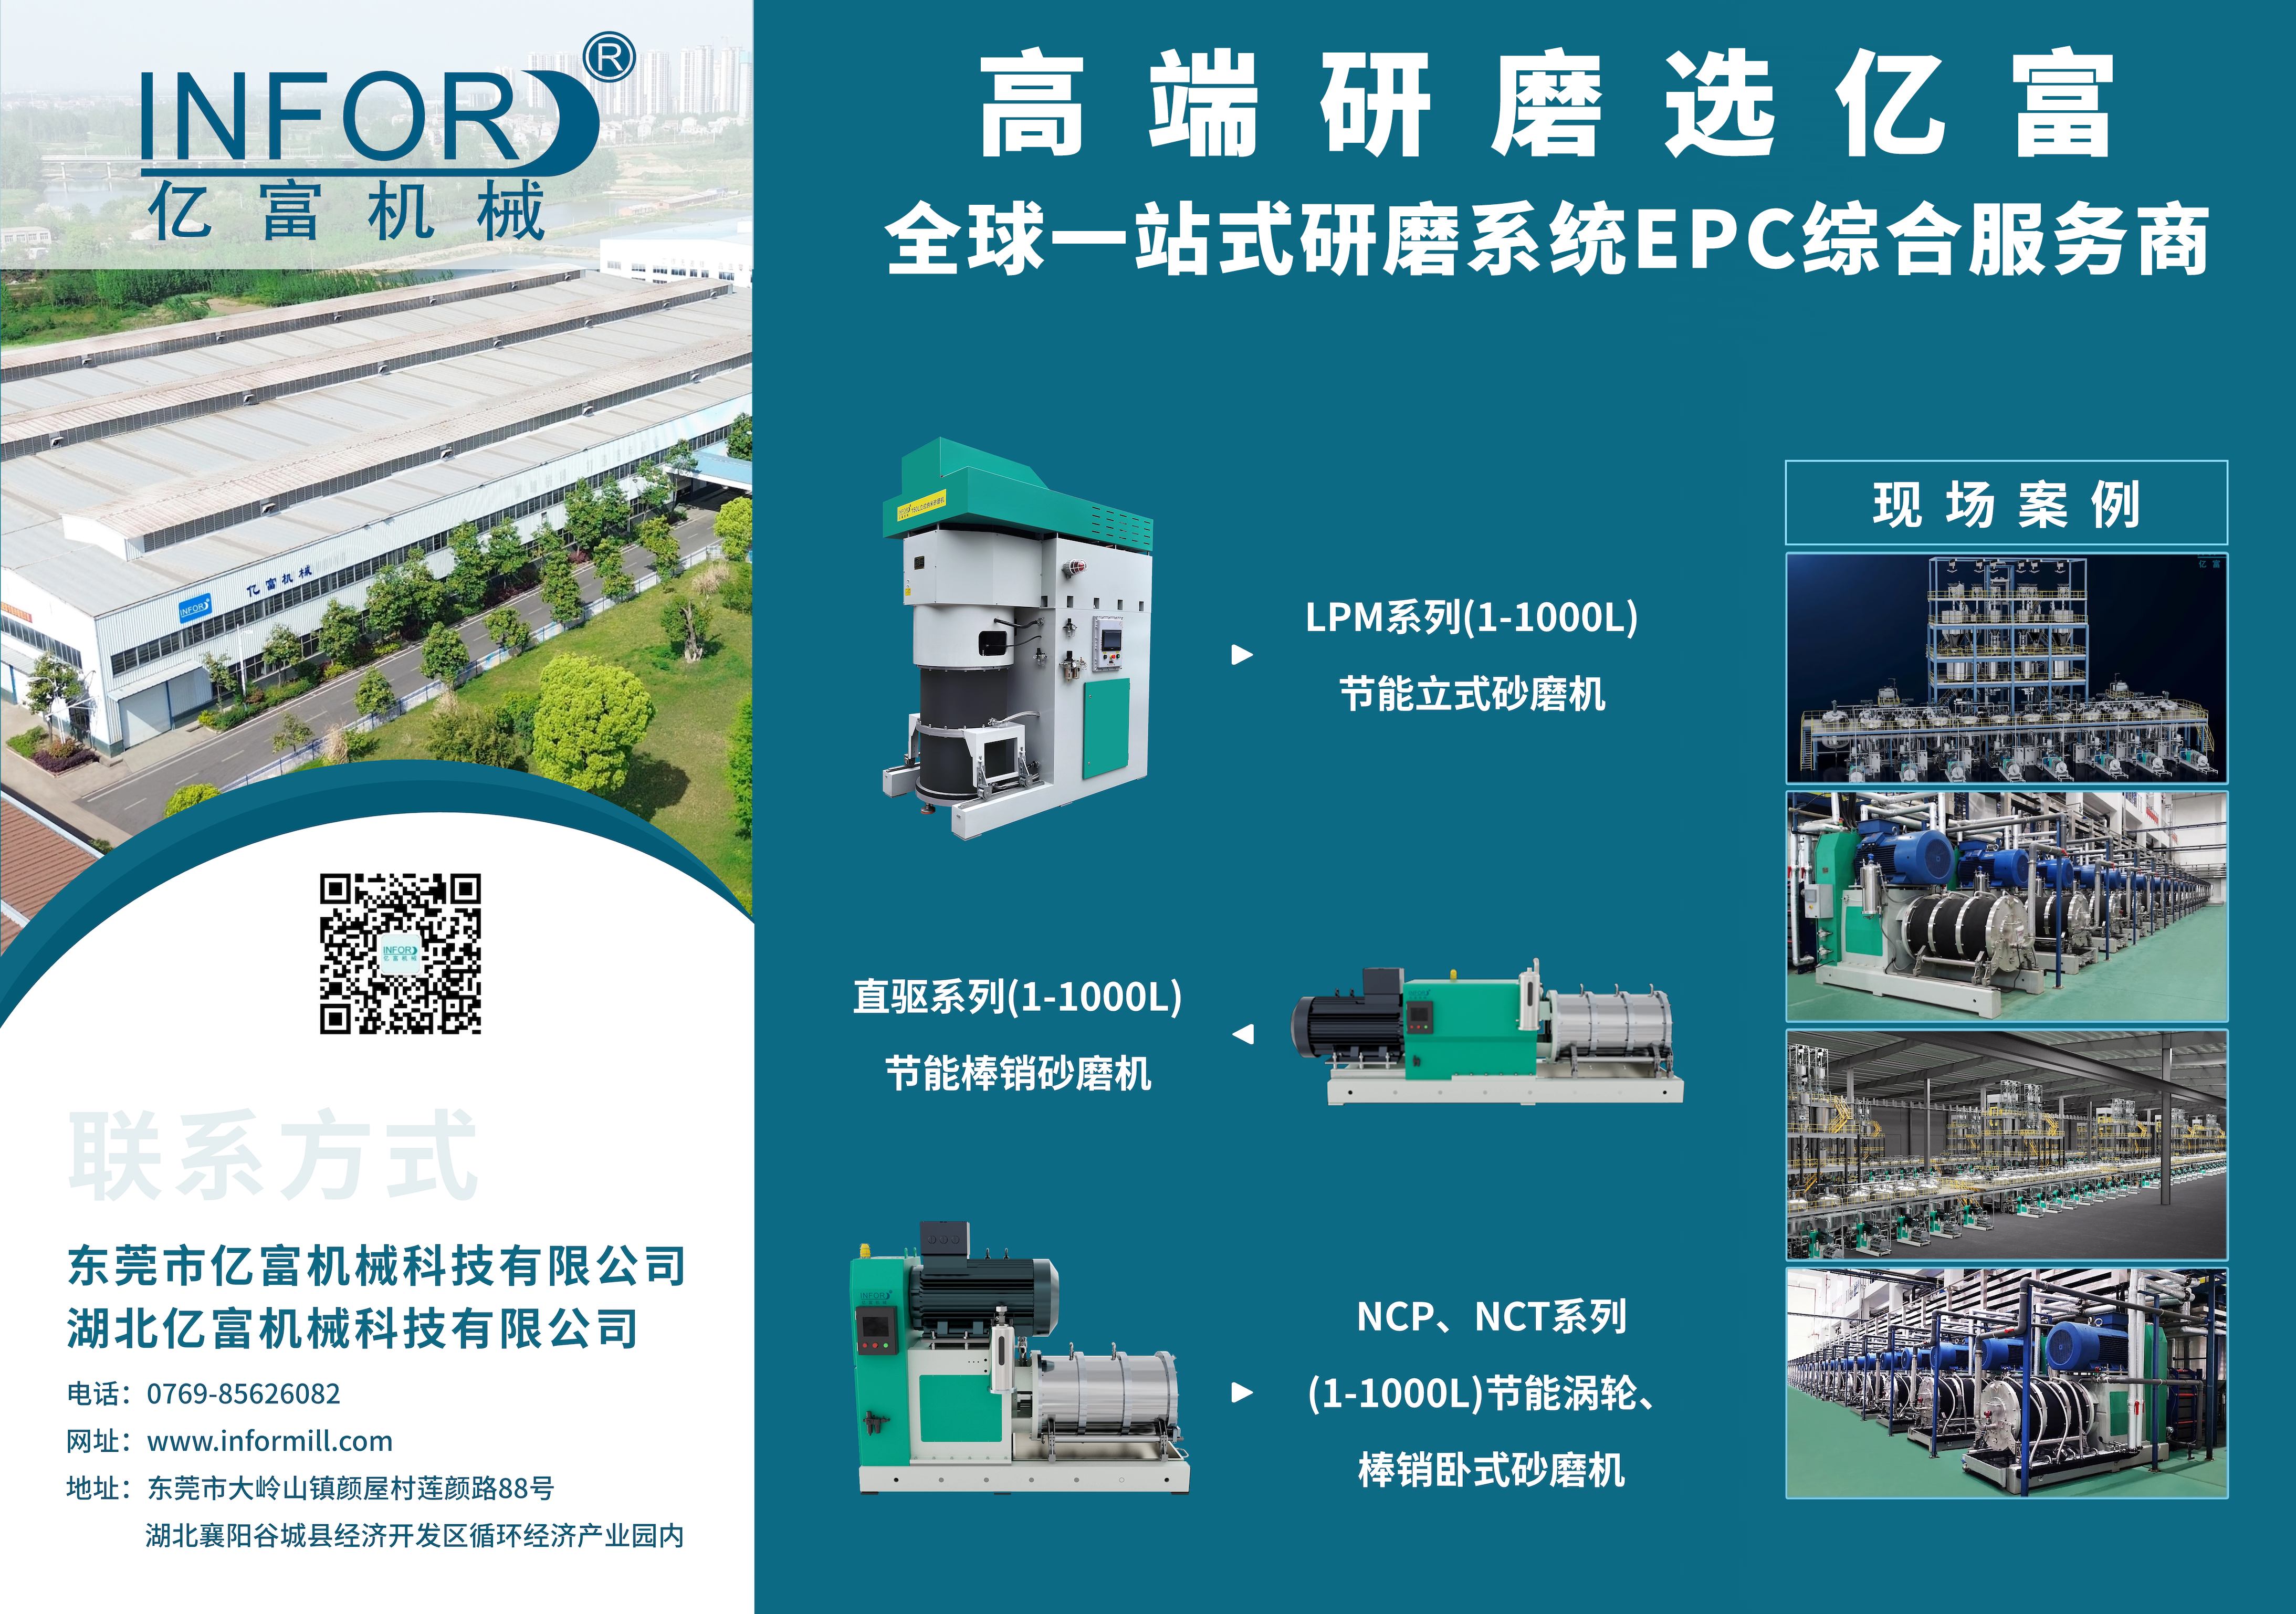
Yifu에서는 또한 홀 3에 부스를 설치하고 전시회 현장에 첨단 모래 분쇄 기술과 적용 사례를 전시할 예정입니다. 동시에 우리는 인도에서의 개발 계획을 업계에 보여주고 인도 시장의 미래 발전을 위한 초석을 다질 것입니다. 인도 시장에 대해 배우고 인도에 가서 협력과 교류를 위해 함께 일하고 싶은 친구들을 환영합니다.
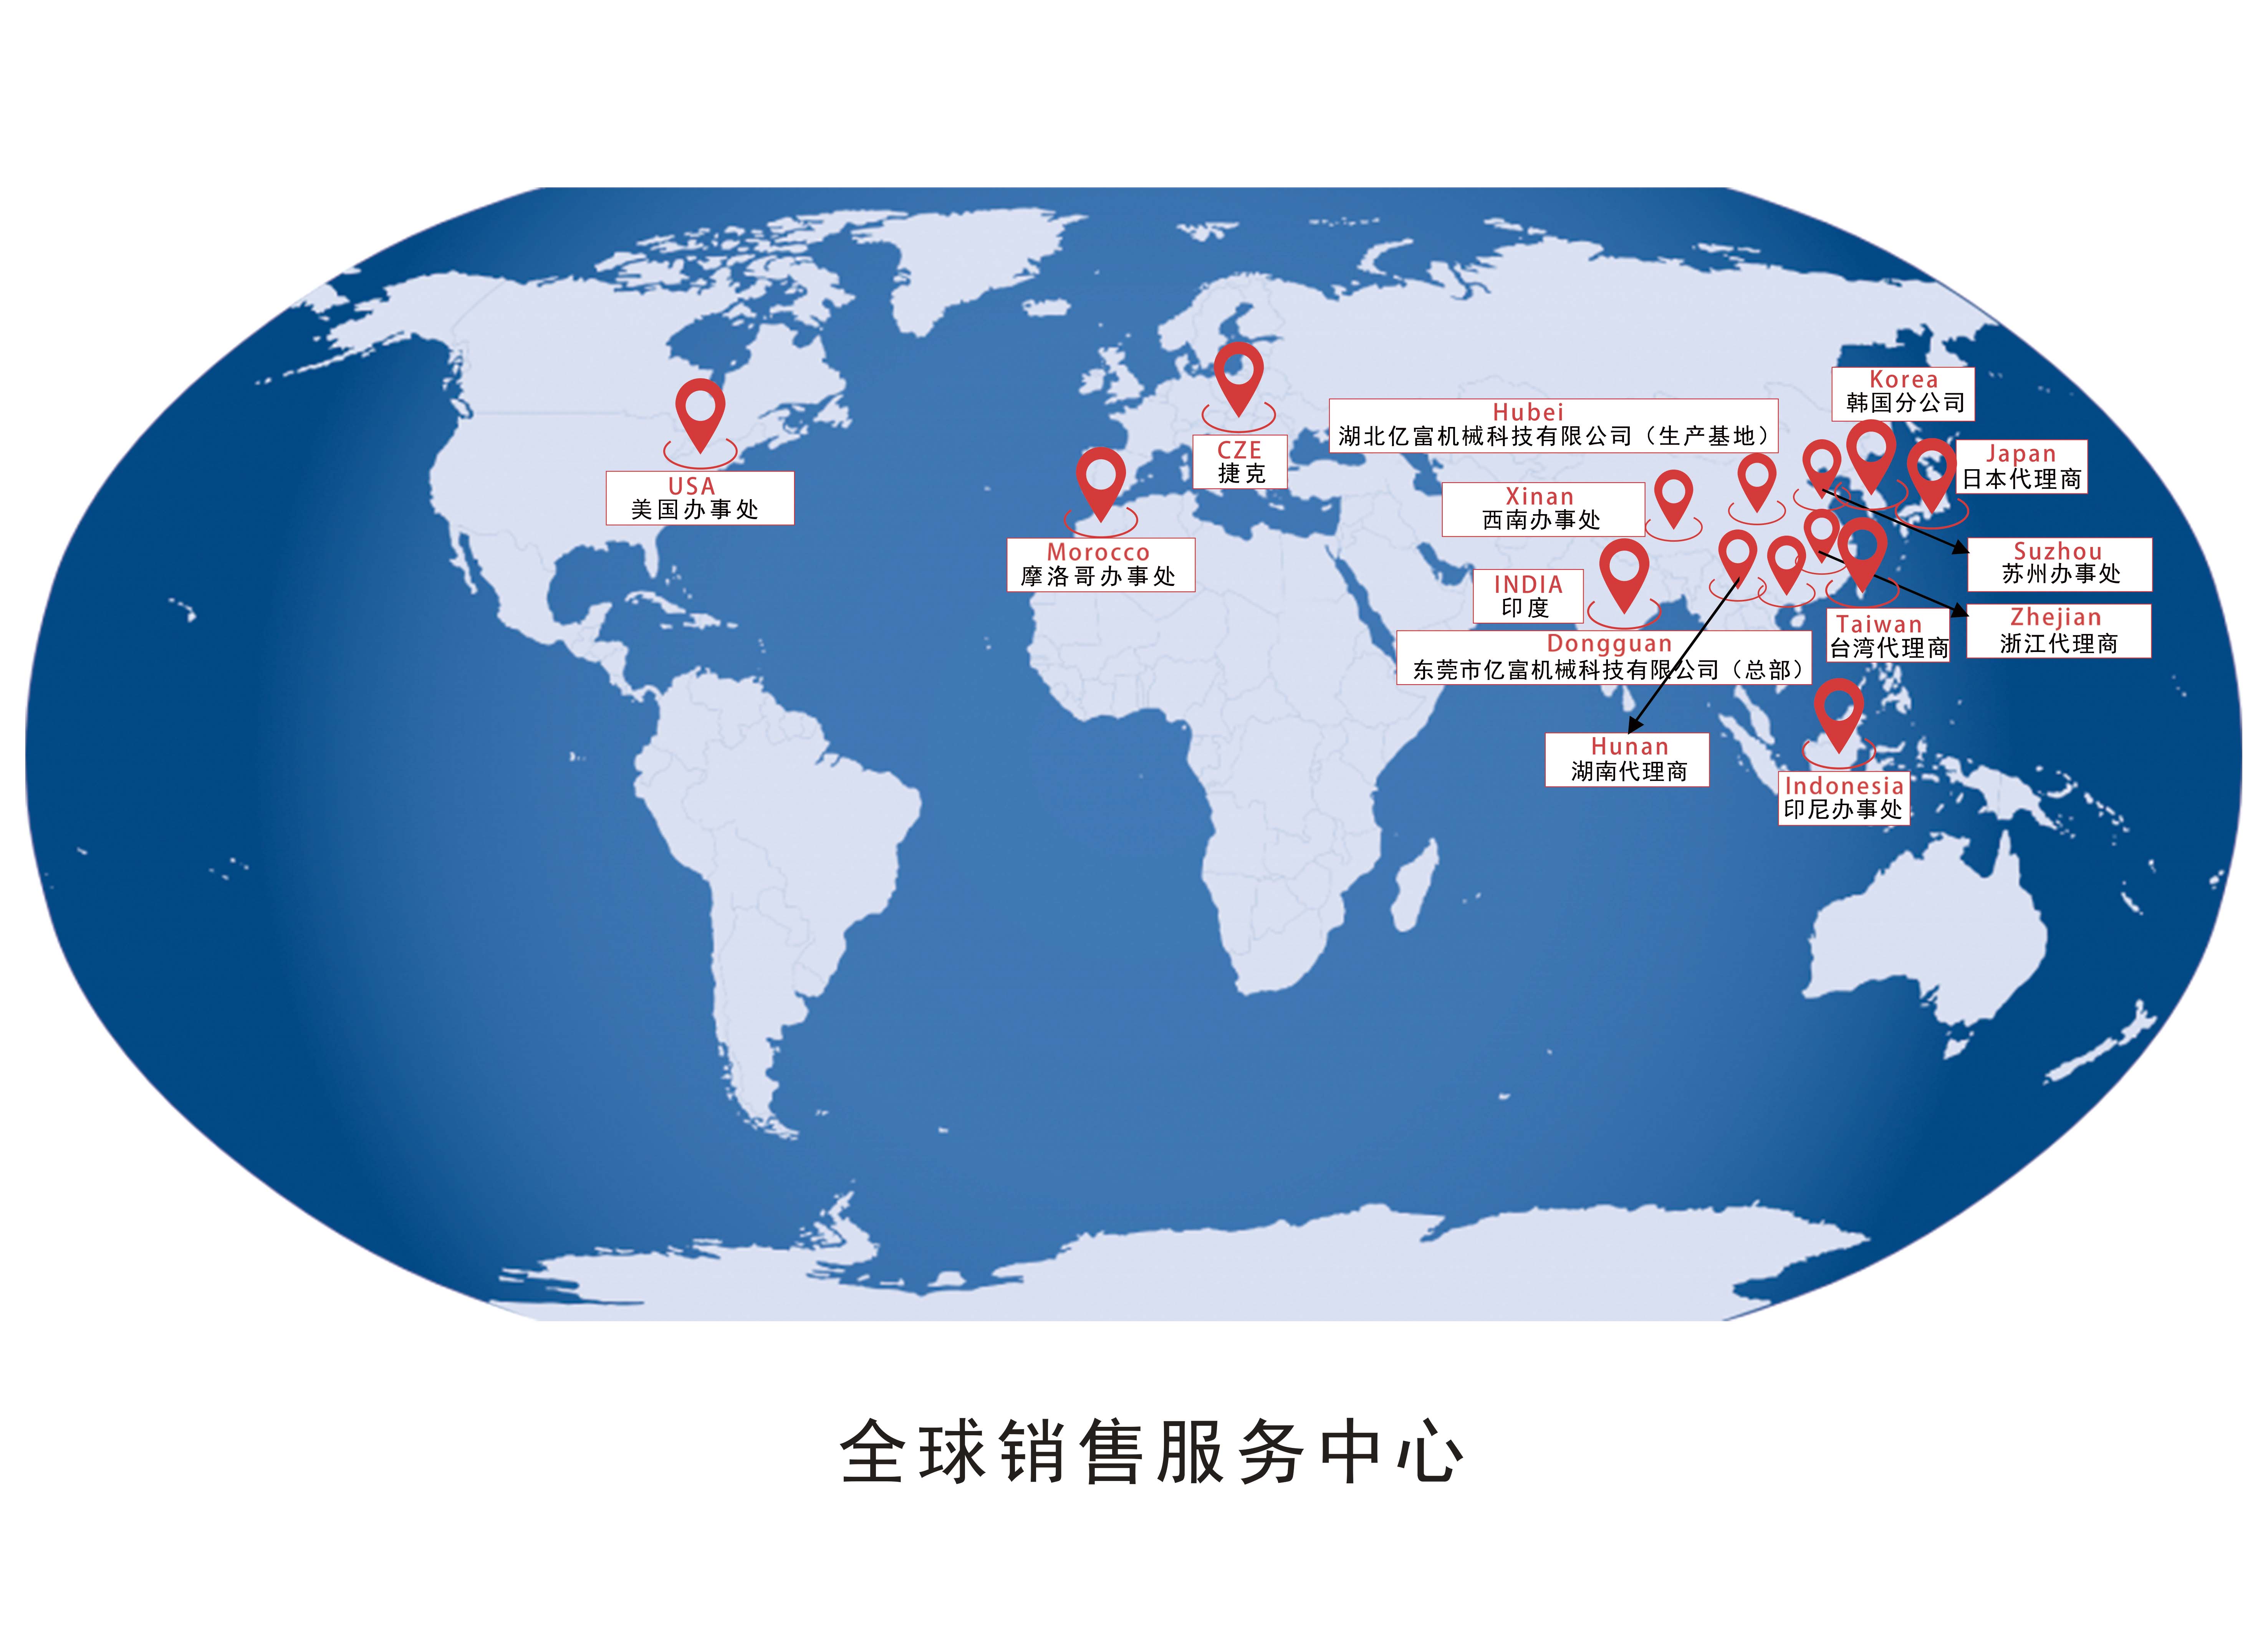
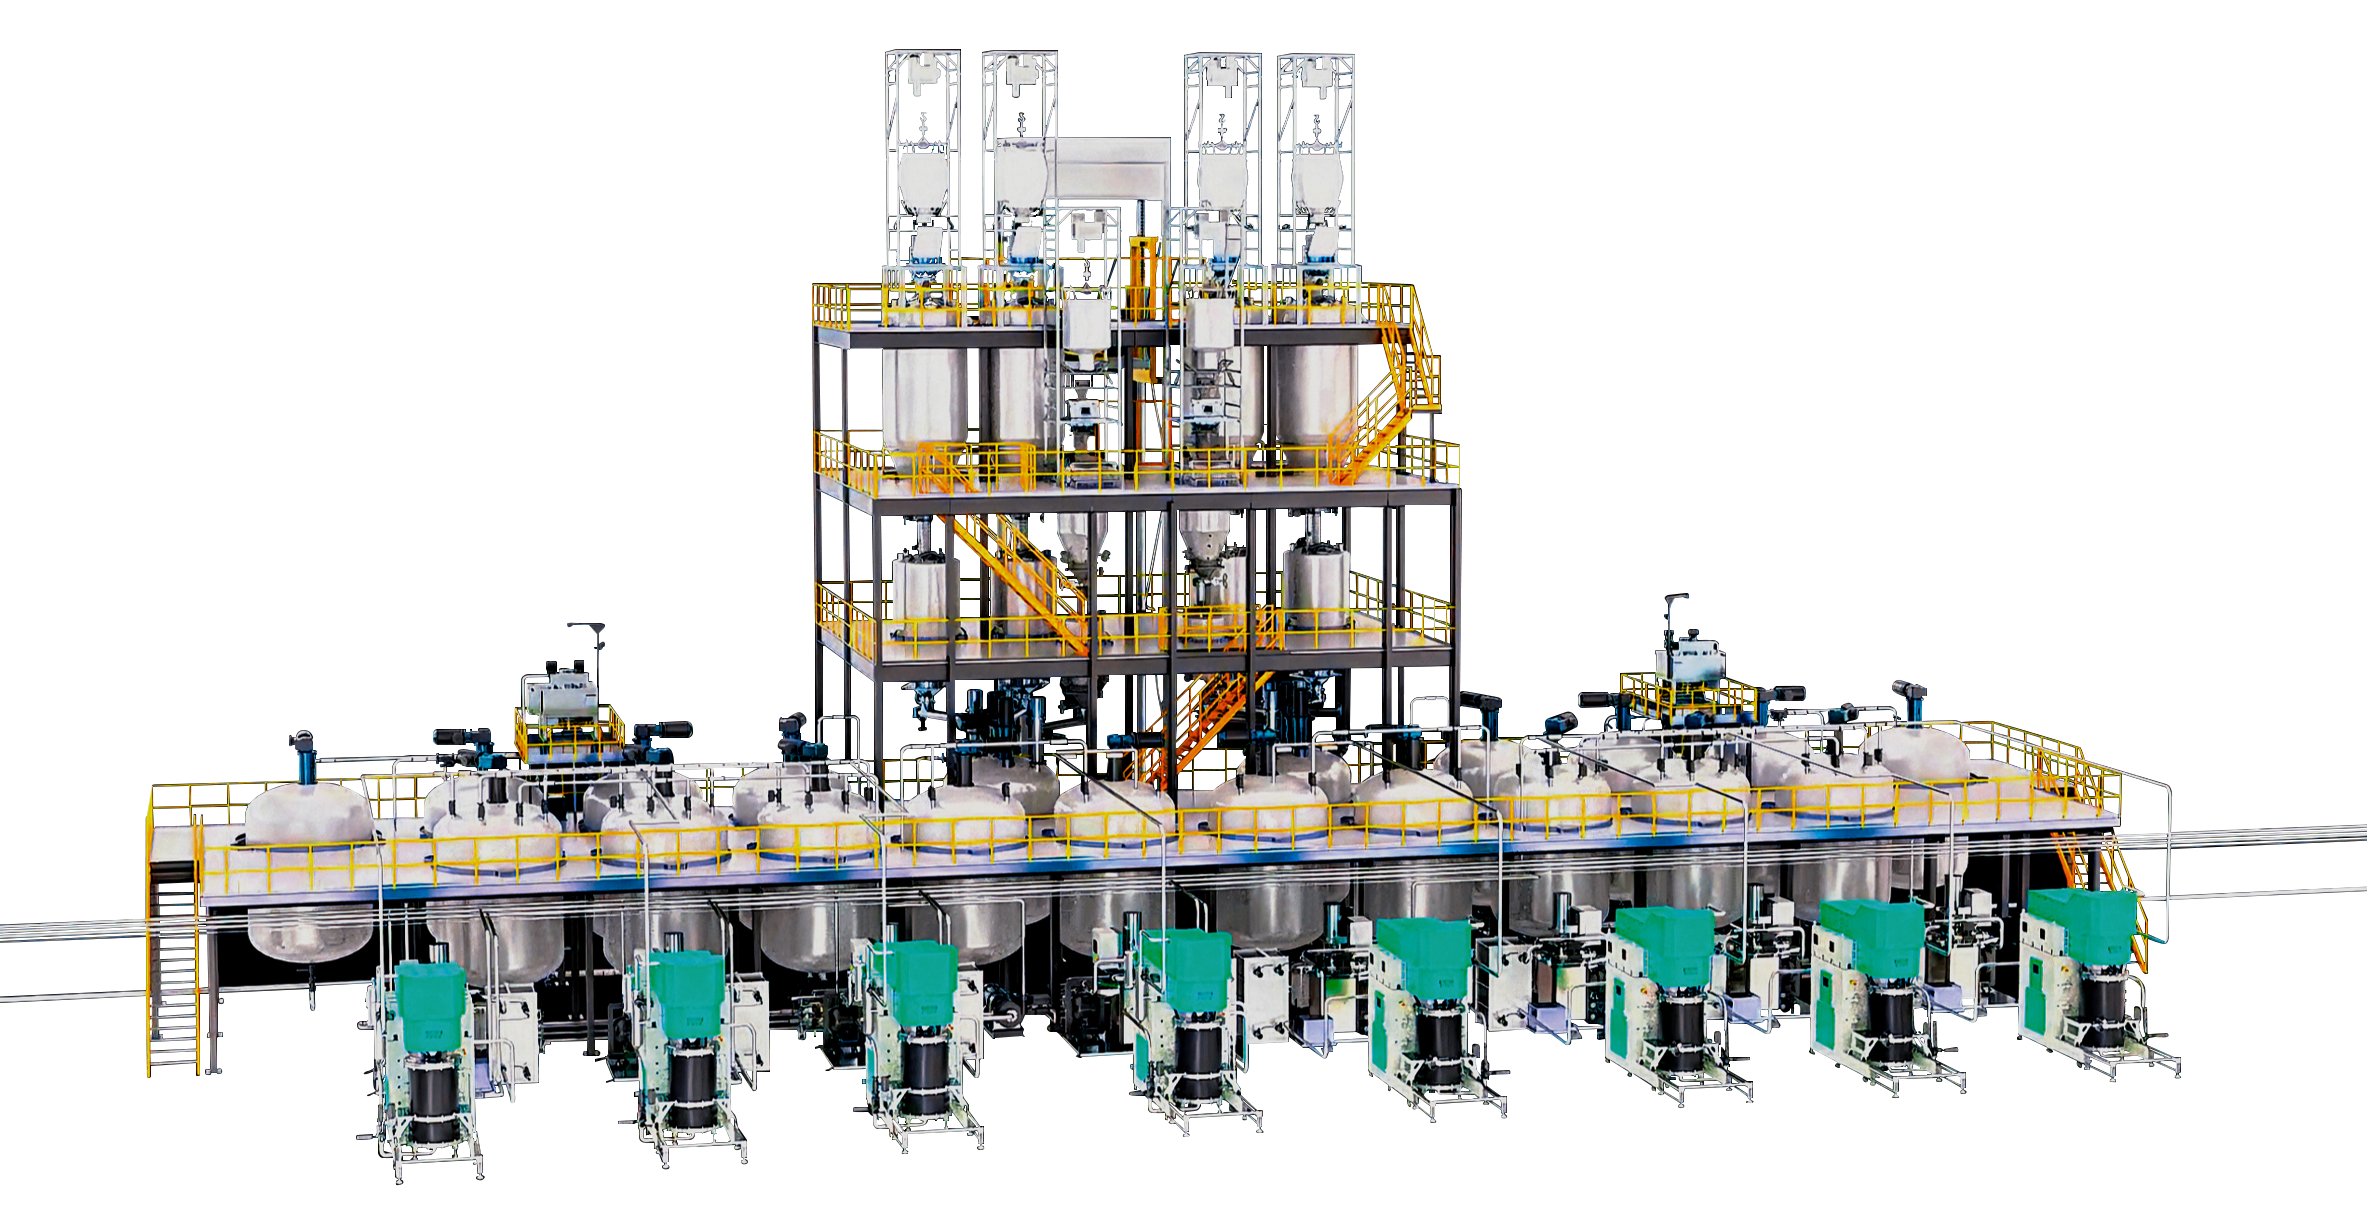
잠재적인 소비자 국가로서 인도의 신에너지 차량의 향후 개발 잠재력은 과소평가될 수 없습니다. Yifu는 인도 시장에도 적극적으로 진출하고 있으며 여러 기관과 협력 관계를 구축하고 있습니다. Yifu는 10년 넘게 첨단 소재 생산 라인 기술과 풍부한 경험을 보유하고 있으며 전체 프로세스 지능형 생산 라인 설계 및 구축을 제공할 수 있습니다. 동시에 국내 고품질 프로세스 자원을 통해 인도 기업에 기술 지원을 제공할 수도 있습니다.
인도 신에너지 차량 개발 개요
2024년 인도 신에너지 차량 판매량은 전년 대비 20% 증가한 약 10만대에 달해 전체 차량 판매량의 2.5%를 차지할 전망이다. 비록 기반은 작지만 성장률은 상당하며, 정부는 2030년까지 신에너지 차량 비율을 30%로 늘릴 계획이다. 블룸버그 뉴에너지 파이낸스는 차량 판매량이 2025년에 20만 대를 넘어설 것으로 전망하고 있으며, 향후 5년간 연평균 성장률 59%를 기록할 것으로 내다봤다.
인도 정부는 신에너지 차량 개발을 촉진하는 데 핵심적인 역할을 해왔으며 일련의 포괄적이고 목표가 명확한 정책 조치를 도입했습니다. 생산 인센티브 측면에서 이러한 정책은 생산, 소비, 인프라 구축에서 핵심 배터리 제조에 이르기까지 신에너지 자동차 산업 발전을 포괄적으로 지원하고, 탄소 배출 감소, 석유 의존도 감소, 제조 산업 경쟁력 향상이라는 목표를 달성하기 위해 노력하고 있습니다.
2024년 인도의 전력 배터리 수요는 약 15GWh가 될 것이며, 현지 생산 능력은 현재 약 6.7GWh이고 나머지는 수입에 의존할 것입니다. 2025년에는 배터리 리더인 EXID의 방갈로르 리튬 배터리 프로젝트(용량 6GWh), Tata Agratas Battery Company(계획 용량 20GWh), Reliance Industrial Battery Company(계획 용량 5GWh), Guoxuan Hi-Tech에서 승인한 Amara Raja Energy(배터리 공장 건립 예정) 등 주요 리튬 배터리 투자 회사가 점차 생산에 투입되어 생산 능력을 출시할 예정입니다. 생산 능력 레이아웃이 크더라도 생산에 투입하는 데는 여전히 시간이 걸립니다. 현재 배터리와 셀 수요는 주로 수입에 의존하고 있다.
최근 몇 년 동안 인도는 전 세계의 광물을 적극적으로 검색하기 시작했습니다. 국영기업 카빌(KABIL)은 아르헨티나 5개 광산 지역의 채굴권을 획득했으며 호주 리튬 광산 프로젝트에 투자를 모색하고 있다. 기술 혁신은 중국을 비롯한 해외 기업과의 협력 진전 여부와 '도입-소화-재창출' 3단계 전략의 실현 여부에 달려 있다. 현재 인도는 탄산리튬 정제 능력이 부족하여 중국에서 양극재 수입에 의존하고 있어 리튬 배터리 제조 산업 체인이 이제 막 시작되었습니다.
현지 기업은 인도의 신에너지 자동차 시장에서 중요한 역할을 합니다. 타타자동차, 마힌드라 등 국내 기업이 지배적인 위치를 점유하고 있다. 이 가운데 타타자동차는 넥슨EV, 티고르EV 등 풍부한 제품군을 앞세워 2024년 매출의 60% 이상을 차지하며 선두 자리를 지키고 있다.
해외 브랜드의 레이아웃 가속화: MG, BYD 등 해외 브랜드가 빠르게 성장하고 있습니다. 2024년 MG 매출은 전년 대비 125% 증가할 전망이다. BYD는 저가형 모델(아토3 등)로 톱4에 진입했다. 베트남 브랜드 Vinfast와 Tesla는 인도에서 사업을 확장할 계획입니다. Tesla는 현지 팀을 모집하기 시작했으며 충전 네트워크를 구축할 계획입니다. 또한 많은 중국 투자 기업도 계획을 세우고 있으며 인도에 있는 중국 투자 공장의 수는 향후 몇 년 동안 점차 증가할 것입니다.
인도 신에너지 산업 발전의 문제점은 부족한 충전 시설입니다. 2024년 말 현재 인도의 충전 파일은 25,000개에 불과하며 차량 대 파일 비율은 약 20:1로 수요에 크게 미치지 못합니다. 배터리는 수입에 의존하고 있습니다. 인도의 배터리 생산 능력은 제한되어 있으며 80%가 수입에 의존하고 있습니다. 비용이 많이 들고 지역 산업 체인 구축을 가속화해야 합니다. 전체적으로 인도의 신에너지차 시장은 잠재력이 크지만, 장기적인 성장 목표를 달성하기 위해서는 충전시설, 배터리 비용 등 병목 현상을 해결해야 한다.
시장 수용에도 어려움이 있습니다. 인도 소비자들은 가격에 더 민감합니다. 현재, 전기 자동차보다 전통적인 연료 자동차를 구입하는 것이 일반적으로 더 저렴하므로 값비싼 전기 자동차는 시장 경쟁에서 불리하게 됩니다. 더욱이, 정부 선전의 기간이 짧고 강도가 제한되어 있기 때문에 많은 대상 소비자들이 전기 자동차의 이점과 작동 방법에 대한 이해가 부족하고 구매 의향이 낮습니다. 인도의 신에너지 자동차 시장은 최근 몇 년간 급속도로 발전했지만, 전기 자동차의 주요 생산자가 되겠다는 목표를 달성하려면 여전히 기술 혁신, 인프라 구축, 시장 개척 및 기타 측면에서 막대한 노력을 기울여야 합니다.
2025년 10월 30일, 2025 인도 국제 배터리 에너지 저장 박람회가 곧 개최됩니다. 이번 전시회에는 리튬 배터리 업스트림 및 다운스트림 분야의 다양한 전문가들이 모여 배터리 기술, 에너지 저장 솔루션, 전기 자동차 애플리케이션 등 다양한 주제를 다룰 예정입니다. 또한 전시회에는 업계 전문가를 초청하여 최첨단 지식과 기술 동향을 공유하는 특별 컨퍼런스 및 세미나도 개최됩니다. 이는 전시업체와 방문객이 시야를 넓히는 데 도움이 될 뿐만 아니라 전체 산업의 혁신과 발전을 촉진합니다.
는 진심으로 방문하도록 초대합니다
Yifu에서는 또한 홀 3에 부스를 설치하고 전시회 현장에 첨단 모래 분쇄 기술과 적용 사례를 전시할 예정입니다. 동시에 우리는 인도에서의 개발 계획을 업계에 보여주고 인도 시장의 미래 발전을 위한 초석을 다질 것입니다. 인도 시장에 대해 배우고 인도에 가서 협력과 교류를 위해 함께 일하고 싶은 친구들을 환영합니다.
잠재적인 소비자 국가로서 인도의 신에너지 차량의 향후 개발 잠재력은 과소평가될 수 없습니다. Yifu는 인도 시장에도 적극적으로 진출하고 있으며 여러 기관과 협력 관계를 구축하고 있습니다. Yifu는 10년 넘게 첨단 소재 생산 라인 기술과 풍부한 경험을 보유하고 있으며 전체 프로세스 지능형 생산 라인 설계 및 구축을 제공할 수 있습니다. 동시에 국내 고품질 프로세스 자원을 통해 인도 기업에 기술 지원을 제공할 수도 있습니다.
인도 신에너지 차량 개발 개요
2024년 인도 신에너지 차량 판매량은 전년 대비 20% 증가한 약 10만대에 달해 전체 차량 판매량의 2.5%를 차지할 전망이다. 비록 기반은 작지만 성장률은 상당하며, 정부는 2030년까지 신에너지 차량 비율을 30%로 늘릴 계획이다. 블룸버그 뉴에너지 파이낸스는 차량 판매량이 2025년에 20만 대를 넘어설 것으로 전망하고 있으며, 향후 5년간 연평균 성장률 59%를 기록할 것으로 내다봤다.
인도 정부는 신에너지 차량 개발을 촉진하는 데 핵심적인 역할을 해왔으며 일련의 포괄적이고 목표가 명확한 정책 조치를 도입했습니다. 생산 인센티브 측면에서 이러한 정책은 생산, 소비, 인프라 구축에서 핵심 배터리 제조에 이르기까지 신에너지 자동차 산업 발전을 포괄적으로 지원하고, 탄소 배출 감소, 석유 의존도 감소, 제조 산업 경쟁력 향상이라는 목표를 달성하기 위해 노력하고 있습니다.
2024년 인도의 전력 배터리 수요는 약 15GWh가 될 것이며, 현지 생산 능력은 현재 약 6.7GWh이고 나머지는 수입에 의존할 것입니다. 2025년에는 배터리 리더인 EXID의 방갈로르 리튬 배터리 프로젝트(용량 6GWh), Tata Agratas Battery Company(계획 용량 20GWh), Reliance Industrial Battery Company(계획 용량 5GWh), Guoxuan Hi-Tech에서 승인한 Amara Raja Energy(배터리 공장 건립 예정) 등 주요 리튬 배터리 투자 회사가 점차 생산에 투입되어 생산 능력을 출시할 예정입니다. 생산 능력 레이아웃이 크더라도 생산에 투입하는 데는 여전히 시간이 걸립니다. 현재 배터리와 셀 수요는 주로 수입에 의존하고 있다.
최근 몇 년 동안 인도는 전 세계의 광물을 적극적으로 검색하기 시작했습니다. 국영기업 카빌(KABIL)은 아르헨티나 5개 광산 지역의 채굴권을 획득했으며 호주 리튬 광산 프로젝트에 투자를 모색하고 있다. 기술 혁신은 중국을 비롯한 해외 기업과의 협력 진전 여부와 '도입-소화-재창출' 3단계 전략의 실현 여부에 달려 있다. 현재 인도는 탄산리튬 정제 능력이 부족하여 중국에서 양극재 수입에 의존하고 있어 리튬 배터리 제조 산업 체인이 이제 막 시작되었습니다.
현지 기업은 인도의 신에너지 자동차 시장에서 중요한 역할을 합니다. 타타자동차, 마힌드라 등 국내 기업이 지배적인 위치를 점유하고 있다. 이 가운데 타타자동차는 넥슨EV, 티고르EV 등 풍부한 제품군을 앞세워 2024년 매출의 60% 이상을 차지하며 선두 자리를 지키고 있다.
해외 브랜드의 레이아웃 가속화: MG, BYD 등 해외 브랜드가 빠르게 성장하고 있습니다. 2024년 MG 매출은 전년 대비 125% 증가할 전망이다. BYD는 저가형 모델(아토3 등)로 톱4에 진입했다. 베트남 브랜드 Vinfast와 Tesla는 인도에서 사업을 확장할 계획입니다. Tesla는 현지 팀을 모집하기 시작했으며 충전 네트워크를 구축할 계획입니다. 또한 많은 중국 투자 기업도 계획을 세우고 있으며 인도에 있는 중국 투자 공장의 수는 향후 몇 년 동안 점차 증가할 것입니다.
인도 신에너지 산업 발전의 문제점은 부족한 충전 시설입니다. 2024년 말 현재 인도의 충전 파일은 25,000개에 불과하며 차량 대 파일 비율은 약 20:1로 수요에 크게 미치지 못합니다. 배터리는 수입에 의존하고 있습니다. 인도의 배터리 생산 능력은 제한되어 있으며 80%가 수입에 의존하고 있습니다. 비용이 많이 들고 지역 산업 체인 구축을 가속화해야 합니다. 전체적으로 인도의 신에너지차 시장은 잠재력이 크지만, 장기적인 성장 목표를 달성하기 위해서는 충전시설, 배터리 비용 등 병목 현상을 해결해야 한다.
시장 수용에도 어려움이 있습니다. 인도 소비자들은 가격에 더 민감합니다. 현재, 전기 자동차보다 전통적인 연료 자동차를 구입하는 것이 일반적으로 더 저렴하므로 값비싼 전기 자동차는 시장 경쟁에서 불리하게 됩니다. 더욱이, 정부 선전의 기간이 짧고 강도가 제한되어 있기 때문에 많은 대상 소비자들이 전기 자동차의 이점과 작동 방법에 대한 이해가 부족하고 구매 의향이 낮습니다. 인도의 신에너지 자동차 시장은 최근 몇 년간 급속도로 발전했지만, 전기 자동차의 주요 생산자가 되겠다는 목표를 달성하려면 여전히 기술 혁신, 인프라 구축, 시장 개척 및 기타 측면에서 막대한 노력을 기울여야 합니다.
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 한국어