
이번 주 국내 신에너지 분야에서는 두 가지 주요 정책이 발표됐다. 배터리 소재와 에너지 저장에서부터 자동차 제조와 해외 장비에 이르기까지 전체 산업 체인이 근본적으로 재편되고 있습니다.
먼저, 리튬 배터리 소비세에 대한 새로운 규정이 공식적으로 시행되었습니다. 재정부, 해관총서, 국가세무총국은 2026년 9월 1일부터 기존 리튬이온 배터리에 2%의 소비세를 부과한다고 발표했으며, 2027년 9월 1일부터 4%로 인상됩니다. 동시에 나트륨이온 배터리, 전고체 배터리, 연료전지에 대해서는 2028년 말까지 소비세가 면제됩니다. 공격한 후 나중에" 정책을 취합니다. 이 정책은 세금 레버리지를 사용하여 방향을 명확하게 제시함으로써 업계가 저가형 확장에서 고급형 혁신으로 전환하도록 강제합니다.
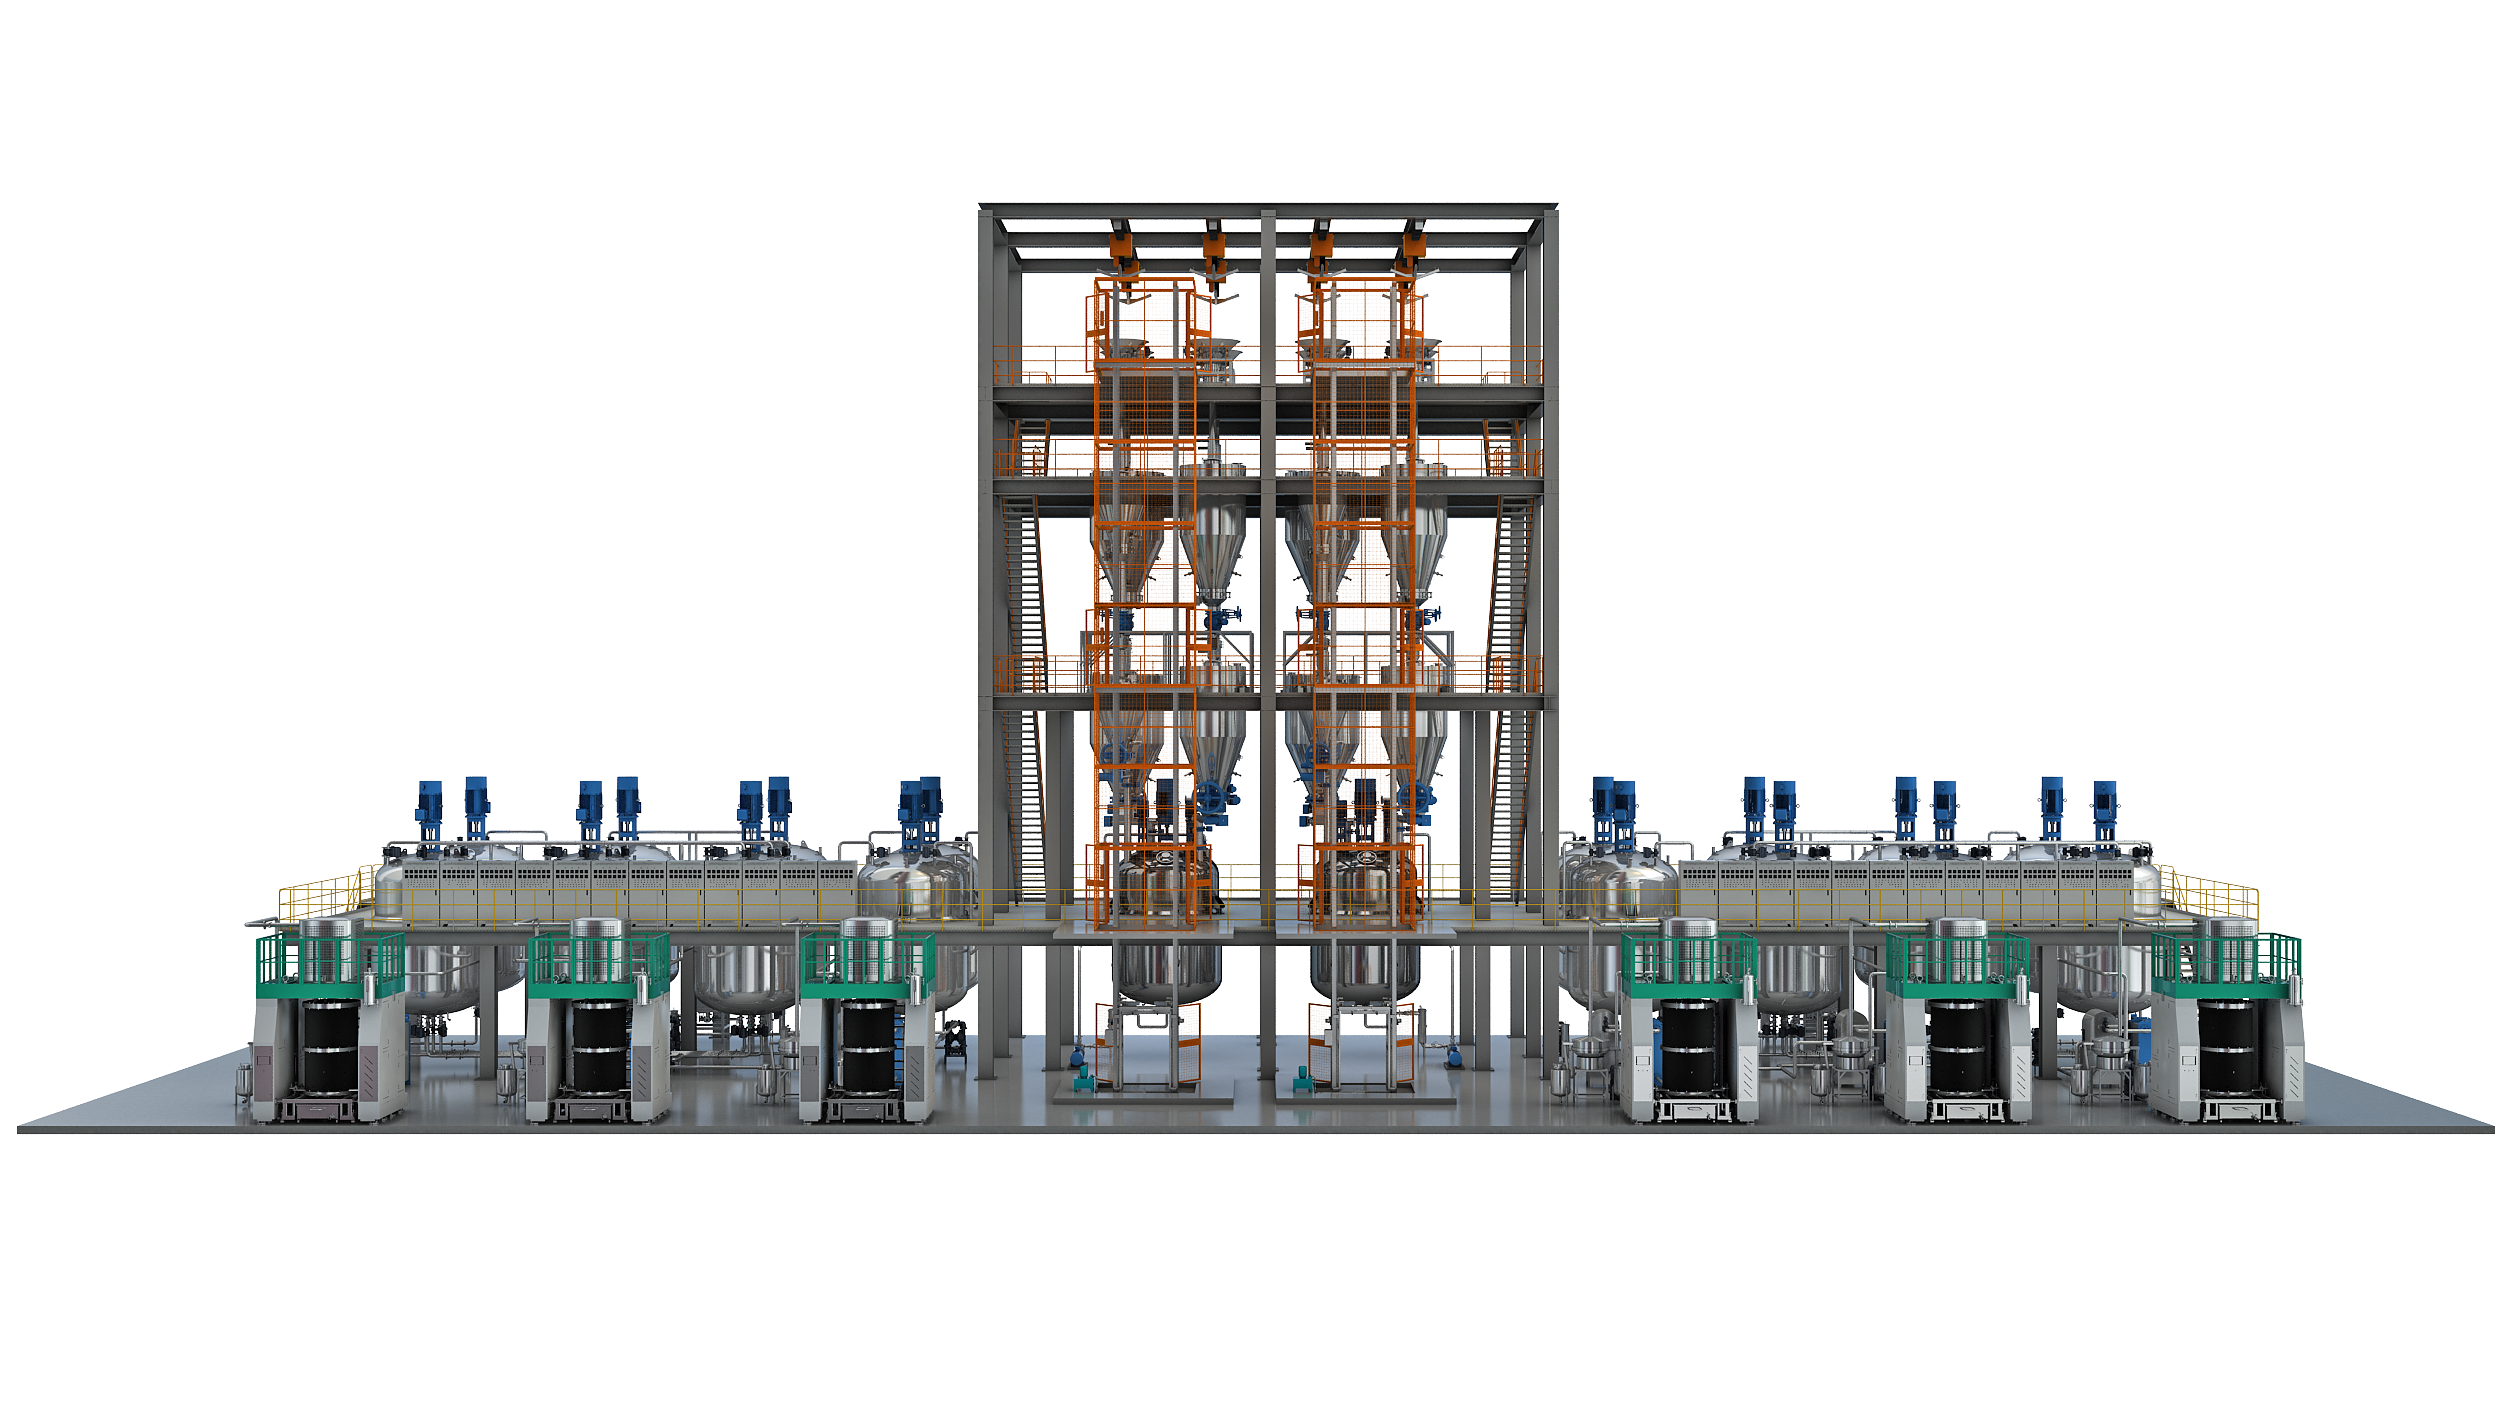
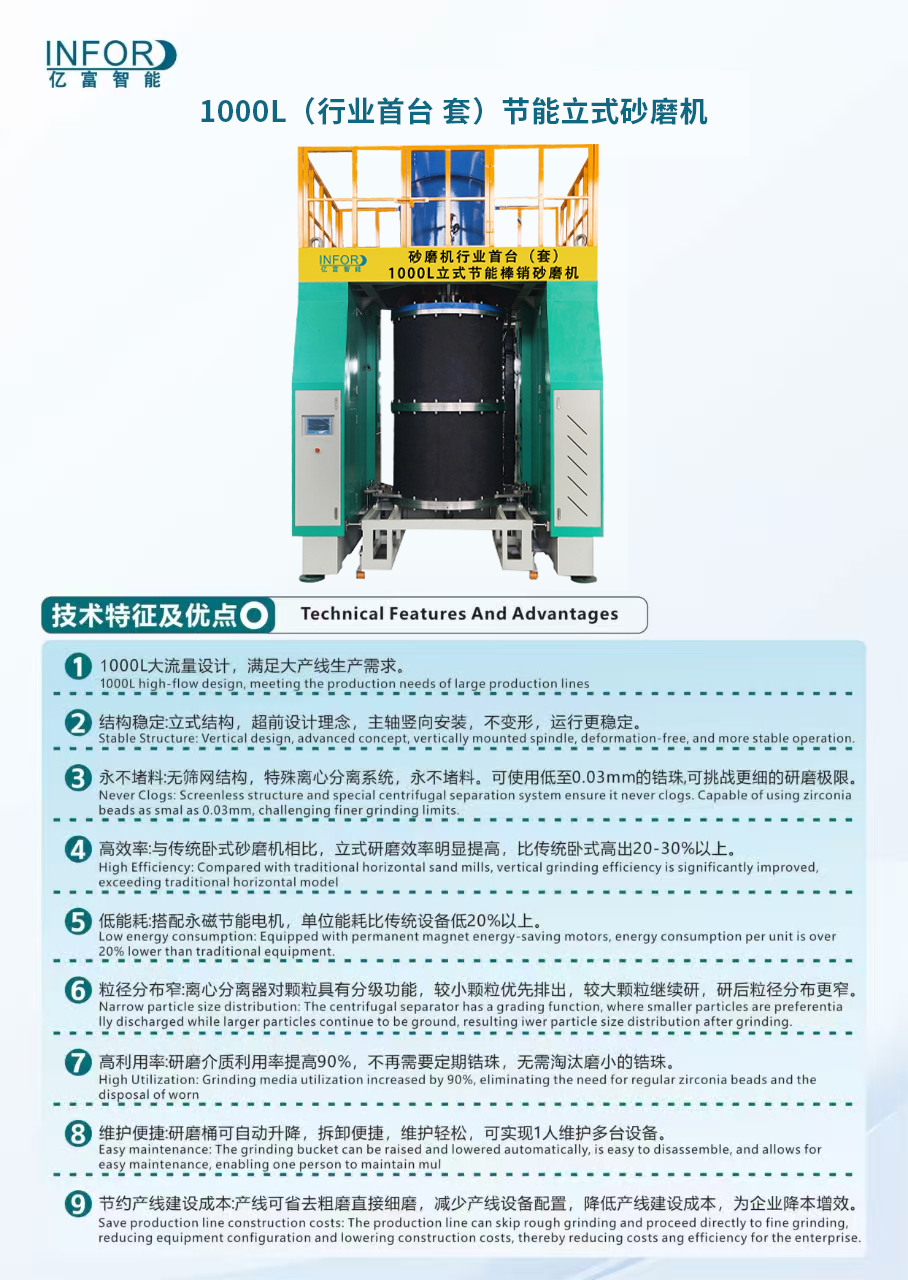
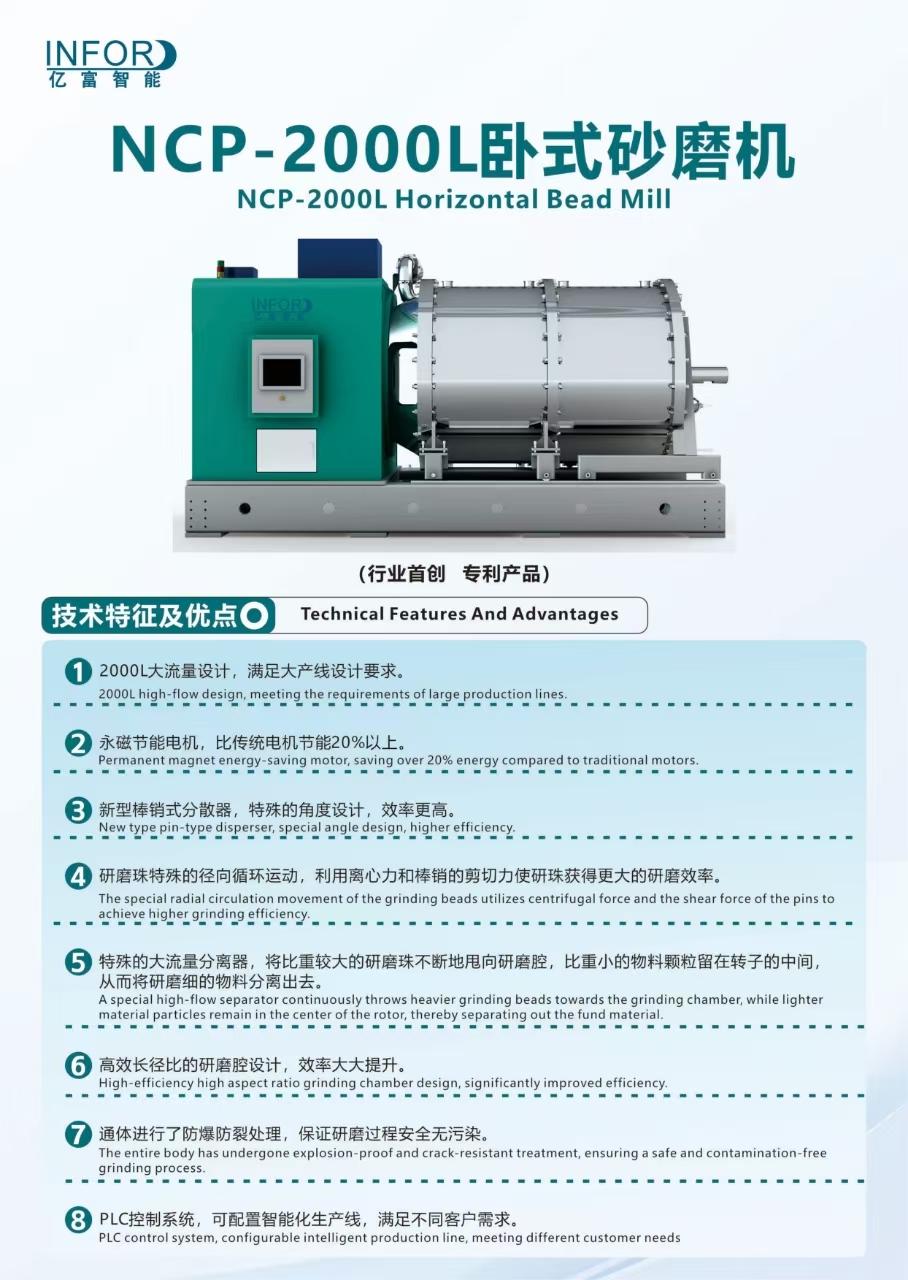
둘째, '15차 5개년 계획' 재생에너지 계획이 공식 발표됐다. 계획에 따르면 2030년까지 재생에너지 발전 총 설치용량은 약 35억kW에 달하며, 그 중 풍력과 태양광 발전의 총 설치용량은 28억kW 이상으로 전체 설치용량의 50% 이상을 차지할 것으로 예상된다. '15차 5개년 계획' 기간 동안 산업 투자 총액은 5조 위안을 초과할 것으로 예상된다. 기획의 핵심 방향은 바로 말씀하신 '장기 에너지 저장', '컴퓨팅과 컴퓨팅 협업'입니다. 최근 PetroChina와 주요 에너지 저장 회사는 리튬 철 인산염 에너지 저장 시스템을 대규모로 구매하고 있습니다. AI 데이터센터를 위한 에너지 저장 지원 주문이 폭발적으로 증가했습니다. 수냉식 에너지 저장, 슬러리 처리 및 분쇄 장비에 대한 수요가 분명히 증가하고 있습니다.
양극재 시장을 보면 인산철리튬 가격이 바닥을 치고 있다. Hunan Yuneng은 7월 15일 공식적으로 가격 조정을 발표했습니다. 8월 1일부터 모든 시리즈 제품은 톤당 2,000위안씩 인상됩니다. Longpan Technology와 같은 선두업체들도 가격 인상에 나섰습니다. 해외 레이아웃 측면에서 Longpan Technology의 인도네시아 리튬 공급원 3단계 프로젝트(연간 2세대 및 3세대 인산철리튬 양극재 생산량 120,000톤)는 7월에 공식적으로 착공했으며 건설 기간은 12개월입니다. 디팡나노는 인산염 양극재 연간 45만톤 생산능력을 구축했으며, 앞으로 50만톤 생산능력을 추가로 늘릴 계획이다.
신에너지차의 패턴도 뚜렷하다. 국내 신에너지차 보급률은 3개월 연속 60%를 넘어 6월에는 62.8%에 달했다. 자동차 제조사들이 국내 비효율적인 생산능력을 축소하고 조립공장을 해외 건설로 전환하는 등 시장은 심각한 변혁을 겪고 있다. Weilan Lithium Core는 인도네시아의 새로운 5GWh 원통형 리튬 배터리 프로젝트에 2억 9천만 달러를 투자할 계획이라고 7월 9일 발표했습니다. Yiwei Lithium Energy의 말레이시아 공장이 해외 대량 생산 및 납품을 달성했습니다.
태양광 트랙이 동시에 섞입니다. 7월 20일, 태양광 에너지 효율에 대한 의무적인 국가 표준이 공식적으로 시행되었습니다. TOPCon, HJT, BC 모듈의 최소 변환 효율 임계값이 크게 높아졌습니다. 생산능력의 약 30%가 사라질 것으로 예상된다. BC의 고효율 구성 요소는 개발 배당금을 안내합니다. 완성된 부품의 수출은 미국의 우회방지 제한을 받고 있으며, 기업들은 말레이시아와 베트남에서 백엔드 포장용 전체 생산 라인 장비를 수출하는 방향으로 전환했습니다.
요약하자면, 국내 신에너지는 종합 확장 시대에 진입했으며, 저가형 소재는 해외로, 고급 기술은 국내에 머물며, 제조 장비는 전 세계에 판매된다는 전체적인 논리는 매우 명확합니다. 리튬 배터리 장비 실무자에게 장비는 국내 생산 능력을 업그레이드하든, 전 세계에 공장을 건설하든 향후 2~3년 동안 가장 안정적인 증분 기회가 될 것입니다.
이번 주 국내 신에너지 분야에서는 두 가지 주요 정책이 발표됐다. 배터리 소재와 에너지 저장에서부터 자동차 제조와 해외 장비에 이르기까지 전체 산업 체인이 근본적으로 재편되고 있습니다.
먼저, 리튬 배터리 소비세에 대한 새로운 규정이 공식적으로 시행되었습니다. 재정부, 해관총서, 국가세무총국은 2026년 9월 1일부터 기존 리튬이온 배터리에 2%의 소비세를 부과한다고 발표했으며, 2027년 9월 1일부터 4%로 인상됩니다. 동시에 나트륨이온 배터리, 전고체 배터리, 연료전지에 대해서는 2028년 말까지 소비세가 면제됩니다. 공격한 후 나중에" 정책을 취합니다. 이 정책은 세금 레버리지를 사용하여 방향을 명확하게 제시함으로써 업계가 저가형 확장에서 고급형 혁신으로 전환하도록 강제합니다.
둘째, '15차 5개년 계획' 재생에너지 계획이 공식 발표됐다. 계획에 따르면 2030년까지 재생에너지 발전 총 설치용량은 약 35억kW에 달하며, 그 중 풍력과 태양광 발전의 총 설치용량은 28억kW 이상으로 전체 설치용량의 50% 이상을 차지할 것으로 예상된다. '15차 5개년 계획' 기간 동안 산업 투자 총액은 5조 위안을 초과할 것으로 예상된다. 기획의 핵심 방향은 바로 말씀하신 '장기 에너지 저장', '컴퓨팅과 컴퓨팅 협업'입니다. 최근 PetroChina와 주요 에너지 저장 회사는 리튬 철 인산염 에너지 저장 시스템을 대규모로 구매하고 있습니다. AI 데이터센터를 위한 에너지 저장 지원 주문이 폭발적으로 증가했습니다. 수냉식 에너지 저장, 슬러리 처리 및 분쇄 장비에 대한 수요가 분명히 증가하고 있습니다.
양극재 시장을 보면 인산철리튬 가격이 바닥을 치고 있다. Hunan Yuneng은 7월 15일 공식적으로 가격 조정을 발표했습니다. 8월 1일부터 모든 시리즈 제품은 톤당 2,000위안씩 인상됩니다. Longpan Technology와 같은 선두업체들도 가격 인상에 나섰습니다. 해외 레이아웃 측면에서 Longpan Technology의 인도네시아 리튬 공급원 3단계 프로젝트(연간 2세대 및 3세대 인산철리튬 양극재 생산량 120,000톤)는 7월에 공식적으로 착공했으며 건설 기간은 12개월입니다. 디팡나노는 인산염 양극재 연간 45만톤 생산능력을 구축했으며, 앞으로 50만톤 생산능력을 추가로 늘릴 계획이다.
신에너지차의 패턴도 뚜렷하다. 국내 신에너지차 보급률은 3개월 연속 60%를 넘어 6월에는 62.8%에 달했다. 자동차 제조사들이 국내 비효율적인 생산능력을 축소하고 조립공장을 해외 건설로 전환하는 등 시장은 심각한 변혁을 겪고 있다. Weilan Lithium Core는 인도네시아의 새로운 5GWh 원통형 리튬 배터리 프로젝트에 2억 9천만 달러를 투자할 계획이라고 7월 9일 발표했습니다. Yiwei Lithium Energy의 말레이시아 공장이 해외 대량 생산 및 납품을 달성했습니다.
태양광 트랙이 동시에 섞입니다. 7월 20일, 태양광 에너지 효율에 대한 의무적인 국가 표준이 공식적으로 시행되었습니다. TOPCon, HJT, BC 모듈의 최소 변환 효율 임계값이 크게 높아졌습니다. 생산능력의 약 30%가 사라질 것으로 예상된다. BC의 고효율 구성 요소는 개발 배당금을 안내합니다. 완성된 부품의 수출은 미국의 우회방지 제한을 받고 있으며, 기업들은 말레이시아와 베트남에서 백엔드 포장용 전체 생산 라인 장비를 수출하는 방향으로 전환했습니다.
요약하자면, 국내 신에너지는 종합 확장 시대에 진입했으며, 저가형 소재는 해외로, 고급 기술은 국내에 머물며, 제조 장비는 전 세계에 판매된다는 전체적인 논리는 매우 명확합니다. 리튬 배터리 장비 실무자에게 장비는 국내 생산 능력을 업그레이드하든, 전 세계에 공장을 건설하든 향후 2~3년 동안 가장 안정적인 증분 기회가 될 것입니다.
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 한국어