
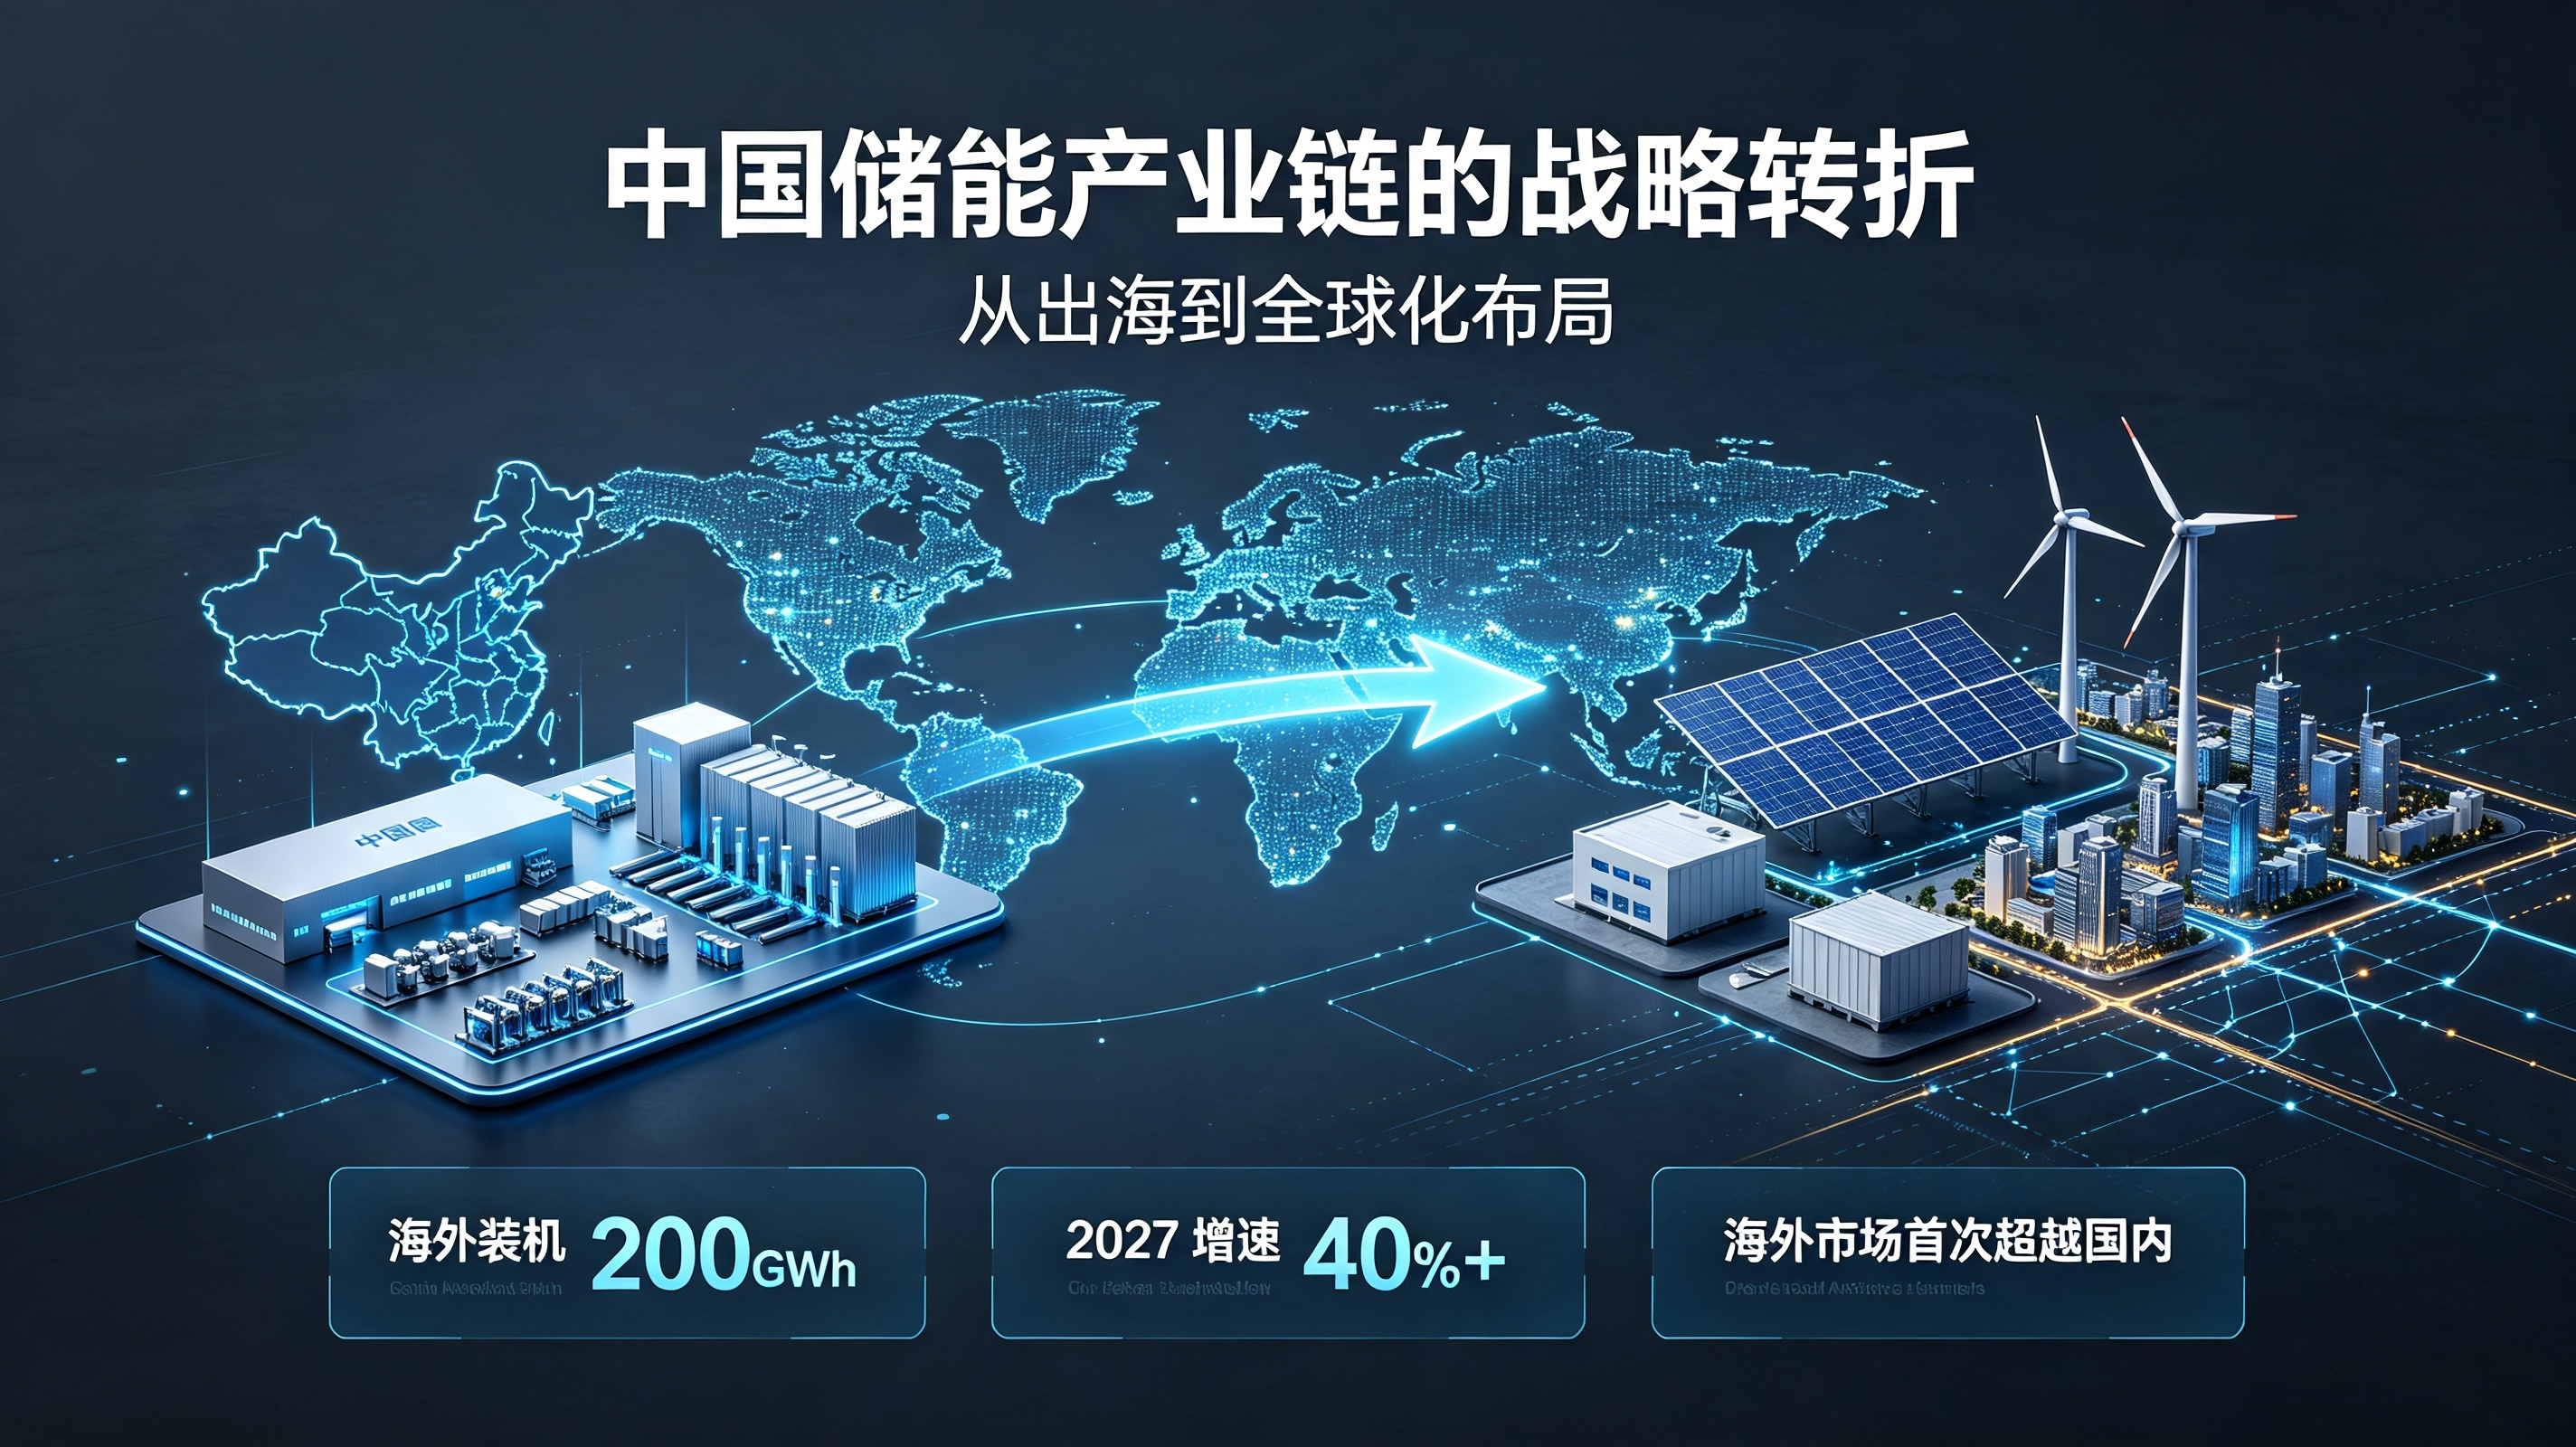
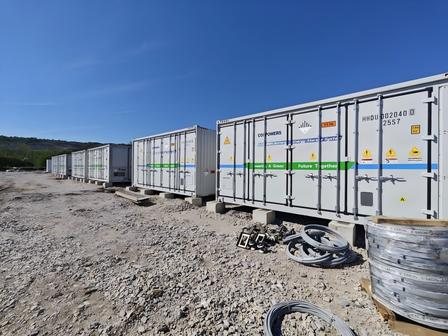
2026년에는 전 세계 에너지 저장 산업이 '지리적 이동'을 겪고 있습니다. 해외 시장(중국 제외)이 처음으로 국내 시장을 능가하고 전 세계 에너지 저장 셀 출하 및 설치 성장의 1위 엔진이 될 것입니다. 해외 에너지저장장치 설치용량은 연중 200GWh에 달할 것으로 예상되며, 2027년에도 40% 이상의 고성장을 유지할 것으로 예상된다. 이는 더 이상 단순한 '해외진출'이 아닌 중국 에너지저장 산업체인의 전략적 전환을 '선택'에서 '필수'로 전환하는 것이다.
1. 해외시장이 갑자기 '폭발'한 이유는 무엇일까?
세 세력이 동시에 해외 에너지 저장을 위한 가속 버튼을 누르고 있다:
· 에너지 안보 불안: 러시아-우크라이나 분쟁의 여파가 해결되지 않았고, 유럽 국가들의 에너지 독립에 대한 열망이 에너지 저장에 대한 하드 수요로 전환되었습니다.
· 전력망 소화불량: 풍력 및 태양광 발전 비중이 급증하고, 마이너스 전기 가격이 자주 발생하며, 주파수 및 피크 규제 격차로 인해 대용량 저장 장치가 출시될 수밖에 없습니다.
· AI의 '전력 부족'이 치열합니다. 데이터 센터 제공 및 저장이 '플러스 포인트'에서 '필수 옵션'으로 바뀌었고, 북미 지역 AIDC 관련 에너지 저장 수요가 매년 60% 이상 증가했습니다.
더 중요한 것은 해외 전기 가격 차익거래 공간이 지속적으로 확대되고, 에너지 저장 장치가 '정책 의존'에서 '시장 중심'으로 전환되었으며 비즈니스 모델이 성공했다는 것입니다.
두세 가지 주요 시장: 누가 주도하고 있는가? 누가 헤어지나요?
북미: 매출총이익은 높지만 '정책의 족쇄'가 가장 중요
· 설치 용량은 2026년 60~70GWh, 2027년 75~80GWh로 예상된다.
· 전통적인 풍력 및 태양광 전력 분배와 저장은 여전히 기본이지만, AI 데이터센터의 기여도는 해마다 늘어나고 있으며, 일부 주에서는 신규 데이터센터 비율이 설치 용량의 40%를 넘었다.
· 달콤한 문제: IRA법의 ITC 세금 공제가 관대하기는 하지만 FEOC(외국 민감 기관) 규정 준수 검토 및 관세 장벽은 계층별로 높아졌습니다. 중국 기업들은 이 시장에서 "더 많은 돈을 벌지만 피곤하기도 하다".
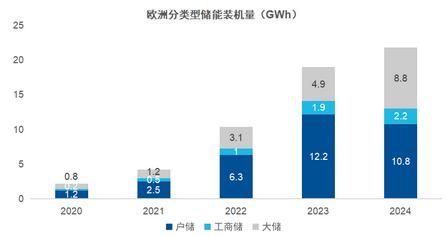
유럽: 대규모 저축 증가, 가계 저축 양극화
· 대용량 저장 용량은 2026년에 40~50GWh, 2027년에는 60GWh로 증가할 것으로 예상됩니다. 독일, 이탈리아, 영국 3국이 함께 협력하고 있으며 용량 시장과 보조 서비스 메커니즘이 점점 더 완벽해지고 마이너스 전기 가격 차익거래가 표준이 되었습니다.
· 가계 저축은 '얼음과 불' 상태에 있습니다. 독일에서는 보조금 삭감과 주민들의 전기 가격 하락으로 인해 성장률이 둔화되었습니다. 그러나 네덜란드와 오스트리아의 발코니 마이크로 에너지 저장 장치(5kWh급)는 갑자기 인기를 끌며 새로운 성장 동력이 되었습니다. 호주 가구 저축은 "우수 학생"입니다. 높은 태양광 보급률 + 높은 전기 가격 + 연방 보조금(CHBP)으로 인해 시스템 용량은 20-30kWh로 빠르게 업그레이드되고 있습니다.
중동: 슈퍼 프로젝트가 집결, 장기 에너지 저장 '시험장'
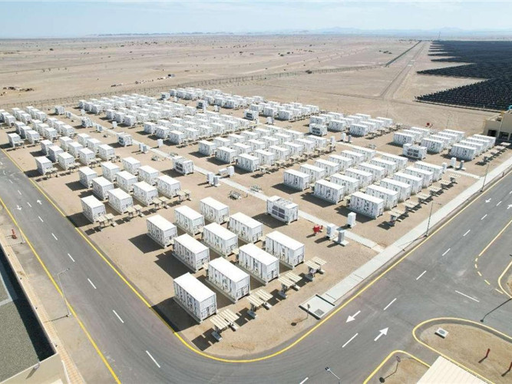
· 2026년에는 20GWh 미만, 2027년에는 30GWh로 급등한다.
· 사우디아라비아와 아랍에미리트에는 10GWh 수준의 통합 광학 및 스토리지 프로젝트가 있는 경우가 많으며 일반적으로 구성하는 데 4~10시간이 걸리고 고온 적응성에 대한 요구 사항이 매우 엄격합니다. 이는 중국 선두 기업들이 '극한의 제조' 능력을 발휘할 수 있는 최고의 무대다.
기타 신흥 시장
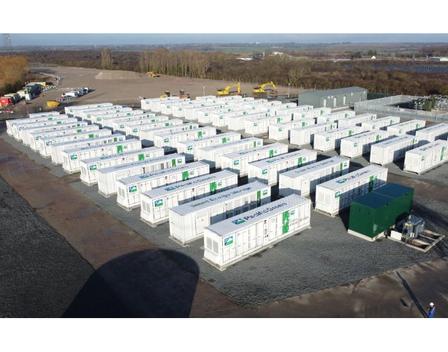
호주는 안정적으로 유지됩니다(12-15GWh). 동남아시아, 라틴 아메리카 및 아프리카에서는 약한 전력망과 전력 부족으로 인해 산업, 상업 및 가정용 에너지 저장량이 꾸준히 증가하고 있습니다. 기반은 작지만 성장률은 인상적이다.
3. 산업 및 상업 준비금: 저평가된 "히든 챔피언"
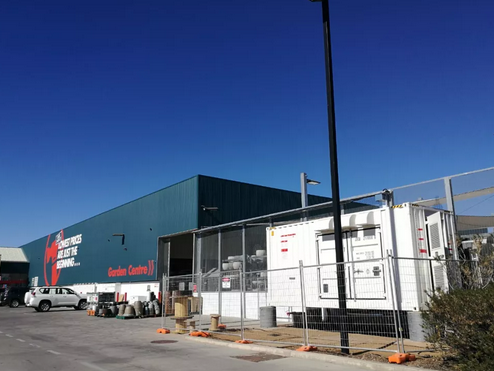
해외에서는 대규모 저장·가정용 저장장치에 비해 상업용·산업용 에너지저장장치(C&I)가 조용히 가열되고 있다. 유럽, 호주, 동남아시아의 공장, 쇼핑몰, 공원에서는 에너지 저장장치를 사용하여 산봉우리를 자르고 계곡을 메우고, 자급자족하고, 보조 서비스 수익을 추가하는데, 경제성은 이미 매우 뛰어납니다. 특히 유럽의 높은 산업용 및 상업용 전기 가격 상황에서 산업용 및 상업용 저장 프로젝트의 투자 회수 주기가 4~5년으로 단축되어 많은 중소기업의 "표준 구성"이 되었습니다.
4. Chinese Legion이 지배하고 있지만 경쟁이 심화되었습니다
중국 제조업체는 글로벌 에너지 저장 셀 및 시스템 통합에서 최고의 점유율을 차지했습니다. CATL, Sungrow 및 Haichen Energy Storage와 같은 이름은 대규모 해외 주문에 자주 등장합니다. 하지만 그 화려함 뒤에는 많은 어려움이 있습니다.
· 현지화 압력: 유럽은 원산지 요건을 고려하기 시작했고, 미국은 '중국산 재료'를 엄격하게 검토했습니다.
· 경쟁 차원의 업그레이드: 업계는 단순히 "가격 경쟁"에서 벗어나 전체 수명주기 비용, 브랜드 평판, 현지 설치업체(설치업체) 네트워크 및 애프터 서비스에 대한 전면적인 경쟁으로 전환했습니다.
선두 기업은 '통합 광 저장 및 충전' 풀스택 솔루션을 통해 고객을 결속시키고 있는 반면, 하위 기업은 차별화(저온 성능, 초장 수명 등)에 의존하여 시장 부문에 구멍을 뚫고 있습니다. 현지화된 서비스를 주도할 수 있는 사람이 그 몫을 지킬 수 있을 것이다.
5. 가격과 이익: 얼음과 불의 차별화
· 가격대는 분명하다. 유럽 DC 측 FOB는 약 90달러/kWh이고 시스템 가격은 100~110달러이다. 미국 시스템은 약 100달러입니다. 중동, 라틴 아메리카 등 신흥 시장은 가격에 민감하며 시스템 가격은 kWh당 70~80달러에 불과합니다.
· 이익 추세: 업스트림 배터리 셀 가격 하락과 규모 효과로 인해 대규모 스토리지 이익률은 점진적으로 회복될 것으로 예상된다. 가계 저축과 산업 및 상업 저축은 높은 수요와 원활한 전송으로 인해 여전히 높은 총 이익을 유지하고 있으며 많은 기업의 "이익 소"입니다.
Ⅵ. 2027년 전망: 성장의 확실성과 위험 변수
해외 에너지저장 시장의 높은 성장은 확실하다. 에너지 전환은 되돌릴 수 없고, 전력망 수요는 확대되고, AI 전력 소비는 결코 멈추지 않을 것이다. 그러나 변수는 무시할 수 없습니다. 미국 선거 이후 정책 변동, 유럽 국내 제조업 보호, 무역 장벽 확대 등이 모두 언제든지 게임의 규칙을 다시 쓸 수 있습니다.
중국 기업에게 '해외 진출'은 더 이상 단순한 제품 수출이 아니라 생산 능력, 서비스, 브랜드, 표준 등의 전면적인 '현지화'입니다. 누구든지 이 '글로벌 현지화' 리듬에 더 빨리 적응할 수 있는 사람이라면 누구나 이 200GWh+ 물결에서 진정한 세계적 수준의 플레이어가 될 수 있을 것입니다.
2026년에는 전 세계 에너지 저장 산업이 '지리적 이동'을 겪고 있습니다. 해외 시장(중국 제외)이 처음으로 국내 시장을 능가하고 전 세계 에너지 저장 셀 출하 및 설치 성장의 1위 엔진이 될 것입니다. 해외 에너지저장장치 설치용량은 연중 200GWh에 달할 것으로 예상되며, 2027년에도 40% 이상의 고성장을 유지할 것으로 예상된다. 이는 더 이상 단순한 '해외진출'이 아닌 중국 에너지저장 산업체인의 전략적 전환을 '선택'에서 '필수'로 전환하는 것이다.
1. 해외시장이 갑자기 '폭발'한 이유는 무엇일까?
세 세력이 동시에 해외 에너지 저장을 위한 가속 버튼을 누르고 있다:
· 에너지 안보 불안: 러시아-우크라이나 분쟁의 여파가 해결되지 않았고, 유럽 국가들의 에너지 독립에 대한 열망이 에너지 저장에 대한 하드 수요로 전환되었습니다.
· 전력망 소화불량: 풍력 및 태양광 발전 비중이 급증하고, 마이너스 전기 가격이 자주 발생하며, 주파수 및 피크 규제 격차로 인해 대용량 저장 장치가 출시될 수밖에 없습니다.
· AI의 '전력 부족'이 치열합니다. 데이터 센터 제공 및 저장이 '플러스 포인트'에서 '필수 옵션'으로 바뀌었고, 북미 지역 AIDC 관련 에너지 저장 수요가 매년 60% 이상 증가했습니다.
더 중요한 것은 해외 전기 가격 차익거래 공간이 지속적으로 확대되고, 에너지 저장 장치가 '정책 의존'에서 '시장 중심'으로 전환되었으며 비즈니스 모델이 성공했다는 것입니다.
두세 가지 주요 시장: 누가 주도하고 있는가? 누가 헤어지나요?
북미: 매출총이익은 높지만 '정책의 족쇄'가 가장 중요
· 설치 용량은 2026년 60~70GWh, 2027년 75~80GWh로 예상된다.
· 전통적인 풍력 및 태양광 전력 분배와 저장은 여전히 기본이지만, AI 데이터센터의 기여도는 해마다 늘어나고 있으며, 일부 주에서는 신규 데이터센터 비율이 설치 용량의 40%를 넘었다.
· 달콤한 문제: IRA법의 ITC 세금 공제가 관대하기는 하지만 FEOC(외국 민감 기관) 규정 준수 검토 및 관세 장벽은 계층별로 높아졌습니다. 중국 기업들은 이 시장에서 "더 많은 돈을 벌지만 피곤하기도 하다".
유럽: 대규모 저축 증가, 가계 저축 양극화
· 대용량 저장 용량은 2026년에 40~50GWh, 2027년에는 60GWh로 증가할 것으로 예상됩니다. 독일, 이탈리아, 영국 3국이 함께 협력하고 있으며 용량 시장과 보조 서비스 메커니즘이 점점 더 완벽해지고 마이너스 전기 가격 차익거래가 표준이 되었습니다.
· 가계 저축은 '얼음과 불' 상태에 있습니다. 독일에서는 보조금 삭감과 주민들의 전기 가격 하락으로 인해 성장률이 둔화되었습니다. 그러나 네덜란드와 오스트리아의 발코니 마이크로 에너지 저장 장치(5kWh급)는 갑자기 인기를 끌며 새로운 성장 동력이 되었습니다. 호주 가구 저축은 "우수 학생"입니다. 높은 태양광 보급률 + 높은 전기 가격 + 연방 보조금(CHBP)으로 인해 시스템 용량은 20-30kWh로 빠르게 업그레이드되고 있습니다.
중동: 슈퍼 프로젝트가 집결, 장기 에너지 저장 '시험장'
· 2026년에는 20GWh 미만, 2027년에는 30GWh로 급등한다.
· 사우디아라비아와 아랍에미리트에는 10GWh 수준의 통합 광학 및 스토리지 프로젝트가 있는 경우가 많으며 일반적으로 구성하는 데 4~10시간이 걸리고 고온 적응성에 대한 요구 사항이 매우 엄격합니다. 이는 중국 선두 기업들이 '극한의 제조' 능력을 발휘할 수 있는 최고의 무대다.
기타 신흥 시장
호주는 안정적으로 유지됩니다(12-15GWh). 동남아시아, 라틴 아메리카 및 아프리카에서는 약한 전력망과 전력 부족으로 인해 산업, 상업 및 가정용 에너지 저장량이 꾸준히 증가하고 있습니다. 기반은 작지만 성장률은 인상적이다.
3. 산업 및 상업 준비금: 저평가된 "히든 챔피언"
해외에서는 대규모 저장·가정용 저장장치에 비해 상업용·산업용 에너지저장장치(C&I)가 조용히 가열되고 있다. 유럽, 호주, 동남아시아의 공장, 쇼핑몰, 공원에서는 에너지 저장장치를 사용하여 산봉우리를 자르고 계곡을 메우고, 자급자족하고, 보조 서비스 수익을 추가하는데, 경제성은 이미 매우 뛰어납니다. 특히 유럽의 높은 산업용 및 상업용 전기 가격 상황에서 산업용 및 상업용 저장 프로젝트의 투자 회수 주기가 4~5년으로 단축되어 많은 중소기업의 "표준 구성"이 되었습니다.
4. Chinese Legion이 지배하고 있지만 경쟁이 심화되었습니다
중국 제조업체는 글로벌 에너지 저장 셀 및 시스템 통합에서 최고의 점유율을 차지했습니다. CATL, Sungrow 및 Haichen Energy Storage와 같은 이름은 대규모 해외 주문에 자주 등장합니다. 하지만 그 화려함 뒤에는 많은 어려움이 있습니다.
· 현지화 압력: 유럽은 원산지 요건을 고려하기 시작했고, 미국은 '중국산 재료'를 엄격하게 검토했습니다.
· 경쟁 차원의 업그레이드: 업계는 단순히 "가격 경쟁"에서 벗어나 전체 수명주기 비용, 브랜드 평판, 현지 설치업체(설치업체) 네트워크 및 애프터 서비스에 대한 전면적인 경쟁으로 전환했습니다.
선두 기업은 '통합 광 저장 및 충전' 풀스택 솔루션을 통해 고객을 결속시키고 있는 반면, 하위 기업은 차별화(저온 성능, 초장 수명 등)에 의존하여 시장 부문에 구멍을 뚫고 있습니다. 현지화된 서비스를 주도할 수 있는 사람이 그 몫을 지킬 수 있을 것이다.
5. 가격과 이익: 얼음과 불의 차별화
· 가격대는 분명하다. 유럽 DC 측 FOB는 약 90달러/kWh이고 시스템 가격은 100~110달러이다. 미국 시스템은 약 100달러입니다. 중동, 라틴 아메리카 등 신흥 시장은 가격에 민감하며 시스템 가격은 kWh당 70~80달러에 불과합니다.
· 이익 추세: 업스트림 배터리 셀 가격 하락과 규모 효과로 인해 대규모 스토리지 이익률은 점진적으로 회복될 것으로 예상된다. 가계 저축과 산업 및 상업 저축은 높은 수요와 원활한 전송으로 인해 여전히 높은 총 이익을 유지하고 있으며 많은 기업의 "이익 소"입니다.
Ⅵ. 2027년 전망: 성장의 확실성과 위험 변수
해외 에너지저장 시장의 높은 성장은 확실하다. 에너지 전환은 되돌릴 수 없고, 전력망 수요는 확대되고, AI 전력 소비는 결코 멈추지 않을 것이다. 그러나 변수는 무시할 수 없습니다. 미국 선거 이후 정책 변동, 유럽 국내 제조업 보호, 무역 장벽 확대 등이 모두 언제든지 게임의 규칙을 다시 쓸 수 있습니다.
중국 기업에게 '해외 진출'은 더 이상 단순한 제품 수출이 아니라 생산 능력, 서비스, 브랜드, 표준 등의 전면적인 '현지화'입니다. 누구든지 이 '글로벌 현지화' 리듬에 더 빨리 적응할 수 있는 사람이라면 누구나 이 200GWh+ 물결에서 진정한 세계적 수준의 플레이어가 될 수 있을 것입니다.
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 한국어