
미국은 중요한 세계 자동차 시장이자 기술 혁신의 강국으로서 신에너지 자동차 산업과 산업 체인의 현재 발전 상황에 대해 많은 관심을 받고 있습니다.
2025년 상반기 미국 신에너지차 시장은 '처음에는 높았다가 낮은' 특성을 보이며 전체 판매량이 사상 최고치를 기록했다. 그러나 2분기의 전년 동기 대비 감소는 시장이 성숙기에 접어들면서 여러 가지 압박감을 드러냈습니다.
하이브리드 모델의 성장이 지속되는 반면, 순수 전기차와 플러그인 하이브리드 모델의 성장은 둔화되었습니다. 연방세 인센티브 조정은 소비자 의사결정에 영향을 미치는 중요한 변수가 되었으며, 하반기 시장 동향에 더 많은 불확실성을 추가했습니다.
올해 상반기 미국에서는 총 607,089대의 전기 자동차가 판매되어 2024년 상반기보다 1.5% 소폭 증가했습니다. 그러나 2분기 판매량은 310,839대로 전년 동기 대비 6.3% 감소했습니다. 이는 부분적으로 9월 연방세 공제 만료로 인해 역사상 몇 안되는 분기별 감소 중 하나였습니다.
산업 정책 측면에서 자동차 제조업체는 신에너지 차량의 연구 개발 및 생산에 대한 투자를 늘리도록 권장됩니다. 보조금과 우대 정책을 제공함으로써 많은 기업이 미국에 신에너지 자동차 공장과 배터리 생산 기지를 건설하도록 유치했습니다. 예를 들어, Tesla가 네바다에 건설한 슈퍼 공장은 수많은 지역 일자리를 창출했을 뿐만 아니라 미국의 신에너지 자동차 산업 체인의 발전을 촉진했습니다.
Tesla 외에도 기존 자동차 제조업체들도 신에너지 자동차 분야에서 입지를 확대하고 있습니다. 제너럴모터스(GM)는 2035년까지 연료전지차 판매를 중단하고 전기차 생산으로 전면 전환하겠다고 밝혔다. 포드는 또한 신에너지 차량 시장 점유율을 확보하기 위해 Mustang Mach-E와 같은 다수의 신에너지 모델을 출시했습니다.
그러나 미국의 신에너지 자동차 시장 역시 몇 가지 어려움에 직면해 있습니다. 한편, 신에너지 자동차의 가격은 상대적으로 높다. 세금 공제 정책에도 불구하고 일부 소비자에게는 여전히 재정적 압박을 가하고 있습니다. 반면, 특히 일부 오지에서는 충전 인프라 구축이 완벽하지 않고, 충전 파일의 적용 범위가 낮아 신에너지 차량의 대중화를 제한합니다.
미국의 신에너지 자동차 산업 체인은 업스트림 원자재 공급, 미드스트림 부품 제조, 다운스트림 차량 생산 및 애프터 서비스를 포괄합니다. 업스트림 원자재 측면에서 보면 리튬, 코발트, 니켈과 같은 핵심 금속은 신에너지 자동차 배터리의 중요한 구성 요소입니다. 미국은 특정 광물 자원을 보유하고 있지만 여전히 이러한 핵심 원자재 수입에 크게 의존하고 있습니다. 원자재 공급의 안정성을 확보하기 위해 미국과 기업들은 국내 광물자원의 개발과 재활용에 대한 투자를 늘리기 시작했습니다.
미드스트림 부품 제조 부문에서 미국에는 첨단 기술을 보유한 기업이 많이 있습니다. 예를 들어 배터리 제조사인 LG화학과 삼성SDI는 미국에 생산기지를 두고 미국 신에너지차 기업에 배터리 제품을 공급하고 있다. 또한 미국은 모터 및 전자 제어 장치와 같은 핵심 부품에서도 일정한 기술적 이점을 갖고 있습니다.
다운스트림 차량 생산 측면에서 Tesla의 성공은 미국 신에너지 차량 산업의 발전을 주도했습니다. 점점 더 많은 기업들이 신에너지 자동차 제조 분야에 참여하고 있으며, 업계 내 경쟁과 혁신을 촉진하고 있습니다. 그러나 신에너지차의 대규모 생산과 비용 통제 측면에서 미국은 중국, 유럽에 비해 여전히 뒤떨어져 있다.
핵심 기술 측면에서 미국은 배터리 기술, 자율주행 등 분야에서 일정한 진전을 이루었지만 여전히 몇 가지 과제에 직면해 있습니다. 예를 들어, 배터리 에너지 밀도, 안전성, 비용 등의 문제는 여전히 신에너지 차량 개발을 제한하는 주요 요인입니다. 또한, 자율주행 기술의 상업적 적용 역시 법규, 안전, 신뢰성 등의 문제에 직면해 있다.
닝타임스 등 중국 기업은 포드와 협력해 기술 라이센싱을 통해 인산철리튬 배터리를 미시간 공장에서 생산하고, 테슬라와 협력해 기술 라이센싱을 통해 네이화다 공장에서 배터리를 생산하고 있으며, 점차 미국에 자체 대량 생산 라인을 구축하고 있다. Envision Power는 Mercedes-Benz의 미국 공장에 배터리를 공급하고 미국에 슈퍼 공장을 건설합니다. Great Wall Motors는 FF와 협력하여 자동차 생산 라인을 구축합니다. 완륜신에너지 등 중국 소재 기업들은 미국 등에 공장 설립을 적극적으로 준비하고 있다.
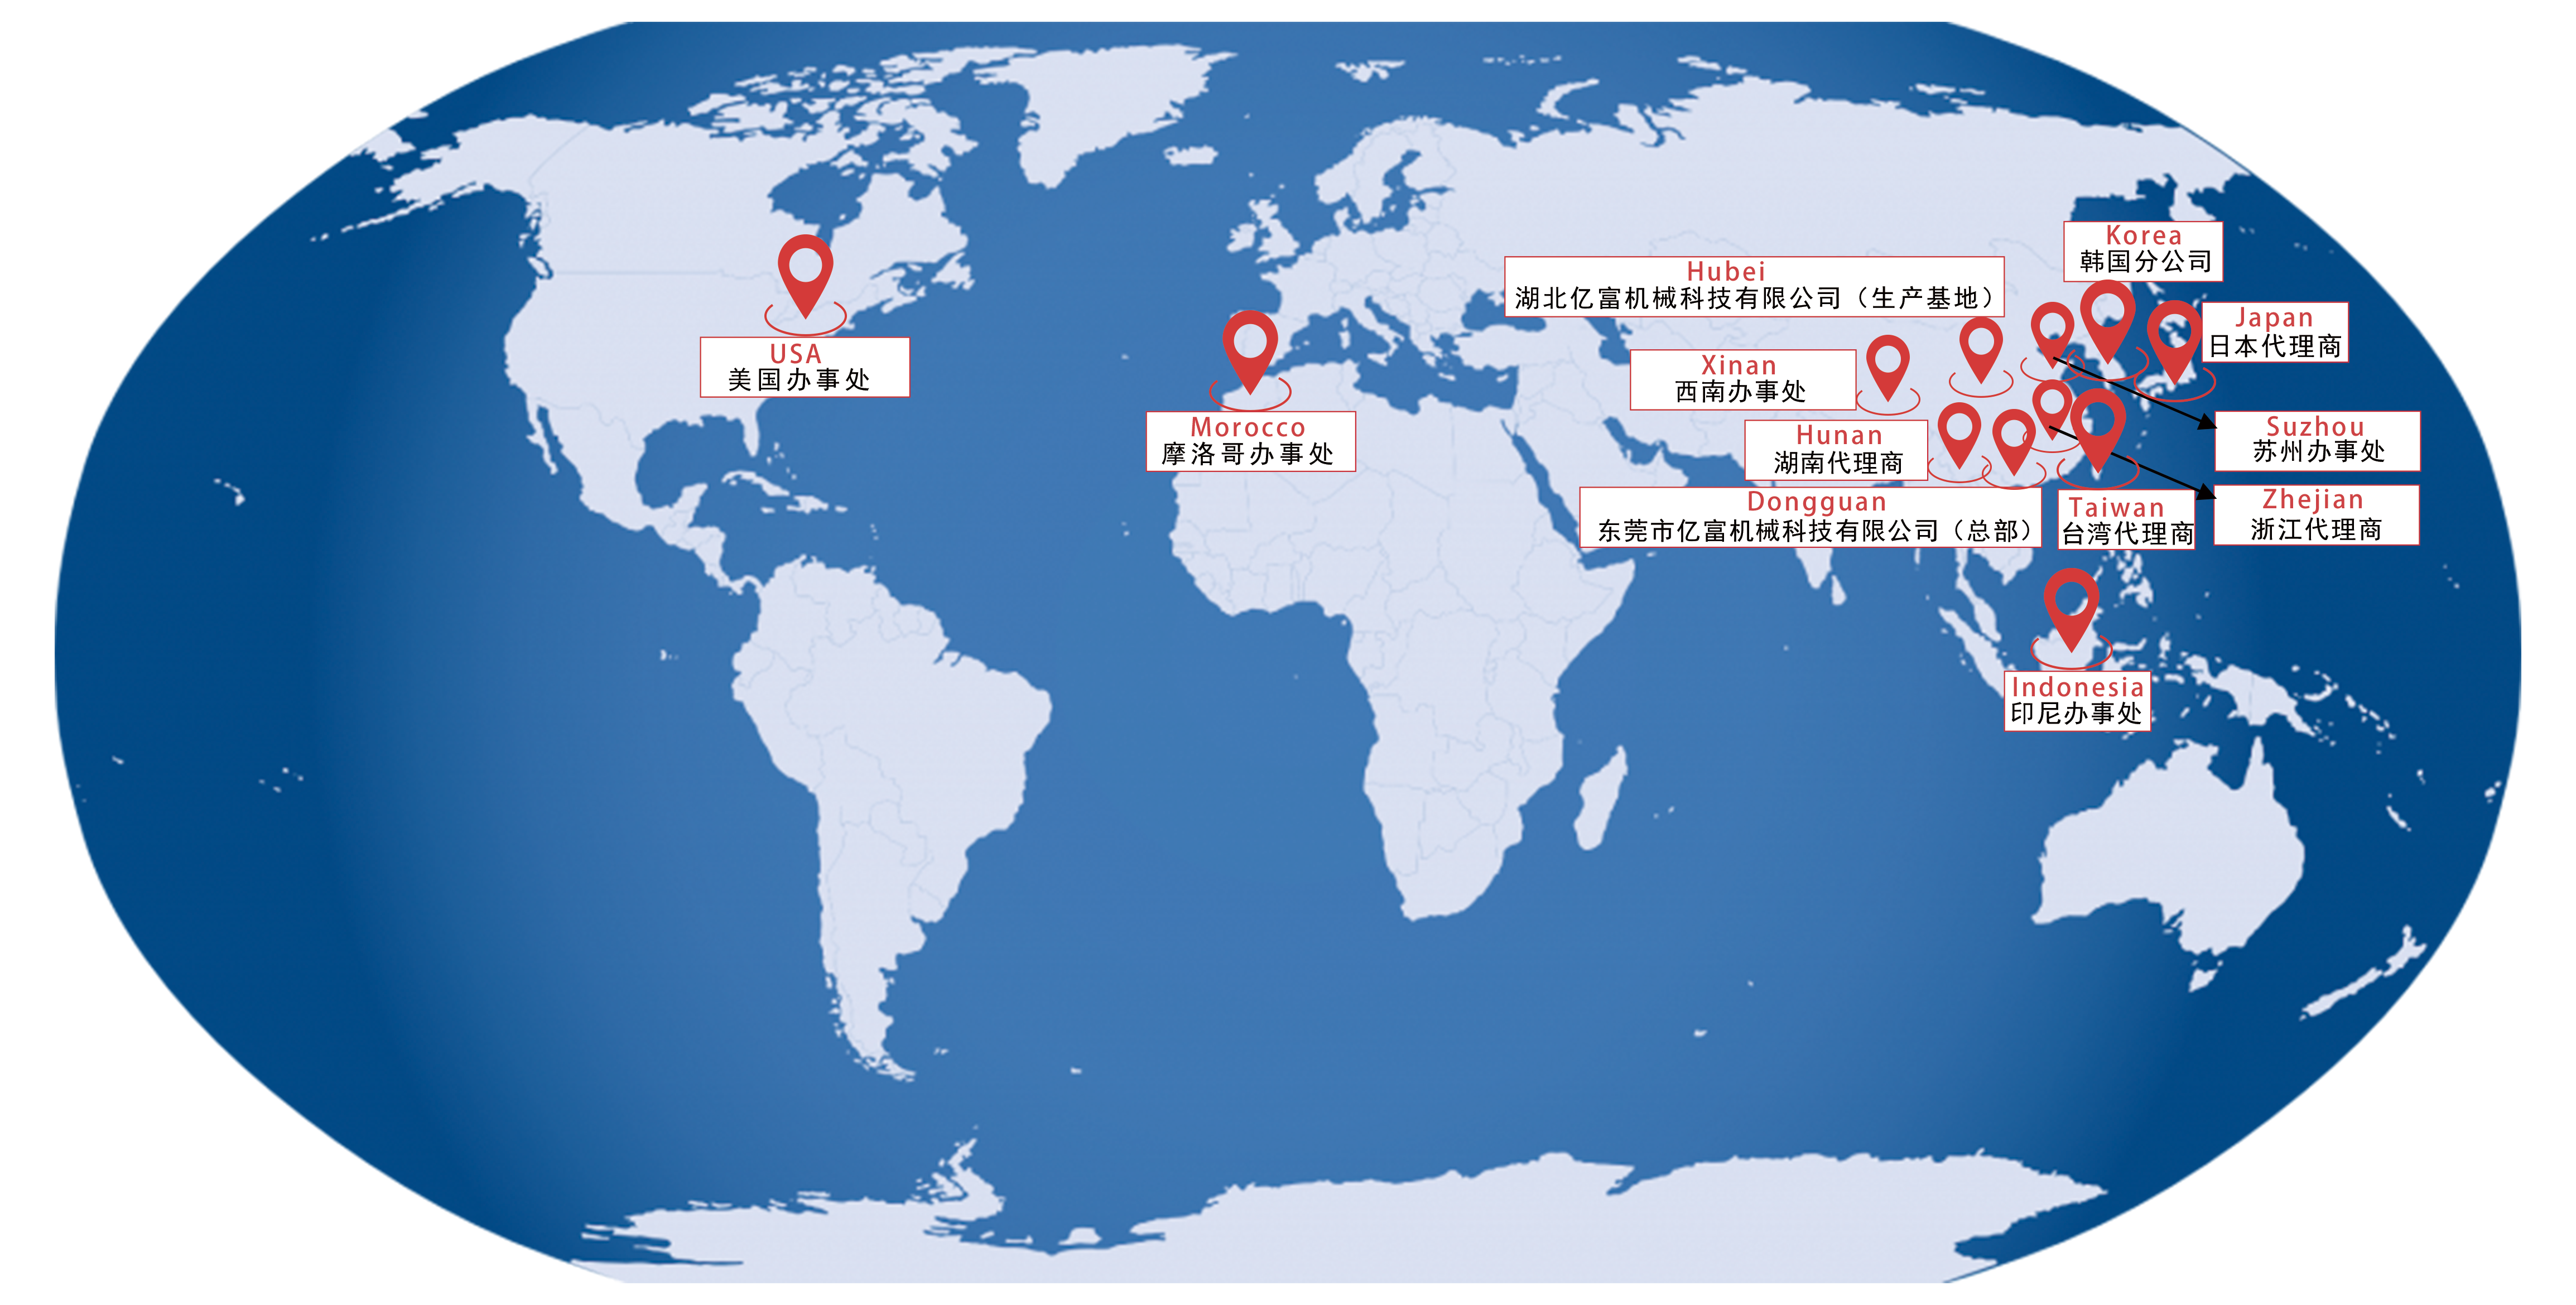
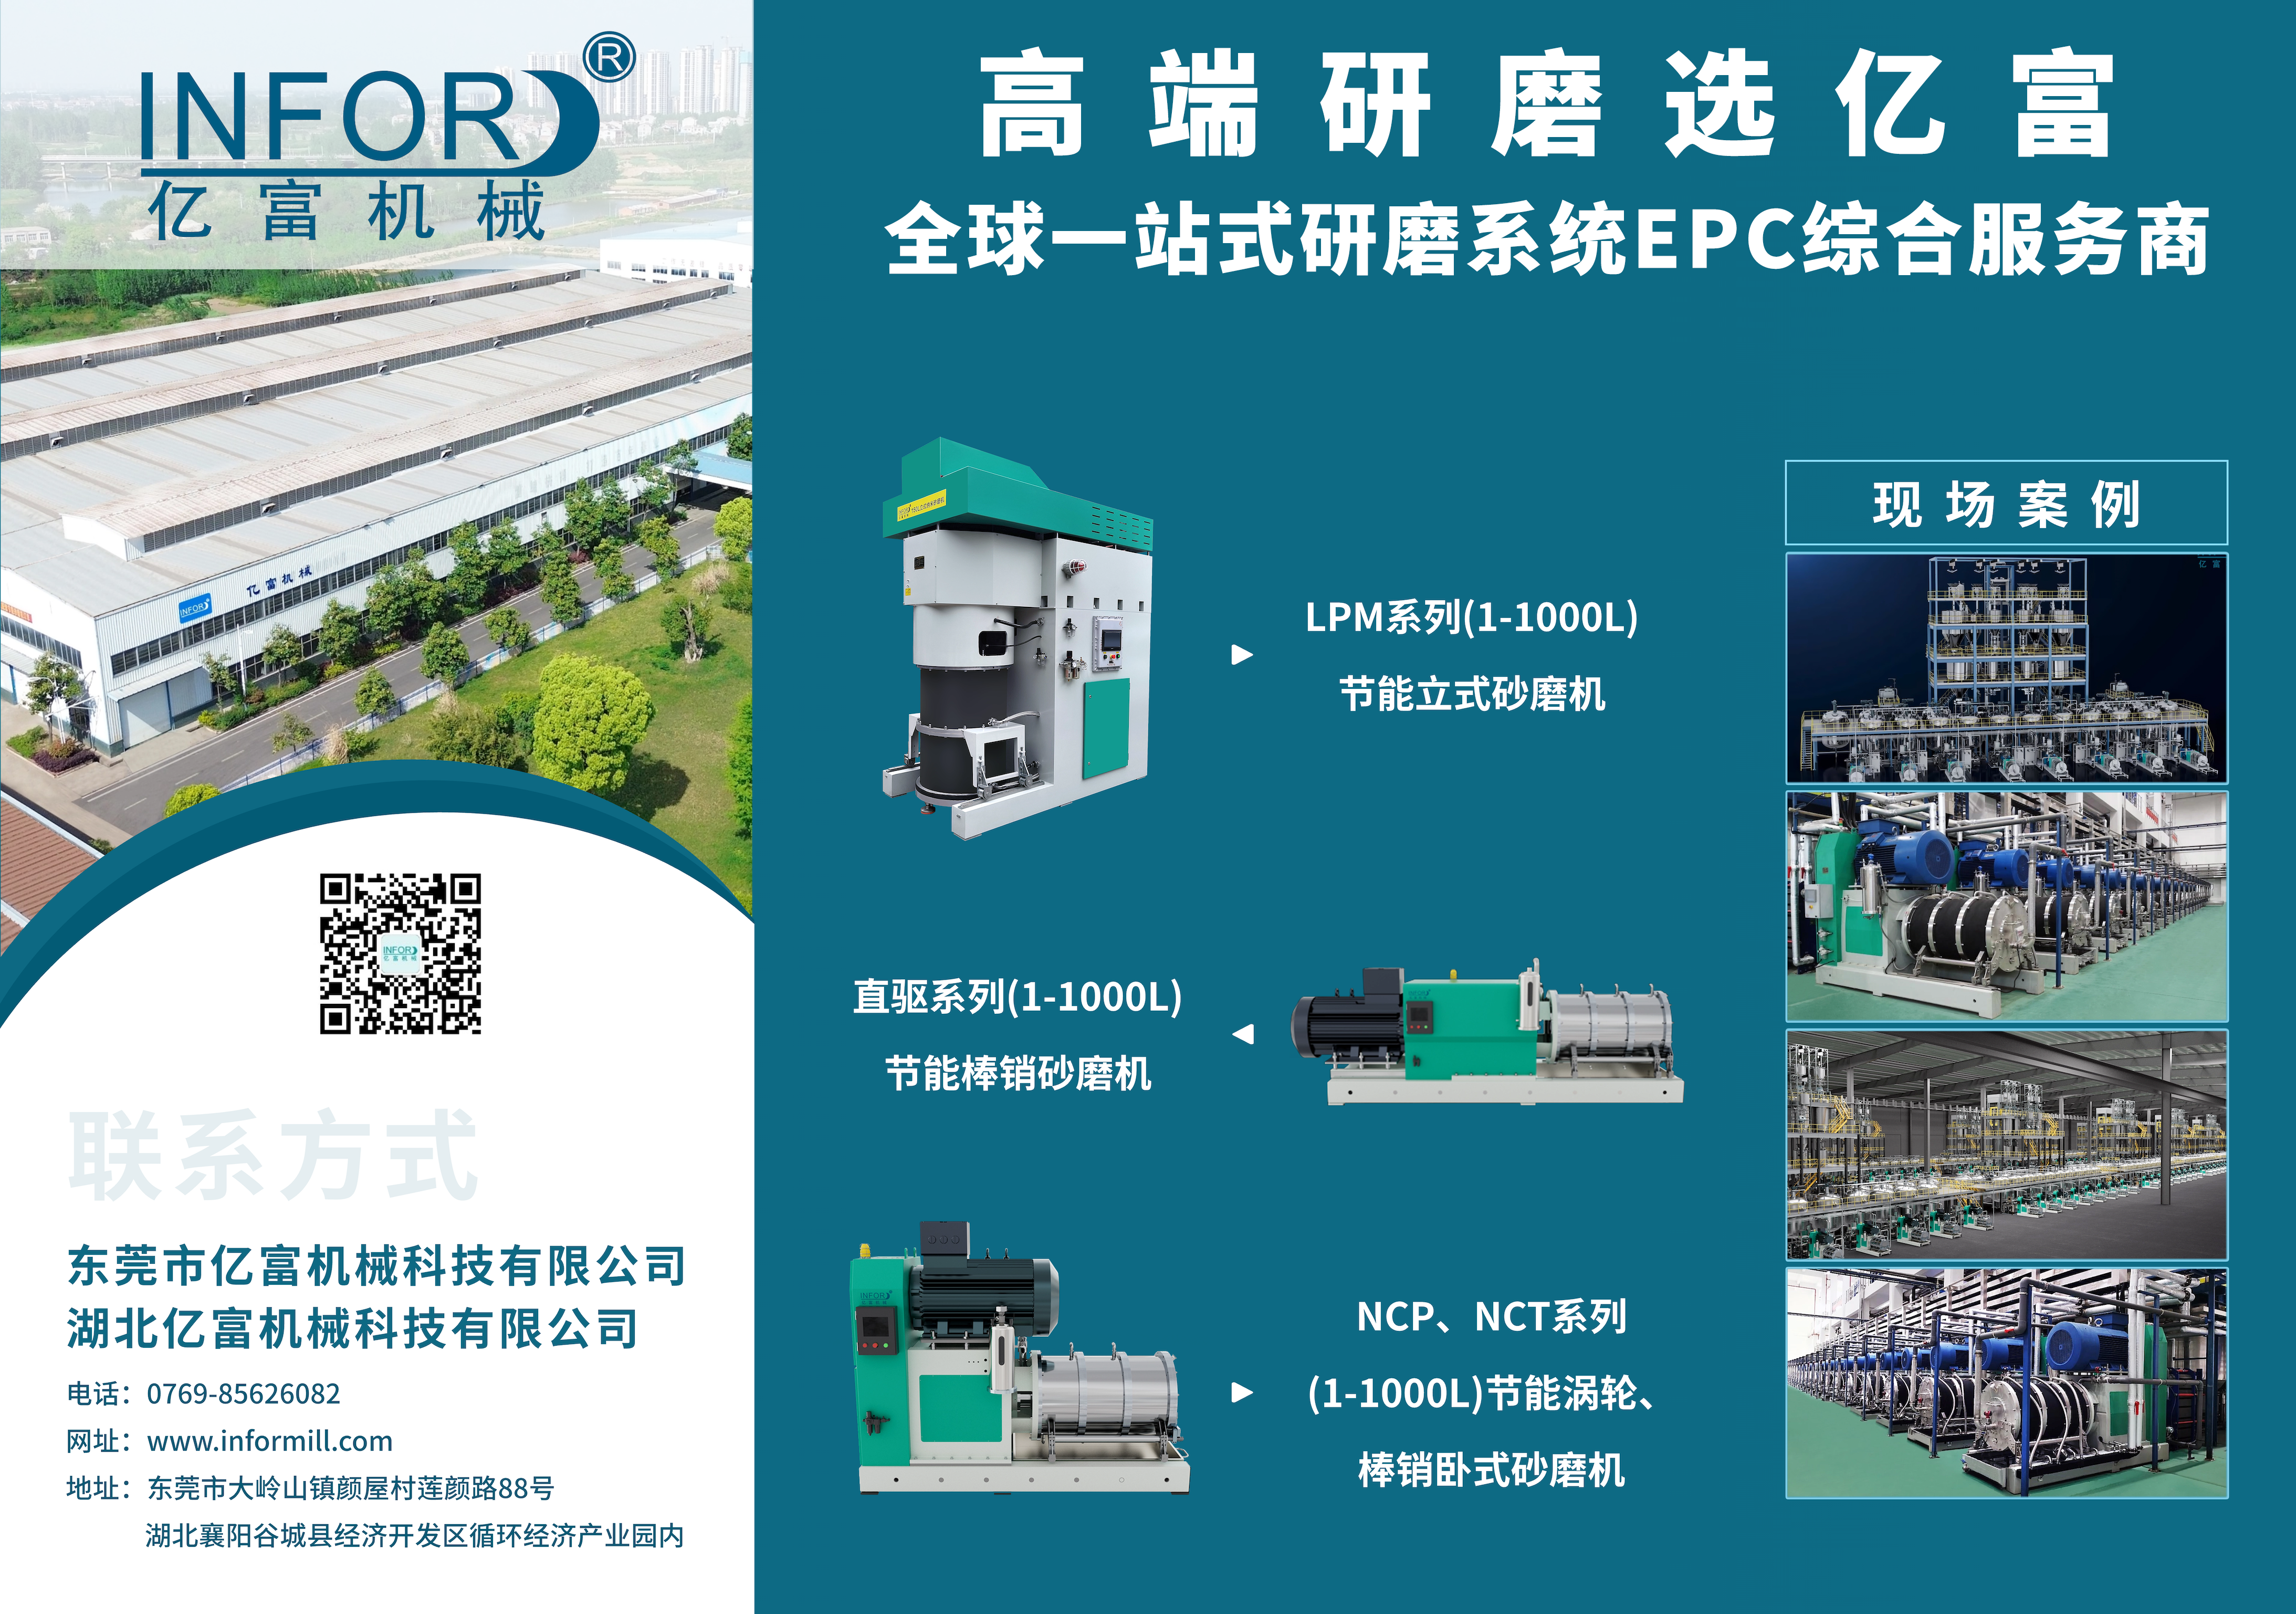
Yifu Machinery는 미국 시장에서 매우 활발하게 활동해 왔습니다. 미국 전시회에 자주 참가하는 것 외에도 현지 기업 및 과학 연구 기관과 협력 관계를 구축했습니다. 미국 지사 설립도 준비 중이다. 중국 샌드밀의 기술과 서비스를 미국 시장에 홍보하고 샌드 그라인딩 장비의 국제 개발을 지원하는 데 전념하고 있습니다.
미국의 신에너지 자동차 산업과 산업 체인은 정책에 의해 일정한 발전을 이루었지만 시장, 기술 및 인프라 측면에서도 어려움을 겪고 있습니다. 앞으로 미국은 산업 체인을 더욱 개선하고 핵심 기술 병목 현상을 극복하며 국제 협력을 강화하여 신에너지 자동차 산업의 지속 가능한 발전을 달성하고 글로벌 신에너지 자동차 시장에서 자리를 차지해야 합니다.
미국은 중요한 세계 자동차 시장이자 기술 혁신의 강국으로서 신에너지 자동차 산업과 산업 체인의 현재 발전 상황에 대해 많은 관심을 받고 있습니다.
2025년 상반기 미국 신에너지차 시장은 '처음에는 높았다가 낮은' 특성을 보이며 전체 판매량이 사상 최고치를 기록했다. 그러나 2분기의 전년 동기 대비 감소는 시장이 성숙기에 접어들면서 여러 가지 압박감을 드러냈습니다.
하이브리드 모델의 성장이 지속되는 반면, 순수 전기차와 플러그인 하이브리드 모델의 성장은 둔화되었습니다. 연방세 인센티브 조정은 소비자 의사결정에 영향을 미치는 중요한 변수가 되었으며, 하반기 시장 동향에 더 많은 불확실성을 추가했습니다.
올해 상반기 미국에서는 총 607,089대의 전기 자동차가 판매되어 2024년 상반기보다 1.5% 소폭 증가했습니다. 그러나 2분기 판매량은 310,839대로 전년 동기 대비 6.3% 감소했습니다. 이는 부분적으로 9월 연방세 공제 만료로 인해 역사상 몇 안되는 분기별 감소 중 하나였습니다.
산업 정책 측면에서 자동차 제조업체는 신에너지 차량의 연구 개발 및 생산에 대한 투자를 늘리도록 권장됩니다. 보조금과 우대 정책을 제공함으로써 많은 기업이 미국에 신에너지 자동차 공장과 배터리 생산 기지를 건설하도록 유치했습니다. 예를 들어, Tesla가 네바다에 건설한 슈퍼 공장은 수많은 지역 일자리를 창출했을 뿐만 아니라 미국의 신에너지 자동차 산업 체인의 발전을 촉진했습니다.
Tesla 외에도 기존 자동차 제조업체들도 신에너지 자동차 분야에서 입지를 확대하고 있습니다. 제너럴모터스(GM)는 2035년까지 연료전지차 판매를 중단하고 전기차 생산으로 전면 전환하겠다고 밝혔다. 포드는 또한 신에너지 차량 시장 점유율을 확보하기 위해 Mustang Mach-E와 같은 다수의 신에너지 모델을 출시했습니다.
그러나 미국의 신에너지 자동차 시장 역시 몇 가지 어려움에 직면해 있습니다. 한편, 신에너지 자동차의 가격은 상대적으로 높다. 세금 공제 정책에도 불구하고 일부 소비자에게는 여전히 재정적 압박을 가하고 있습니다. 반면, 특히 일부 오지에서는 충전 인프라 구축이 완벽하지 않고, 충전 파일의 적용 범위가 낮아 신에너지 차량의 대중화를 제한합니다.
미국의 신에너지 자동차 산업 체인은 업스트림 원자재 공급, 미드스트림 부품 제조, 다운스트림 차량 생산 및 애프터 서비스를 포괄합니다. 업스트림 원자재 측면에서 보면 리튬, 코발트, 니켈과 같은 핵심 금속은 신에너지 자동차 배터리의 중요한 구성 요소입니다. 미국은 특정 광물 자원을 보유하고 있지만 여전히 이러한 핵심 원자재 수입에 크게 의존하고 있습니다. 원자재 공급의 안정성을 확보하기 위해 미국과 기업들은 국내 광물자원의 개발과 재활용에 대한 투자를 늘리기 시작했습니다.
미드스트림 부품 제조 부문에서 미국에는 첨단 기술을 보유한 기업이 많이 있습니다. 예를 들어 배터리 제조사인 LG화학과 삼성SDI는 미국에 생산기지를 두고 미국 신에너지차 기업에 배터리 제품을 공급하고 있다. 또한 미국은 모터 및 전자 제어 장치와 같은 핵심 부품에서도 일정한 기술적 이점을 갖고 있습니다.
다운스트림 차량 생산 측면에서 Tesla의 성공은 미국 신에너지 차량 산업의 발전을 주도했습니다. 점점 더 많은 기업들이 신에너지 자동차 제조 분야에 참여하고 있으며, 업계 내 경쟁과 혁신을 촉진하고 있습니다. 그러나 신에너지차의 대규모 생산과 비용 통제 측면에서 미국은 중국, 유럽에 비해 여전히 뒤떨어져 있다.
핵심 기술 측면에서 미국은 배터리 기술, 자율주행 등 분야에서 일정한 진전을 이루었지만 여전히 몇 가지 과제에 직면해 있습니다. 예를 들어, 배터리 에너지 밀도, 안전성, 비용 등의 문제는 여전히 신에너지 차량 개발을 제한하는 주요 요인입니다. 또한, 자율주행 기술의 상업적 적용 역시 법규, 안전, 신뢰성 등의 문제에 직면해 있다.
닝타임스 등 중국 기업은 포드와 협력해 기술 라이센싱을 통해 인산철리튬 배터리를 미시간 공장에서 생산하고, 테슬라와 협력해 기술 라이센싱을 통해 네이화다 공장에서 배터리를 생산하고 있으며, 점차 미국에 자체 대량 생산 라인을 구축하고 있다. Envision Power는 Mercedes-Benz의 미국 공장에 배터리를 공급하고 미국에 슈퍼 공장을 건설합니다. Great Wall Motors는 FF와 협력하여 자동차 생산 라인을 구축합니다. 완륜신에너지 등 중국 소재 기업들은 미국 등에 공장 설립을 적극적으로 준비하고 있다.
Yifu Machinery는 미국 시장에서 매우 활발하게 활동해 왔습니다. 미국 전시회에 자주 참가하는 것 외에도 현지 기업 및 과학 연구 기관과 협력 관계를 구축했습니다. 미국 지사 설립도 준비 중이다. 중국 샌드밀의 기술과 서비스를 미국 시장에 홍보하고 샌드 그라인딩 장비의 국제 개발을 지원하는 데 전념하고 있습니다.
미국의 신에너지 자동차 산업과 산업 체인은 정책에 의해 일정한 발전을 이루었지만 시장, 기술 및 인프라 측면에서도 어려움을 겪고 있습니다. 앞으로 미국은 산업 체인을 더욱 개선하고 핵심 기술 병목 현상을 극복하며 국제 협력을 강화하여 신에너지 자동차 산업의 지속 가능한 발전을 달성하고 글로벌 신에너지 자동차 시장에서 자리를 차지해야 합니다.
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 한국어