
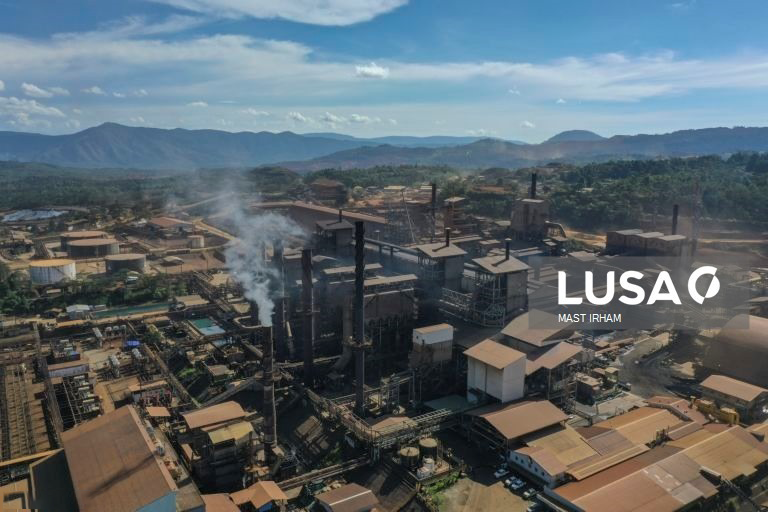
最近、新エネルギー産業チェーンの友人たちはほぼ全員同じ質問をしています。「インドネシアの中国鉱山会社で何が起こっているのか?」世界のニッケルとコバルト資源の中核的な後背地であるインドネシアのあらゆる動きは、上流の鉱山から下流の電池に至るまで、あらゆる神経に影響を及ぼします。本日は、最新のマーケットデータをもとに、現状、政策の影響、企業の「死を覚悟の上」の論理、そして業界の次なる方向性の4つについて詳しくお話しさせていただきます。
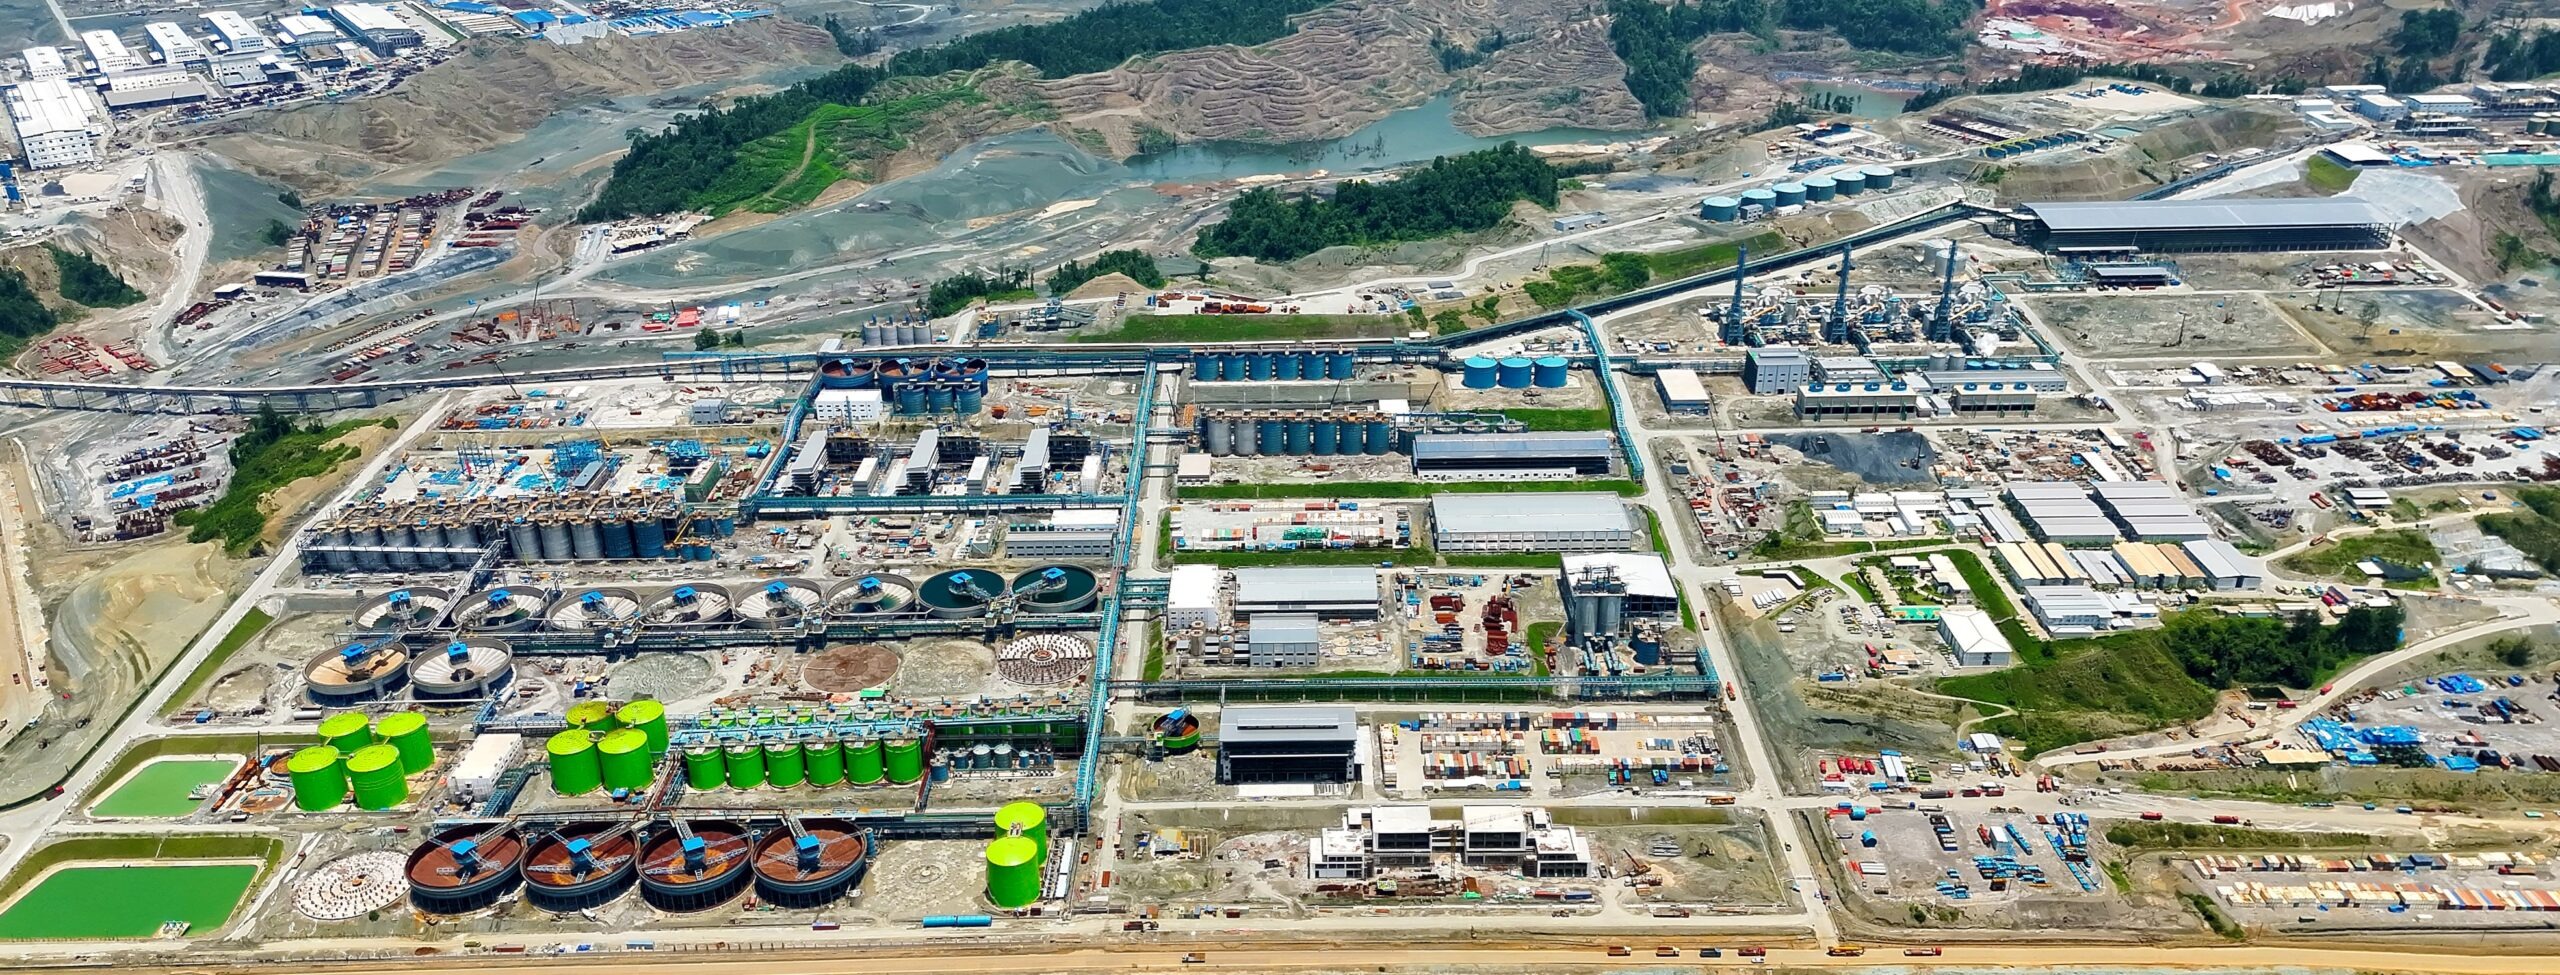
1。現在の現実: 生産削減、閉鎖、そして「半死状態」の生産ライン
現実は想像よりもはるかに厳しいです。現在、中国資本を背景とするインドネシアのニッケルおよびコバルト鉱山会社の大多数は、全面的な減産段階に入っている。政府は採掘割当量(RKAB)を強力に強化し、多くの鉱区の承認された産出量は直接「半分に削減」された。小規模な採掘場の中には、採掘する鉱石がないというジレンマに直面しているところもあります。
これは下流にも伝わり、製錬所の生活はさらに困難になります。原材料供給の中断により、製錬リンク全体が低負荷操業を維持することを余儀なくされ、業界全体の設備稼働率は損益分岐点を下回りました。最も奇妙なのは、ライン全体が損失を出しているにもかかわらず、実際に「生産停止」ボタンを押そうとする企業は皆無だということだ。誰もがいつも、ブレーキが故障し、崖の端でかろうじてギアを保持し、ギアが切れた列車のように、生産ラインを停止することもフル生産に達することもなく、生産ラインを「半分の生産で停止」状態に保つことを選択する。
2。政策の「コンビネーションパンチ」: あらゆるパンチが命の扉を襲う
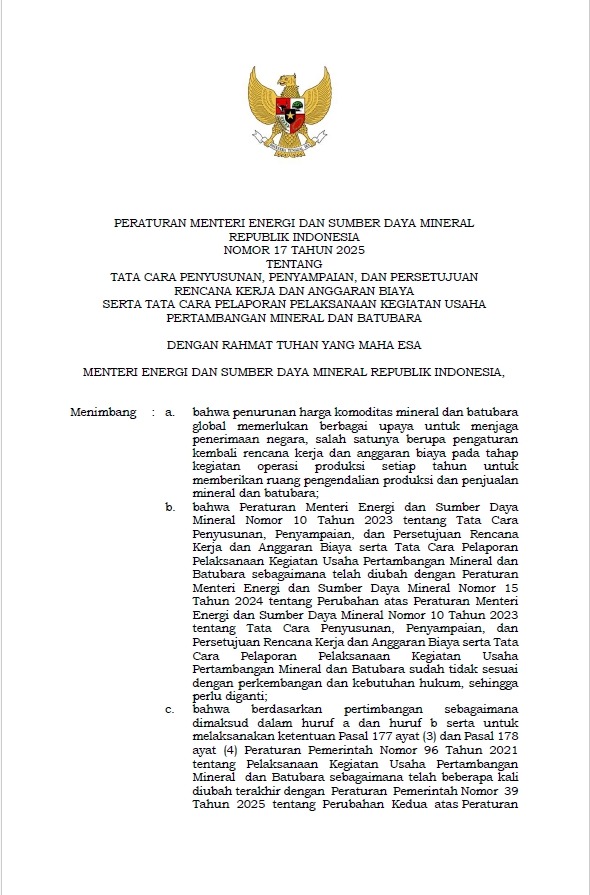
インドネシア政府による今回の政策調整は決して顔面平手打ちではなく、体系的かつ連続的な「精密絞め止め」であり、主に次の4つのレベルで反映されている。
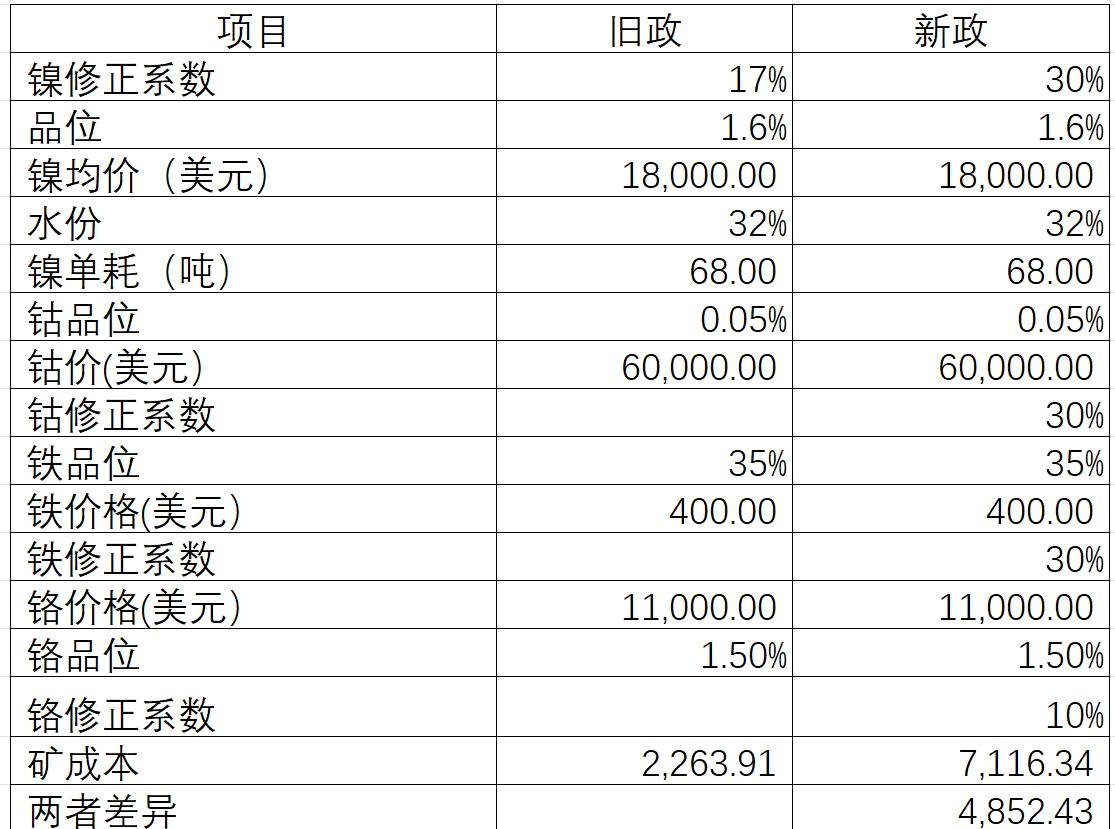
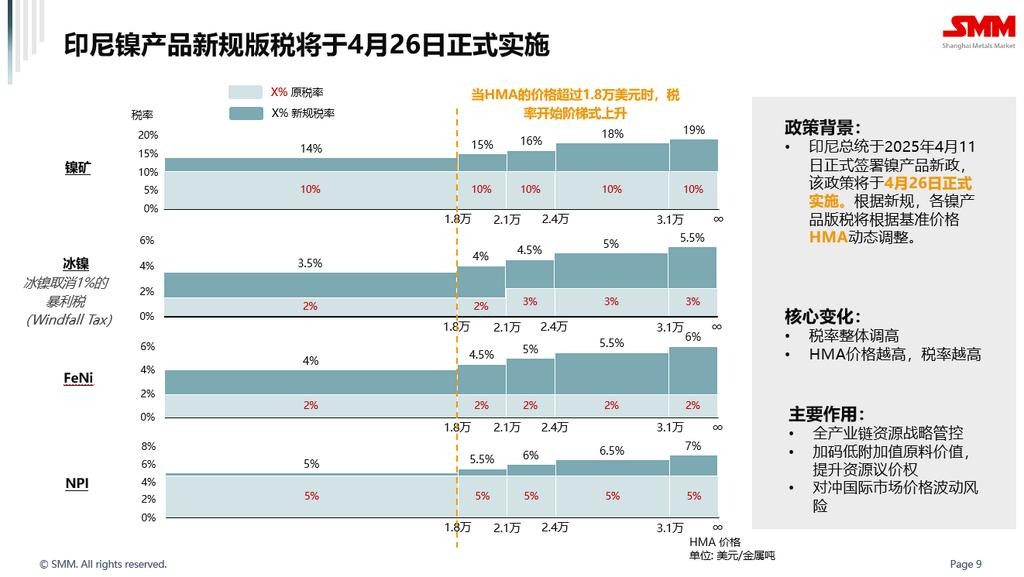
まず、コスト面が制御不能です。新しい鉱物価格ベンチマーク(HPM)規則は、インドネシアの地元利益に大きく傾いています。資源税、輸出税、現地税の集中的な値上げも相まって、原材料の総合調達コストは前年比ほぼ2倍となっています。しかし、製錬側の加工費は厳しく抑えられ、中間リンクはほぼ「無料OEM」に減り、利益率は完全に搾り取られている。
第二に、キャッシュフローが「凍結」されます。新しい規制では、鉱物の輸出で得た外貨はインドネシアに1年間保管し、事前に送金することはできないと義務付けている。しかし、インドネシア・ルピアの対米ドル為替レートは下落し続けている。二重の攻撃の下で、企業の海外資本プールは無力になり、流動性はほぼ枯渇している。お金は取り戻すことができず、取り戻したお金の価値は目減りし、資金繰りの生命線は行き詰ってしまいます。
第三に、政策への期待が「崖から抜け出す」ことです。鉱業権証書や年間採掘割当量は長年有効だったものが「年に1回の審査」に変更され、承認基準もますます曖昧になっている。この高度な不確実性は、すべての新規プロジェクトや生産拡大計画の緊急停止を直接引き起こしました。新規プレイヤーが参入できなかっただけでなく、古いプレイヤーは一銭も投資する勇気がなく、業界の投資は即座に凍結されました。
第四に、産業チェーンの「サイフォン効果」が逆転した。上流工事の不十分さがそのまま装置端に伝わります。もともと好調だった大規模採掘設備や製錬生産ライン一式の発注は大幅に減少し、市場には古い設備のメンテナンスや主要部品の交換などの散発的な需要だけが残っている。機器サービス市場全体が「増量の宴」から「在庫の大虐殺」に突然切り替わった。
3。お金を失っていると分かっているのに、なぜ「死ぬまで持ち続ける」のでしょうか?やめられない 4 つの理由
素人は興奮を見守ることしかできませんが、専門家は扉を見守ることができます。多くの人が困惑しています。「このような損失が出ているのであれば、工場を閉鎖して撤退したら世界も終わりではないでしょうか?」しかし現実は台帳よりもはるかに複雑です。中国資本の企業が「しがみつくこと」を選択する理由は、誰も逃れることのできない4つの「足かせ」があるからである。
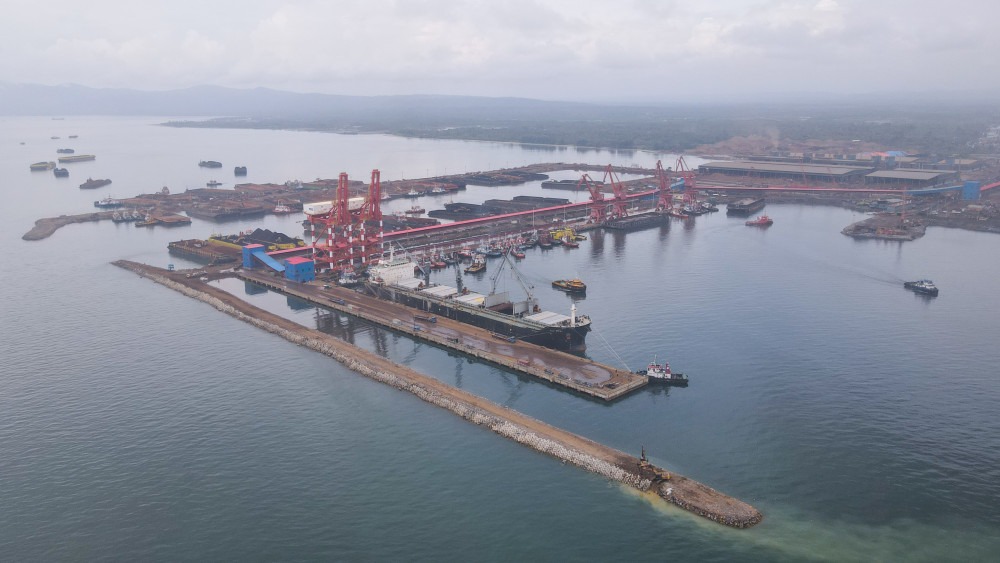
まず、埋没費用が「重すぎる」ということです。自給自足型発電所、大型ターミナル、頑丈なロータリーキルン、10,000トンの湿式オートクレーブなどの大型資産に数百億ドルが投資されているが、これらの巨大企業は「不動産」である。生産が完全に停止されると、設備の腐食と減価償却、工場の警備パトロール、環境保護尾鉱の維持コストが非常に高くなります。生産を停止すると、低負荷動作よりも早く損失が発生します。
第二に、契約違反「ドミノ」。完全なシャットダウンは、単なる通知ほど簡単ではありません。銀行ローンの元金と利息の返済条件、鉱業権地の年次リース、数千人の現地従業員の雇用契約、これらのいずれかが契約違反の引き金となると、一連の訴訟を引き起こし、司法による資産差し押さえに直接つながる可能性があり、そうなると引き渡す資本さえも失われることになる。
第三に、「火」を絶やさず、風が吹くのを待ちます。生産ラインが稼働している限り、チームは存在し、生産資格と環境影響評価許可は有効です。企業は、この政策が短期的に微調整されることに賭けている。彼らは、次回の生産割り当てが若干緩和されれば、できるだけ早く生産能力を満杯にし、つかの間の「生産再開の窓」を掴めることに賭けている。
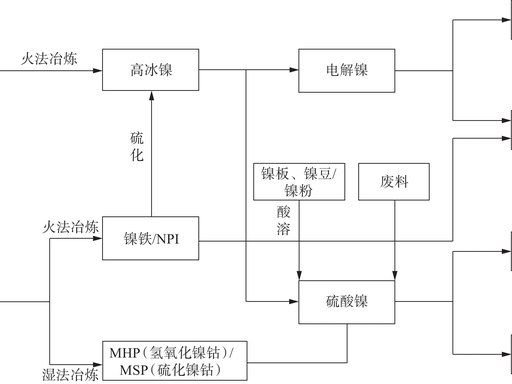
第四に、グローバルサプライチェーンを戦略的に「支える」。これは最も深いレベルの思考です。現在、世界の精製ニッケル生産能力はインドネシアに非常に集中しています。中国資本が一斉に大規模に撤退すれば、世界のニッケル価格が瞬時に高騰するのは必至で、ひいては国内の動力電池や新エネルギー車のコストに深刻な影響を与えるだろう。この観点から、インドネシアに留まるのはビジネス上の選択であるだけでなく、中国の新エネルギー産業チェーン全体に対する「容量の安定化」の責任でもある。
4.市場の見通し: 短期的には行き詰まり、長期的には「大きな転換」
短期的には 1 ~ 2 年 (2026 ~ 2027 年): 大幅な政策緩和の可能性はほぼゼロです。せいぜい、「面目を保つ」微調整は、割り当て承認リズムまたは地方税および手数料で実行できます。業界は今後も「減産・損失・行き詰まり」という弱いバランスを維持していくだろう。資本チェーンが脆弱でグループからの支持がない中小規模の製錬所が真っ先に淘汰され、業界の集中が消極的に進むだろう。
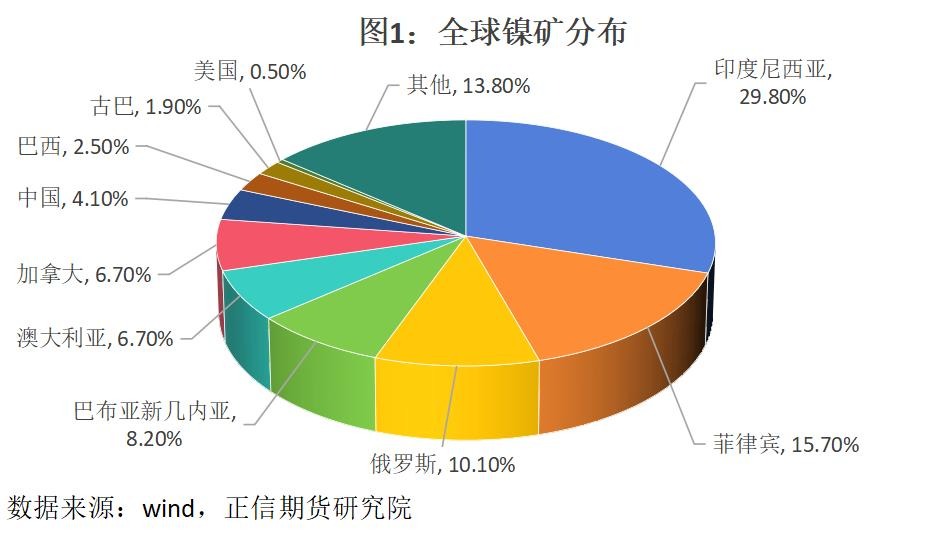
中長期トレンド(2028年以降):不可逆的なパターンが形成されつつある - 中国企業はもはや前回のラウンドのようにインドネシアに大きな賭けをしないだろう。新たな生産能力は、ブラジル(豊富なニッケル鉱石埋蔵量と安定した政策)、マダガスカル(新興ニッケル・コバルト資源地帯、低開発度)、オマーン(地理的ハブ+エネルギーコストの優位性)の3つの新たなホットスポットに完全に転用される予定だ。インドネシアは、基本的な生産能力を維持するために初期に設立された既存の古い工場のみを維持する一方、中国資本の役割は運営における支配的な役割から徐々に薄れ、インドネシアの地元資本や国有企業が引き継ぐことになるだろう。
5。サンドミル装置業界への啓発
私たちがよく知っている微粉砕装置の分野において、信号はこれ以上に明確なものはありません。
インドネシア市場では今後、設備の交換や消耗部品の供給、メンテナンスやオーバーホールといった「売れ残り」の受注だけが残ることになる。増分プロジェクトはほぼゼロになるため、大規模な導入に投資する必要はありません。
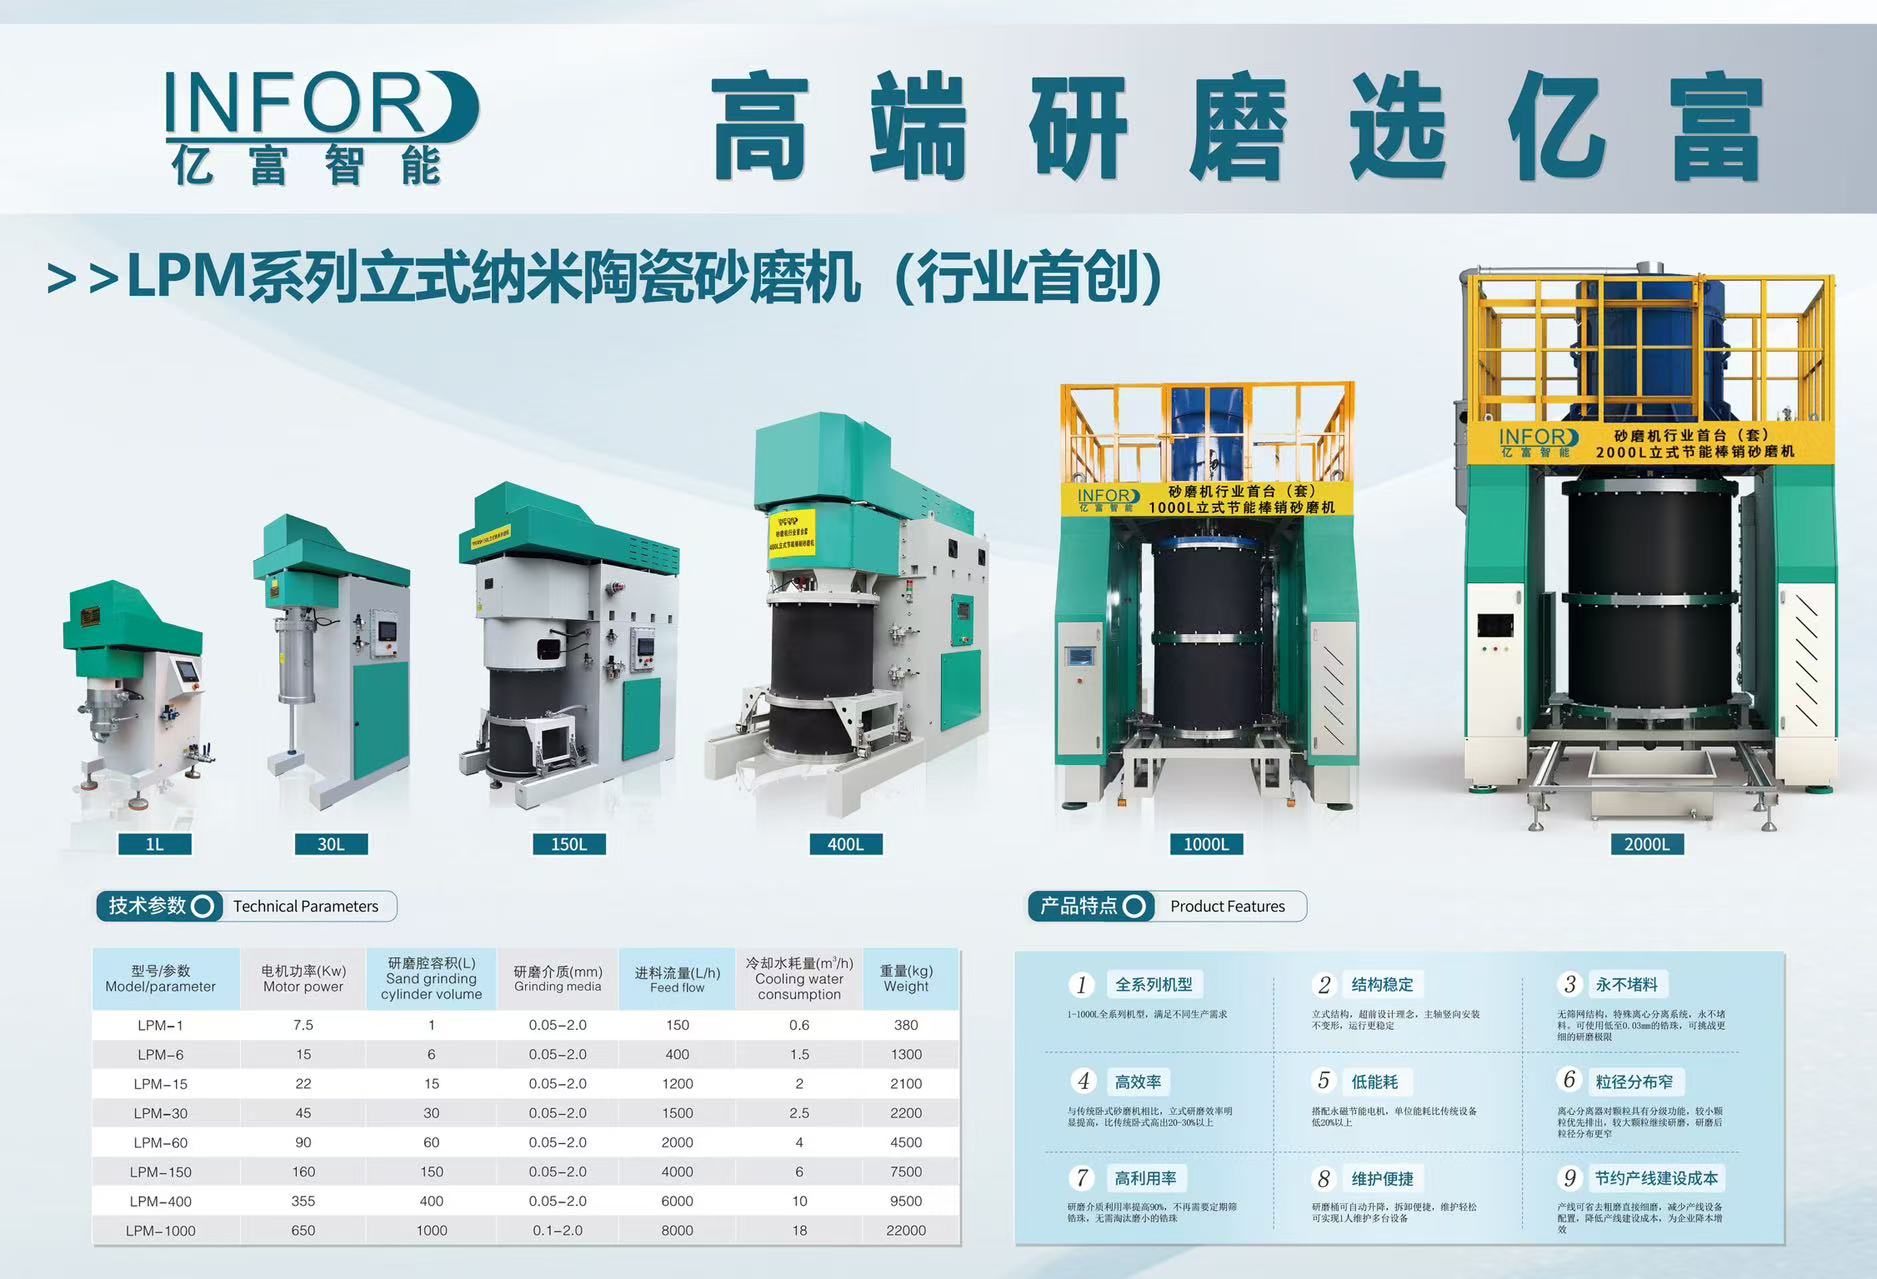
本当の漸進的な戦場は、南米 (ブラジル、アルゼンチン)、アフリカ (コンゴ民主共和国、マダガスカル)、中東 (オマーン、サウジアラビア) に変わりつつあります。これらの分野での新しいプロジェクトはゼロからスタートし、鉱物処理、製錬、尾滓処理装置のフルセットに対する厳しい需要を解放します。
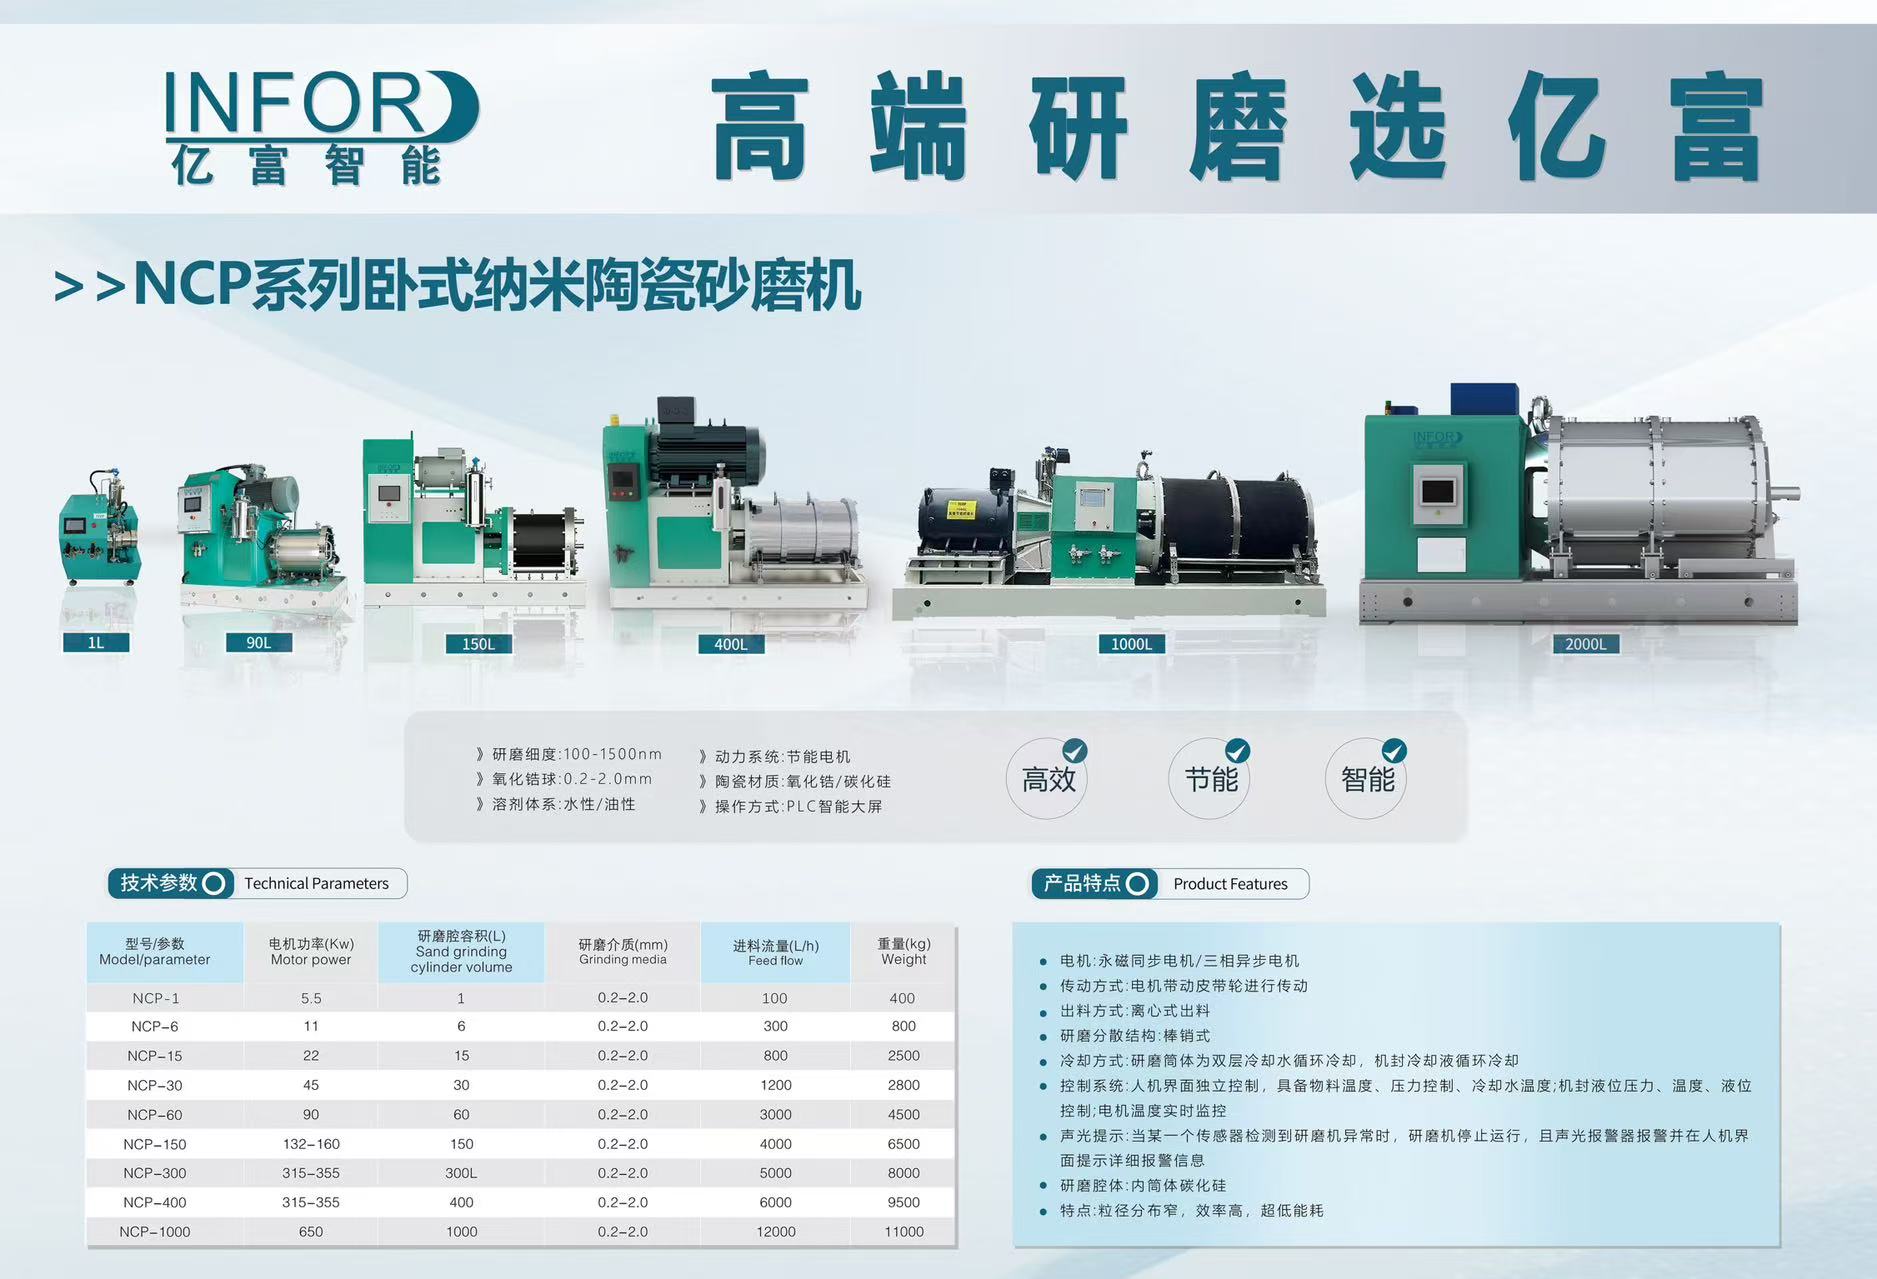
したがって、私たちの業界が目を覚ます時が来ています。インドネシアは株式を保持し、現金を回収するのにのみ適しています。そして新エネルギーのグローバル化の多拠点化の幕が始まった。南米、アフリカ、中東に最初に根を張った人が、次のサイクルへの本当の切符を手に入れることになる。
最近、新エネルギー産業チェーンの友人たちはほぼ全員同じ質問をしています。「インドネシアの中国鉱山会社で何が起こっているのか?」世界のニッケルとコバルト資源の中核的な後背地であるインドネシアのあらゆる動きは、上流の鉱山から下流の電池に至るまで、あらゆる神経に影響を及ぼします。本日は、最新のマーケットデータをもとに、現状、政策の影響、企業の「死を覚悟の上」の論理、そして業界の次なる方向性の4つについて詳しくお話しさせていただきます。
1。現在の現実: 生産削減、閉鎖、そして「半死状態」の生産ライン
現実は想像よりもはるかに厳しいです。現在、中国資本を背景とするインドネシアのニッケルおよびコバルト鉱山会社の大多数は、全面的な減産段階に入っている。政府は採掘割当量(RKAB)を強力に強化し、多くの鉱区の承認された産出量は直接「半分に削減」された。小規模な採掘場の中には、採掘する鉱石がないというジレンマに直面しているところもあります。
これは下流にも伝わり、製錬所の生活はさらに困難になります。原材料供給の中断により、製錬リンク全体が低負荷操業を維持することを余儀なくされ、業界全体の設備稼働率は損益分岐点を下回りました。最も奇妙なのは、ライン全体が損失を出しているにもかかわらず、実際に「生産停止」ボタンを押そうとする企業は皆無だということだ。誰もがいつも、ブレーキが故障し、崖の端でかろうじてギアを保持し、ギアが切れた列車のように、生産ラインを停止することもフル生産に達することもなく、生産ラインを「半分の生産で停止」状態に保つことを選択する。
2。政策の「コンビネーションパンチ」: あらゆるパンチが命の扉を襲う
インドネシア政府による今回の政策調整は決して顔面平手打ちではなく、体系的かつ連続的な「精密絞め止め」であり、主に次の4つのレベルで反映されている。
まず、コスト面が制御不能です。新しい鉱物価格ベンチマーク(HPM)規則は、インドネシアの地元利益に大きく傾いています。資源税、輸出税、現地税の集中的な値上げも相まって、原材料の総合調達コストは前年比ほぼ2倍となっています。しかし、製錬側の加工費は厳しく抑えられ、中間リンクはほぼ「無料OEM」に減り、利益率は完全に搾り取られている。
第二に、キャッシュフローが「凍結」されます。新しい規制では、鉱物の輸出で得た外貨はインドネシアに1年間保管し、事前に送金することはできないと義務付けている。しかし、インドネシア・ルピアの対米ドル為替レートは下落し続けている。二重の攻撃の下で、企業の海外資本プールは無力になり、流動性はほぼ枯渇している。お金は取り戻すことができず、取り戻したお金の価値は目減りし、資金繰りの生命線は行き詰ってしまいます。
第三に、政策への期待が「崖から抜け出す」ことです。鉱業権証書や年間採掘割当量は長年有効だったものが「年に1回の審査」に変更され、承認基準もますます曖昧になっている。この高度な不確実性は、すべての新規プロジェクトや生産拡大計画の緊急停止を直接引き起こしました。新規プレイヤーが参入できなかっただけでなく、古いプレイヤーは一銭も投資する勇気がなく、業界の投資は即座に凍結されました。
第四に、産業チェーンの「サイフォン効果」が逆転した。上流工事の不十分さがそのまま装置端に伝わります。もともと好調だった大規模採掘設備や製錬生産ライン一式の発注は大幅に減少し、市場には古い設備のメンテナンスや主要部品の交換などの散発的な需要だけが残っている。機器サービス市場全体が「増量の宴」から「在庫の大虐殺」に突然切り替わった。
3。お金を失っていると分かっているのに、なぜ「死ぬまで持ち続ける」のでしょうか?やめられない 4 つの理由
素人は興奮を見守ることしかできませんが、専門家は扉を見守ることができます。多くの人が困惑しています。「このような損失が出ているのであれば、工場を閉鎖して撤退したら世界も終わりではないでしょうか?」しかし現実は台帳よりもはるかに複雑です。中国資本の企業が「しがみつくこと」を選択する理由は、誰も逃れることのできない4つの「足かせ」があるからである。
まず、埋没費用が「重すぎる」ということです。自給自足型発電所、大型ターミナル、頑丈なロータリーキルン、10,000トンの湿式オートクレーブなどの大型資産に数百億ドルが投資されているが、これらの巨大企業は「不動産」である。生産が完全に停止されると、設備の腐食と減価償却、工場の警備パトロール、環境保護尾鉱の維持コストが非常に高くなります。生産を停止すると、低負荷動作よりも早く損失が発生します。
第二に、契約違反「ドミノ」。完全なシャットダウンは、単なる通知ほど簡単ではありません。銀行ローンの元金と利息の返済条件、鉱業権地の年次リース、数千人の現地従業員の雇用契約、これらのいずれかが契約違反の引き金となると、一連の訴訟を引き起こし、司法による資産差し押さえに直接つながる可能性があり、そうなると引き渡す資本さえも失われることになる。
第三に、「火」を絶やさず、風が吹くのを待ちます。生産ラインが稼働している限り、チームは存在し、生産資格と環境影響評価許可は有効です。企業は、この政策が短期的に微調整されることに賭けている。彼らは、次回の生産割り当てが若干緩和されれば、できるだけ早く生産能力を満杯にし、つかの間の「生産再開の窓」を掴めることに賭けている。
第四に、グローバルサプライチェーンを戦略的に「支える」。これは最も深いレベルの思考です。現在、世界の精製ニッケル生産能力はインドネシアに非常に集中しています。中国資本が一斉に大規模に撤退すれば、世界のニッケル価格が瞬時に高騰するのは必至で、ひいては国内の動力電池や新エネルギー車のコストに深刻な影響を与えるだろう。この観点から、インドネシアに留まるのはビジネス上の選択であるだけでなく、中国の新エネルギー産業チェーン全体に対する「容量の安定化」の責任でもある。
4.市場の見通し: 短期的には行き詰まり、長期的には「大きな転換」
短期的には 1 ~ 2 年 (2026 ~ 2027 年): 大幅な政策緩和の可能性はほぼゼロです。せいぜい、「面目を保つ」微調整は、割り当て承認リズムまたは地方税および手数料で実行できます。業界は今後も「減産・損失・行き詰まり」という弱いバランスを維持していくだろう。資本チェーンが脆弱でグループからの支持がない中小規模の製錬所が真っ先に淘汰され、業界の集中が消極的に進むだろう。
中長期トレンド(2028年以降):不可逆的なパターンが形成されつつある - 中国企業はもはや前回のラウンドのようにインドネシアに大きな賭けをしないだろう。新たな生産能力は、ブラジル(豊富なニッケル鉱石埋蔵量と安定した政策)、マダガスカル(新興ニッケル・コバルト資源地帯、低開発度)、オマーン(地理的ハブ+エネルギーコストの優位性)の3つの新たなホットスポットに完全に転用される予定だ。インドネシアは、基本的な生産能力を維持するために初期に設立された既存の古い工場のみを維持する一方、中国資本の役割は運営における支配的な役割から徐々に薄れ、インドネシアの地元資本や国有企業が引き継ぐことになるだろう。
5。サンドミル装置業界への啓発
私たちがよく知っている微粉砕装置の分野において、信号はこれ以上に明確なものはありません。
インドネシア市場では今後、設備の交換や消耗部品の供給、メンテナンスやオーバーホールといった「売れ残り」の受注だけが残ることになる。増分プロジェクトはほぼゼロになるため、大規模な導入に投資する必要はありません。
本当の漸進的な戦場は、南米 (ブラジル、アルゼンチン)、アフリカ (コンゴ民主共和国、マダガスカル)、中東 (オマーン、サウジアラビア) に変わりつつあります。これらの分野での新しいプロジェクトはゼロからスタートし、鉱物処理、製錬、尾滓処理装置のフルセットに対する厳しい需要を解放します。
したがって、私たちの業界が目を覚ます時が来ています。インドネシアは株式を保持し、現金を回収するのにのみ適しています。そして新エネルギーのグローバル化の多拠点化の幕が始まった。南米、アフリカ、中東に最初に根を張った人が、次のサイクルへの本当の切符を手に入れることになる。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語