
ここ数年、インドネシアのニッケル鉱山はかつて中国資本のリチウム電池の「第二の故郷」だった。製錬から前駆体まで、あらゆる分野の大手企業が集結し、生産能力は急速に拡大した。しかし、現地の政策は「ジェットコースター」のようなことを繰り返し、輸出税はいつでも調整され、採掘割当は毎年強化され、さらには外国人株式の保有比率さえも見直される。多くの企業は薄利に足を引っ張られ、生産拡大を躊躇している。
痛みの中で、「海外多様化」の大きな波が静かに現れている。アフリカのマダガスカルが台頭しており、オマーンの投資プロファイルは成長を続けており、赤道にまたがり、膨大な鉱物資源とラテンアメリカ最大の市場を擁する国であるブラジルは、新たな投資のホットスポットとして急速に注目されつつある。
今日、私たちは5つの次元から、中国のブラジルへの多額の投資の根底にある論理と実行、そして産業チェーンの隙間に隠れている機器メーカー、特にサンドミル企業の機会を解体します。なぜ「10年に一度」のブルーオーシャンなのか?
1. なぜ中国投資家はブラジルに投資するのでしょうか? 4 つの原動力は無視できません
1。サプライチェーンの「非簡素化」という避けられない選択
ブラジルのリチウム、ニッケル、黒鉛、レアアース、およびリチウム電池用のその他の主要な鉱物は容易に入手可能であり、これはインドネシアのニッケル資源への過剰依存という「不足分」を補っているだけである。中国資本は、アフリカのコバルトとリチウム基地と連携して、一国の政策に「行き詰まる」ことを避けるため、アジア、アフリカ、ラテンアメリカにまたがる世界的な資源安全保障ネットワークを構築している。
2. 左側に資源、右側に市場—二重配当の重ね合わせ
ブラジルは鉱物が豊富なだけでなく、ラテンアメリカ最大の自動車消費国でもあります。中国資本の企業は、バッテリーの採掘、製錬、製造、完成車の組み立てを現場で行うことができ、完全なチェーンを構築できる。アジアから商品を発送する場合と比べて、送料や通関コストが大幅に節約され、現地対応スピードも2倍になります。
3。南米を踏み台として5億人規模の大市場に到達
南部共同市場(メルコスール)自由貿易協定に依存して、ブラジルで生産された電気自動車とエネルギー貯蔵システムは低関税でアルゼンチン、ウルグアイ、パラグアイなどに輸出でき、5億人近くの消費者グループをカバーしており、その戦略的価値は一国のそれをはるかに超えている。
4.政策は「長い坂道と厚い雪」で、エネルギー変革の道筋は明確
ブラジル政府はカーボンニュートラルの目標を明確に打ち出し、免税、低金利クレジット、研究開発補助金などの長期奨励金を支援している。この政策は継続性が強く、資産が大きく長期にわたるリチウム電池産業が根付くのに適している。
2. ブラジルのハードパワー投資:「堀」を築く4つの大きなメリット
① 鉱物+グリーン電力の「ダブル低コスト」組み合わせ
ブラジルは、十分な鉱石埋蔵量があるだけでなく、水力、風力、太陽光発電の資源も豊富です。製錬は非常にエネルギーを消費するリンクであり、手頃な価格のグリーン電力の供給は、正極材料と負極材料の生産コストを直接削減します。環境影響評価の圧力も石炭火力発電地域に比べてはるかに低いです。
② クリーン エネルギー インフラ用の広大なスペースがある
風光明媚な土地や太陽光発電用の土地のコストは低く、グリーン電力への投資額は今後 10 年間で数千億レアルに達すると予想されます。エネルギー貯蔵支援機器の需要が急増し、バッテリーや上流機器の継続的な注文がもたらされました。
③ 電気自動車市場はラテンアメリカで最も高い成長率を誇る
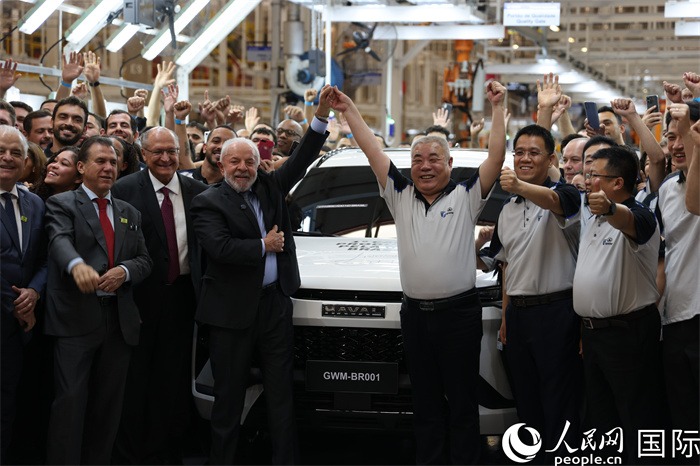
中国ブランドの路面電車はすでにブラジルで圧倒的な市場シェアを獲得しているが、輸入車両には依然として高い関税を支払わなければならない。現地に工場を建設すれば、関税障壁を回避できるだけでなく、「国家工業化」政策の支援も享受できる。 BYDや万里の長城などがその取り組みを主導している。
④ 公園は成熟しており、金融施設も便利
ブラジルの多くの州は工業団地に対して税制上の優遇措置を設けており、電気料金協定は安定しており、中国とブラジルは現地通貨決済を実現しているため、為替変動リスクが大幅に軽減されています。大規模な統合工業団地モデルが標準になりつつあります。
3。すでにブラジルに進出している中国の大手企業はどこですか? (不完全なリスト)
・完成車とバッテリー: BYD (鎌利工場)、長城汽車 (イラセマポリス)、奇瑞汽車、CATL (地元鉱山会社と協力)、Deye Co., Ltd.
・風力発電、太陽光発電、送電網:State Grid Brasil Holdings、China Three Gorges Corporation、China Energy Construction、Envision Energy、Huawei Digital Energy、Sungrow。
・上流の鉱物および材料: 華友コバルト、GEM、青山グループ (ニッケル鉄およびリチウム電池材料)。
・最先端技術:明陽水素エネルギー、長城威石エネルギー(水素燃料電池)。
鉱石から完成車、発電からエネルギー貯蔵に至るまで、中国の資金による産業チェーン全体が形を作り始めていると言える。
4. 砂研削盤業界: なぜ「黄金のインクリメンタルトラック」と言われるのでしょうか?
1。現地の設備生産能力はほぼ空白
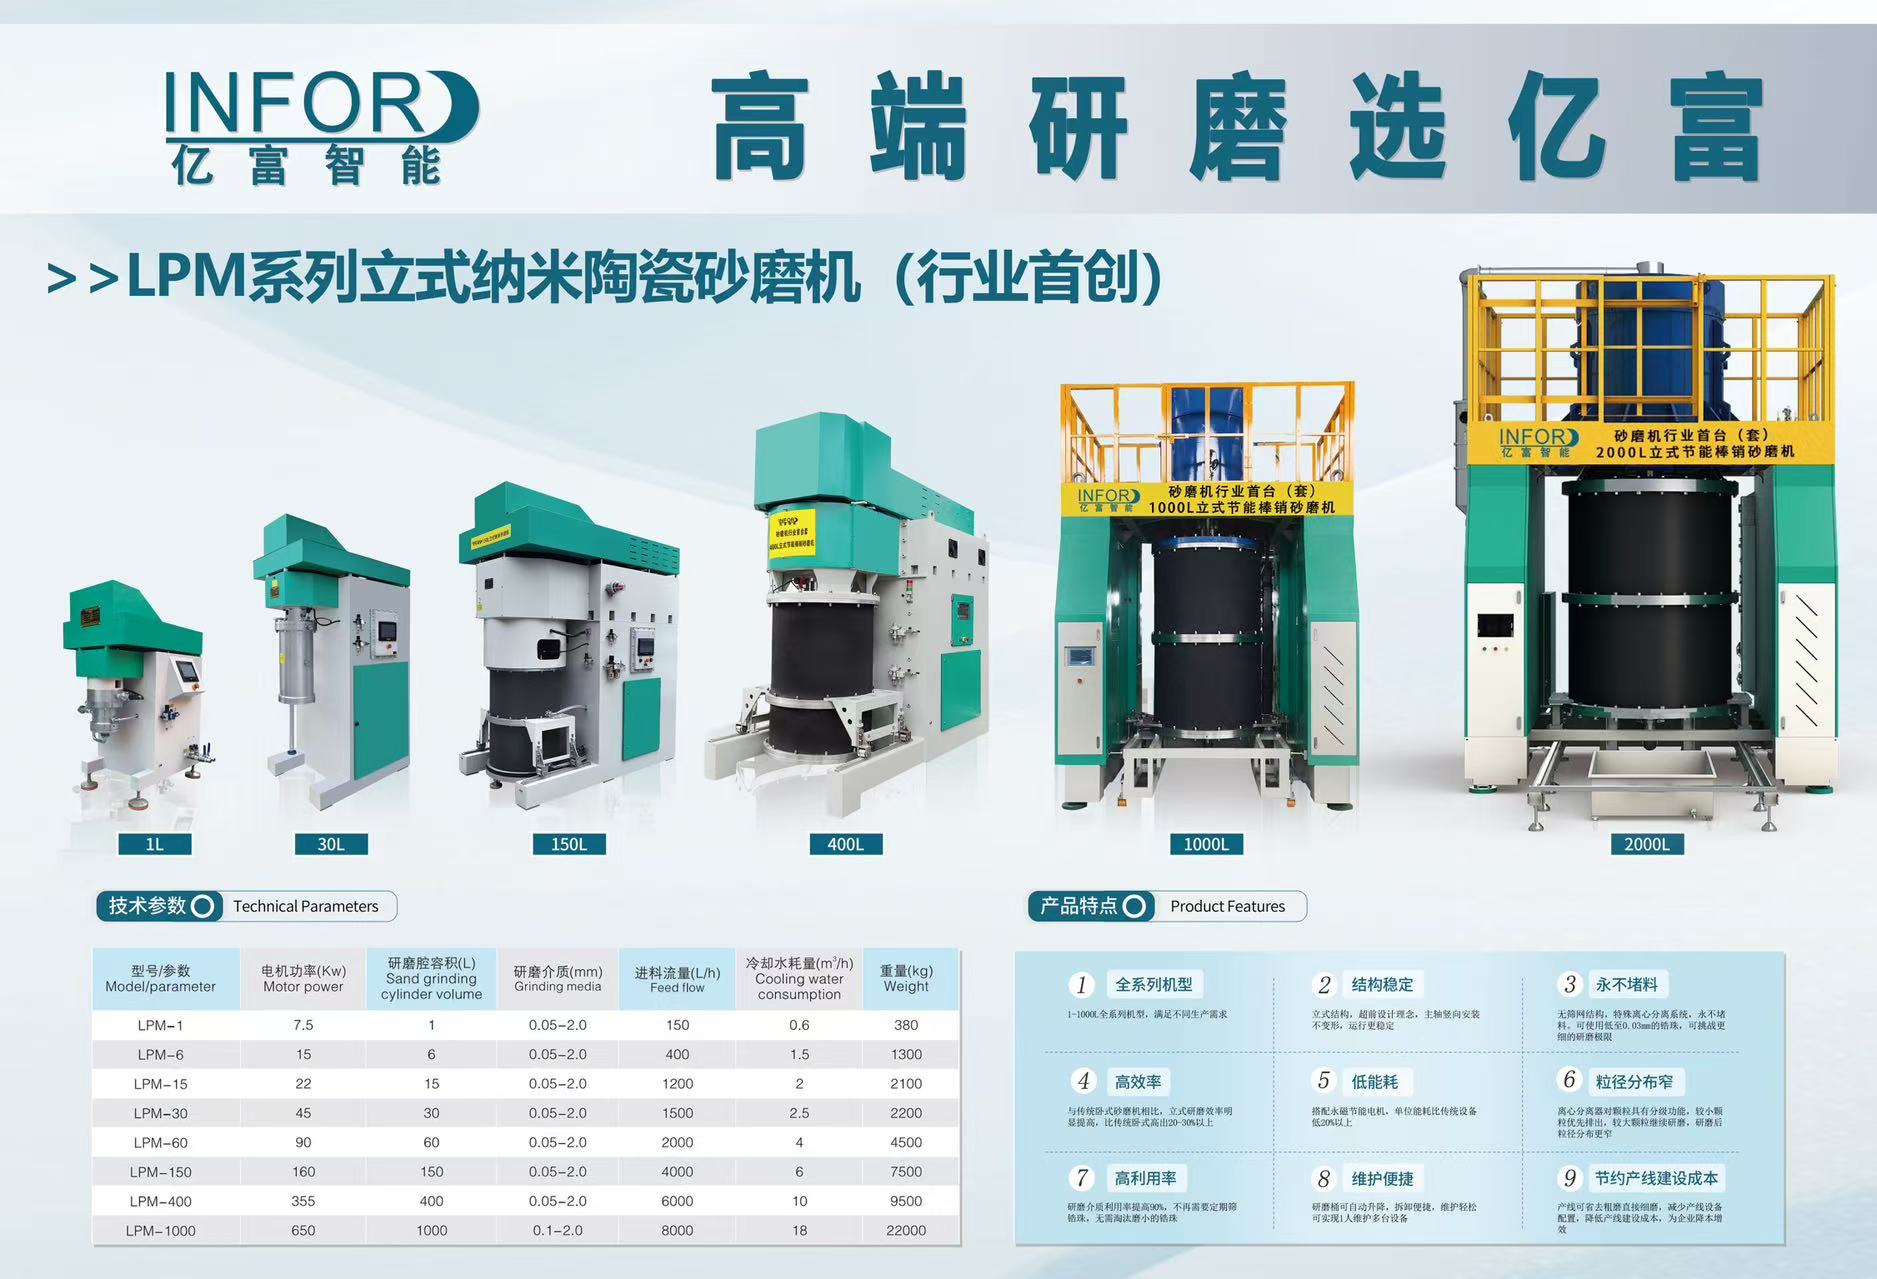
ブラジルの正極、負極、黒鉛、リチウム塩の生産ラインはすべて新設段階にあり、地元に大規模なサンドミルのサプライヤーはほとんど存在しない。中国資本の装置メーカーは古い顧客を追って市場に参入するという「先駆者」の姿勢であり、受注の難易度は国内の紅海に比べてはるかに低い。
2。省エネサンドミル+グリーン電力、二刀流
ブラジルの電気料金の安さで、エネルギー効率の高いサンドミルの方が経済的です。同時に、輸入機器は関税の一部の譲歩を受け、現地の技術サービスの向上と相まって、顧客の意思決定サイクルが大幅に短縮されます。
3。複数のアプリケーションシナリオにおけるアンチサイクル
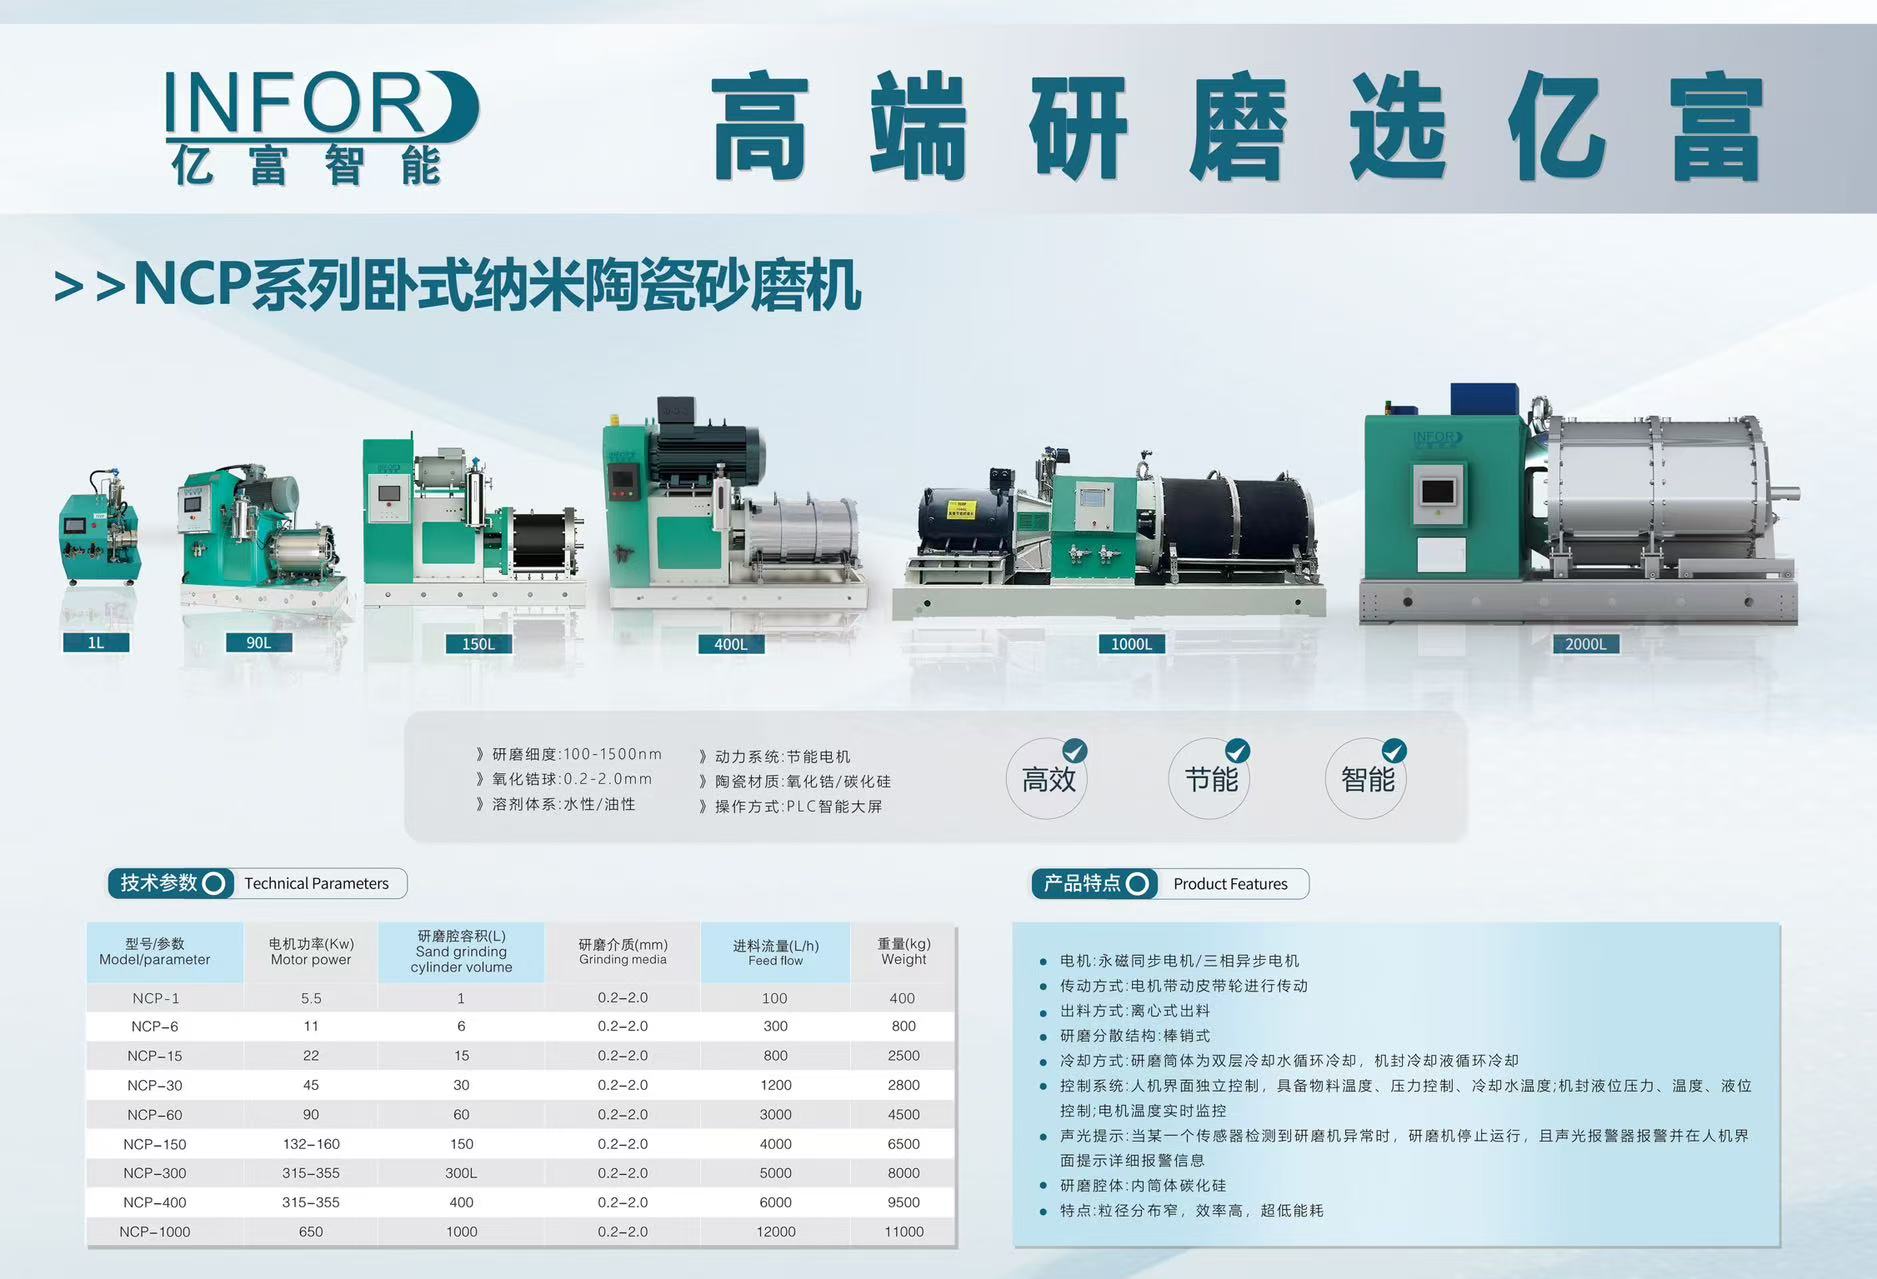
動力電池、大規模エネルギー貯蔵、ニオブベースの新素材、リチウム電池のリサイクル - 各セグメントには粉砕および分散装置が必要です。たとえ特定の軌道が変動しても、他のニーズがそれをサポートすることができ、リスクに対抗する能力は、その軌道だけに依存するよりもはるかに強力です。
4. 大手企業の海外進出と地域サービスネットワークの構築
Huayou、GEM、CATLなどの既存の協力関係を持つ顧客の同期レイアウトに従い、ブラジルにスペアパーツ倉庫とアフターセールスチームを設立します。将来的には、アルゼンチン、チリ、ペルーなど近隣の鉱山国にも容易に放射でき、「一度の投資で長期複利」を実現できる。
5。リスク警告 - 機会と課題が共存する
・政策変数: 大統領交代後、鉱物税や海外投資政策が調整される可能性があるため、総選挙の動向を注意深く監視する必要がある。
・承認効率: 環境保護許可と土地利用の承認サイクルは長く、十分な時間とコストを確保する必要があります。
・人材の不足: 地元の新エネルギー専門エンジニアは不足しており、高収入の密漁や中国・パキスタンの共同訓練を事前に計画する必要がある。
・インフラギャップ:北部は風光明媚な資源が豊富だが、港湾、道路、送電施設が相対的に脆弱であるため、インフラへの初期投資を過小評価することはできない。
ブラジルはもはや「サッカー王国」「サンバの故郷」であるだけでなく、中国が資金提供する新エネルギーによる世界的なチェスゲームの重要な駒にもなっている。資源不足を補うだけでなく、市場の領土を拡大し、アフリカ拠点との「東半球・西半球のダブルピボット」を形成する。
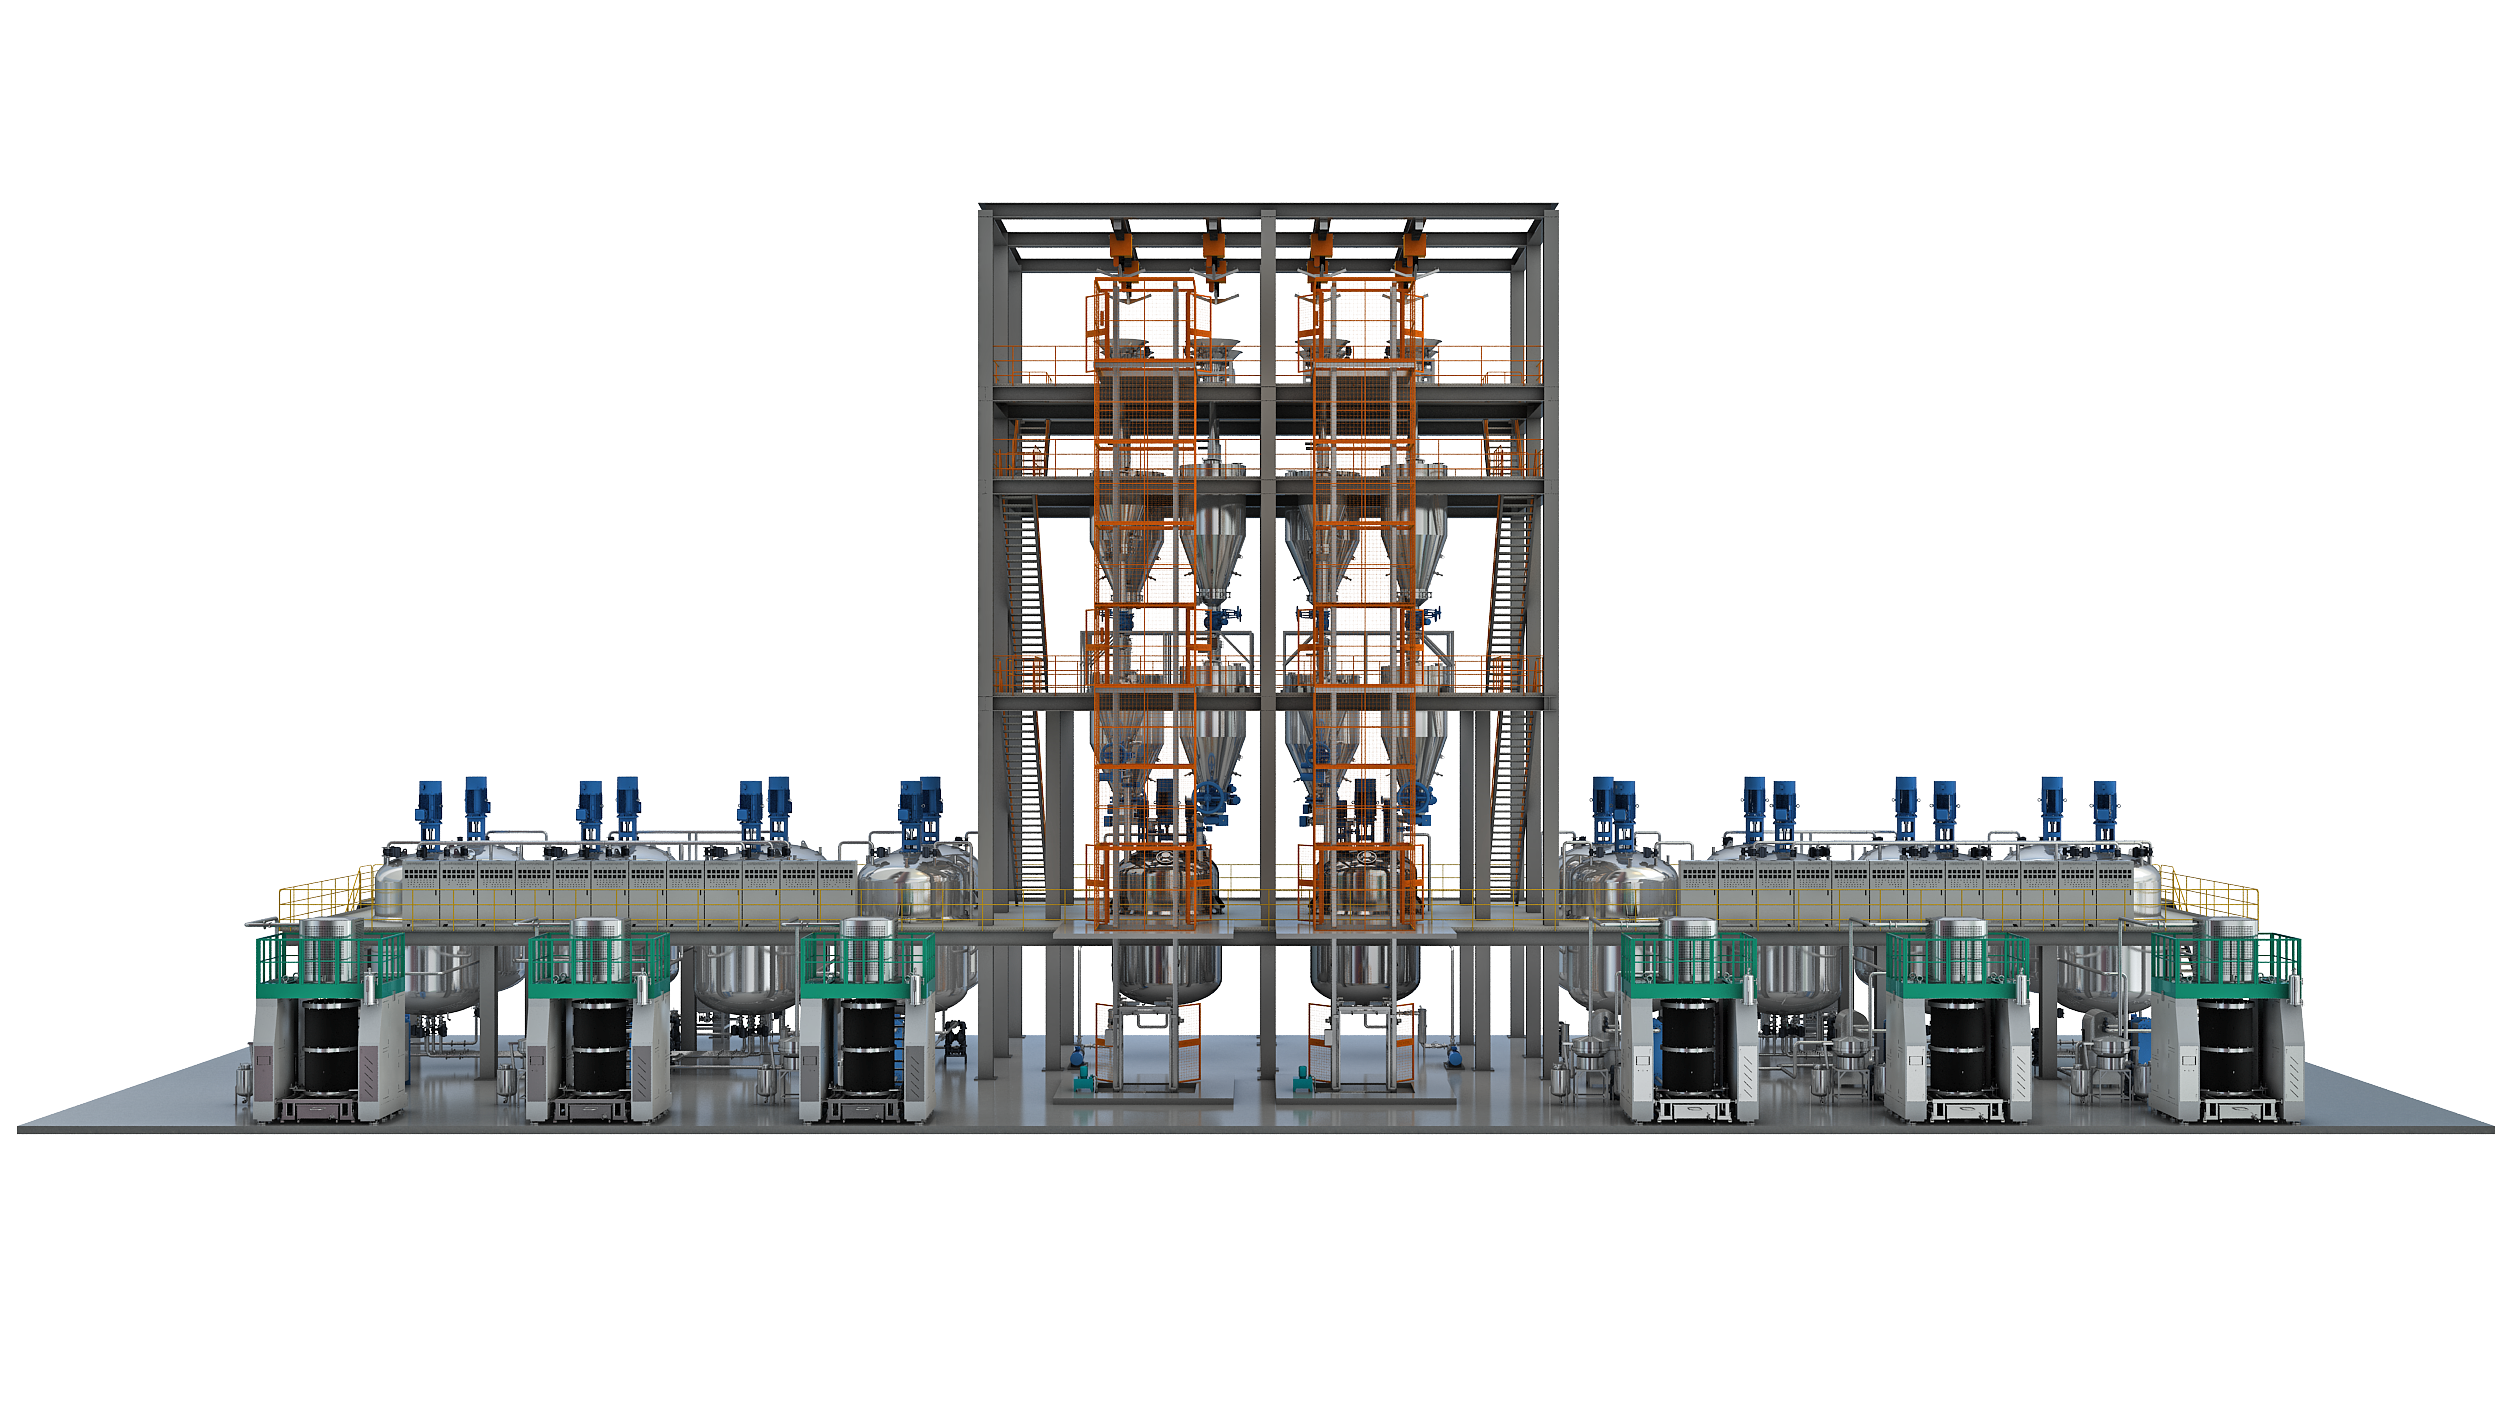
サンドミルやその他の設備会社にとって、今は「占有期間」です。入札する前にすべての生産ラインが完了するまで待ってはいけません。現在、プロジェクトの初期段階に深く入り込み、設計機関や環境影響評価機関と連携し、事前に技術協定を締結する必要があります。
もちろん、海外に出るということは「流行を追う」ということではありません。鉱物の深部加工に深く関与している材料会社は、高付加価値製品に焦点を当てる必要があります。機器メーカーは、事前にローカライズされたサービスとアフターセールス ネットワークを展開する必要があります。現地の規制を尊重し、文化の違いを尊重し、着実に前進することによってのみ、ブラジルの10年にわたる新エネルギーの特急列車を活用することができます。
最後に、ブラジルのすべての中国資本企業が、この暑い土地で風と波に乗り、着実に前進し、長期的な利益を獲得することを心から願っています。
ここ数年、インドネシアのニッケル鉱山はかつて中国資本のリチウム電池の「第二の故郷」だった。製錬から前駆体まで、あらゆる分野の大手企業が集結し、生産能力は急速に拡大した。しかし、現地の政策は「ジェットコースター」のようなことを繰り返し、輸出税はいつでも調整され、採掘割当は毎年強化され、さらには外国人株式の保有比率さえも見直される。多くの企業は薄利に足を引っ張られ、生産拡大を躊躇している。
痛みの中で、「海外多様化」の大きな波が静かに現れている。アフリカのマダガスカルが台頭しており、オマーンの投資プロファイルは成長を続けており、赤道にまたがり、膨大な鉱物資源とラテンアメリカ最大の市場を擁する国であるブラジルは、新たな投資のホットスポットとして急速に注目されつつある。
今日、私たちは5つの次元から、中国のブラジルへの多額の投資の根底にある論理と実行、そして産業チェーンの隙間に隠れている機器メーカー、特にサンドミル企業の機会を解体します。なぜ「10年に一度」のブルーオーシャンなのか?
1. なぜ中国投資家はブラジルに投資するのでしょうか? 4 つの原動力は無視できません
1。サプライチェーンの「非簡素化」という避けられない選択
ブラジルのリチウム、ニッケル、黒鉛、レアアース、およびリチウム電池用のその他の主要な鉱物は容易に入手可能であり、これはインドネシアのニッケル資源への過剰依存という「不足分」を補っているだけである。中国資本は、アフリカのコバルトとリチウム基地と連携して、一国の政策に「行き詰まる」ことを避けるため、アジア、アフリカ、ラテンアメリカにまたがる世界的な資源安全保障ネットワークを構築している。
2. 左側に資源、右側に市場—二重配当の重ね合わせ
ブラジルは鉱物が豊富なだけでなく、ラテンアメリカ最大の自動車消費国でもあります。中国資本の企業は、バッテリーの採掘、製錬、製造、完成車の組み立てを現場で行うことができ、完全なチェーンを構築できる。アジアから商品を発送する場合と比べて、送料や通関コストが大幅に節約され、現地対応スピードも2倍になります。
3。南米を踏み台として5億人規模の大市場に到達
南部共同市場(メルコスール)自由貿易協定に依存して、ブラジルで生産された電気自動車とエネルギー貯蔵システムは低関税でアルゼンチン、ウルグアイ、パラグアイなどに輸出でき、5億人近くの消費者グループをカバーしており、その戦略的価値は一国のそれをはるかに超えている。
4.政策は「長い坂道と厚い雪」で、エネルギー変革の道筋は明確
ブラジル政府はカーボンニュートラルの目標を明確に打ち出し、免税、低金利クレジット、研究開発補助金などの長期奨励金を支援している。この政策は継続性が強く、資産が大きく長期にわたるリチウム電池産業が根付くのに適している。
2. ブラジルのハードパワー投資:「堀」を築く4つの大きなメリット
① 鉱物+グリーン電力の「ダブル低コスト」組み合わせ
ブラジルは、十分な鉱石埋蔵量があるだけでなく、水力、風力、太陽光発電の資源も豊富です。製錬は非常にエネルギーを消費するリンクであり、手頃な価格のグリーン電力の供給は、正極材料と負極材料の生産コストを直接削減します。環境影響評価の圧力も石炭火力発電地域に比べてはるかに低いです。
② クリーン エネルギー インフラ用の広大なスペースがある
風光明媚な土地や太陽光発電用の土地のコストは低く、グリーン電力への投資額は今後 10 年間で数千億レアルに達すると予想されます。エネルギー貯蔵支援機器の需要が急増し、バッテリーや上流機器の継続的な注文がもたらされました。
③ 電気自動車市場はラテンアメリカで最も高い成長率を誇る
中国ブランドの路面電車はすでにブラジルで圧倒的な市場シェアを獲得しているが、輸入車両には依然として高い関税を支払わなければならない。現地に工場を建設すれば、関税障壁を回避できるだけでなく、「国家工業化」政策の支援も享受できる。 BYDや万里の長城などがその取り組みを主導している。
④ 公園は成熟しており、金融施設も便利
ブラジルの多くの州は工業団地に対して税制上の優遇措置を設けており、電気料金協定は安定しており、中国とブラジルは現地通貨決済を実現しているため、為替変動リスクが大幅に軽減されています。大規模な統合工業団地モデルが標準になりつつあります。
3。すでにブラジルに進出している中国の大手企業はどこですか? (不完全なリスト)
・完成車とバッテリー: BYD (鎌利工場)、長城汽車 (イラセマポリス)、奇瑞汽車、CATL (地元鉱山会社と協力)、Deye Co., Ltd.
・風力発電、太陽光発電、送電網:State Grid Brasil Holdings、China Three Gorges Corporation、China Energy Construction、Envision Energy、Huawei Digital Energy、Sungrow。
・上流の鉱物および材料: 華友コバルト、GEM、青山グループ (ニッケル鉄およびリチウム電池材料)。
・最先端技術:明陽水素エネルギー、長城威石エネルギー(水素燃料電池)。
鉱石から完成車、発電からエネルギー貯蔵に至るまで、中国の資金による産業チェーン全体が形を作り始めていると言える。
4. 砂研削盤業界: なぜ「黄金のインクリメンタルトラック」と言われるのでしょうか?
1。現地の設備生産能力はほぼ空白
ブラジルの正極、負極、黒鉛、リチウム塩の生産ラインはすべて新設段階にあり、地元に大規模なサンドミルのサプライヤーはほとんど存在しない。中国資本の装置メーカーは古い顧客を追って市場に参入するという「先駆者」の姿勢であり、受注の難易度は国内の紅海に比べてはるかに低い。
2。省エネサンドミル+グリーン電力、二刀流
ブラジルの電気料金の安さで、エネルギー効率の高いサンドミルの方が経済的です。同時に、輸入機器は関税の一部の譲歩を受け、現地の技術サービスの向上と相まって、顧客の意思決定サイクルが大幅に短縮されます。
3。複数のアプリケーションシナリオにおけるアンチサイクル
動力電池、大規模エネルギー貯蔵、ニオブベースの新素材、リチウム電池のリサイクル - 各セグメントには粉砕および分散装置が必要です。たとえ特定の軌道が変動しても、他のニーズがそれをサポートすることができ、リスクに対抗する能力は、その軌道だけに依存するよりもはるかに強力です。
4. 大手企業の海外進出と地域サービスネットワークの構築
Huayou、GEM、CATLなどの既存の協力関係を持つ顧客の同期レイアウトに従い、ブラジルにスペアパーツ倉庫とアフターセールスチームを設立します。将来的には、アルゼンチン、チリ、ペルーなど近隣の鉱山国にも容易に放射でき、「一度の投資で長期複利」を実現できる。
5。リスク警告 - 機会と課題が共存する
・政策変数: 大統領交代後、鉱物税や海外投資政策が調整される可能性があるため、総選挙の動向を注意深く監視する必要がある。
・承認効率: 環境保護許可と土地利用の承認サイクルは長く、十分な時間とコストを確保する必要があります。
・人材の不足: 地元の新エネルギー専門エンジニアは不足しており、高収入の密漁や中国・パキスタンの共同訓練を事前に計画する必要がある。
・インフラギャップ:北部は風光明媚な資源が豊富だが、港湾、道路、送電施設が相対的に脆弱であるため、インフラへの初期投資を過小評価することはできない。
ブラジルはもはや「サッカー王国」「サンバの故郷」であるだけでなく、中国が資金提供する新エネルギーによる世界的なチェスゲームの重要な駒にもなっている。資源不足を補うだけでなく、市場の領土を拡大し、アフリカ拠点との「東半球・西半球のダブルピボット」を形成する。
サンドミルやその他の設備会社にとって、今は「占有期間」です。入札する前にすべての生産ラインが完了するまで待ってはいけません。現在、プロジェクトの初期段階に深く入り込み、設計機関や環境影響評価機関と連携し、事前に技術協定を締結する必要があります。
もちろん、海外に出るということは「流行を追う」ということではありません。鉱物の深部加工に深く関与している材料会社は、高付加価値製品に焦点を当てる必要があります。機器メーカーは、事前にローカライズされたサービスとアフターセールス ネットワークを展開する必要があります。現地の規制を尊重し、文化の違いを尊重し、着実に前進することによってのみ、ブラジルの10年にわたる新エネルギーの特急列車を活用することができます。
最後に、ブラジルのすべての中国資本企業が、この暑い土地で風と波に乗り、着実に前進し、長期的な利益を獲得することを心から願っています。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語