
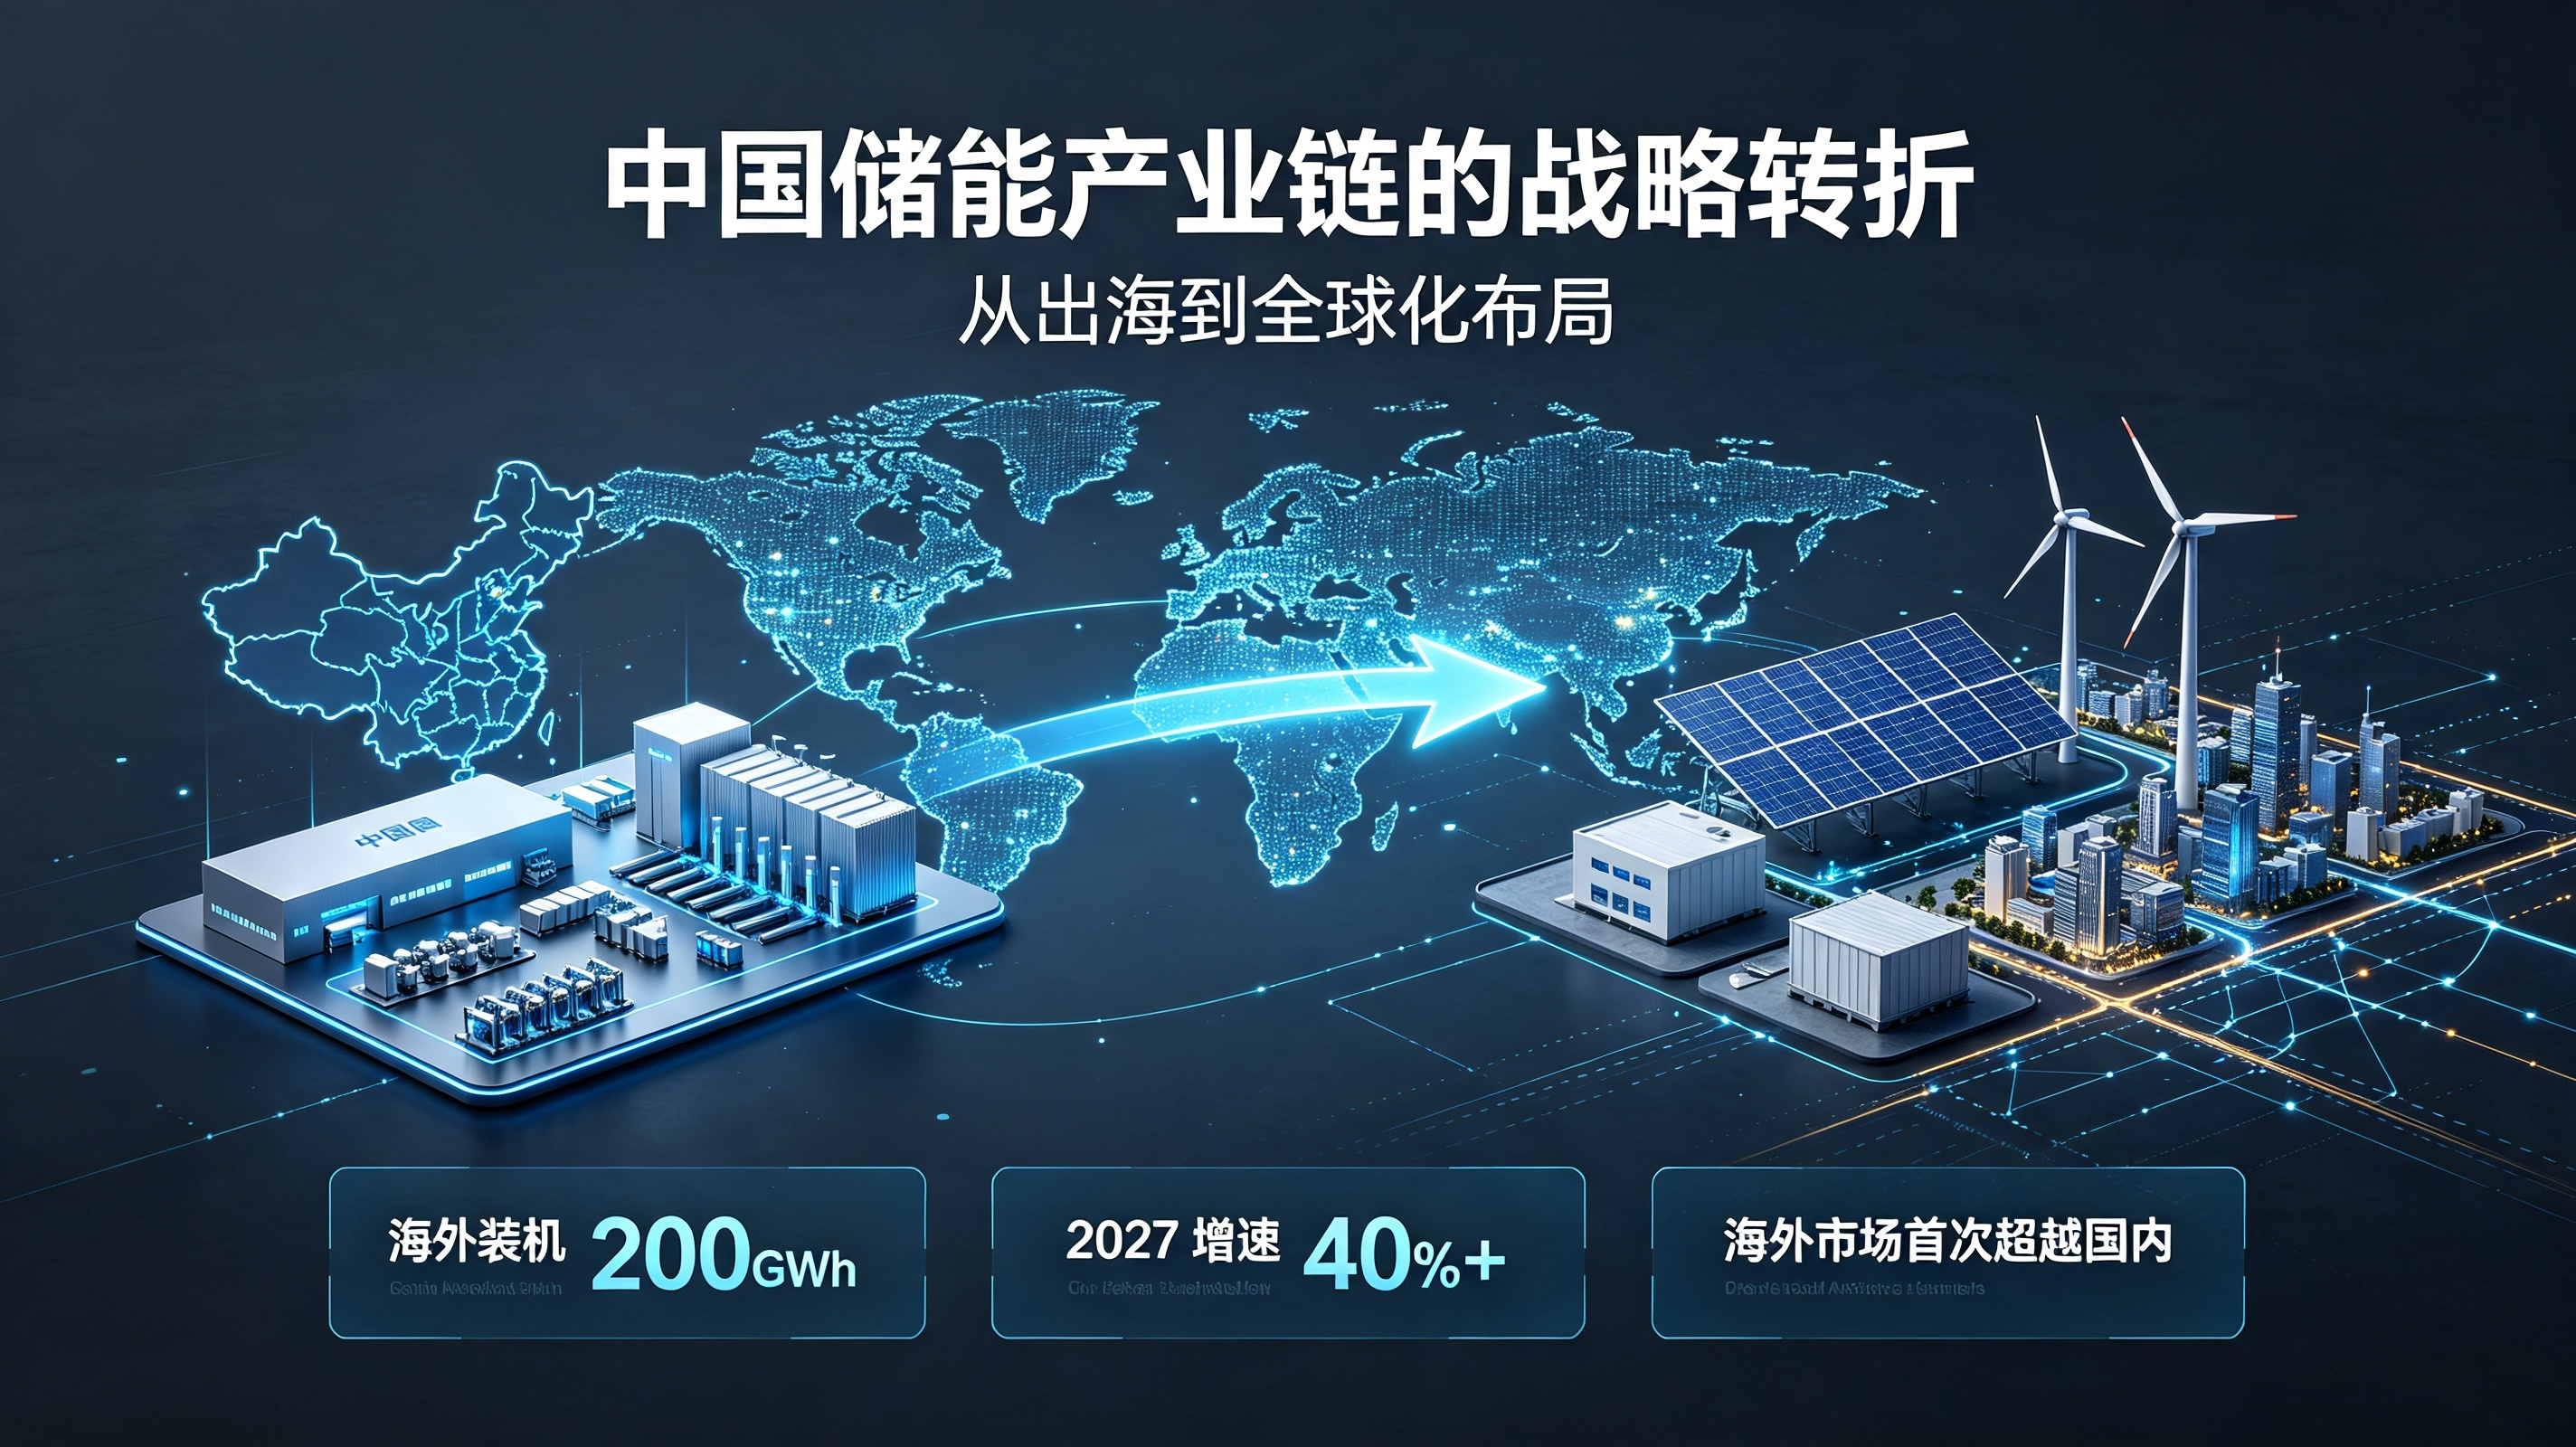
2026 年には、世界のエネルギー貯蔵産業は「地理的移動」を経験しており、海外市場 (中国を除く) が初めて国内市場を上回り、世界のエネルギー貯蔵セルの出荷と設置の成長の最大の原動力となるでしょう。海外のエネルギー貯蔵設備容量は年間を通じて200GWhに近づくと予想され、2027年には40%を超える急速な成長を維持すると予想されている。これはもはや単なる「海外進出」ではなく、中国のエネルギー貯蔵産業チェーンにおける「オプション」から「必須」への戦略的移行である。
1。なぜ海外市場は突然「爆発」したのか?
3 つの勢力が同時に海外エネルギー貯蔵のアクセル ボタンを押しています。
・エネルギー安全保障の不安: ロシアとウクライナの紛争の余波は解決しておらず、ヨーロッパ諸国のエネルギー独立への願望はエネルギー貯蔵に対する厳しい需要に変わっています。
・電力網の消化不良: 風力発電と太陽光発電の比率が急上昇し、電気料金のマイナス価格が頻繁に発生し、周波数とピーク規制のギャップにより大規模な貯蔵の導入が余儀なくされています。
・AIの「電力飢え」は激しい:データセンターの提供とストレージは「プラスポイント」から「必須のオプション」に変わり、北米におけるAIDC関連のエネルギーストレージの需要は年間60%以上増加している。
さらに重要なことは、海外の電力価格裁定取引の余地が拡大し続け、エネルギー貯蔵が「政策依存」から「市場主導」に移行し、ビジネスモデルが成功していることです。
2 つおよび 3 つの主要市場: リードしているのは誰ですか?誰がブレイクアウトしてるの?
北米: 粗利は高いが「政策の足かせ」が最も重要
· 設備容量は、2026 年に 60 ~ 70GWh、2027 年には 75 ~ 80GWh になると予想されます。
· 従来の風力および太陽光発電の配電と貯蔵が依然として基本ですが、AI データセンターの貢献は年々増加しており、一部の州では新しいデータセンターの割合が設備容量の 40% を超えています。
· 甘い問題: IRA 法の ITC 税額控除は寛大ですが、FEOC (Foreign Sensitive Entities) のコンプライアンス審査と関税障壁は段階的に強化されています。中国企業はこの市場で「より多くの利益を上げているが、同時に疲弊している」。
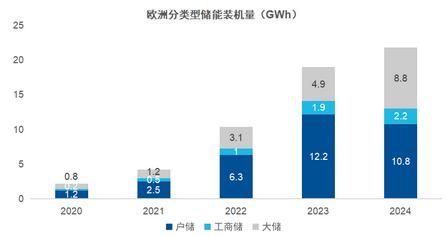
欧州: 大規模貯蓄が増加、家計貯蓄は二極化
· 大規模な貯蔵容量は2026年に40~50GWh、2027年には60GWhに跳ね上がると予想されている。ドイツ、イタリア、イギリスのトロイカが協力しており、容量市場と付随サービスのメカニズムはますます完璧になりつつあり、マイナスの電力価格裁定取引が常態化している。
・家計貯蓄は「氷と火」の状態にある。ドイツでは、住民への補助金削減と電気料金下落の影響を受け、成長率が鈍化している。しかし、オランダとオーストリアのバルコニーマイクロエネルギー貯蔵(5kWhレベル)が突然人気を博し、新たな成長の柱となっています。オーストラリアの世帯貯蓄は「優等生」であり、高い太陽光発電普及率、高い電気料金、連邦補助金(CHBP)によって推進されており、システム容量は急速に 20 ~ 30kWh にアップグレードされています。
中東:スーパープロジェクト集結、長期エネルギー貯蔵「実験場」
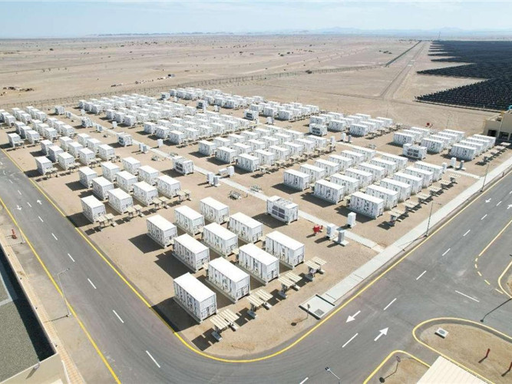
・2026年には20GWh未満、2027年には30GWhに急増する。
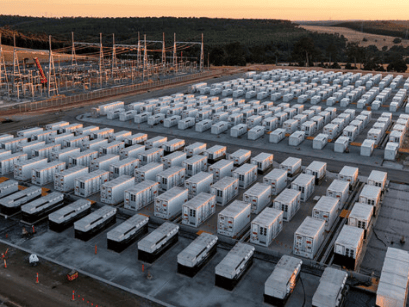
· サウジアラビアとアラブ首長国連邦では、10GWh レベルの光およびストレージの統合プロジェクトが多く、構成には通常 4 ~ 10 時間かかり、高温適応性に対する非常に厳しい要件があります。中国の有力企業にとって「極限の製造」能力を発揮する最高の舞台だ。
その他の新興市場
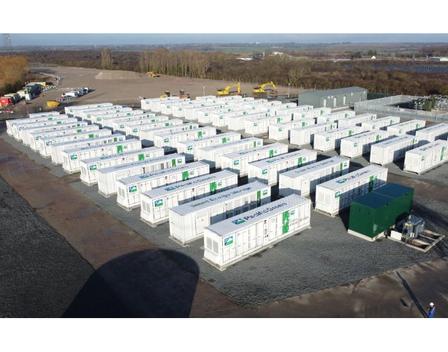
オーストラリアは引き続き安定 (12~15GWh)。東南アジア、ラテンアメリカ、アフリカでは、弱い送電網と電力不足のため、産業用、商業用、家庭用のエネルギー貯蔵が着実に増加しています。拠点は小さいですが、成長率は目覚ましいです。
3。工業および商業保護区:過小評価されている「隠れたチャンピオン」
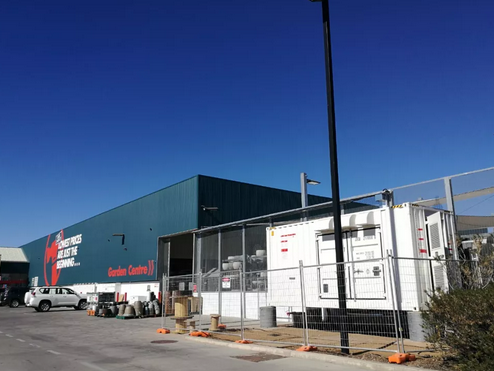
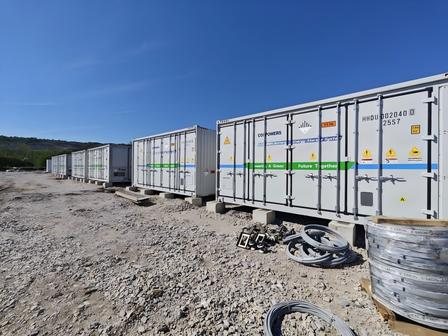
大規模貯蔵や家庭用貯蔵と比較して、海外では商用・産業用エネルギー貯蔵(C&I)が静かに加熱している。ヨーロッパ、オーストラリア、東南アジアの工場、ショッピング モール、公園は、エネルギー貯蔵を利用して山を切り谷を埋め、自己使用し、補助サービス収入を追加しており、その経済性はすでに非常に優れています。特にヨーロッパの産業用および商業用の電力価格が高い状況では、産業用および商業用蓄電プロジェクトの回収サイクルは 4 ~ 5 年に短縮され、多くの中小企業にとって「標準構成」となっています。
4.中国軍団が優勢だが、競争は激化
中国メーカーが世界のエネルギー貯蔵セルとシステム統合でトップシェアを獲得しており、CATL、Sungrow、Haichen Energy Storageなどの名前が海外からの大規模注文に頻繁に登場している。しかし、その魅力の裏には、多くの課題があります。
・ローカライゼーションの圧力: ヨーロッパは原産地要件を検討し始め、米国は「中国産食材」を厳しく審査しています。
・競争の側面の高度化:業界は単なる「価格競争」に別れを告げ、ライフサイクル全体のコスト、ブランドの評判、地域の設置業者(インストーラー)ネットワーク、アフターサービスなどの総合的な競争に転じている。
大手企業は「統合された光ストレージと充電」のフルスタック ソリューションを通じて顧客を結びつけていますが、準大手企業は差別化 (低温性能、超長サイクル寿命など) に頼って市場セグメントに穴をあけています。ローカライズされたサービスで主導権を握ることができる人は、そのシェアを維持することができます。
5。価格と利益: 氷と火の区別
・ 価格帯は明確です。欧州 DC 側の FOB は約 90 米ドル/kWh、システム価格は 100 ~ 110 米ドルです。アメリカのシステムは約 100 米ドルです。中東やラテンアメリカなどの新興市場は価格に敏感であり、システムは 70 ~ 80 米ドル/kWh に過ぎません。
・利益動向:上流電池セルの価格低下と規模効果の影響を受け、大規模ストレージの利益率は徐々に回復すると予想。一方、家計貯蓄と産業・商業貯蓄は、旺盛な需要と円滑な伝達により依然として高い粗利益を維持しており、多くの企業の「利益牛」となっている。
VI. 2027 年の展望: 成長の確実性とリスク変数
海外エネルギー貯蔵市場の高成長は確実性が高く、エネルギー転換は不可逆的であり、電力網需要は拡大しており、AI の電力消費は決して止まらない。しかし、変数を無視することはできません。米国選挙後の政策の変動、ヨーロッパの国内製造業の保護、貿易障壁の拡大などはすべて、いつでもゲームのルールを書き換える可能性があります。
中国企業にとって、「海外進出」はもはや単なる製品輸出ではなく、生産能力、サービス、ブランド、規格の総合的な「現地化」を意味する。この「グローバルローカリゼーション」のリズムに早く適応できる人が、この 200GWh 以上の波の中で真の世界クラスのプレーヤーになれるでしょう。
2026 年には、世界のエネルギー貯蔵産業は「地理的移動」を経験しており、海外市場 (中国を除く) が初めて国内市場を上回り、世界のエネルギー貯蔵セルの出荷と設置の成長の最大の原動力となるでしょう。海外のエネルギー貯蔵設備容量は年間を通じて200GWhに近づくと予想され、2027年には40%を超える急速な成長を維持すると予想されている。これはもはや単なる「海外進出」ではなく、中国のエネルギー貯蔵産業チェーンにおける「オプション」から「必須」への戦略的移行である。
1。なぜ海外市場は突然「爆発」したのか?
3 つの勢力が同時に海外エネルギー貯蔵のアクセル ボタンを押しています。
・エネルギー安全保障の不安: ロシアとウクライナの紛争の余波は解決しておらず、ヨーロッパ諸国のエネルギー独立への願望はエネルギー貯蔵に対する厳しい需要に変わっています。
・電力網の消化不良: 風力発電と太陽光発電の比率が急上昇し、電気料金のマイナス価格が頻繁に発生し、周波数とピーク規制のギャップにより大規模な貯蔵の導入が余儀なくされています。
・AIの「電力飢え」は激しい:データセンターの提供とストレージは「プラスポイント」から「必須のオプション」に変わり、北米におけるAIDC関連のエネルギーストレージの需要は年間60%以上増加している。
さらに重要なことは、海外の電力価格裁定取引の余地が拡大し続け、エネルギー貯蔵が「政策依存」から「市場主導」に移行し、ビジネスモデルが成功していることです。
2 つおよび 3 つの主要市場: リードしているのは誰ですか?誰がブレイクアウトしてるの?
北米: 粗利は高いが「政策の足かせ」が最も重要
· 設備容量は、2026 年に 60 ~ 70GWh、2027 年には 75 ~ 80GWh になると予想されます。
· 従来の風力および太陽光発電の配電と貯蔵が依然として基本ですが、AI データセンターの貢献は年々増加しており、一部の州では新しいデータセンターの割合が設備容量の 40% を超えています。
· 甘い問題: IRA 法の ITC 税額控除は寛大ですが、FEOC (Foreign Sensitive Entities) のコンプライアンス審査と関税障壁は段階的に強化されています。中国企業はこの市場で「より多くの利益を上げているが、同時に疲弊している」。
欧州: 大規模貯蓄が増加、家計貯蓄は二極化
· 大規模な貯蔵容量は2026年に40~50GWh、2027年には60GWhに跳ね上がると予想されている。ドイツ、イタリア、イギリスのトロイカが協力しており、容量市場と付随サービスのメカニズムはますます完璧になりつつあり、マイナスの電力価格裁定取引が常態化している。
・家計貯蓄は「氷と火」の状態にある。ドイツでは、住民への補助金削減と電気料金下落の影響を受け、成長率が鈍化している。しかし、オランダとオーストリアのバルコニーマイクロエネルギー貯蔵(5kWhレベル)が突然人気を博し、新たな成長の柱となっています。オーストラリアの世帯貯蓄は「優等生」であり、高い太陽光発電普及率、高い電気料金、連邦補助金(CHBP)によって推進されており、システム容量は急速に 20 ~ 30kWh にアップグレードされています。
中東:スーパープロジェクト集結、長期エネルギー貯蔵「実験場」
・2026年には20GWh未満、2027年には30GWhに急増する。
· サウジアラビアとアラブ首長国連邦では、10GWh レベルの光およびストレージの統合プロジェクトが多く、構成には通常 4 ~ 10 時間かかり、高温適応性に対する非常に厳しい要件があります。中国の有力企業にとって「極限の製造」能力を発揮する最高の舞台だ。
その他の新興市場
オーストラリアは引き続き安定 (12~15GWh)。東南アジア、ラテンアメリカ、アフリカでは、弱い送電網と電力不足のため、産業用、商業用、家庭用のエネルギー貯蔵が着実に増加しています。拠点は小さいですが、成長率は目覚ましいです。
3。工業および商業保護区:過小評価されている「隠れたチャンピオン」
大規模貯蔵や家庭用貯蔵と比較して、海外では商用・産業用エネルギー貯蔵(C&I)が静かに加熱している。ヨーロッパ、オーストラリア、東南アジアの工場、ショッピング モール、公園は、エネルギー貯蔵を利用して山を切り谷を埋め、自己使用し、補助サービス収入を追加しており、その経済性はすでに非常に優れています。特にヨーロッパの産業用および商業用の電力価格が高い状況では、産業用および商業用蓄電プロジェクトの回収サイクルは 4 ~ 5 年に短縮され、多くの中小企業にとって「標準構成」となっています。
4.中国軍団が優勢だが、競争は激化
中国メーカーが世界のエネルギー貯蔵セルとシステム統合でトップシェアを獲得しており、CATL、Sungrow、Haichen Energy Storageなどの名前が海外からの大規模注文に頻繁に登場している。しかし、その魅力の裏には、多くの課題があります。
・ローカライゼーションの圧力: ヨーロッパは原産地要件を検討し始め、米国は「中国産食材」を厳しく審査しています。
・競争の側面の高度化:業界は単なる「価格競争」に別れを告げ、ライフサイクル全体のコスト、ブランドの評判、地域の設置業者(インストーラー)ネットワーク、アフターサービスなどの総合的な競争に転じている。
大手企業は「統合された光ストレージと充電」のフルスタック ソリューションを通じて顧客を結びつけていますが、準大手企業は差別化 (低温性能、超長サイクル寿命など) に頼って市場セグメントに穴をあけています。ローカライズされたサービスで主導権を握ることができる人は、そのシェアを維持することができます。
5。価格と利益: 氷と火の区別
・ 価格帯は明確です。欧州 DC 側の FOB は約 90 米ドル/kWh、システム価格は 100 ~ 110 米ドルです。アメリカのシステムは約 100 米ドルです。中東やラテンアメリカなどの新興市場は価格に敏感であり、システムは 70 ~ 80 米ドル/kWh に過ぎません。
・利益動向:上流電池セルの価格低下と規模効果の影響を受け、大規模ストレージの利益率は徐々に回復すると予想。一方、家計貯蓄と産業・商業貯蓄は、旺盛な需要と円滑な伝達により依然として高い粗利益を維持しており、多くの企業の「利益牛」となっている。
VI. 2027 年の展望: 成長の確実性とリスク変数
海外エネルギー貯蔵市場の高成長は確実性が高く、エネルギー転換は不可逆的であり、電力網需要は拡大しており、AI の電力消費は決して止まらない。しかし、変数を無視することはできません。米国選挙後の政策の変動、ヨーロッパの国内製造業の保護、貿易障壁の拡大などはすべて、いつでもゲームのルールを書き換える可能性があります。
中国企業にとって、「海外進出」はもはや単なる製品輸出ではなく、生産能力、サービス、ブランド、規格の総合的な「現地化」を意味する。この「グローバルローカリゼーション」のリズムに早く適応できる人が、この 200GWh 以上の波の中で真の世界クラスのプレーヤーになれるでしょう。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語