
全固体電池の競争が激化:世界中の75社以上の企業が2025年に工業化を加速する計画を立てている
世界的なエネルギー転換と電気自動車産業がより高い性能とより安全な性能を目指す中、固体電池は次世代エネルギー貯蔵技術の中核的な方向性として、前例のない資本と研究開発投資を集めています。現在、世界中で75社以上の企業が全固体電池の開発に積極的に取り組んでいます。ほとんどのテクノロジーはまだ実験室での開発または試験段階にありますが、その巨大な市場潜在力は明らかです。業界の一般的な予測では、世界の全固体電池市場は2030年までに1000億元を超えると予想されている。将来のエネルギーパターンに関わる産業競争が始まった。
中国陣営:産業チェーン全体にわたる協力、工業化プロセスをリード
電池製造面では、中国の大手企業が強い研究開発の決意と進歩のスピードを示しています。
世界的な動力電池大手として、CATLは今年全固体電池への投資を大幅に増やし、研究開発チームは1000人以上に拡大した。同社は主に硫化物電解質技術路線に注力している。現在、20Ahレベルのサンプル試作を完了している。 2027年に小規模試作を実現し、2030年頃に大規模な量産と商業応用を推進することを目指している。
BYDは全固体電池の分野でも急速な進歩を遂げている。当社が開発した60Ahの大容量全固体電池セルは、エネルギー密度400Wh/kg(体積エネルギー密度800Wh/L)という高水準を達成しました。 BYDは2027年頃から全固体電池の実証搭載を開始し、2030年以降に車両への大量搭載を実現する計画だ。
同時に、Guoxuan Hi-Tech、Yiwei Lithium Energy、China New Aviation、Sunwoda、Funeng Technology、Honeycomb Energy などの主流電池メーカーも追いつくために加速しています。国軒高科技の全固体電池パイロットラインが完成し、歩留まり率は90%となった。新旺達の民生用半固体電池は1,000万個以上を量産している。 Honeycomb Energy の半固体電池は B サンプル生産ラインを完成し、製品化プロセスが重要な段階に入ったことを示しています。
さらに、テクノロジー主導のスタートアップ企業が多数出現し、イノベーションの活力の重要な源となっています。 Weilan New Energy、Qingtao Energy、Huinen Technology、Tailan New Energy などの企業は、生産能力の構築と多様なビジネス シナリオの検証を加速し、実験室から市場まで技術を推進しています。
自動車会社に関しては、第一汽車、広汽汽車、上海汽車、吉利汽車、東風などの国内大手自動車会社はいずれも全固体電池の分野に深く関わっています。 「独立研究開発+産業チェーン協力」の両輪駆動モデルを通じて、両社は共同で技術産業化の実現を推進してきた。
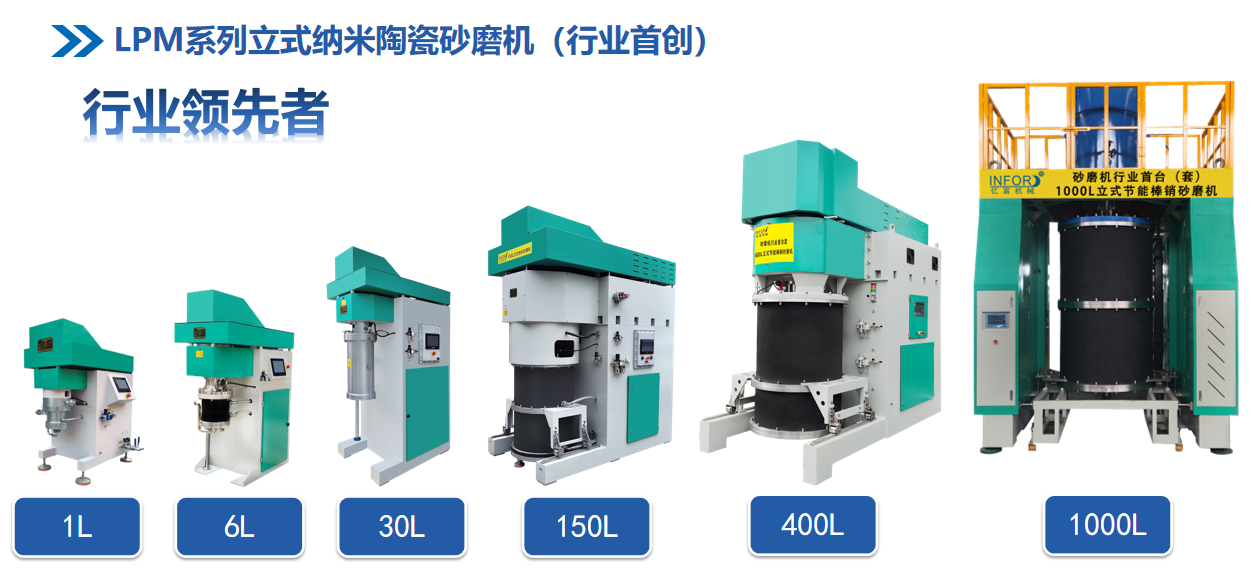
中国の全固体電池産業チェーンの国内支援能力が急速に向上していることは注目に値する。原材料、電解液の調製から電池セルの製造設備に至るまで、国内のサプライチェーンはますます改善されています。たとえば、固体電解質材料の重要な調製において、宜福縦型サンドミルは、高効率、省エネ、超微粉砕、目詰まりがないという優れた特性により、非常に高い性能と一貫性の要件を備えた固体電解質の製造に信頼性の高い装置ソリューションを提供します。将来、大規模な量産が近づくにつれ、生産設備のコスト、効率、長期安定性に対する要求がより厳しくなるでしょう。機器リンクにおける継続的な革新は非常に重要です。
世界競争: ヨーロッパとアメリカでは急進的な展開、一方日本と韓国はテクノロジーに深く関わっている
ヨーロッパとアメリカの市場では、伝統的な自動車大手とテクノロジー企業が前例のない勢いで全固体電池への注力を高めている。
米国、英国、ドイツ、およびメルセデス・ベンツ、BMW、フォルクスワーゲンなどの企業は、新興企業に投資し、ソリッドステート技術を展開するための研究開発センターを共同で建設しました。一部の大手企業の試験車両は実車航続距離に関して画期的なデータを達成しており、実用化検証のペースが加速している。
日本と韓国の陣営は、伝統的なリチウム電池分野における材料とプロセスの深い蓄積に依存し、より堅牢だが極めて高度な技術的アプローチを選択した。トヨタ、ホンダ、LG化学、サムスンSDIなどの企業は、研究開発への投資を増やし続け、プロセスルートを常に調整および最適化しています。例えば、LG化学の革新的な「スプレー再結晶」プロセスは、硫化物固体電解質粒子の均一性という業界の問題を効果的に解決します。トヨタに代表される日本企業は今でも2030年が硫化物全固体電池の実用化に向けた重要な時期と考えている。
2025年: 研究室のパラメータから産業化の能力に焦点を移す
2025 年に入り、世界の全固体電池産業の開発重点は大きく変化しました。業界の焦点は、単一の理論的性能パラメーター (エネルギー密度など) での競争から、量産歩留まり、プロセスの最適化、コスト管理、サプライチェーン構築など、より実用的な中核となる工業化問題へと移りつつあります。
この変化は、全固体電池業界が「技術研究と開発」から「エンジニアリングと市場化」への重要な移行期に入っていることを示しています。中国の産業チェーンの緊密な連携であれ、ヨーロッパやアメリカ企業の積極的なビジネスモデルの探求であれ、日本と韓国企業による基本プロセスの極限的な磨き上げであれ、世界の産業勢力は共同して実験室サンプルから大型製品までのギャップを越えるために、異なる次元から全固体電池を推進している。
国境や業界を超えたこの競争は、世界のパワーバッテリー業界の競争環境を再構築するだけでなく、世界の交通機関の電化の未来における安全性とパフォーマンスの強固な基盤を築くでしょう。最終的な勝者は、大量生産の問題を率先して解決し、安定した信頼性があり、コスト管理可能な商業納品を実現できる企業および業界チェーンのアライアンスとなります。
全固体電池の競争が激化:世界中の75社以上の企業が2025年に工業化を加速する計画を立てている
世界的なエネルギー転換と電気自動車産業がより高い性能とより安全な性能を目指す中、固体電池は次世代エネルギー貯蔵技術の中核的な方向性として、前例のない資本と研究開発投資を集めています。現在、世界中で75社以上の企業が全固体電池の開発に積極的に取り組んでいます。ほとんどのテクノロジーはまだ実験室での開発または試験段階にありますが、その巨大な市場潜在力は明らかです。業界の一般的な予測では、世界の全固体電池市場は2030年までに1000億元を超えると予想されている。将来のエネルギーパターンに関わる産業競争が始まった。
中国陣営:産業チェーン全体にわたる協力、工業化プロセスをリード
電池製造面では、中国の大手企業が強い研究開発の決意と進歩のスピードを示しています。
世界的な動力電池大手として、CATLは今年全固体電池への投資を大幅に増やし、研究開発チームは1000人以上に拡大した。同社は主に硫化物電解質技術路線に注力している。現在、20Ahレベルのサンプル試作を完了している。 2027年に小規模試作を実現し、2030年頃に大規模な量産と商業応用を推進することを目指している。
BYDは全固体電池の分野でも急速な進歩を遂げている。当社が開発した60Ahの大容量全固体電池セルは、エネルギー密度400Wh/kg(体積エネルギー密度800Wh/L)という高水準を達成しました。 BYDは2027年頃から全固体電池の実証搭載を開始し、2030年以降に車両への大量搭載を実現する計画だ。
同時に、Guoxuan Hi-Tech、Yiwei Lithium Energy、China New Aviation、Sunwoda、Funeng Technology、Honeycomb Energy などの主流電池メーカーも追いつくために加速しています。国軒高科技の全固体電池パイロットラインが完成し、歩留まり率は90%となった。新旺達の民生用半固体電池は1,000万個以上を量産している。 Honeycomb Energy の半固体電池は B サンプル生産ラインを完成し、製品化プロセスが重要な段階に入ったことを示しています。
さらに、テクノロジー主導のスタートアップ企業が多数出現し、イノベーションの活力の重要な源となっています。 Weilan New Energy、Qingtao Energy、Huinen Technology、Tailan New Energy などの企業は、生産能力の構築と多様なビジネス シナリオの検証を加速し、実験室から市場まで技術を推進しています。
自動車会社に関しては、第一汽車、広汽汽車、上海汽車、吉利汽車、東風などの国内大手自動車会社はいずれも全固体電池の分野に深く関わっています。 「独立研究開発+産業チェーン協力」の両輪駆動モデルを通じて、両社は共同で技術産業化の実現を推進してきた。
中国の全固体電池産業チェーンの国内支援能力が急速に向上していることは注目に値する。原材料、電解液の調製から電池セルの製造設備に至るまで、国内のサプライチェーンはますます改善されています。たとえば、固体電解質材料の重要な調製において、宜福縦型サンドミルは、高効率、省エネ、超微粉砕、目詰まりがないという優れた特性により、非常に高い性能と一貫性の要件を備えた固体電解質の製造に信頼性の高い装置ソリューションを提供します。将来、大規模な量産が近づくにつれ、生産設備のコスト、効率、長期安定性に対する要求がより厳しくなるでしょう。機器リンクにおける継続的な革新は非常に重要です。
世界競争: ヨーロッパとアメリカでは急進的な展開、一方日本と韓国はテクノロジーに深く関わっている
ヨーロッパとアメリカの市場では、伝統的な自動車大手とテクノロジー企業が前例のない勢いで全固体電池への注力を高めている。
米国、英国、ドイツ、およびメルセデス・ベンツ、BMW、フォルクスワーゲンなどの企業は、新興企業に投資し、ソリッドステート技術を展開するための研究開発センターを共同で建設しました。一部の大手企業の試験車両は実車航続距離に関して画期的なデータを達成しており、実用化検証のペースが加速している。
日本と韓国の陣営は、伝統的なリチウム電池分野における材料とプロセスの深い蓄積に依存し、より堅牢だが極めて高度な技術的アプローチを選択した。トヨタ、ホンダ、LG化学、サムスンSDIなどの企業は、研究開発への投資を増やし続け、プロセスルートを常に調整および最適化しています。例えば、LG化学の革新的な「スプレー再結晶」プロセスは、硫化物固体電解質粒子の均一性という業界の問題を効果的に解決します。トヨタに代表される日本企業は今でも2030年が硫化物全固体電池の実用化に向けた重要な時期と考えている。
2025年: 研究室のパラメータから産業化の能力に焦点を移す
2025 年に入り、世界の全固体電池産業の開発重点は大きく変化しました。業界の焦点は、単一の理論的性能パラメーター (エネルギー密度など) での競争から、量産歩留まり、プロセスの最適化、コスト管理、サプライチェーン構築など、より実用的な中核となる工業化問題へと移りつつあります。
この変化は、全固体電池業界が「技術研究と開発」から「エンジニアリングと市場化」への重要な移行期に入っていることを示しています。中国の産業チェーンの緊密な連携であれ、ヨーロッパやアメリカ企業の積極的なビジネスモデルの探求であれ、日本と韓国企業による基本プロセスの極限的な磨き上げであれ、世界の産業勢力は共同して実験室サンプルから大型製品までのギャップを越えるために、異なる次元から全固体電池を推進している。
国境や業界を超えたこの競争は、世界のパワーバッテリー業界の競争環境を再構築するだけでなく、世界の交通機関の電化の未来における安全性とパフォーマンスの強固な基盤を築くでしょう。最終的な勝者は、大量生産の問題を率先して解決し、安定した信頼性があり、コスト管理可能な商業納品を実現できる企業および業界チェーンのアライアンスとなります。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語