
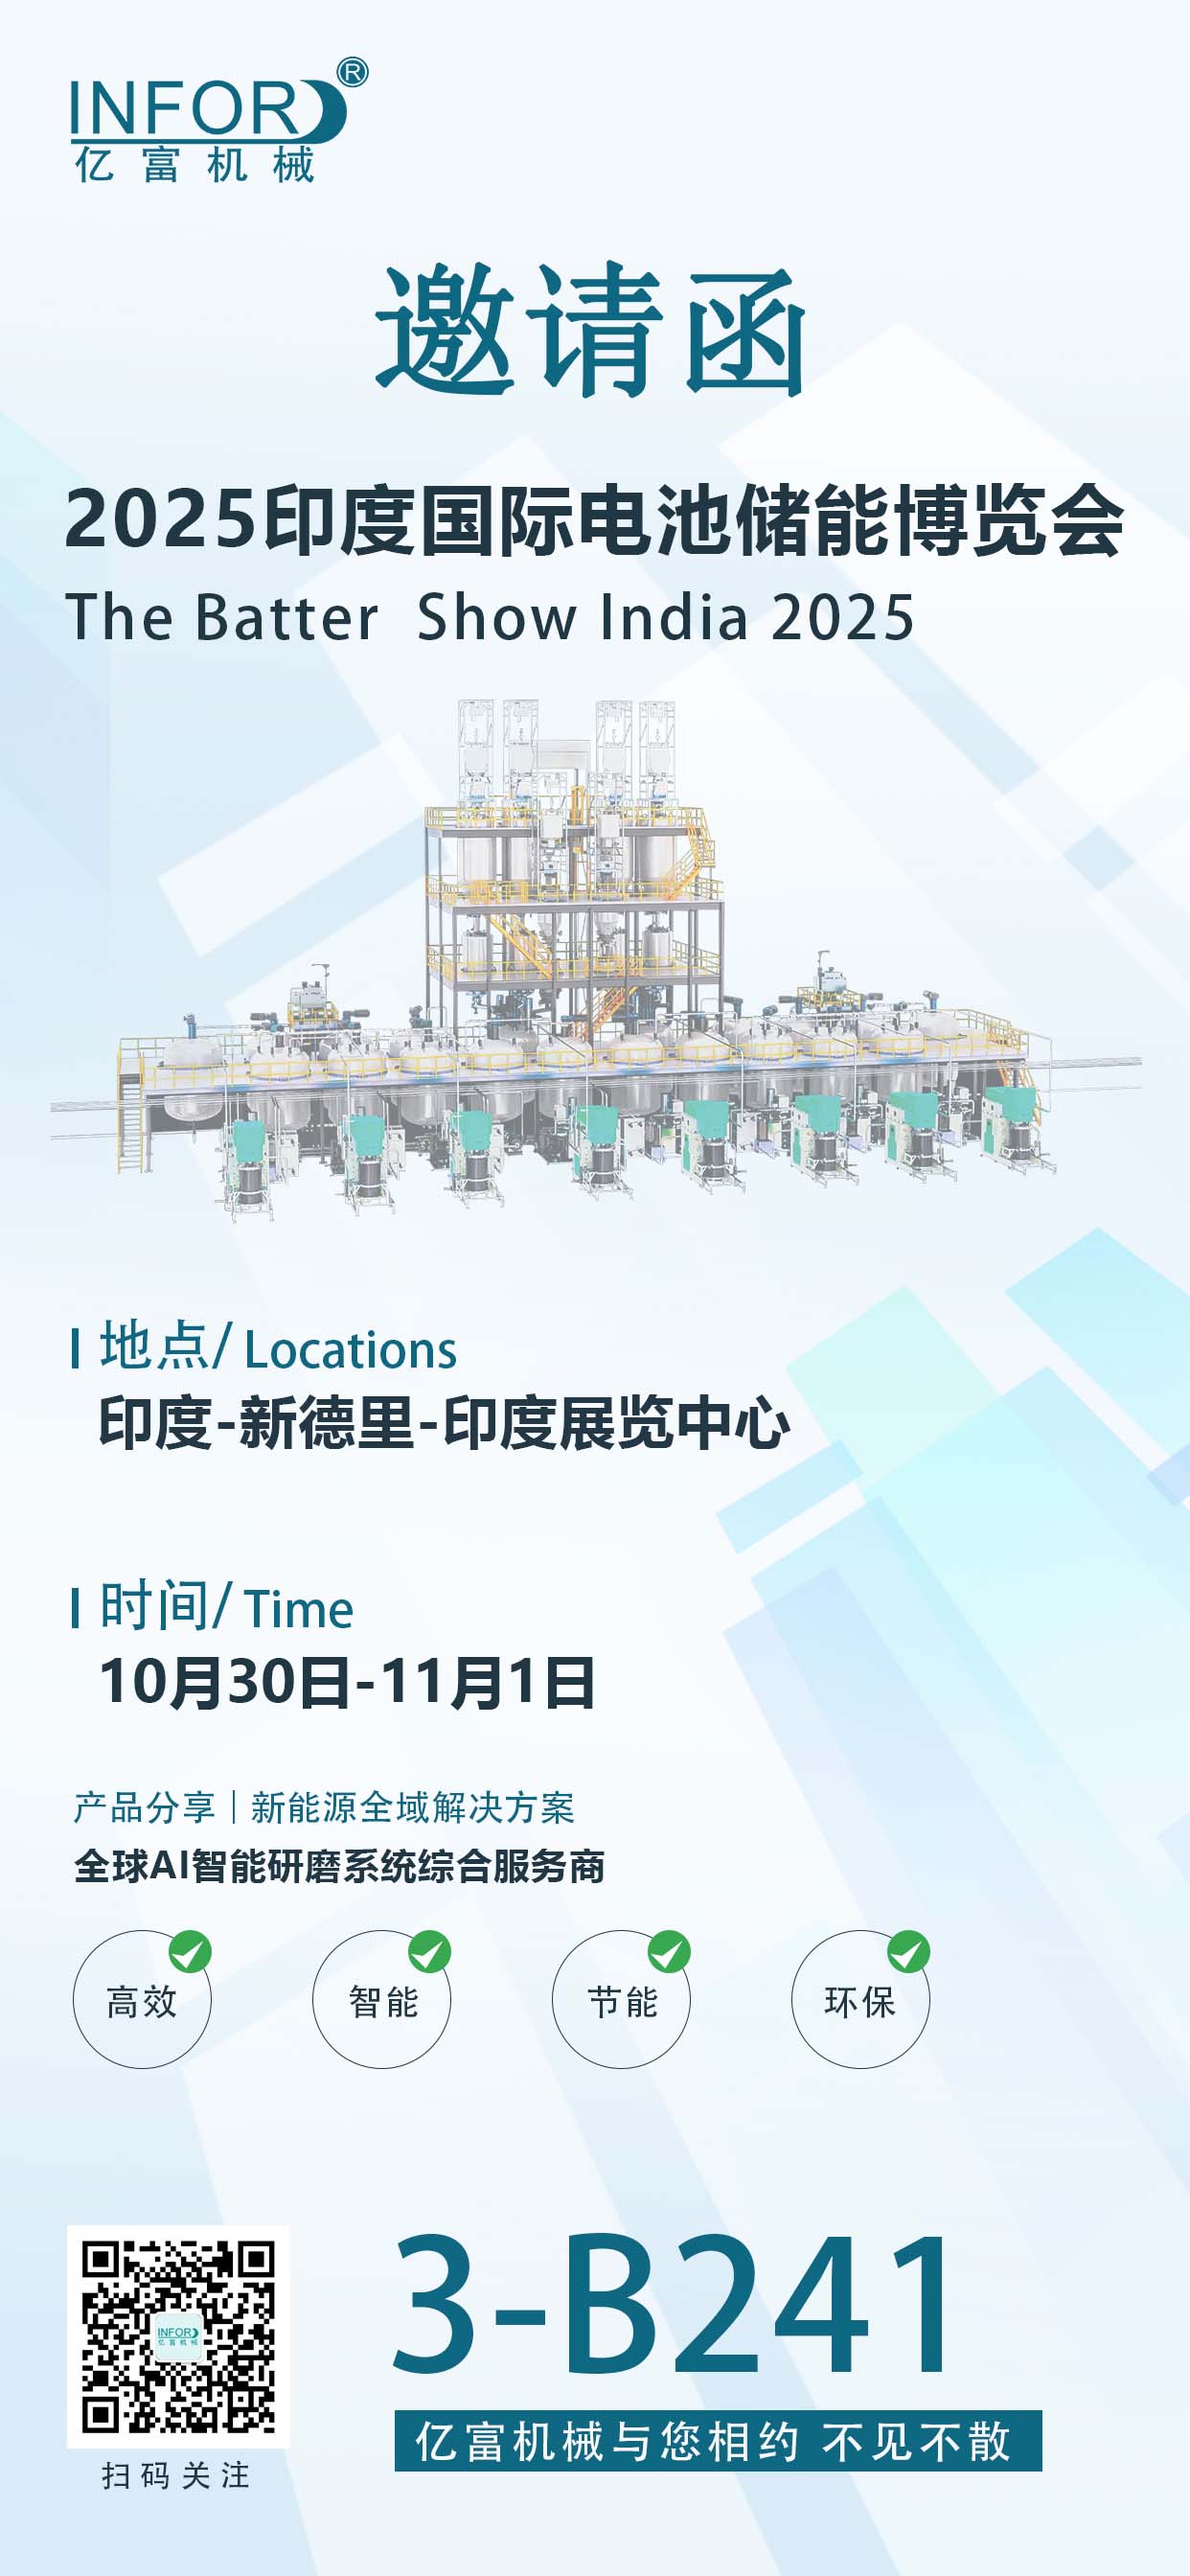
2025 年 10 月 30 日、2025 年インド国際バッテリー エネルギー ストレージ エキスポがまもなく開催されます。この展示会には、リチウム電池の上流および下流分野のさまざまな専門家が集まり、電池技術、エネルギー貯蔵ソリューション、電気自動車アプリケーションなどを含む複数のトピックが取り上げられます。さらに、展示会では、業界の専門家を招待して最先端の知識や技術トレンドを共有する特別なカンファレンスやセミナーも開催されます。これは、出展者と来場者の視野を広げるだけでなく、業界全体の革新と発展を促進するのにも役立ちます。
心から訪問するように勧めます
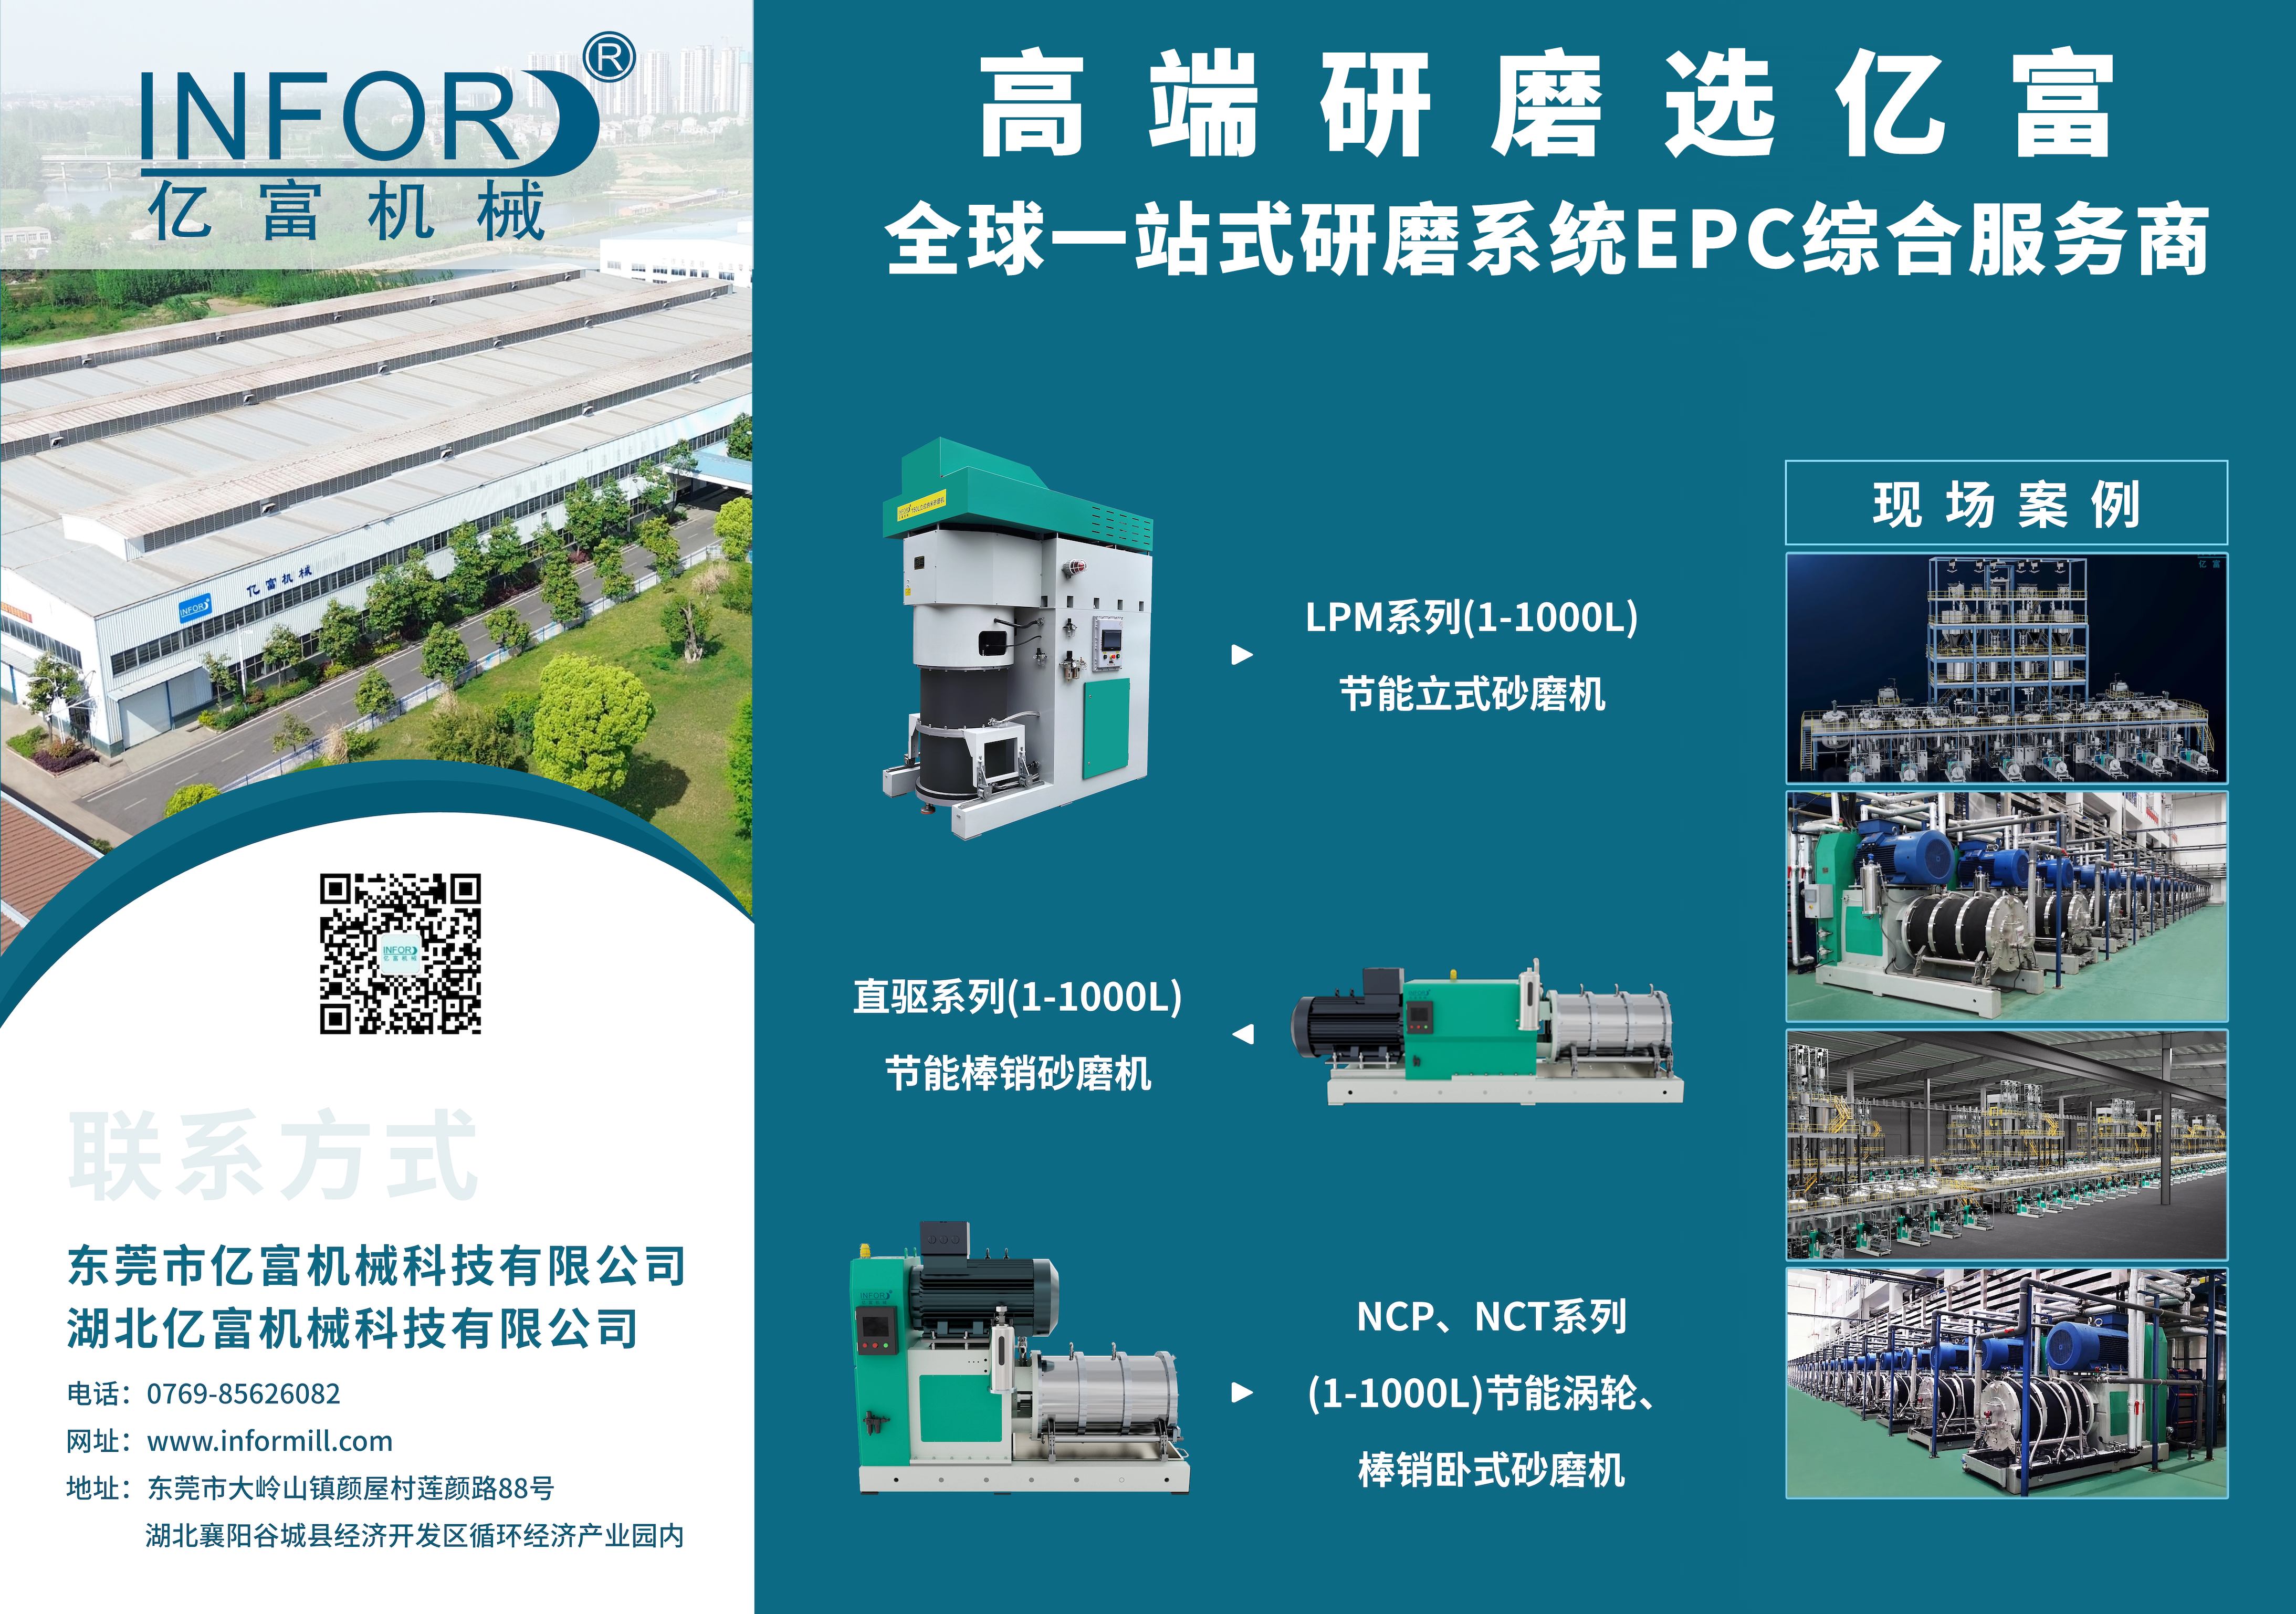
弊社もホール3にブースを出展し、当社の先進的な砂研削技術や応用事例を展示会場に展示いたします。同時に、インドでの開発計画を業界に示し、インド市場の将来の発展への道を切り開いていきます。インド市場について学びたい友人がインドに行き、協力と交流のために協力することを歓迎します。
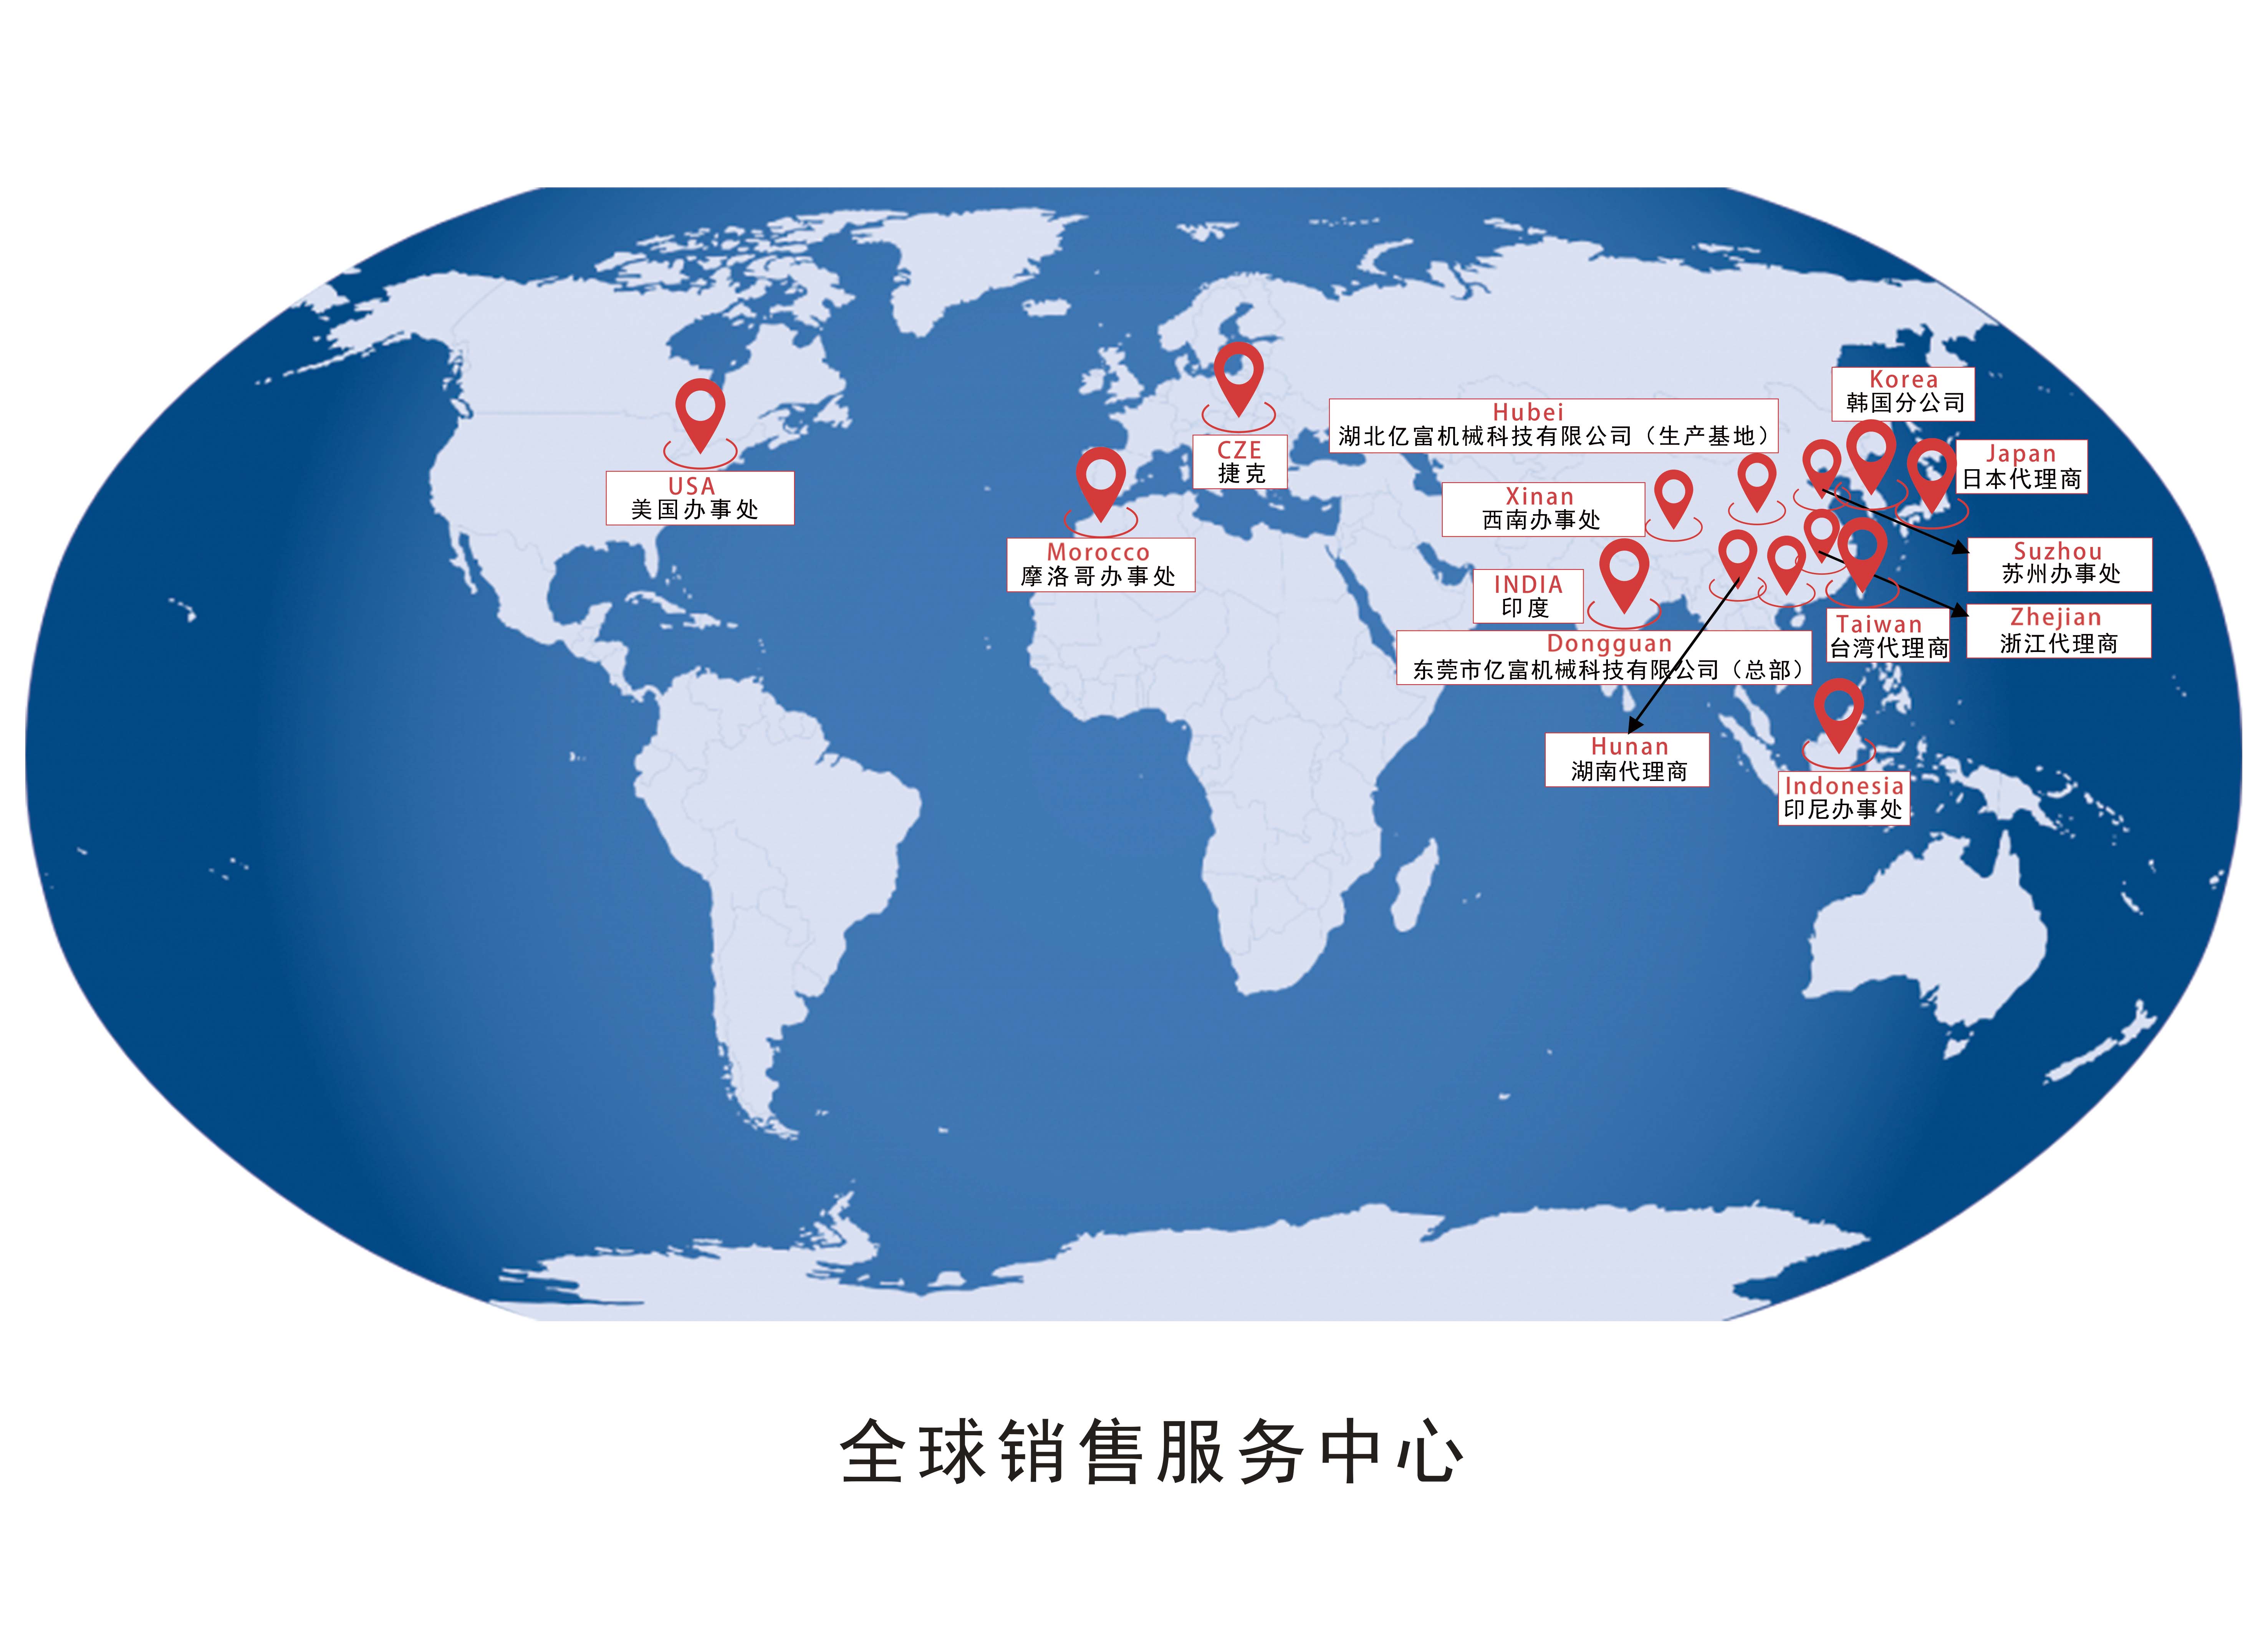
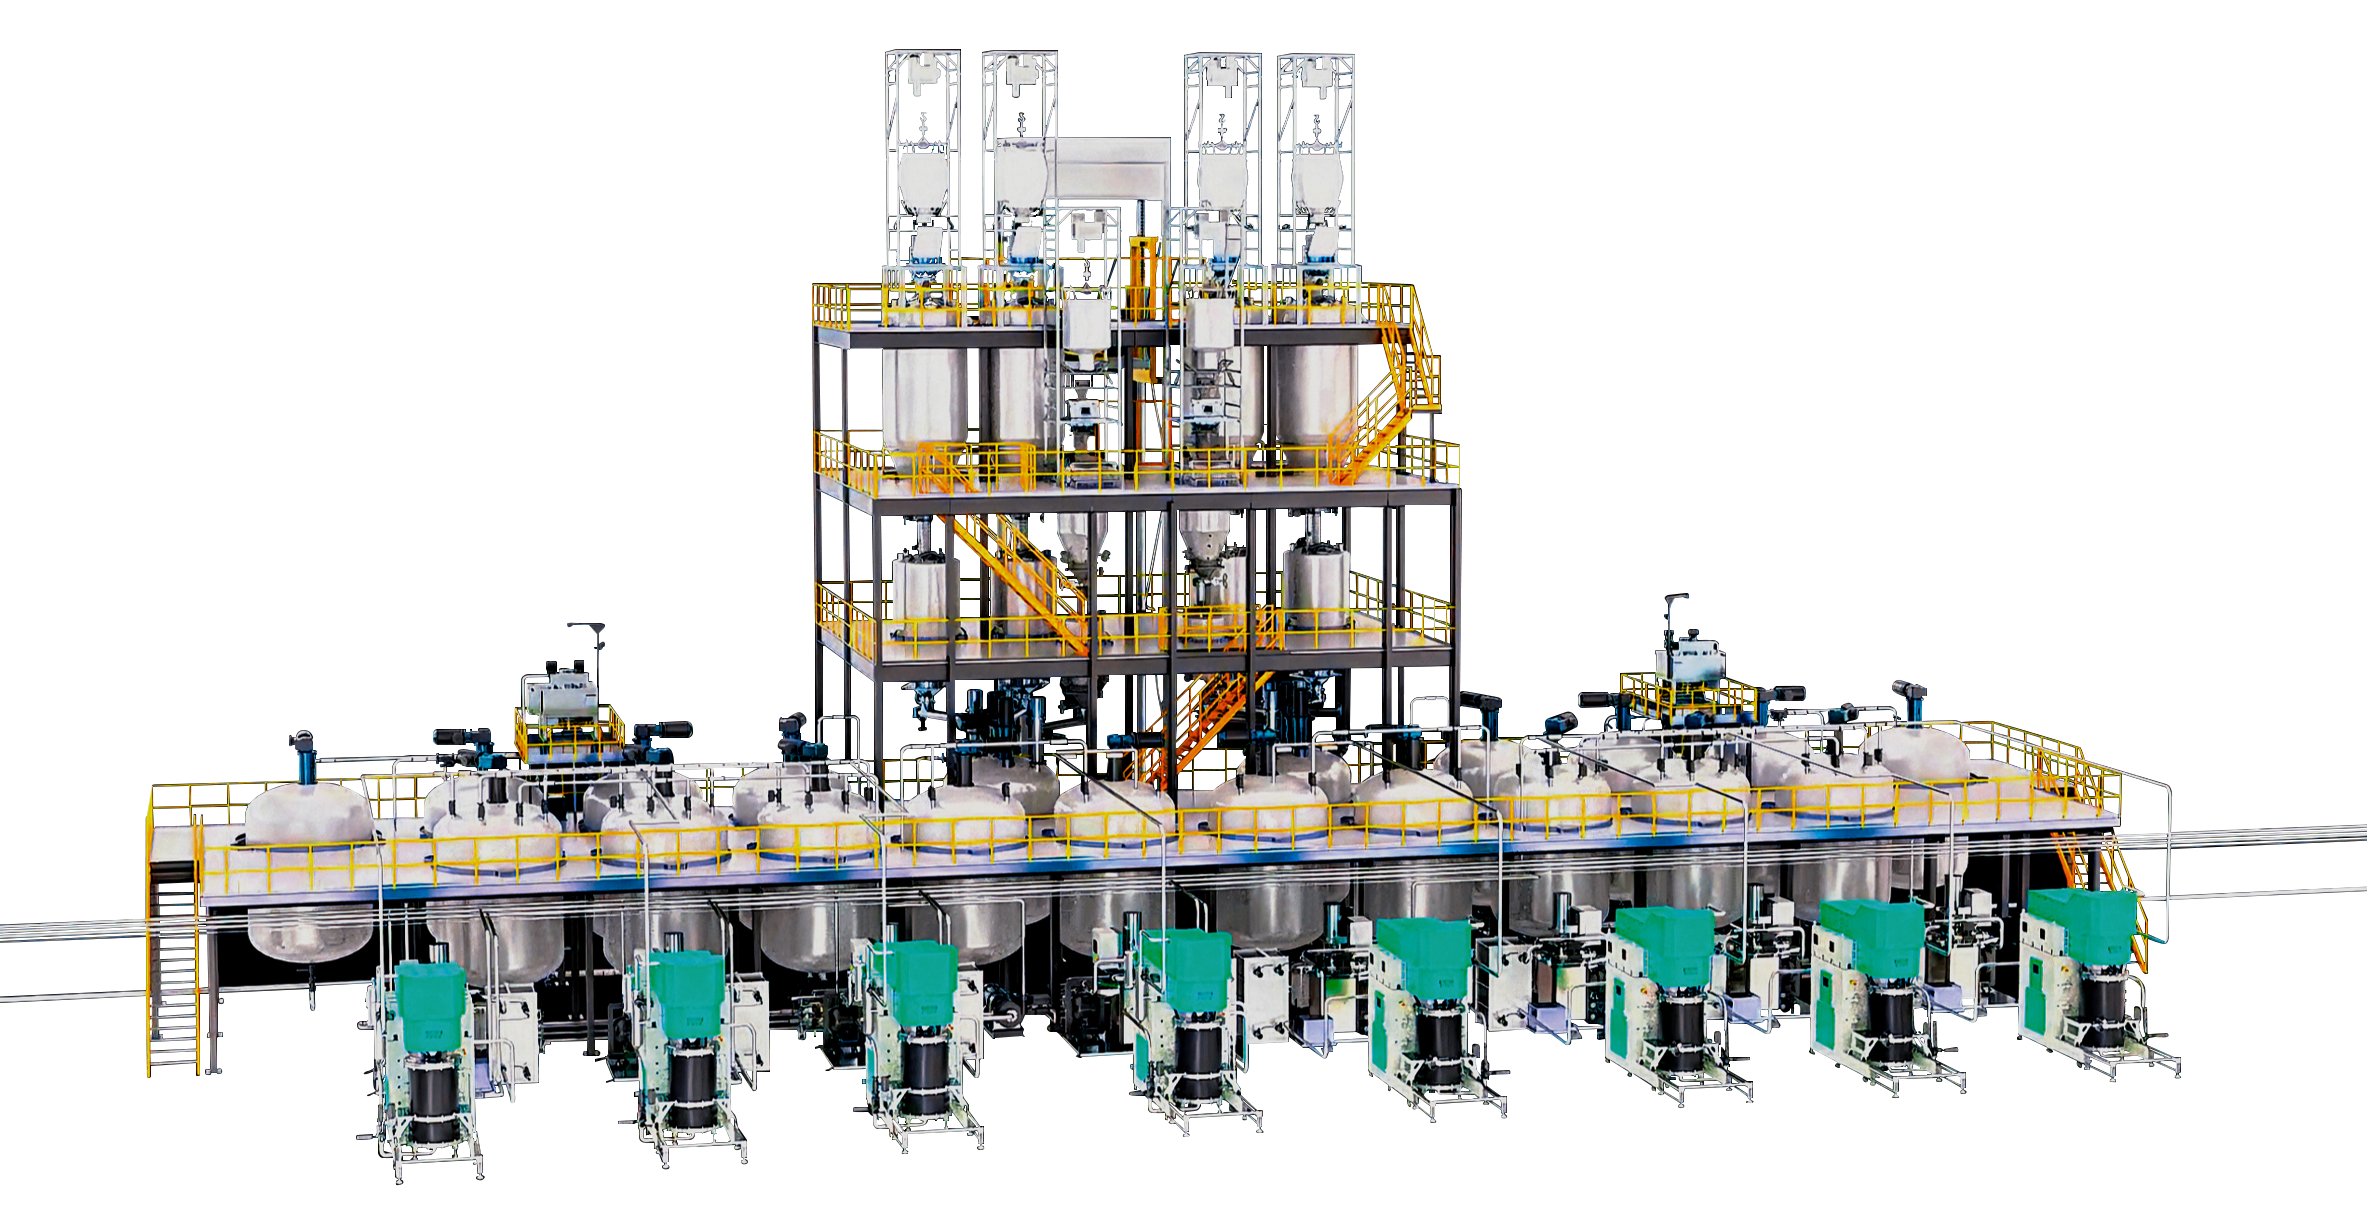
潜在的な消費国として、インドにおける新エネルギー車の将来の発展の可能性を過小評価することはできません。 Yifu はインド市場にも積極的に進出しており、多くの機関と協力関係を確立しています。 10年以上にわたり、私たち宜福は高度な材料生産ライン技術と豊富な経験を持ち、全プロセスのインテリジェントな生産ラインの設計と構築を提供できます。同時に、国内の高品質なプロセスリソースを備えたインド企業に技術サポートを提供することもできます。
インドにおける新エネルギー車開発の概要
2024年のインドにおける新エネルギー車の販売台数は前年比20%増の約10万台となり、自動車販売全体の2.5%を占めると予測されています。ベースは小さいものの、成長率は大きく、政府は2030年までに新エネルギー車の割合を30%に増やす計画を立てている。ブルームバーグ・ニュー・エナジー・ファイナンスは、2025年には販売台数が20万台を超え、今後5年間の年平均成長率は59%になる可能性があると予測している。
インド政府は、新エネルギー車の開発促進において重要な役割を果たし、一連の包括的で的を絞った政策措置を導入してきました。生産奨励金の面では、これらの政策は、生産、消費、インフラ建設から中核となるバッテリー製造に至るまで、新エネルギー自動車産業の発展を包括的に支援し、炭素排出量の削減、石油依存の削減、製造業の競争力の向上という目標の達成に尽力している。
インドの2024年の動力電池需要は約15GWhで、現地生産能力は現在約6.7GWhで、残りは輸入に頼っている。 2025年には、電池大手EXIDのバンガロールリチウム電池プロジェクト(容量6GWh)、タタ・アグラタス電池会社(計画容量20GWh)、リライアンス工業電池会社(計画容量5GWh)、国軒高科技認可のアマラ・ラジャ・エナジー(電池工場建設予定)など、主要なリチウム電池投資会社が段階的に生産を開始し、生産能力を解放する予定である。大規模な生産能力を備えていますが、生産開始までにはまだ時間がかかります。現在、バッテリーと電池の需要は主に輸入に依存しています。
近年、インドは世界中の鉱物を積極的に探し始めています。同社の国有企業KABILはアルゼンチンの5つの鉱山地帯の採掘権を取得し、オーストラリアのリチウム鉱山プロジェクトへの投資を模索している。技術的ブレークスルーに関しては、中国をはじめとする国際企業との協力の進展と、「導入、消化、再創造」の3段階戦略が実現できるかどうかにかかっています。現在、インドには炭酸リチウムの精製能力がなく、正極材は中国からの輸入に依存しており、リチウム電池製造産業チェーンは始まったばかりである。
地元企業はインドの新エネルギー車市場で重要な役割を果たしています。タタ・モーターズやマヒンドラなどの地元企業が支配的な地位を占めている。中でもタタモーターズは豊富な製品ライン(ネクソンEV、ティゴールEVなど)で首位の地位を維持しており、2024年には売上高の60%以上を占める。
国際ブランドはレイアウトを加速しています: MG や BYD などの国際ブランドは急速に成長しています。 MGの2024年の売上高は前年比125%増加する見通しだ。 BYDは低価格モデル(Atto 3など)でトップ4に入った。ベトナムのブランドであるビンファストとテスラはインドでの事業拡大を計画している。テスラは地元チームの採用を開始し、充電ネットワークの構築を計画している。さらに、多くの中国資本企業も計画を立てており、インドにある中国資本の工場の数は今後数年間で徐々に増加するだろう。
インドの新エネルギー産業の発展における問題点には、不十分な充電施設が含まれます。2024 年末現在、インドには充電パイルが 25,000 基しかなく、車両対パイルの比率は約 20:1 で、需要をはるかに下回っています。電池は輸入に依存している:インドの電池生産能力は限られており、80%を輸入に依存している。コストは高く、地元産業チェーンの構築を加速する必要がある。全体として、インドの新エネルギー車市場には大きな潜在力がありますが、長期的な成長目標を達成するには、充電設備やバッテリーのコストなどのボトルネックを解決する必要があります。
市場に受け入れられるかどうかにも課題があります。インドの消費者は価格に敏感です。現在、一般に電気自動車よりも従来の燃料自動車を購入する方が安価であるため、高価な電気自動車は市場競争において不利な立場にあります。さらに、政府のプロパガンダの期間が短く強度も限られているため、対象となる消費者の多くは電気自動車の利点や操作方法についての理解が不十分であり、購入意欲も低い。インドの新エネルギー車市場は近年急速に発展していますが、電気自動車の主要生産国になるという目標を達成するには、技術革新、インフラ建設、市場開拓などにおいて依然として多大な努力が必要です。
2025 年 10 月 30 日、2025 年インド国際バッテリー エネルギー ストレージ エキスポがまもなく開催されます。この展示会には、リチウム電池の上流および下流分野のさまざまな専門家が集まり、電池技術、エネルギー貯蔵ソリューション、電気自動車アプリケーションなどを含む複数のトピックが取り上げられます。さらに、展示会では、業界の専門家を招待して最先端の知識や技術トレンドを共有する特別なカンファレンスやセミナーも開催されます。これは、出展者と来場者の視野を広げるだけでなく、業界全体の革新と発展を促進するのにも役立ちます。
心から訪問するように勧めます
弊社もホール3にブースを出展し、当社の先進的な砂研削技術や応用事例を展示会場に展示いたします。同時に、インドでの開発計画を業界に示し、インド市場の将来の発展への道を切り開いていきます。インド市場について学びたい友人がインドに行き、協力と交流のために協力することを歓迎します。
潜在的な消費国として、インドにおける新エネルギー車の将来の発展の可能性を過小評価することはできません。 Yifu はインド市場にも積極的に進出しており、多くの機関と協力関係を確立しています。 10年以上にわたり、私たち宜福は高度な材料生産ライン技術と豊富な経験を持ち、全プロセスのインテリジェントな生産ラインの設計と構築を提供できます。同時に、国内の高品質なプロセスリソースを備えたインド企業に技術サポートを提供することもできます。
インドにおける新エネルギー車開発の概要
2024年のインドにおける新エネルギー車の販売台数は前年比20%増の約10万台となり、自動車販売全体の2.5%を占めると予測されています。ベースは小さいものの、成長率は大きく、政府は2030年までに新エネルギー車の割合を30%に増やす計画を立てている。ブルームバーグ・ニュー・エナジー・ファイナンスは、2025年には販売台数が20万台を超え、今後5年間の年平均成長率は59%になる可能性があると予測している。
インド政府は、新エネルギー車の開発促進において重要な役割を果たし、一連の包括的で的を絞った政策措置を導入してきました。生産奨励金の面では、これらの政策は、生産、消費、インフラ建設から中核となるバッテリー製造に至るまで、新エネルギー自動車産業の発展を包括的に支援し、炭素排出量の削減、石油依存の削減、製造業の競争力の向上という目標の達成に尽力している。
インドの2024年の動力電池需要は約15GWhで、現地生産能力は現在約6.7GWhで、残りは輸入に頼っている。 2025年には、電池大手EXIDのバンガロールリチウム電池プロジェクト(容量6GWh)、タタ・アグラタス電池会社(計画容量20GWh)、リライアンス工業電池会社(計画容量5GWh)、国軒高科技認可のアマラ・ラジャ・エナジー(電池工場建設予定)など、主要なリチウム電池投資会社が段階的に生産を開始し、生産能力を解放する予定である。大規模な生産能力を備えていますが、生産開始までにはまだ時間がかかります。現在、バッテリーと電池の需要は主に輸入に依存しています。
近年、インドは世界中の鉱物を積極的に探し始めています。同社の国有企業KABILはアルゼンチンの5つの鉱山地帯の採掘権を取得し、オーストラリアのリチウム鉱山プロジェクトへの投資を模索している。技術的ブレークスルーに関しては、中国をはじめとする国際企業との協力の進展と、「導入、消化、再創造」の3段階戦略が実現できるかどうかにかかっています。現在、インドには炭酸リチウムの精製能力がなく、正極材は中国からの輸入に依存しており、リチウム電池製造産業チェーンは始まったばかりである。
地元企業はインドの新エネルギー車市場で重要な役割を果たしています。タタ・モーターズやマヒンドラなどの地元企業が支配的な地位を占めている。中でもタタモーターズは豊富な製品ライン(ネクソンEV、ティゴールEVなど)で首位の地位を維持しており、2024年には売上高の60%以上を占める。
国際ブランドはレイアウトを加速しています: MG や BYD などの国際ブランドは急速に成長しています。 MGの2024年の売上高は前年比125%増加する見通しだ。 BYDは低価格モデル(Atto 3など)でトップ4に入った。ベトナムのブランドであるビンファストとテスラはインドでの事業拡大を計画している。テスラは地元チームの採用を開始し、充電ネットワークの構築を計画している。さらに、多くの中国資本企業も計画を立てており、インドにある中国資本の工場の数は今後数年間で徐々に増加するだろう。
インドの新エネルギー産業の発展における問題点には、不十分な充電施設が含まれます。2024 年末現在、インドには充電パイルが 25,000 基しかなく、車両対パイルの比率は約 20:1 で、需要をはるかに下回っています。電池は輸入に依存している:インドの電池生産能力は限られており、80%を輸入に依存している。コストは高く、地元産業チェーンの構築を加速する必要がある。全体として、インドの新エネルギー車市場には大きな潜在力がありますが、長期的な成長目標を達成するには、充電設備やバッテリーのコストなどのボトルネックを解決する必要があります。
市場に受け入れられるかどうかにも課題があります。インドの消費者は価格に敏感です。現在、一般に電気自動車よりも従来の燃料自動車を購入する方が安価であるため、高価な電気自動車は市場競争において不利な立場にあります。さらに、政府のプロパガンダの期間が短く強度も限られているため、対象となる消費者の多くは電気自動車の利点や操作方法についての理解が不十分であり、購入意欲も低い。インドの新エネルギー車市場は近年急速に発展していますが、電気自動車の主要生産国になるという目標を達成するには、技術革新、インフラ建設、市場開拓などにおいて依然として多大な努力が必要です。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語