
米国は世界の重要な自動車市場であり、技術革新の大国として、新エネルギー自動車産業と産業チェーンの現状の発展状況に大きな注目を集めている。
2025年上半期の米国新エネルギー車市場は「最初は高く、その後低い」という特徴を示し、全体の販売台数は過去最高を記録した。しかし、第 2 四半期の前年同期比の減少は、市場が成熟期に入った後の複数の圧力を露呈しました。
ハイブリッド モデルは成長を続けていますが、純粋な電気モデルとプラグイン ハイブリッド モデルの成長は鈍化しています。連邦税優遇措置の調整は、消費者の意思決定に影響を与える重要な変数となっており、また、今年下半期の市場動向にさらなる不確実性を与えています。
今年上半期、米国で電気自動車の販売台数は合計 607,089 台で、2024 年上半期と比べて 1.5% 微増しました。しかし、第 2 四半期の販売台数は 310,839 台で、前年同期比 6.3% 減となり、9 月の連邦税額控除の期限切れもあり、史上数少ない四半期減少の 1 つとなりました。
産業政策の観点から、自動車メーカーは新エネルギー車の研究開発や生産への投資を増やすことが奨励されている。補助金や優遇政策を提供することで、多くの企業が米国内に新エネルギー車工場や電池生産拠点を建設するよう誘致した。例えば、テスラがネバダ州に建設したスーパー工場は、地元に多くの雇用を創出しただけでなく、米国における新エネルギー車産業チェーンの発展を促進した。
テスラに加えて、従来の自動車メーカーも新エネルギー車の分野で存在感を高めています。ゼネラルモーターズは2035年までに燃料車の販売を中止し、電気自動車の生産に完全に移行すると発表した。フォードはまた、新エネルギー車市場のシェアを獲得するために、マスタング・マッハ-Eなどの多くの新エネルギー車を発売した。
ただし、米国の新エネルギー車市場はいくつかの課題にも直面しています。一方で、新エネルギー車の価格は比較的高い。税額控除政策にもかかわらず、一部の消費者にとっては依然として一定の経済的プレッシャーとなっています。一方で、特に一部の遠隔地では充電インフラの整備が十分に整っておらず、充電杭の普及率も低いため、新エネルギー車のさらなる普及が制限されている。
米国の新エネルギー車産業チェーンは、上流の原材料供給、中流の部品製造、下流の車両生産とアフターサービスをカバーしています。上流の原材料に関して言えば、リチウム、コバルト、ニッケルなどの主要金属は、新エネルギー車用バッテリーの重要な構成要素です。米国は一定の鉱物資源を持っていますが、依然としてこれらの主要原材料の輸入に大きく依存しています。原材料の供給安全を確保するため、米国と企業は国内の鉱物資源の開発とリサイクルへの投資を増やし始めている。
中流部品製造分野では、米国には高度な技術を持つ企業が数多くあります。例えば、電池メーカーのLG化学とサムスンSDIは米国に生産拠点を置き、米国の新エネルギー車企業に電池製品を供給している。さらに、米国はモーターや電子制御などのコアコンポーネントでも一定の技術的優位性を持っています。
下流の自動車生産に関しては、テスラの成功が米国の新エネルギー自動車産業の発展を推進してきました。新エネルギー車の製造分野に参入する企業がますます増えており、業界の競争と革新が促進されています。しかし、米国は中国や欧州に比べ、新エネルギー車の大規模生産やコスト管理の点で依然として遅れをとっている。
基幹技術に関しては、米国は電池技術や自動運転などの分野で一定の進歩を遂げているものの、依然として課題もいくつか残されている。たとえば、バッテリーのエネルギー密度、安全性、コストなどの問題は、依然として新エネルギー車の開発を制限する重要な要因となっています。さらに、自動運転技術の商用化には法規制や安全性・信頼性などの課題もある。
寧時報などの中国企業は、技術供与によりフォードと協力してミシガン工場でリン酸鉄リチウム電池を生産し、テスラと協力して技術供与により内花達工場で電池を生産し、米国内に自社の量産ラインを徐々に確立しつつある。 Envision Power は、メルセデス・ベンツの米国工場にバッテリーを供給し、米国内にスーパーファクトリーを建設しています。長城汽車はFFと協力して自動車生産ラインを構築。万潤新能源など中国の素材企業は米国などでの工場建設の準備を積極的に進めている。
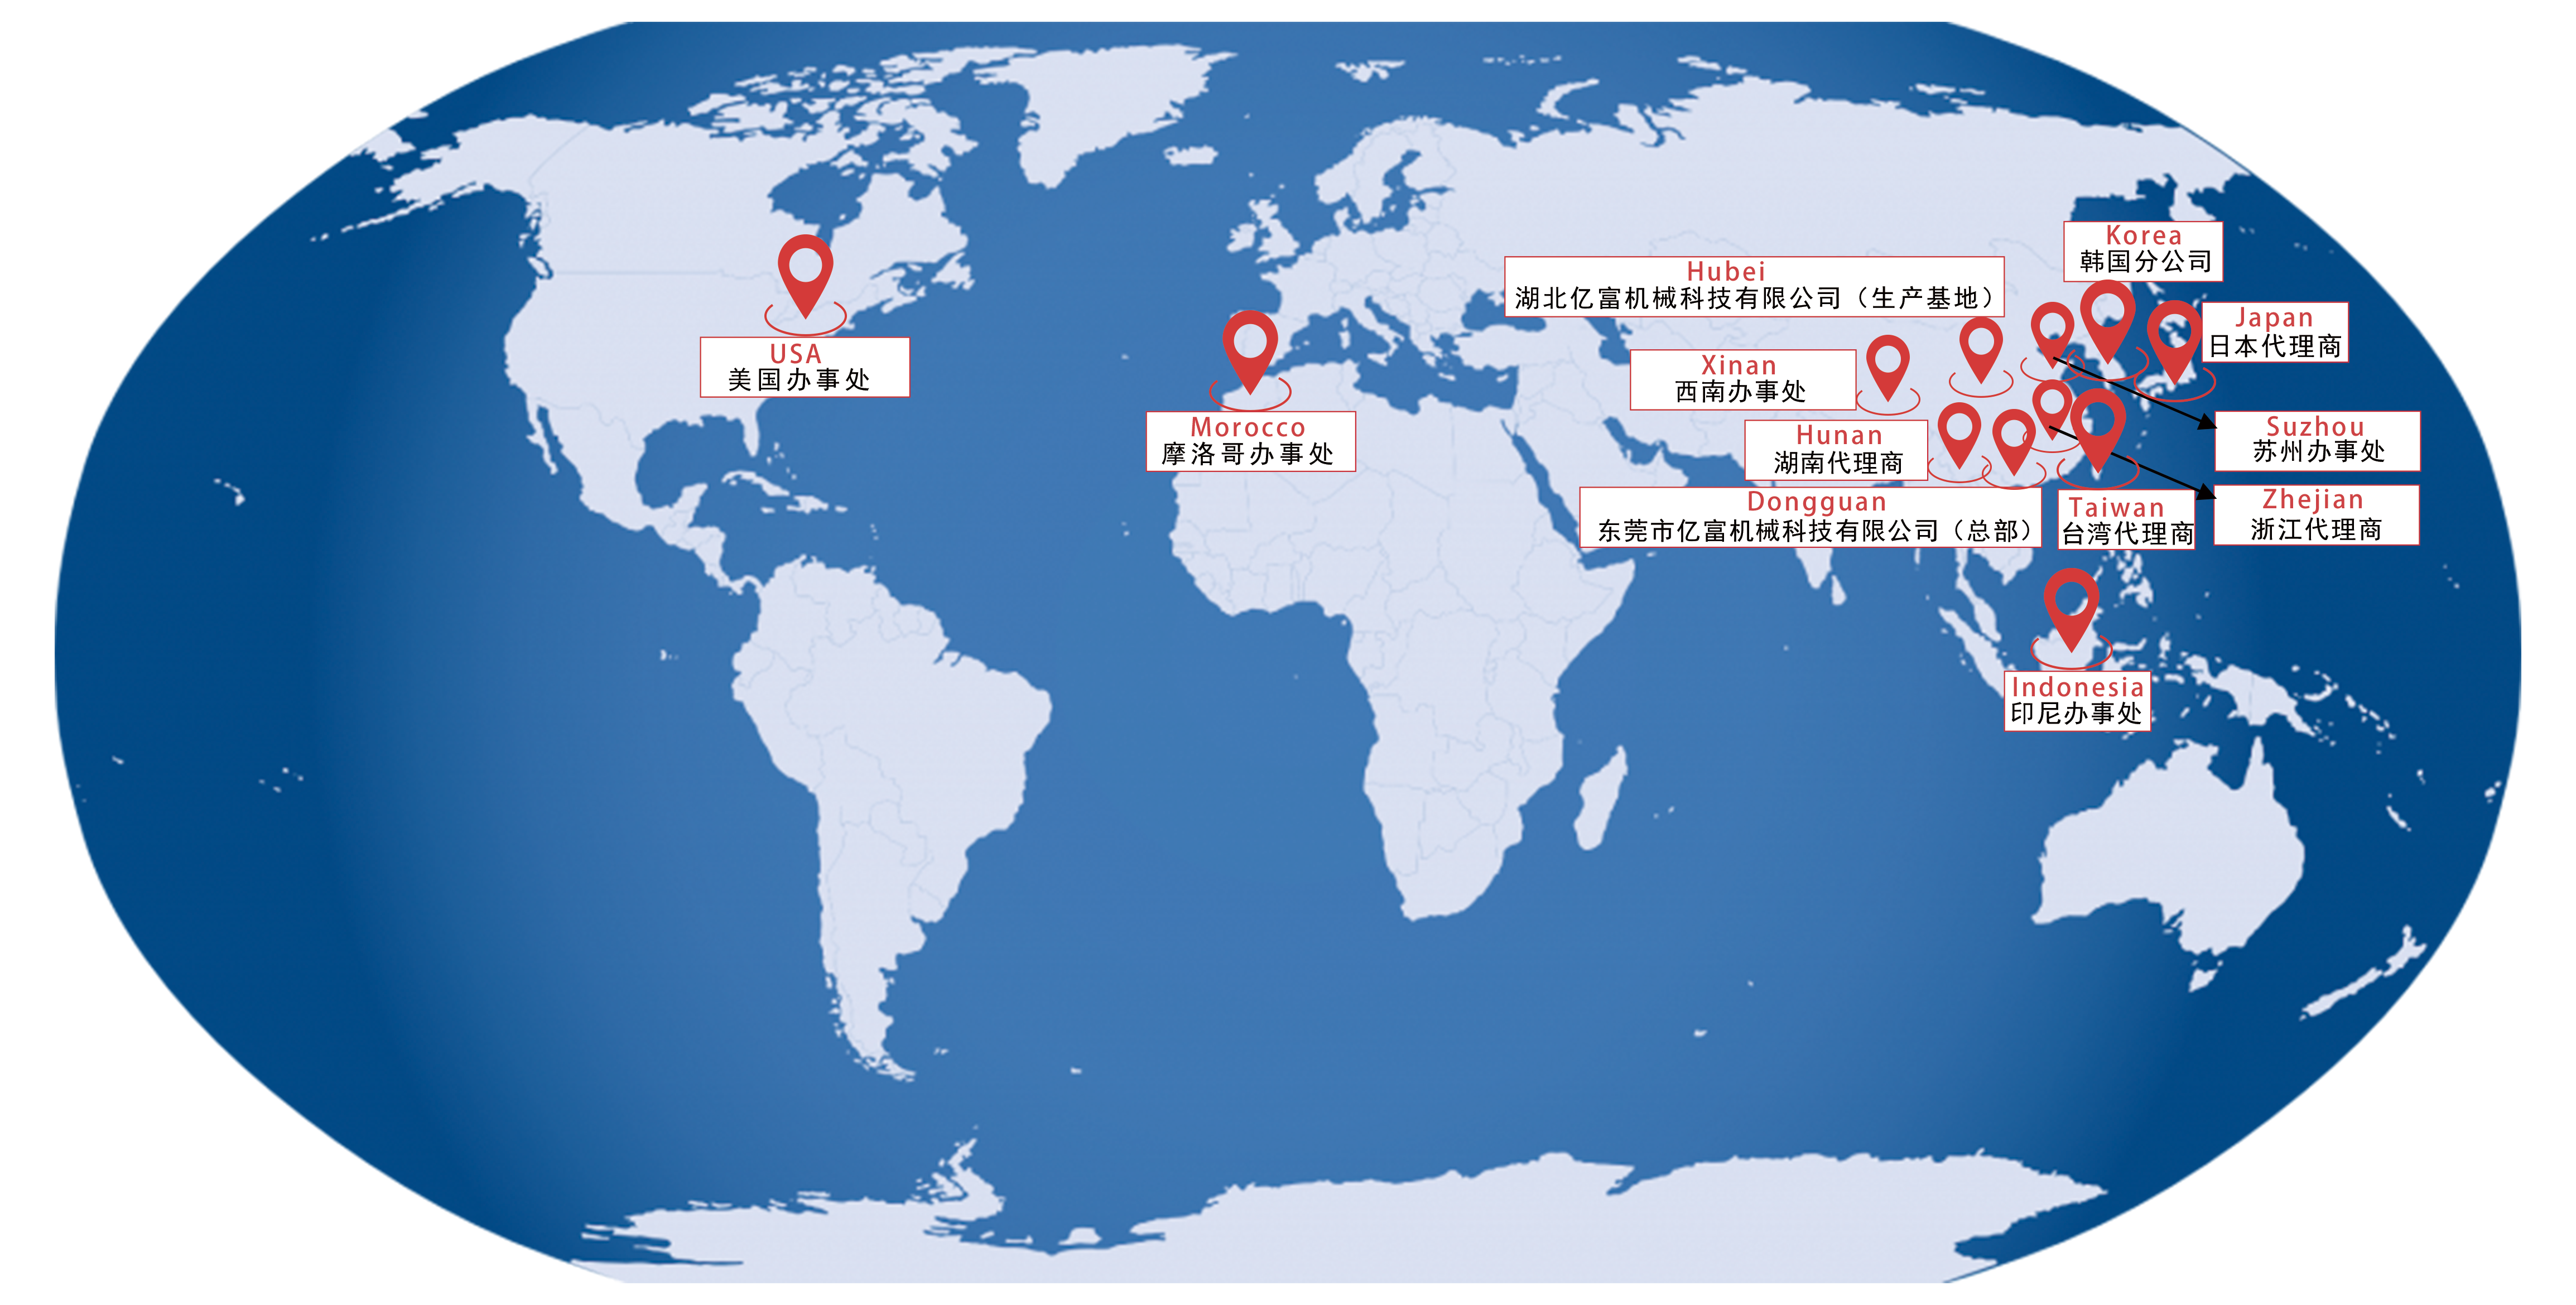
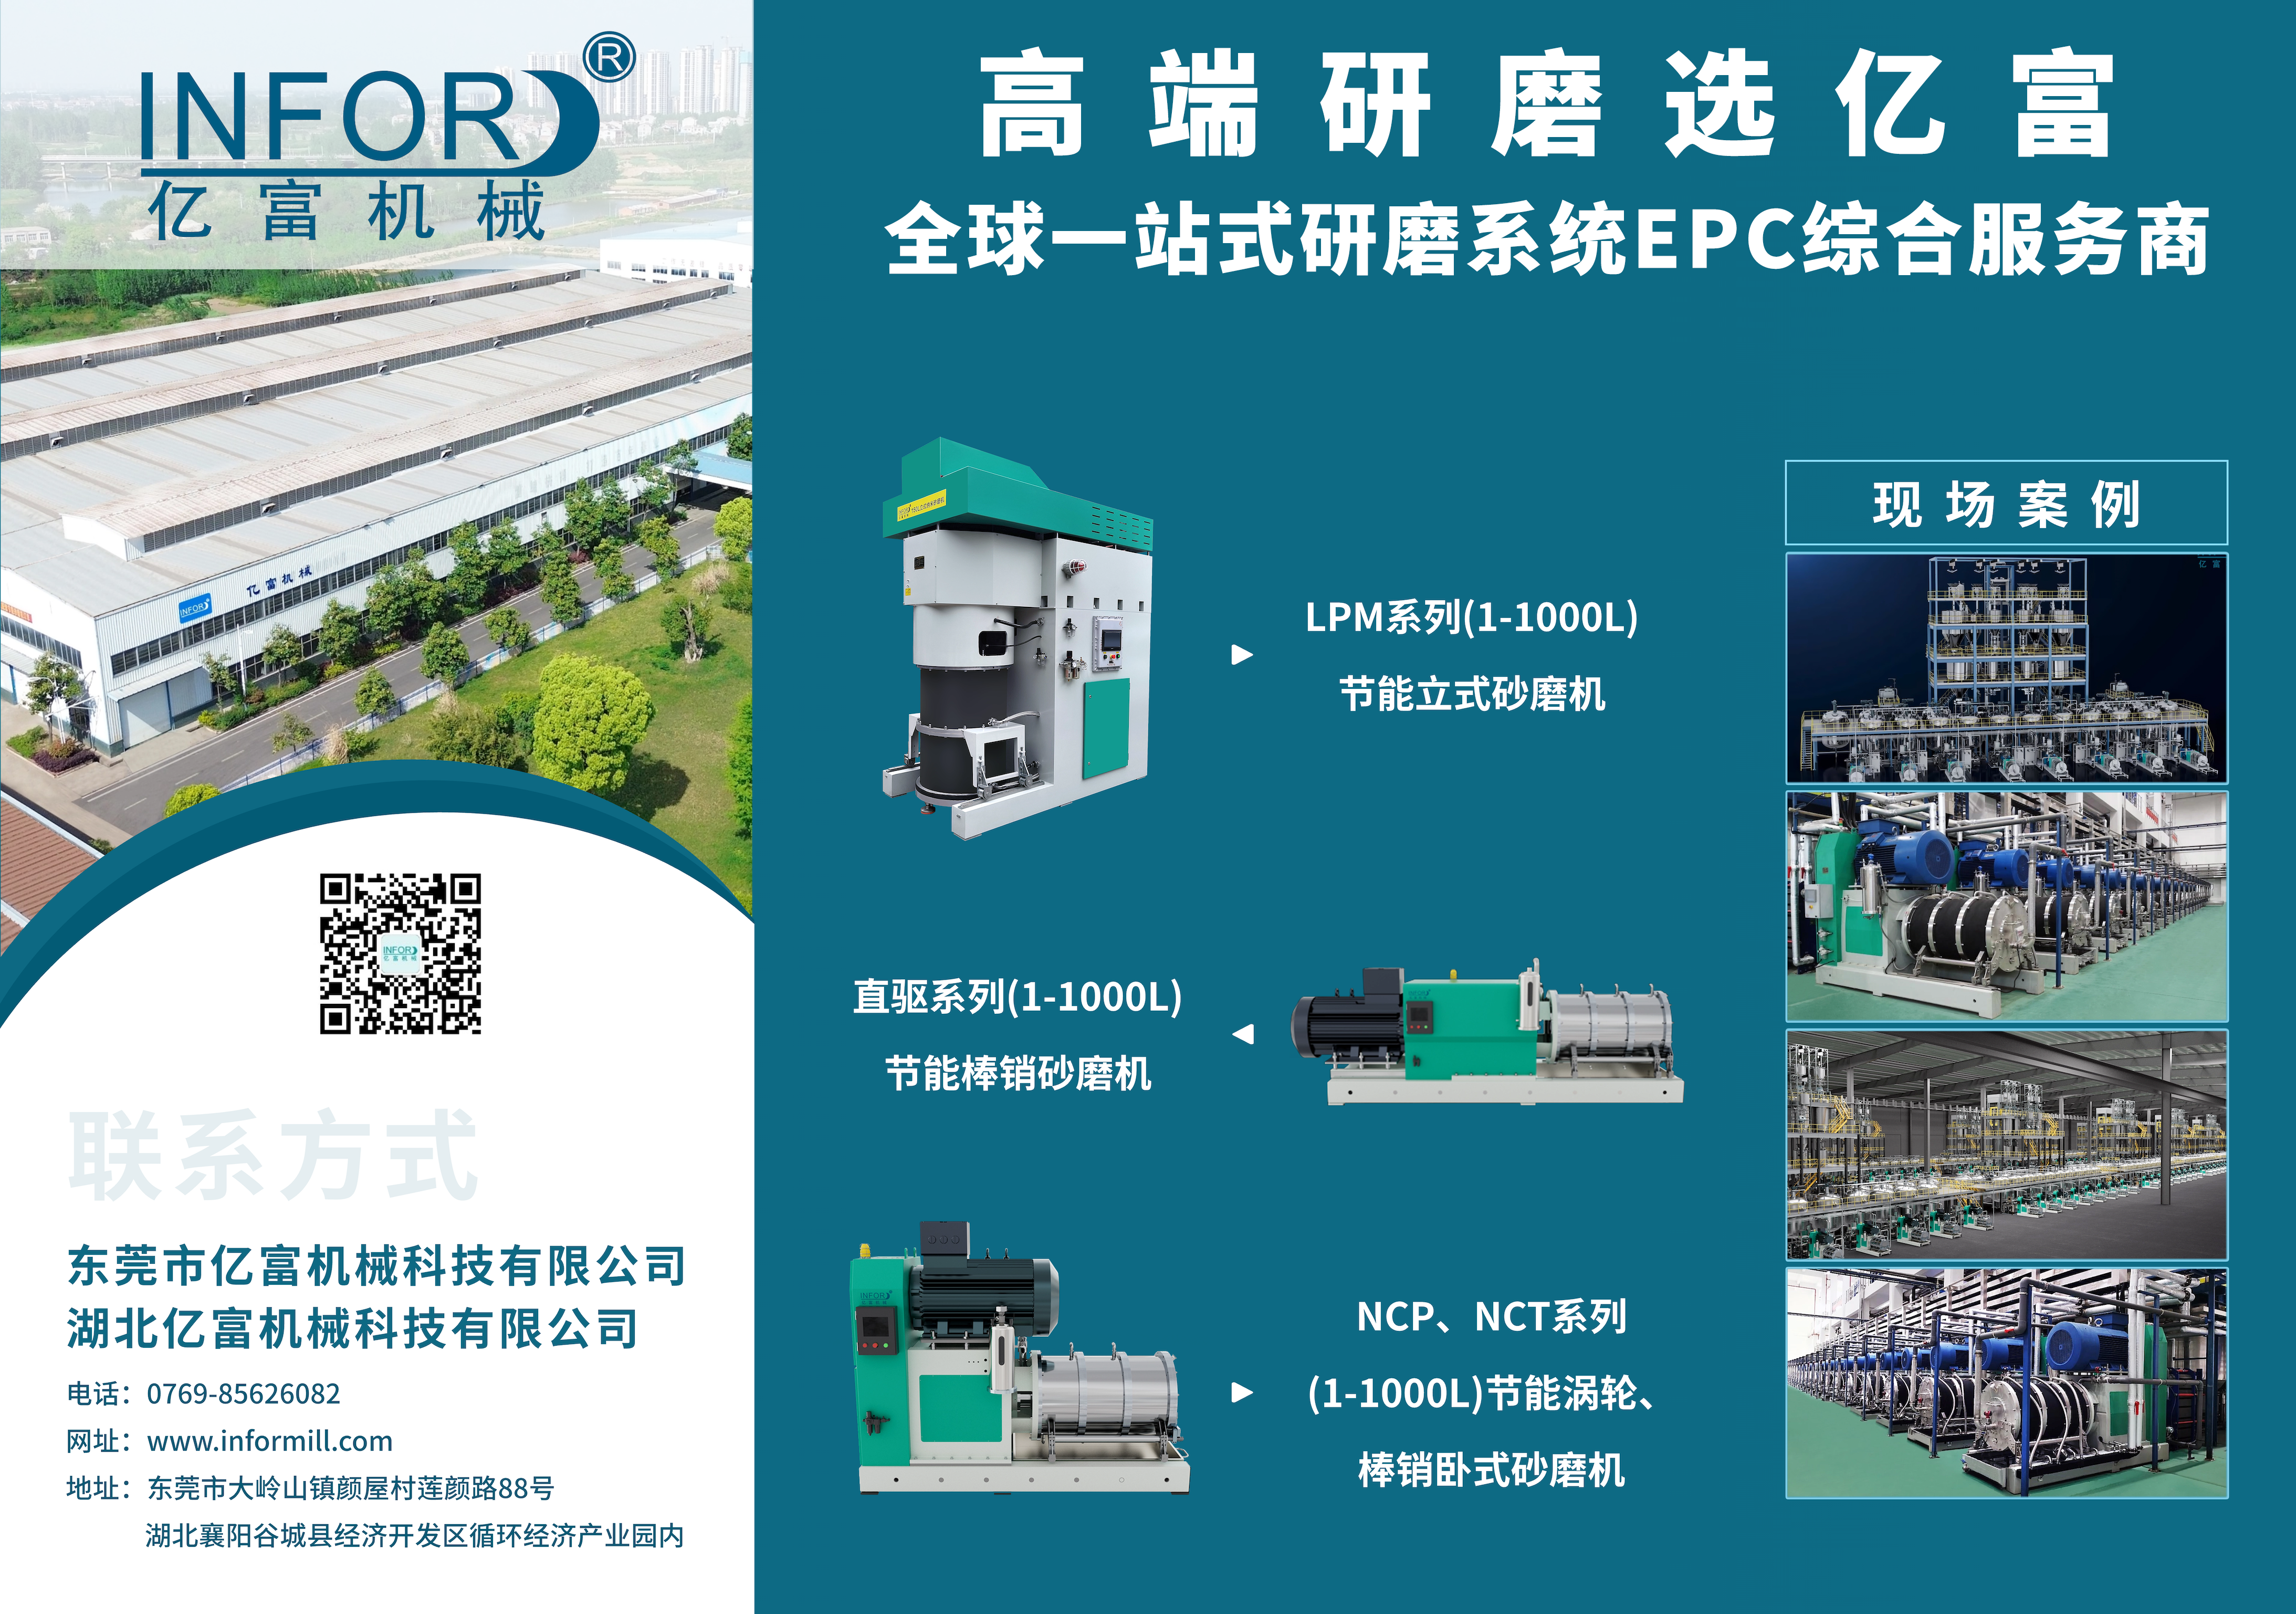
Yifu Machinery は米国市場で非常に積極的に取り組んでいます。米国の展示会に頻繁に参加することに加えて、地元企業や科学研究機器との協力関係も確立しています。米国内のオフィスも設立準備中です。中国のサンドミルの技術とサービスを米国市場に宣伝し、砂粉砕装置の国際開発を支援することに取り組んでいます。
米国の新エネルギー車産業と産業チェーンは、政策によって一定の発展を遂げてきましたが、市場、技術、インフラの面で課題にも直面しています。将来的に米国は、新エネルギー車産業の持続可能な発展を達成し、世界の新エネルギー車市場で地位を占めるために、産業チェーンをさらに改善し、コア技術のボトルネックを打破し、国際協力を強化する必要がある。
米国は世界の重要な自動車市場であり、技術革新の大国として、新エネルギー自動車産業と産業チェーンの現状の発展状況に大きな注目を集めている。
2025年上半期の米国新エネルギー車市場は「最初は高く、その後低い」という特徴を示し、全体の販売台数は過去最高を記録した。しかし、第 2 四半期の前年同期比の減少は、市場が成熟期に入った後の複数の圧力を露呈しました。
ハイブリッド モデルは成長を続けていますが、純粋な電気モデルとプラグイン ハイブリッド モデルの成長は鈍化しています。連邦税優遇措置の調整は、消費者の意思決定に影響を与える重要な変数となっており、また、今年下半期の市場動向にさらなる不確実性を与えています。
今年上半期、米国で電気自動車の販売台数は合計 607,089 台で、2024 年上半期と比べて 1.5% 微増しました。しかし、第 2 四半期の販売台数は 310,839 台で、前年同期比 6.3% 減となり、9 月の連邦税額控除の期限切れもあり、史上数少ない四半期減少の 1 つとなりました。
産業政策の観点から、自動車メーカーは新エネルギー車の研究開発や生産への投資を増やすことが奨励されている。補助金や優遇政策を提供することで、多くの企業が米国内に新エネルギー車工場や電池生産拠点を建設するよう誘致した。例えば、テスラがネバダ州に建設したスーパー工場は、地元に多くの雇用を創出しただけでなく、米国における新エネルギー車産業チェーンの発展を促進した。
テスラに加えて、従来の自動車メーカーも新エネルギー車の分野で存在感を高めています。ゼネラルモーターズは2035年までに燃料車の販売を中止し、電気自動車の生産に完全に移行すると発表した。フォードはまた、新エネルギー車市場のシェアを獲得するために、マスタング・マッハ-Eなどの多くの新エネルギー車を発売した。
ただし、米国の新エネルギー車市場はいくつかの課題にも直面しています。一方で、新エネルギー車の価格は比較的高い。税額控除政策にもかかわらず、一部の消費者にとっては依然として一定の経済的プレッシャーとなっています。一方で、特に一部の遠隔地では充電インフラの整備が十分に整っておらず、充電杭の普及率も低いため、新エネルギー車のさらなる普及が制限されている。
米国の新エネルギー車産業チェーンは、上流の原材料供給、中流の部品製造、下流の車両生産とアフターサービスをカバーしています。上流の原材料に関して言えば、リチウム、コバルト、ニッケルなどの主要金属は、新エネルギー車用バッテリーの重要な構成要素です。米国は一定の鉱物資源を持っていますが、依然としてこれらの主要原材料の輸入に大きく依存しています。原材料の供給安全を確保するため、米国と企業は国内の鉱物資源の開発とリサイクルへの投資を増やし始めている。
中流部品製造分野では、米国には高度な技術を持つ企業が数多くあります。例えば、電池メーカーのLG化学とサムスンSDIは米国に生産拠点を置き、米国の新エネルギー車企業に電池製品を供給している。さらに、米国はモーターや電子制御などのコアコンポーネントでも一定の技術的優位性を持っています。
下流の自動車生産に関しては、テスラの成功が米国の新エネルギー自動車産業の発展を推進してきました。新エネルギー車の製造分野に参入する企業がますます増えており、業界の競争と革新が促進されています。しかし、米国は中国や欧州に比べ、新エネルギー車の大規模生産やコスト管理の点で依然として遅れをとっている。
基幹技術に関しては、米国は電池技術や自動運転などの分野で一定の進歩を遂げているものの、依然として課題もいくつか残されている。たとえば、バッテリーのエネルギー密度、安全性、コストなどの問題は、依然として新エネルギー車の開発を制限する重要な要因となっています。さらに、自動運転技術の商用化には法規制や安全性・信頼性などの課題もある。
寧時報などの中国企業は、技術供与によりフォードと協力してミシガン工場でリン酸鉄リチウム電池を生産し、テスラと協力して技術供与により内花達工場で電池を生産し、米国内に自社の量産ラインを徐々に確立しつつある。 Envision Power は、メルセデス・ベンツの米国工場にバッテリーを供給し、米国内にスーパーファクトリーを建設しています。長城汽車はFFと協力して自動車生産ラインを構築。万潤新能源など中国の素材企業は米国などでの工場建設の準備を積極的に進めている。
Yifu Machinery は米国市場で非常に積極的に取り組んでいます。米国の展示会に頻繁に参加することに加えて、地元企業や科学研究機器との協力関係も確立しています。米国内のオフィスも設立準備中です。中国のサンドミルの技術とサービスを米国市場に宣伝し、砂粉砕装置の国際開発を支援することに取り組んでいます。
米国の新エネルギー車産業と産業チェーンは、政策によって一定の発展を遂げてきましたが、市場、技術、インフラの面で課題にも直面しています。将来的に米国は、新エネルギー車産業の持続可能な発展を達成し、世界の新エネルギー車市場で地位を占めるために、産業チェーンをさらに改善し、コア技術のボトルネックを打破し、国際協力を強化する必要がある。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語