
最近、詳細な業界レポートの予測データが広範な議論を引き起こしました。2030 年までに、世界のリン酸鉄リチウム (LFP) 正極材料市場における中国企業のシェアは 98% に上昇するとのことです。これは決してセンセーショナルな見出しではなく、生産能力の配置、技術的障壁、コスト曲線に基づいた合理的な推論です。今日は、この「独占レベル」の信頼がどこから来るのかを詳しく説明します。
5年前、三元系リチウム電池はまだ高級電気自動車の「標準装備」であり、ニッケルやコバルトなどのレアメタルの価格は高騰していた。しかし、新エネルギー車が「政策主導」から「市場主導」に移行するにつれ、リン酸鉄リチウムの根本的な利点が完全に発揮されます。輸入されたニッケルやコバルト資源に依存する必要がありません。私の国にはリンとリチウムが豊富に埋蔵されており、成熟した採掘と処理システムが整っています。原材料供給の独立性により、制御可能なコスト変動がもたらされます。LFP 電池の現在のコストは、三元電池のコストより 20% 以上低くなります。さらに重要なのは、そのオリビン結晶構造が熱暴走中に酸素を放出しにくく、鍼治療や過充電テスト中にもほとんど発火しないことです。 2,000 倍以上のサイクル寿命は、三元リチウムの 2 倍以上です。これらの特性により、LFP は A クラスの乗用車や商用大型トラックの最初の選択肢となるだけでなく、エネルギー貯蔵発電所、東南アジアの電動バイク、低速電気自動車の中核となる安全性、耐久性、低コストのニーズを正確に満たします。現在、世界の主流の自動車会社はエントリーレベルからミッドレンジモデルまでを完全にLFPに切り替えており、この技術路線の優位性は揺るぎないものとなっています。
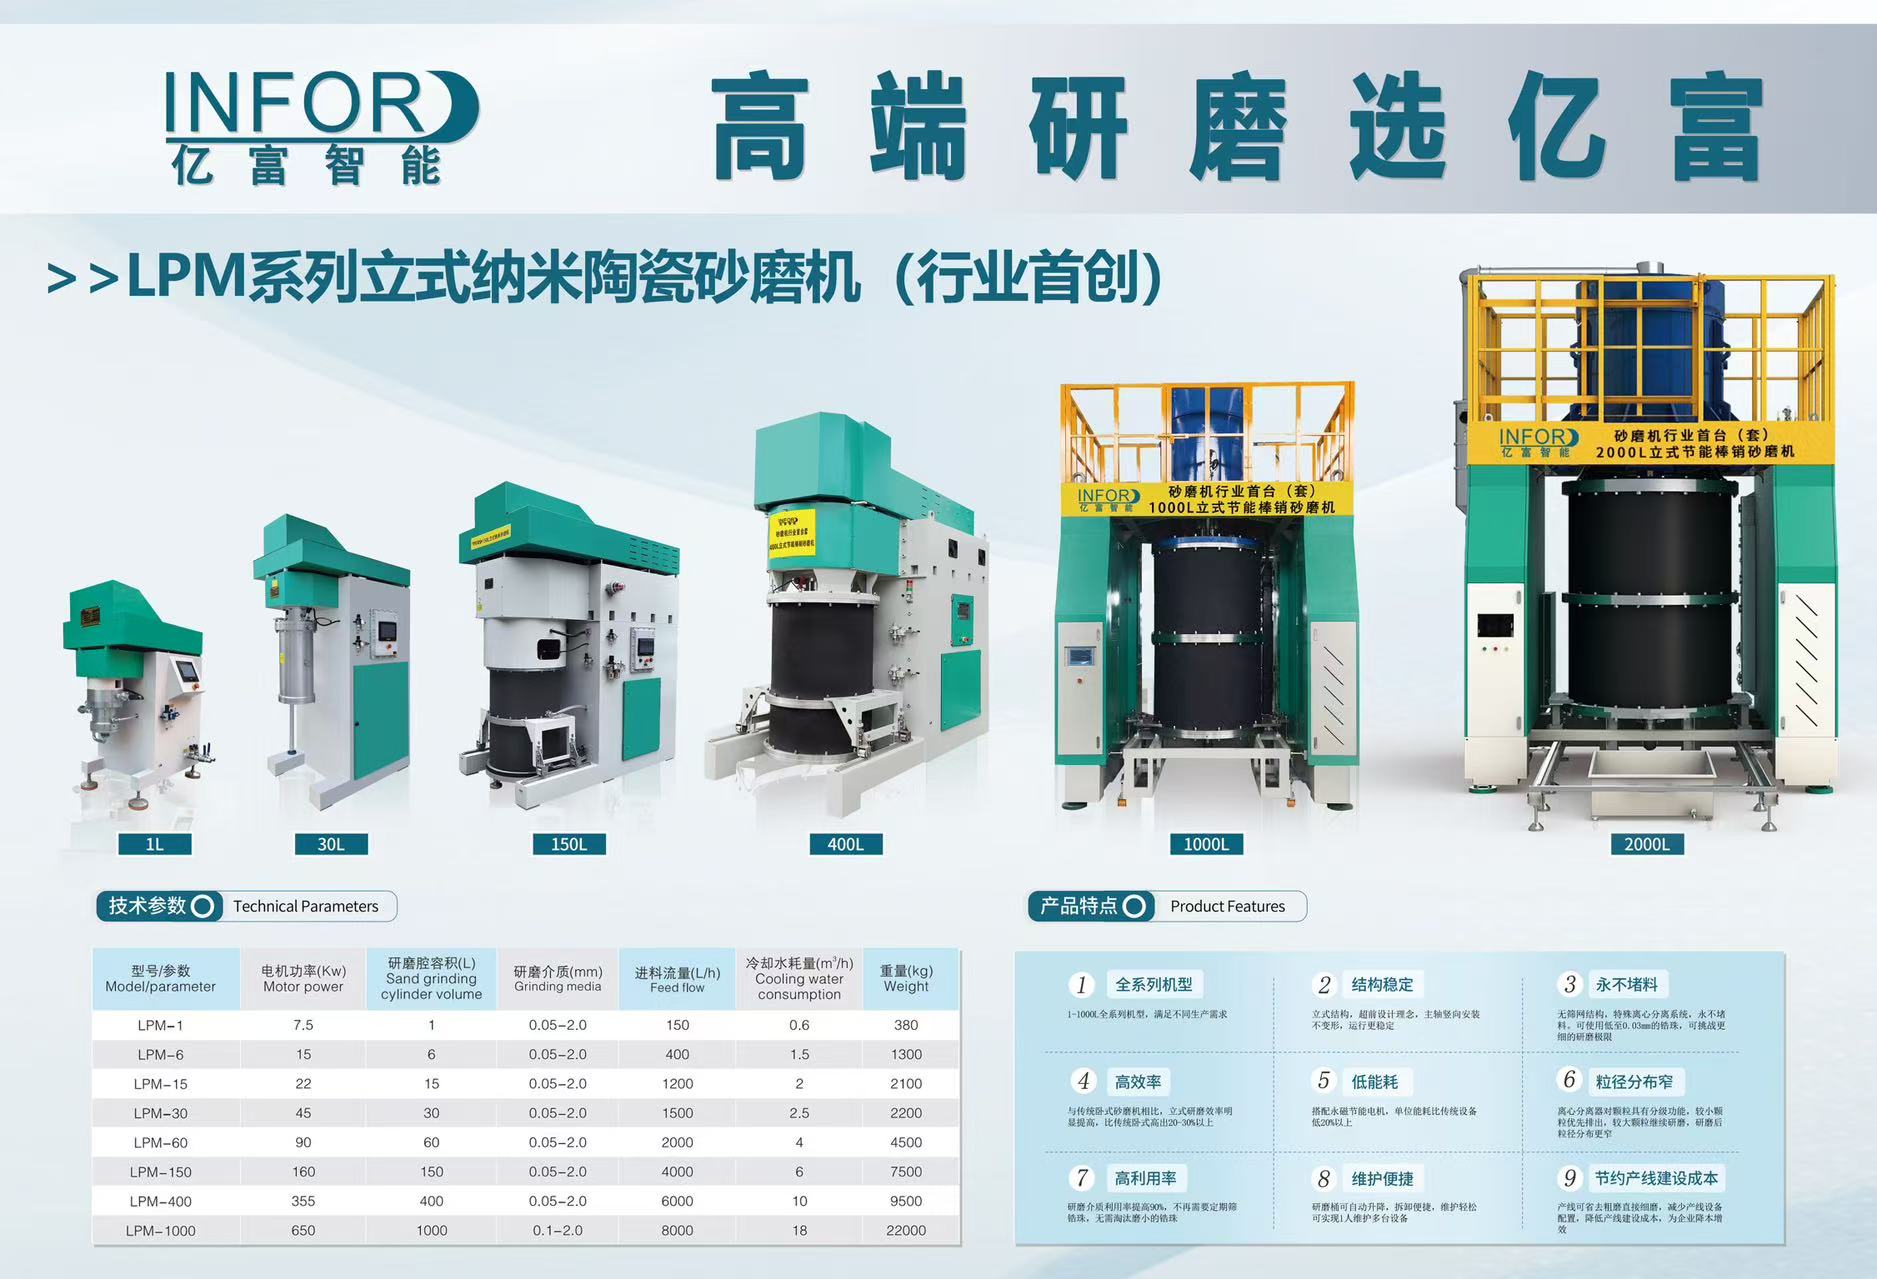
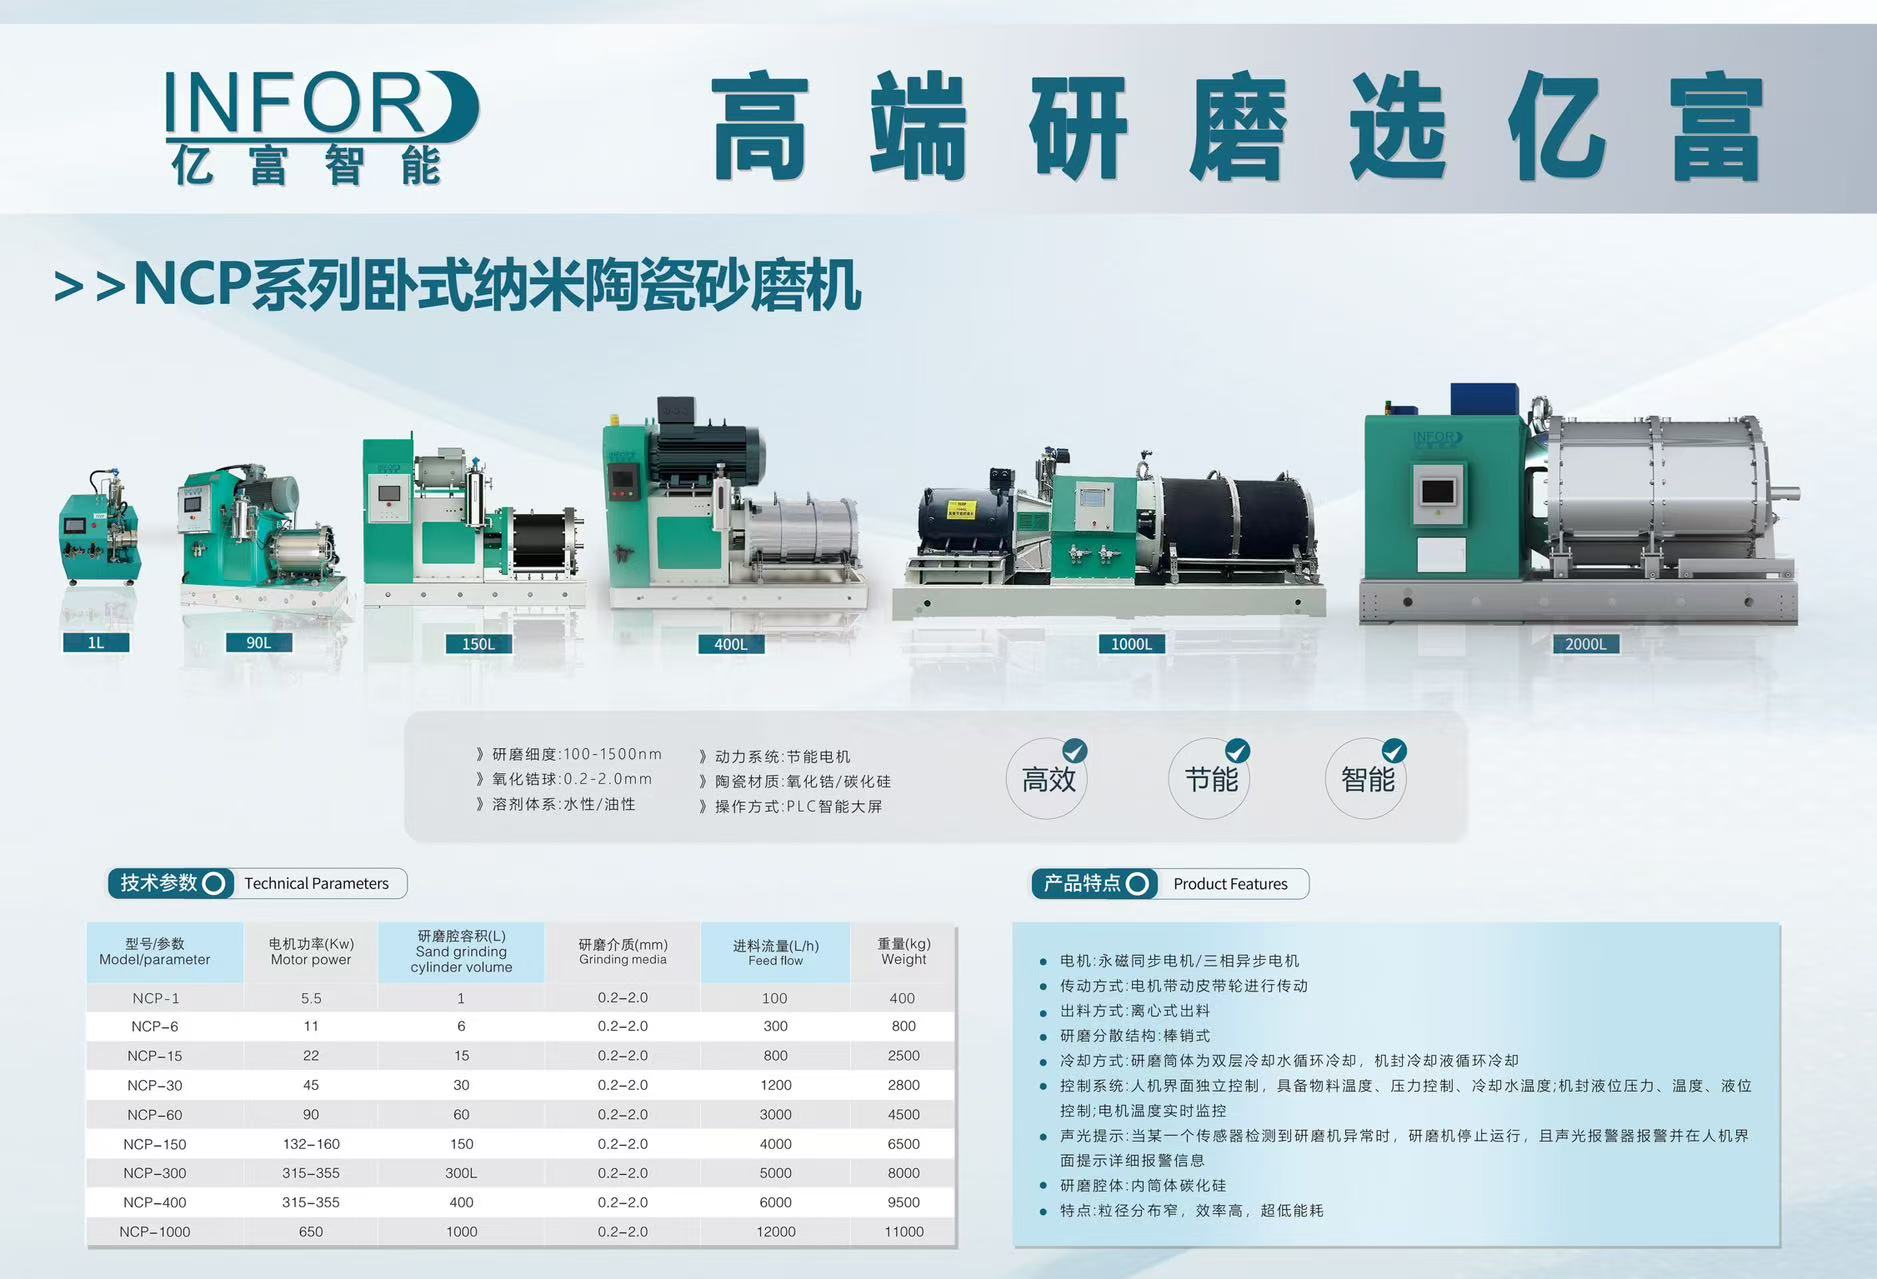
LFP分野における中国資本のリーダーシップは、規模の蓄積だけによるものではない。国内の大手企業は、シュウ酸第一鉄法、炭素熱還元法から新しい液相合成プロセスに至るまで、高圧、高密度、高速の製品を第 4 世代まで繰り返してきました。圧縮粉末密度は2.6g/cm3を超え、低温性能は初期に比べて40%近く向上しました。海外のライバルに真に勝てないのは、ナノスケールのサンドミル、大型噴霧乾燥タワー、全自動ローラーキルン焼結ラインなどのサポート機器とエンジニアリング能力です。これらの基幹機器は、設計・製造から知能制御システムに至るまですべて国内生産されており、制御可能です。
2025年の時点で、中国は年間400万トンを超えるリン酸鉄リチウムの総生産能力を構築し、世界シェアの90%以上を占めています。国内の価格競争は、大手企業にコスト削減や効率化の徹底を迫り、海外展開への強い意欲も生んでいる。欧州、北米、東南アジアは、中国資本のLFP工場の新たな領域となりつつある。フォードと協力したCATLのミシガン工場、モロッコの国軒高科技の20万トン拠点、ハンガリーのEVリチウムの欧州センター、アラブ首長国連邦の華友コバルトなどの拠点、さらには複数の海外LFP材料生産ラインプロジェクトを成功させた宜富智能などの設備工場も含まれる。韓国、インドネシア、米国、オマーン、アラブ首長国連邦、インドはいずれも「中国技術+中国設備+中国管理」の全ライン出力モデルを採用している。推計によると、2030年までに海外の自社製LFP生産能力は世界全体の5%未満を占める一方、中国資本の海外子会社や合弁工場が新規供給量の93%以上を占めるようになるという。つまり、98%のシェアのかなりの部分は、単純な輸出貿易ではなく「中国資本による海外生産」である。
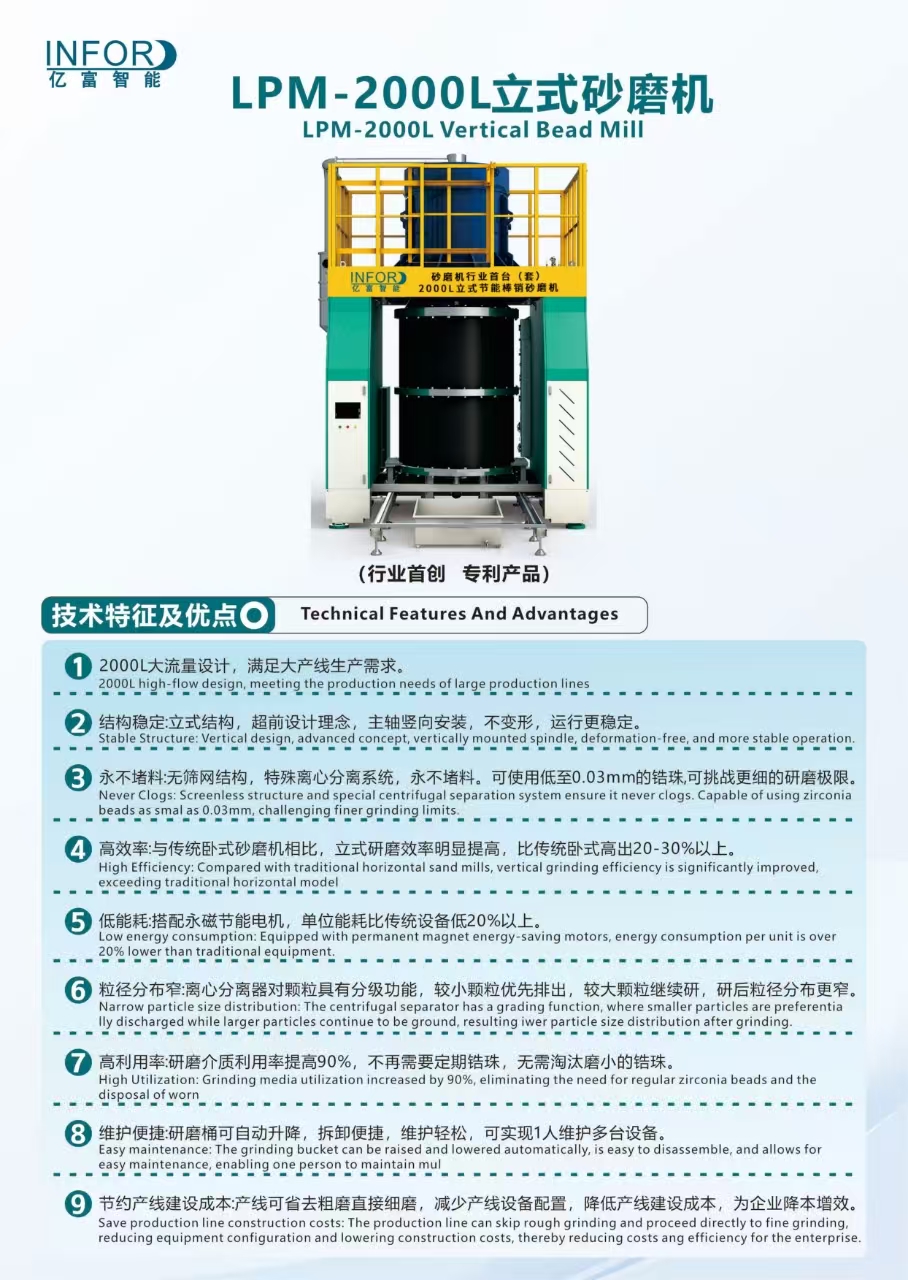
金融機関が敢えて 98% 確実な予測を行う主な理由は、3 つの不可逆的な構造的障壁にあります。 1 つ目は資源処理の統合です。リン酸塩の採掘、精製、リン酸鉄の合成、炭酸リチウムの精製です。このバリューチェーンは中国の産業クラスターを形成しており、海外からの新規参入者は原材料調達コストの3倍以上に直面することになる。 2番目のレベルは、プロセスと装置の結合です。国内の装置メーカーは、数十の1万トン生産ラインのデバッグビッグデータを蓄積しており、さまざまな鉱物源やさまざまな配合のニーズを迅速に処理できます。このような「ソフトウェアとハードウェアの統合」による最適化能力は、海外のインテグレーターには真似できません。 3つ目の要因はスケールコストのフライホイールです。中国のLFP材料の総合製造コストは欧米に比べて約35%低く、単ライン生産能力が2万トンから5万トンに急増するにつれ、コスト格差はさらに拡大すると考えられます。欧州と米国は地元のサプライチェーンを支援する補助金法案を導入しているが、下流の自動車市場やエネルギー貯蔵市場からの強力な牽引力に欠けている。十分な受注がなければ量産検証はできず、量産検証がなければ成熟した技術者や保守チームの育成もできません。これにより、解くのが困難な無限ループが形成されます。
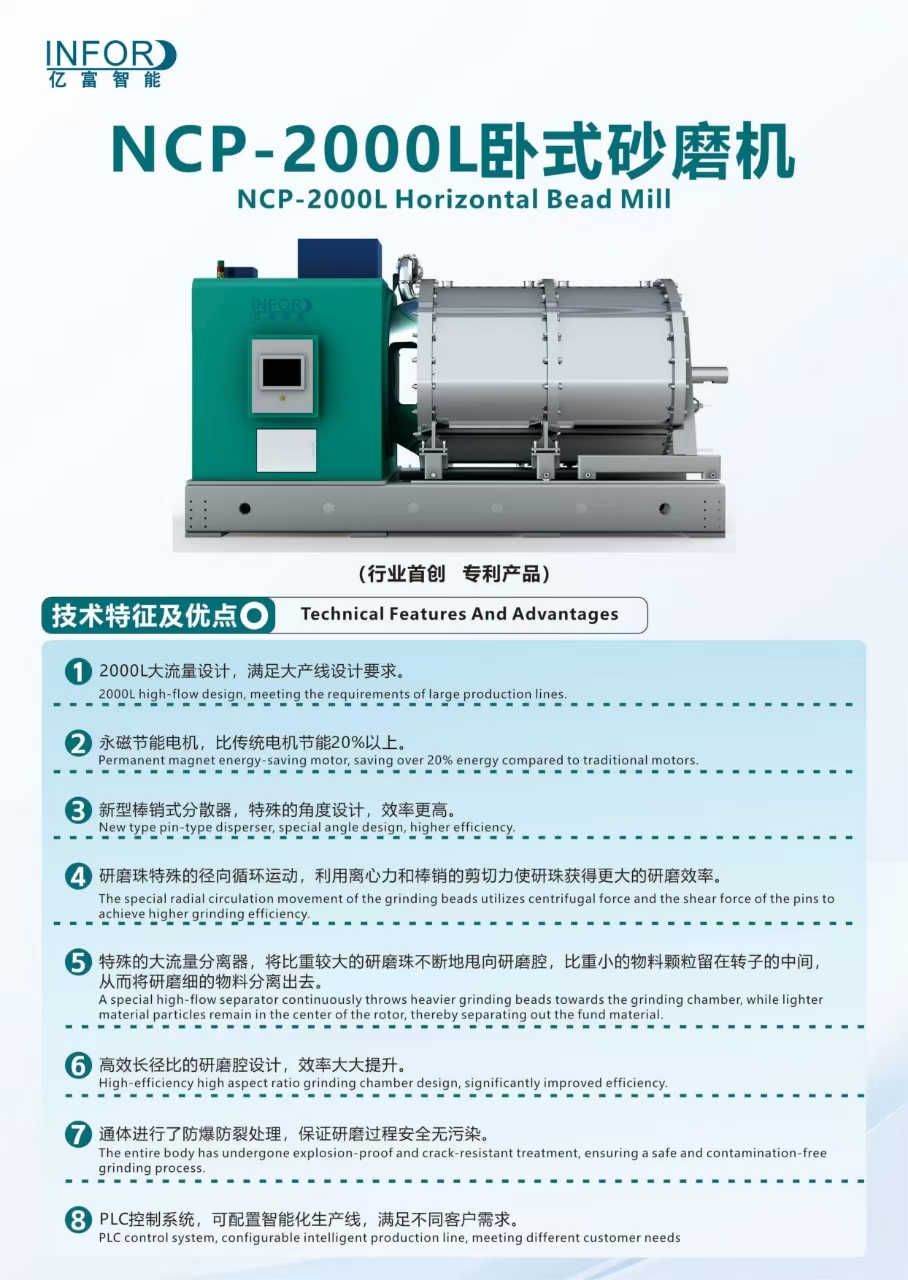
発言権は手中にあり、注文が殺到している。素材会社、装置メーカー、生産ラインサービスプロバイダーにとって、世界的な電化とエネルギー貯蔵の爆発からの配当は「ターミナルブランド」から上流に送られている。 Yifu Intelligent は、リン酸鉄リチウム研磨システムの生産ラインで長年にわたって蓄積された一流の評判により、この生産能力の最前線に立ち、多くの国内業界リーダーや国営企業の顧客をカバーし、多くの国での海外プロジェクトの完了を主導しています。海外のお客様は、単一の装置を必要とするだけでなく、供給、粉砕、分散から最終製品の出力に至るまでの全プロセスに対する安定した保証を必要としていることを私たちはよく理解しています。 Yifu の生産ラインの経験は、さまざまな地域の原材料の特性と環境保護要件に迅速に適合することができます。継続的な研究開発投資により、当社の砂粉砕システムは、次世代のリン酸鉄マンガンリチウムや陰極ナトリウムなどの新しいプロセス要件に確実に適合します。
今後 10 年間で、世界のリン酸鉄リチウムの状況は中国によって決定されるでしょう。 Yifu Intelligent は、強力な機器と柔軟なサービスで各パートナーの海外市場への道を切り開き続けます。波はやって来ましたが、勇敢に最初に立ち上がった人だけが私たちと一緒に船を出す準備はできていますか?
最近、詳細な業界レポートの予測データが広範な議論を引き起こしました。2030 年までに、世界のリン酸鉄リチウム (LFP) 正極材料市場における中国企業のシェアは 98% に上昇するとのことです。これは決してセンセーショナルな見出しではなく、生産能力の配置、技術的障壁、コスト曲線に基づいた合理的な推論です。今日は、この「独占レベル」の信頼がどこから来るのかを詳しく説明します。
5年前、三元系リチウム電池はまだ高級電気自動車の「標準装備」であり、ニッケルやコバルトなどのレアメタルの価格は高騰していた。しかし、新エネルギー車が「政策主導」から「市場主導」に移行するにつれ、リン酸鉄リチウムの根本的な利点が完全に発揮されます。輸入されたニッケルやコバルト資源に依存する必要がありません。私の国にはリンとリチウムが豊富に埋蔵されており、成熟した採掘と処理システムが整っています。原材料供給の独立性により、制御可能なコスト変動がもたらされます。LFP 電池の現在のコストは、三元電池のコストより 20% 以上低くなります。さらに重要なのは、そのオリビン結晶構造が熱暴走中に酸素を放出しにくく、鍼治療や過充電テスト中にもほとんど発火しないことです。 2,000 倍以上のサイクル寿命は、三元リチウムの 2 倍以上です。これらの特性により、LFP は A クラスの乗用車や商用大型トラックの最初の選択肢となるだけでなく、エネルギー貯蔵発電所、東南アジアの電動バイク、低速電気自動車の中核となる安全性、耐久性、低コストのニーズを正確に満たします。現在、世界の主流の自動車会社はエントリーレベルからミッドレンジモデルまでを完全にLFPに切り替えており、この技術路線の優位性は揺るぎないものとなっています。
LFP分野における中国資本のリーダーシップは、規模の蓄積だけによるものではない。国内の大手企業は、シュウ酸第一鉄法、炭素熱還元法から新しい液相合成プロセスに至るまで、高圧、高密度、高速の製品を第 4 世代まで繰り返してきました。圧縮粉末密度は2.6g/cm3を超え、低温性能は初期に比べて40%近く向上しました。海外のライバルに真に勝てないのは、ナノスケールのサンドミル、大型噴霧乾燥タワー、全自動ローラーキルン焼結ラインなどのサポート機器とエンジニアリング能力です。これらの基幹機器は、設計・製造から知能制御システムに至るまですべて国内生産されており、制御可能です。
2025年の時点で、中国は年間400万トンを超えるリン酸鉄リチウムの総生産能力を構築し、世界シェアの90%以上を占めています。国内の価格競争は、大手企業にコスト削減や効率化の徹底を迫り、海外展開への強い意欲も生んでいる。欧州、北米、東南アジアは、中国資本のLFP工場の新たな領域となりつつある。フォードと協力したCATLのミシガン工場、モロッコの国軒高科技の20万トン拠点、ハンガリーのEVリチウムの欧州センター、アラブ首長国連邦の華友コバルトなどの拠点、さらには複数の海外LFP材料生産ラインプロジェクトを成功させた宜富智能などの設備工場も含まれる。韓国、インドネシア、米国、オマーン、アラブ首長国連邦、インドはいずれも「中国技術+中国設備+中国管理」の全ライン出力モデルを採用している。推計によると、2030年までに海外の自社製LFP生産能力は世界全体の5%未満を占める一方、中国資本の海外子会社や合弁工場が新規供給量の93%以上を占めるようになるという。つまり、98%のシェアのかなりの部分は、単純な輸出貿易ではなく「中国資本による海外生産」である。
金融機関が敢えて 98% 確実な予測を行う主な理由は、3 つの不可逆的な構造的障壁にあります。 1 つ目は資源処理の統合です。リン酸塩の採掘、精製、リン酸鉄の合成、炭酸リチウムの精製です。このバリューチェーンは中国の産業クラスターを形成しており、海外からの新規参入者は原材料調達コストの3倍以上に直面することになる。 2番目のレベルは、プロセスと装置の結合です。国内の装置メーカーは、数十の1万トン生産ラインのデバッグビッグデータを蓄積しており、さまざまな鉱物源やさまざまな配合のニーズを迅速に処理できます。このような「ソフトウェアとハードウェアの統合」による最適化能力は、海外のインテグレーターには真似できません。 3つ目の要因はスケールコストのフライホイールです。中国のLFP材料の総合製造コストは欧米に比べて約35%低く、単ライン生産能力が2万トンから5万トンに急増するにつれ、コスト格差はさらに拡大すると考えられます。欧州と米国は地元のサプライチェーンを支援する補助金法案を導入しているが、下流の自動車市場やエネルギー貯蔵市場からの強力な牽引力に欠けている。十分な受注がなければ量産検証はできず、量産検証がなければ成熟した技術者や保守チームの育成もできません。これにより、解くのが困難な無限ループが形成されます。
発言権は手中にあり、注文が殺到している。素材会社、装置メーカー、生産ラインサービスプロバイダーにとって、世界的な電化とエネルギー貯蔵の爆発からの配当は「ターミナルブランド」から上流に送られている。 Yifu Intelligent は、リン酸鉄リチウム研磨システムの生産ラインで長年にわたって蓄積された一流の評判により、この生産能力の最前線に立ち、多くの国内業界リーダーや国営企業の顧客をカバーし、多くの国での海外プロジェクトの完了を主導しています。海外のお客様は、単一の装置を必要とするだけでなく、供給、粉砕、分散から最終製品の出力に至るまでの全プロセスに対する安定した保証を必要としていることを私たちはよく理解しています。 Yifu の生産ラインの経験は、さまざまな地域の原材料の特性と環境保護要件に迅速に適合することができます。継続的な研究開発投資により、当社の砂粉砕システムは、次世代のリン酸鉄マンガンリチウムや陰極ナトリウムなどの新しいプロセス要件に確実に適合します。
今後 10 年間で、世界のリン酸鉄リチウムの状況は中国によって決定されるでしょう。 Yifu Intelligent は、強力な機器と柔軟なサービスで各パートナーの海外市場への道を切り開き続けます。波はやって来ましたが、勇敢に最初に立ち上がった人だけが私たちと一緒に船を出す準備はできていますか?
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語