
近年、中国のリチウム電池新エネルギー産業は追いつきから先頭へ飛躍的な発展を遂げている。上流の鉱物資源精製から中流のセル製造と電池パッケージング、そして下流の電気自動車とエネルギー貯蔵用途に至るまで、中国は世界で最も完全かつ最大のリチウム電池産業チェーンを確立している。しかし、国内市場での競争が激化し、生産能力が徐々に飽和するにつれ、海外市場に目を向けるリチウム電池企業が増えている。これは産業発展にとって避けられない選択であるだけでなく、中国企業にとって世界のバリューチェーンのハイエンドに向けて移行する戦略的機会でもある。
国内市場の現状と課題
過去 10 年間、中国のリチウム電池産業は、政策支援と市場需要の両方によって爆発的な成長を遂げてきました。動力用電池からエネルギー貯蔵電池に至るまで、生産能力の拡大率が市場需要の伸び率を上回ったこともありました。現在、国内のリチウム電池市場は株式競争の段階に入り、価格競争が相次ぎ、利益率は継続的に圧縮されている。入札では、数十の企業がプロジェクトをめぐって競争し、最終的には最も低い価格を提示した企業が勝つことがよくあります。アカウント期間の長期化、代金回収の困難、テクノロジーの均質化などの問題に、企業は対処に苦戦している。
これは特定のセグメントに特有の現象ではなく、業界全体が成熟するにつれて共通して発生する問題です。供給が需要をはるかに上回り、製品の同種化が進むと、企業の継続的な成長を支えるために国内市場だけに頼ることはもはや不可能になります。海外進出は、大手企業や中小製造業にとって共通の戦略的方向性となっている。
広い海外市場
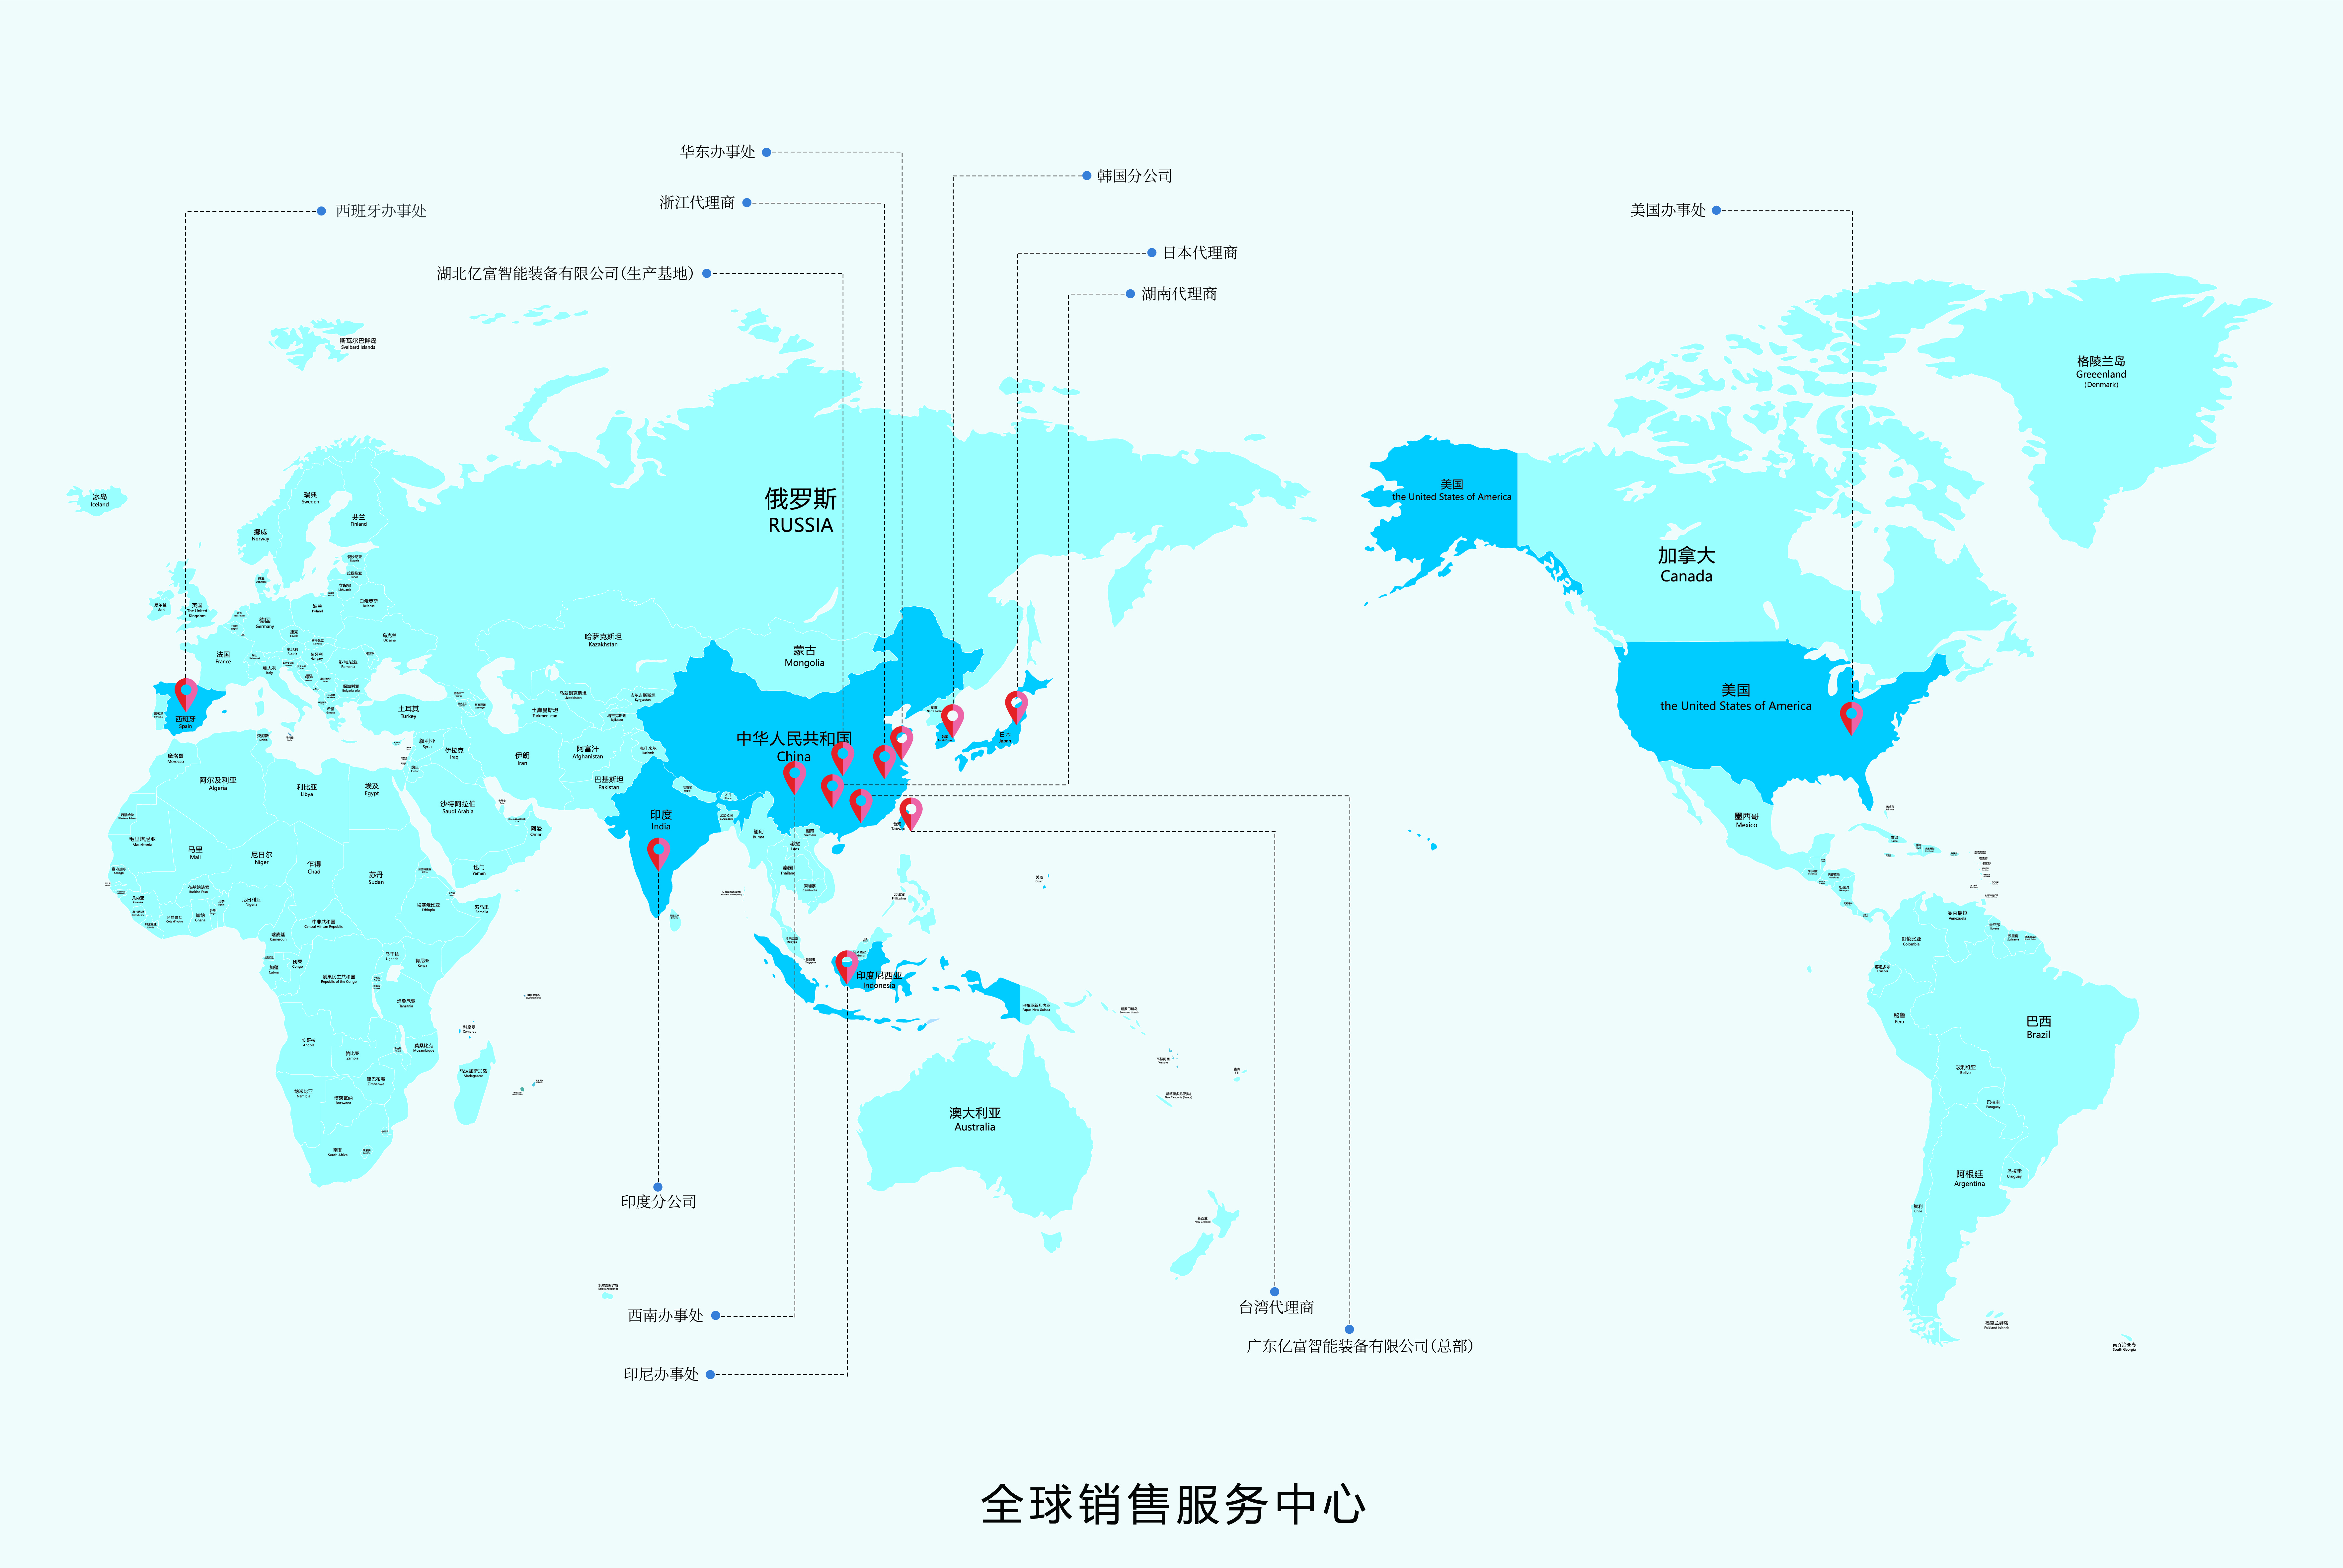
世界を見渡すと、リチウム電池新エネルギーの海外市場は依然としてブルーオーシャンだ。
1 つ目は、ヨーロッパや米国などの先進市場です。カーボンニュートラルの目標が進む中、欧州連合と米国は新エネルギー車やエネルギー貯蔵の開発を促進する政策を相次いで導入している。欧州の炭素関税と米国の「インフレ抑制法」により、現地市場はエネルギー変革の加速を余儀なくされている。しかし、欧米では国内のリチウム電池生産能力の構築が相対的に遅れており、中国のサプライチェーンへの依存を短期的に脱却するのは難しい。これは中国のリチウム電池企業にとって貴重な猶予期間となる。
東南アジア、中東、アフリカなどの新興市場がそれに続きます。これらの地域はエネルギー構造転換の初期段階にあり、電化の普及率は極めて低く、エネルギー貯蔵インフラの建設は始まったばかりである。中国で豊富な経験を積んできた中国企業にとって、これらの市場はほぼ「未開の未開の地」だ。地元の顧客はリチウム電池を緊急に必要としており、中国企業は成熟した技術、安定した納入能力、コスト効率の高い製品によって自然な競争優位性を持っている。
さらに重要なことは、海外市場では、純粋な価格競争よりも製品の品質、技術的ソリューション、包括的なサービス能力を重視していることです。国内で慣例となっている低価格競争は海外では通用せず、その必要はない。企業は、誰が顧客の問題を真に解決できるか、誰が信頼できる技術サポートとアフターサービスを提供できるかを競っています。この価値ベースのビジネス ロジックにより、技術的な障壁、ブランド プレミアム、および妥当な利益率を備えた状態で、企業は本来あるべき姿に戻ることができます。
展望と動向
将来に目を向けると、リチウム電池新エネルギーの海外市場はいくつかの明らかな傾向を示すでしょう。
まず、製品の輸出から海外での生産能力まで。初期の中国企業は主にセルやバッテリーパックの輸出によって海外市場に参加していた。現在、現地生産を実現するために海外に生産拠点を展開する大手企業が増えています。これは貿易障壁を回避するための消極的な選択であるだけでなく、世界の産業チェーンに深く統合するための積極的な戦略でもあります。
2つ目は、単体製品からシステムソリューションへ。海外の顧客はもはやバッテリーコンポーネントの購入に満足せず、バッテリーセル、BMS、エネルギー貯蔵システム、運用および保守サービスを含む統合ソリューションの入手を望んでいます。システム統合能力と完全なライフサイクルサービス能力を備えた企業は、より大きな市場発言力を獲得することになるでしょう。
3つ目は、価格競争からブランド競争へ。海外市場における中国製リチウム電池製品の普及率が高まり続ける中、ブランド認知度や顧客の信頼が新たな競争上の焦点となっている。高品質の製品を生産し続け、良い評判を確立できる企業は、徐々に低価格のタグを取り除き、ブランドプレミアムに移行するでしょう。
結論
中国のリチウム電池企業にとって、海外進出は選択式の質問ではなく、必須の質問です。国内市場の巻き込みにより企業は外部成長を求められる一方、海外市場は広大な敷地と合理的な競争環境が技術と蓄積を有する企業の活躍の場を提供しているに過ぎない。
もちろん、海への道は簡単ではありません。文化の違い、政策の壁、現地での運営、サプライチェーン管理などはすべて、克服する必要がある障害です。しかし、他の業界の成長プロセスと同様に、課題と機会は常に共存します。あえてグローバルに進出し、海外に根付くのが得意な企業は、リチウム電池新エネルギーの世界的な潮流の中で確実に自らの地位を勝ち取るだろう。
ますます複雑化する時代において、新たな活路を見つけることは、すべての企業にとって共通の命題です。リチウム電池新エネルギー産業にとって、答えはすでに明らかです。海外に進出して世界を受け入れることです。
近年、中国のリチウム電池新エネルギー産業は追いつきから先頭へ飛躍的な発展を遂げている。上流の鉱物資源精製から中流のセル製造と電池パッケージング、そして下流の電気自動車とエネルギー貯蔵用途に至るまで、中国は世界で最も完全かつ最大のリチウム電池産業チェーンを確立している。しかし、国内市場での競争が激化し、生産能力が徐々に飽和するにつれ、海外市場に目を向けるリチウム電池企業が増えている。これは産業発展にとって避けられない選択であるだけでなく、中国企業にとって世界のバリューチェーンのハイエンドに向けて移行する戦略的機会でもある。
国内市場の現状と課題
過去 10 年間、中国のリチウム電池産業は、政策支援と市場需要の両方によって爆発的な成長を遂げてきました。動力用電池からエネルギー貯蔵電池に至るまで、生産能力の拡大率が市場需要の伸び率を上回ったこともありました。現在、国内のリチウム電池市場は株式競争の段階に入り、価格競争が相次ぎ、利益率は継続的に圧縮されている。入札では、数十の企業がプロジェクトをめぐって競争し、最終的には最も低い価格を提示した企業が勝つことがよくあります。アカウント期間の長期化、代金回収の困難、テクノロジーの均質化などの問題に、企業は対処に苦戦している。
これは特定のセグメントに特有の現象ではなく、業界全体が成熟するにつれて共通して発生する問題です。供給が需要をはるかに上回り、製品の同種化が進むと、企業の継続的な成長を支えるために国内市場だけに頼ることはもはや不可能になります。海外進出は、大手企業や中小製造業にとって共通の戦略的方向性となっている。
広い海外市場
世界を見渡すと、リチウム電池新エネルギーの海外市場は依然としてブルーオーシャンだ。
1 つ目は、ヨーロッパや米国などの先進市場です。カーボンニュートラルの目標が進む中、欧州連合と米国は新エネルギー車やエネルギー貯蔵の開発を促進する政策を相次いで導入している。欧州の炭素関税と米国の「インフレ抑制法」により、現地市場はエネルギー変革の加速を余儀なくされている。しかし、欧米では国内のリチウム電池生産能力の構築が相対的に遅れており、中国のサプライチェーンへの依存を短期的に脱却するのは難しい。これは中国のリチウム電池企業にとって貴重な猶予期間となる。
東南アジア、中東、アフリカなどの新興市場がそれに続きます。これらの地域はエネルギー構造転換の初期段階にあり、電化の普及率は極めて低く、エネルギー貯蔵インフラの建設は始まったばかりである。中国で豊富な経験を積んできた中国企業にとって、これらの市場はほぼ「未開の未開の地」だ。地元の顧客はリチウム電池を緊急に必要としており、中国企業は成熟した技術、安定した納入能力、コスト効率の高い製品によって自然な競争優位性を持っている。
さらに重要なことは、海外市場では、純粋な価格競争よりも製品の品質、技術的ソリューション、包括的なサービス能力を重視していることです。国内で慣例となっている低価格競争は海外では通用せず、その必要はない。企業は、誰が顧客の問題を真に解決できるか、誰が信頼できる技術サポートとアフターサービスを提供できるかを競っています。この価値ベースのビジネス ロジックにより、技術的な障壁、ブランド プレミアム、および妥当な利益率を備えた状態で、企業は本来あるべき姿に戻ることができます。
展望と動向
将来に目を向けると、リチウム電池新エネルギーの海外市場はいくつかの明らかな傾向を示すでしょう。
まず、製品の輸出から海外での生産能力まで。初期の中国企業は主にセルやバッテリーパックの輸出によって海外市場に参加していた。現在、現地生産を実現するために海外に生産拠点を展開する大手企業が増えています。これは貿易障壁を回避するための消極的な選択であるだけでなく、世界の産業チェーンに深く統合するための積極的な戦略でもあります。
2つ目は、単体製品からシステムソリューションへ。海外の顧客はもはやバッテリーコンポーネントの購入に満足せず、バッテリーセル、BMS、エネルギー貯蔵システム、運用および保守サービスを含む統合ソリューションの入手を望んでいます。システム統合能力と完全なライフサイクルサービス能力を備えた企業は、より大きな市場発言力を獲得することになるでしょう。
3つ目は、価格競争からブランド競争へ。海外市場における中国製リチウム電池製品の普及率が高まり続ける中、ブランド認知度や顧客の信頼が新たな競争上の焦点となっている。高品質の製品を生産し続け、良い評判を確立できる企業は、徐々に低価格のタグを取り除き、ブランドプレミアムに移行するでしょう。
結論
中国のリチウム電池企業にとって、海外進出は選択式の質問ではなく、必須の質問です。国内市場の巻き込みにより企業は外部成長を求められる一方、海外市場は広大な敷地と合理的な競争環境が技術と蓄積を有する企業の活躍の場を提供しているに過ぎない。
もちろん、海への道は簡単ではありません。文化の違い、政策の壁、現地での運営、サプライチェーン管理などはすべて、克服する必要がある障害です。しかし、他の業界の成長プロセスと同様に、課題と機会は常に共存します。あえてグローバルに進出し、海外に根付くのが得意な企業は、リチウム電池新エネルギーの世界的な潮流の中で確実に自らの地位を勝ち取るだろう。
ますます複雑化する時代において、新たな活路を見つけることは、すべての企業にとって共通の命題です。リチウム電池新エネルギー産業にとって、答えはすでに明らかです。海外に進出して世界を受け入れることです。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語