
モロッコは世界のリン酸塩埋蔵量の70%以上を有し、ヨーロッパに近く、豊富な自由貿易協定を結んでいます。欧州に輸出されるリン系正極材料の中核原料基地となっている。インドネシアが「ニッケル鉱石による電池材料拠点」とすれば、モロッコは「リン鉱石によるリン材料拠点」となる。
過去 2 年間で、中国とモロッコの間の二国間貿易は 100 億ドルを超えました。 2025年には、二国間貿易総額は109億6000万米ドルに増加し、中国のモロッコへの輸出は99億米ドル近くになるだろう。さらに重要なことは、これらの数百億ドルの貿易手形は、長い間、低価格の消費財によって占められてきたということです。生産ライン設備、リチウム電池原材料、電気オートメーションシステムなどの工業製品が主な輸入品となっており、これは中国のリチウム電池サプライチェーンが北アフリカに正式に根付いたことを示している。
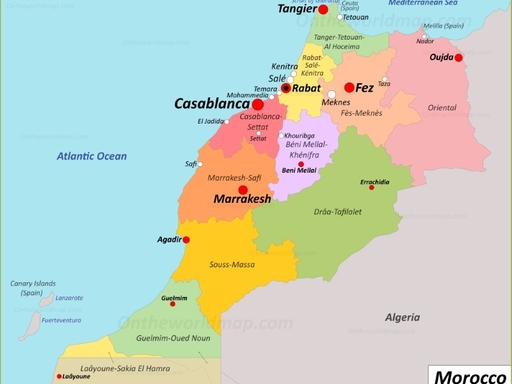
1. 基本地理: ジブラルタルを守る、ヨーロッパの「沿岸に近い」地域の第一候補
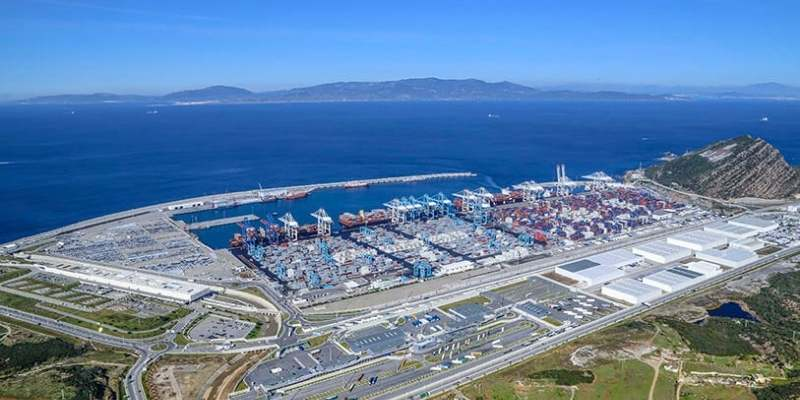
モロッコはアフリカの北西端に位置し、ジブラルタル海峡を守っており、スペインからはわずか 10 キロメートル以上離れています。陸地面積は約45万9,000平方キロメートルで、主に山岳地帯と砂漠が多い。タンジェとジョルフ・ラスファーは、リチウム電池材料の中核産業地域です。タンジェ地中海港 (タンジェ地中海) は、アフリカ最大で、世界で最も効率的な貨物港の 1 つです。 2025 年のコンテナ処理量は 1,110 万 TEU に達し、世界第 17 位にランクされ、180 以上の港を接続しています。商品はタンジールから出発し、海路で南ヨーロッパの港まで 1 日以内に輸送できます。この立地上の利点により、モロッコはヨーロッパの産業システムにとって最も理想的な「沿岸拡張プラットフォーム」となっています。
2. 人口と人口構造:若年労働力は十分にあり、ハイエンド人材の導入が依然として必要
モロッコの総人口は約3,771万人で、人口構造は若く、労働力の供給は十分である。北アフリカは識字率と工業化基盤が先進的です。自動車産業と化学産業は成熟しており、リチウム電池材料の生産ラインをサポートするために使用できます。ただし、ハイエンドの電気化学および粉末の研究開発人材を外部から導入する必要があります。
3。経済データ: アフリカの最前線に位置し、着実な成長を遂げている
2025 年のモロッコの名目 GDP は約 1,658 億米ドルになります。モロッコ先進計画庁のデータによると、GDPは2025年に1兆7,200億ディルハム(約190億米ドル)に達すると予想されています。豊富なリン酸塩岩資源とヨーロッパに近い地理的優位性を背景に、この国はリン酸鉄リチウム、前駆体、正極および正極材料への投資を強く惹きつけています。 50以上の自由貿易協定に基づいて、製品は簡単にEU市場に参入できます。一部の農産物を除き、モロッコ産の工業製品はEUに参入する際に関税ゼロの扱いを受けます。モロッコは米国とも自由貿易協定を締結しており、二重の自由貿易政策の恩恵を受けています。
4. 産業基盤:リン鉱石を核にLFP正極原料基盤が形成されつつある
モロッコの中核となる論理は非常に明確である。リン酸塩岩資源は王様であり、ヨーロッパへの輸出のためのLFP正極原料基地である。
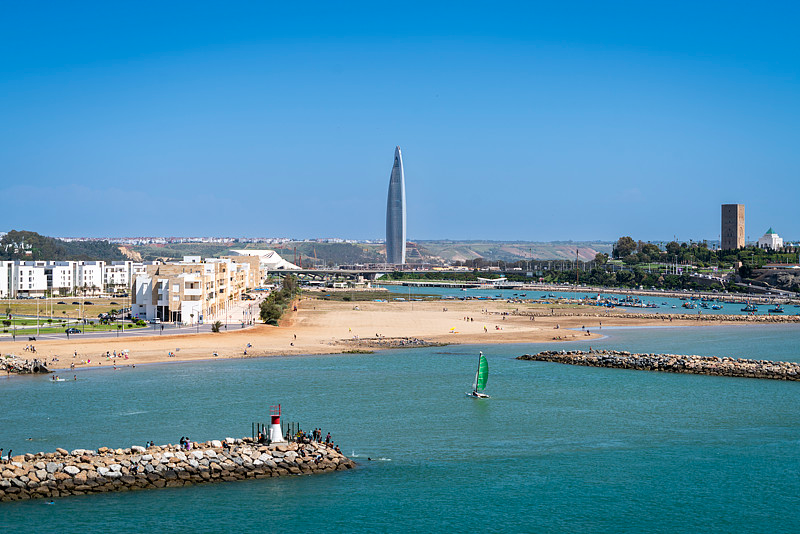
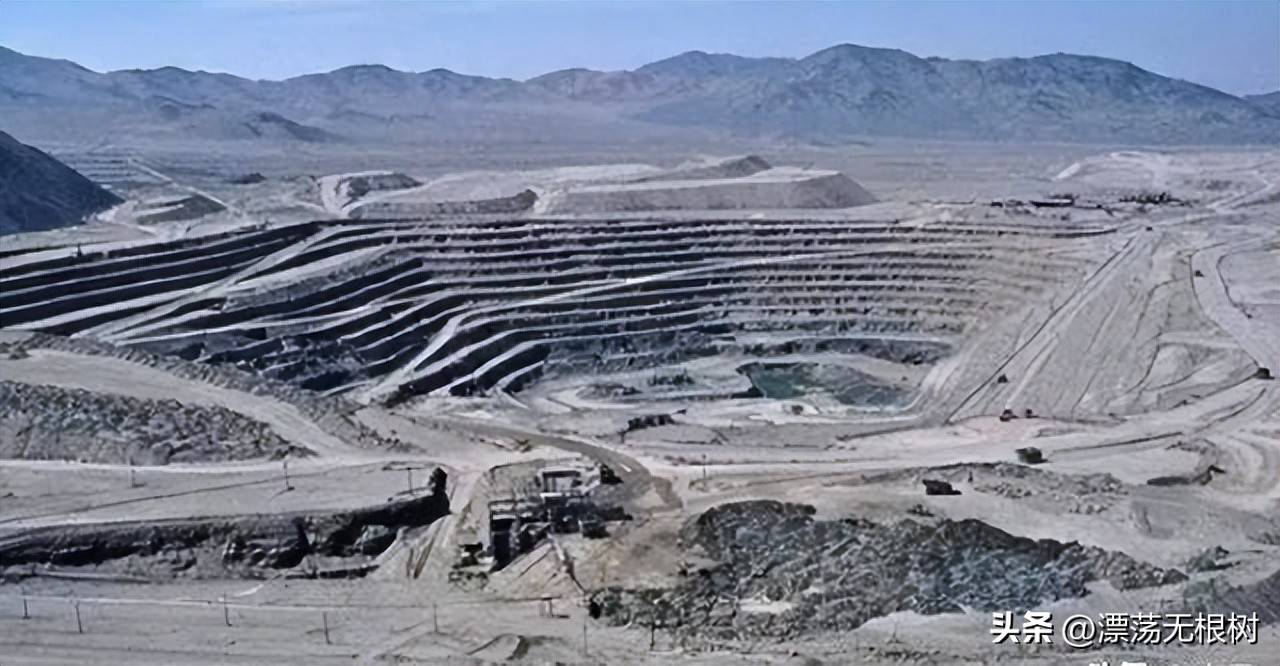
主要な利点 1: リン酸塩埋蔵量の世界的独占。 USGSのデータによると、モロッコのリン鉱石埋蔵量は2025年に約500億トンとなり、世界の埋蔵量の68%を占めると予想されている。一部の機関は、その割合が 73% ~ 75% に達すると推定しています。モロッコのリン酸塩グループ (OCP) は世界有数のリン酸塩岩で、鉱物製品レベルは 33% であり、中国の 16.85% をはるかに上回っています。リン酸塩岩を管理する者がLFPバッテリーの声の鍵を握る。
主な利点 2: ヨーロッパに近い輸出チャネル + 自由貿易協定。多数の自由貿易協定により、モロッコは欧州の関税障壁を回避するための理想的な出発点となっています。
主要な利点 3: 大手企業が集まって実装します。 Guoxuan Hi-Tech、COBCO (中国とモロッコの合弁会社)、BETRI、Zhongwei Co., Ltd.、Tianci Materials、Hailiang Co., Ltd.などが、プリカーサー、LFP カソードおよびアノード プロジェクトに集中してきました。粉体処理および湿式粉砕装置の需要が爆発的に増加しています。
欠点も同様に明らかです。リチウム、ニッケル、コバルトの資源が不足しています。ハイエンド電気化学の研究開発は弱く、それを支える精密機器、付属品、医薬品は輸入に依存している。地元の化学物質支援施設はまだ建設中であるため、生産ラインのサプライチェーンは輸入計画を支援するために事前に計画を立てる必要があります。
5. 生活習慣とビジネス文化:ヨーロッパ標準体系、長期主義
モロッコはアラブ+北アフリカの文化を持っています。同時に、同社は長年にわたって欧州の海外投資と結びついており、そのビジネスシステムは欧州基準に偏っています。長期的な協力関係、現地パートナー、政府投資庁からの承認に注目してください。作業のペースは中程度で、環境影響評価、工業用地、鉱山協力のサイクルは比較的長い。契約に対する意識も徐々に向上し、大規模な外資プロジェクトの契約も標準化されてきました。
6.事業の特徴(海外展開重視、韓国・インドネシア・米国のベンチマークの違い)
1.ヨーロッパ付近の資源+関税配当がコアチップです。顧客が最も懸念しているのは、リン鉱石の安定供給と完成品が欧州に入る関税経路である。
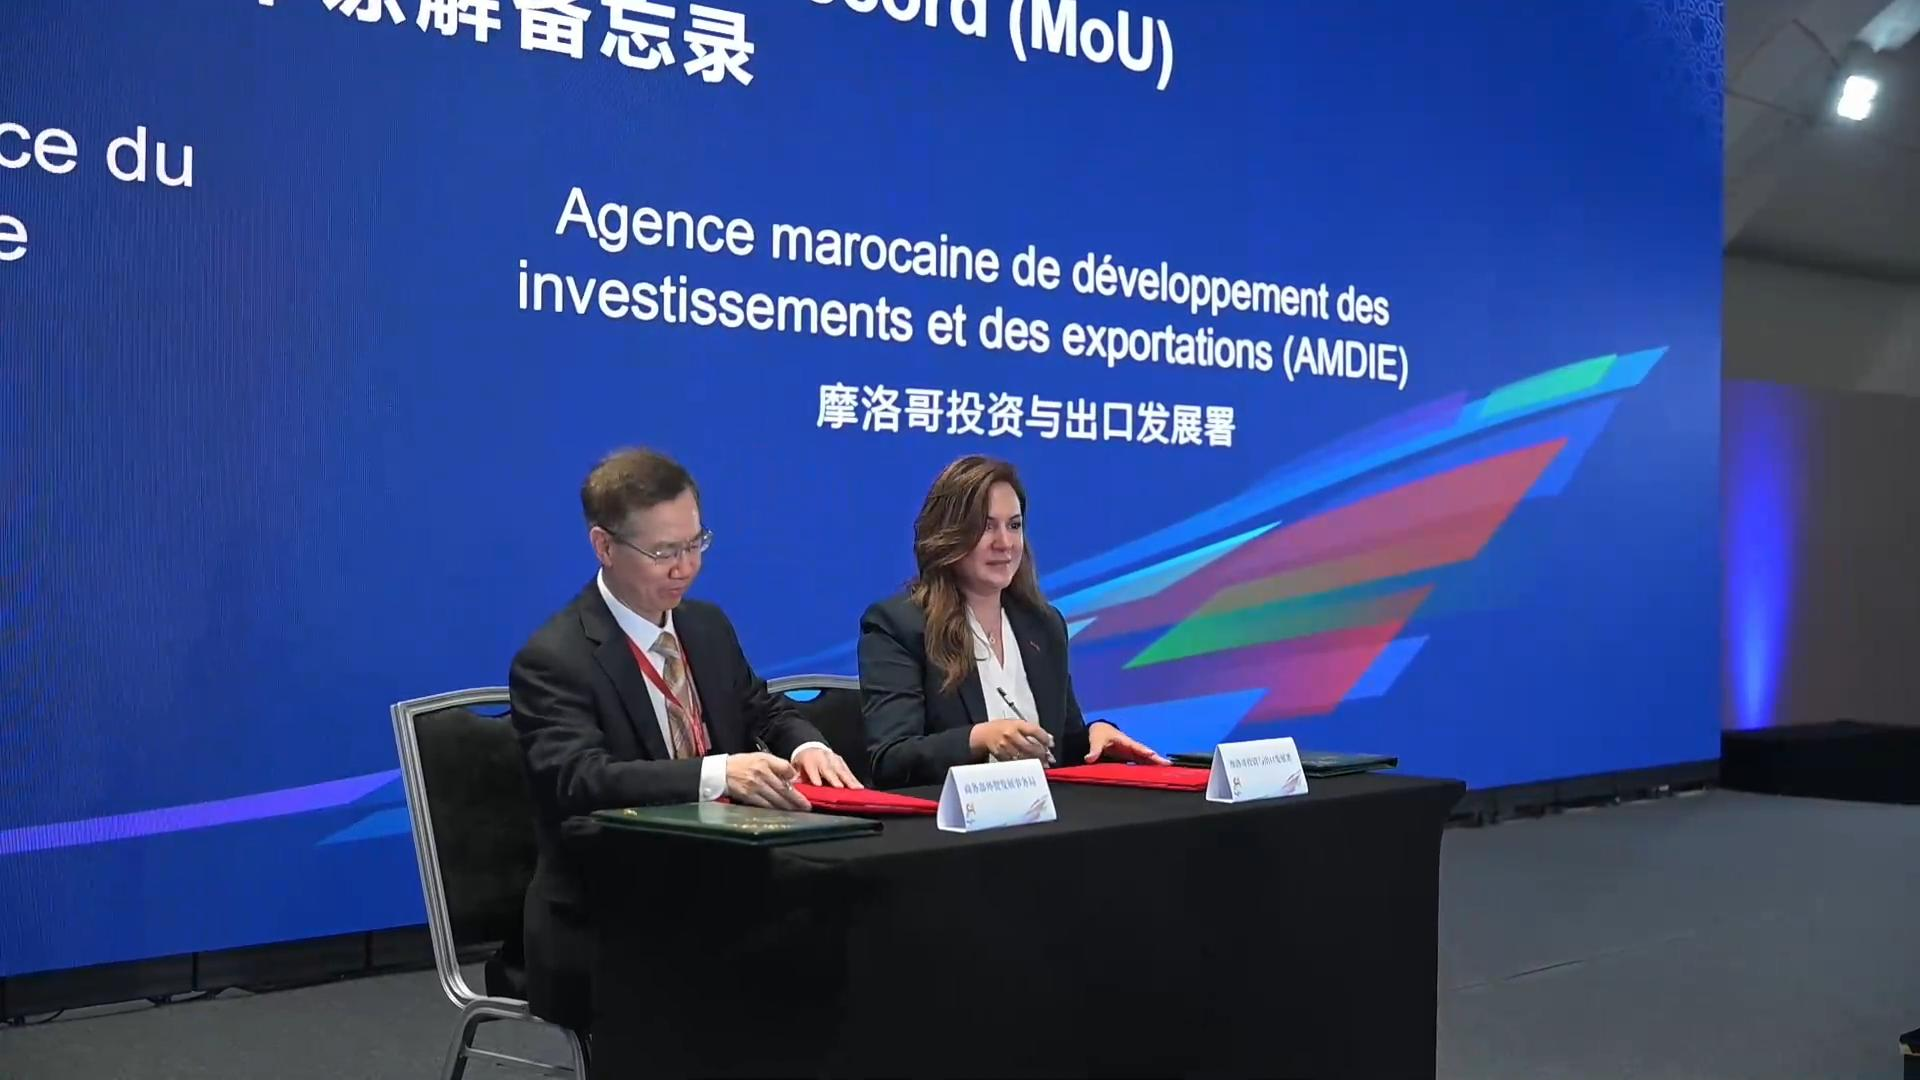
2。 OCP Phosphate Group、投資庁、自由貿易地域との連携が優先されます。リン資源をロックできるかどうかが、プロジェクトの成否を直接左右します。
3. 検証システムは欧州基準を考慮しています。製品を最終的にヨーロッパに輸出する場合は、REACH、EU のバッテリー規制、およびトレーサビリティ要件を事前に考慮する必要があります。明確にする必要があるのは、モロッコルートが関税を回避するための「OEMの近道」ではないということだ。欧州と米国は、第三国からの輸出製品の原産地、加工手順、現地付加価値比率についてますます厳格になっている。真の現地生産能力の実現によってのみ、私たちは市場に長く根付くことができます。
4.合弁事業や地域協力モデルの方が人気があります。純外資系企業が鉱石を入手して素材工場を建設するのはさらに難しい。
5。粉末装置の機会は、LFP カソードおよび前駆体の生産ラインに集中しています。お客様は粒度制御と継続的かつ安定した量産に重点を置いています。
7.モロッコの新エネルギー大手と産業チェーン大手企業
中国資本のリチウム電池材料の主要企業 (不完全な統計):
· Guoxuan Hi-Tech:ケニテラにアフリカ初のEVバッテリースーパー工場を建設、第1段階は20GWh、長期的には100GWhに達する予定で、総投資額は最大65億米ドル。 2026年第3四半期に生産開始予定
・COBCO(中国・モロッコ合弁会社):総投資約20億ドルでジェラダでリチウムイオン電池の主要部品の生産を開始、年間生産能力は約100万台の電気自動車(70GWh)に対応可能
・ベトリ:年間生産量5万トンのリチウム電池正極材プロジェクトに投資タンジェ科学技術都市、2026年に生産開始予定
・中衛有限公司:ALMADAと協力して三元系前駆体年間生産量12万トンの推進とプロジェクト支援
・天慈材料:約2億8,000万ドルを投資して年間生産量15万トンの電解質一貫生産基地を構築
・海梁有限公司、中科電気、商台科技等もモロッコでのレイアウトを発表
地元の中核資源:
・OCP (モロッコリン酸塩グループ): 世界有数のリン鉱石であり、グリーン転換を加速しており、総設置容量202MWの太陽光発電所を立ち上げ、モロッコでのグリーン電力普及率100%の達成を目指している。 2027
国際自動車会社/バッテリー:
・ルノーとステランティス:年間生産能力合わせて約70万台となり、比較的充実した部品供給体制を構築
· LG化学:雅華グループと協力してモロッコのリチウム精油所に投資、第1段階は5億5000万米ドル
ジェラダとタンジールパークスは、アフリカで最も濃縮されたリチウム電池材料クラスターである前駆体、LFP正極、および負極の生産能力の計画に焦点を当てている。
8. 市場概要:
モロッコは、リン酸塩岩資源の独占、ヨーロッパ近郊への明確な輸出ルート、および LFP カソード/前駆体の生産能力の急速な成長を備えた北アフリカの材料基地です。
モロッコの中心的な論理は、地元のターミナル電気自動車市場(年間新車販売台数はわずか約 16 万~20 万台)を構築することではなく、リン酸鉄リチウム材料をヨーロッパに供給するためのハブとなるために、リン酸塩岩と自由貿易協定に依存することです。湿式粉砕、粉末分散、および前駆体合成装置に対する需要は非常に確実です。ヨーロッパのLFPサプライチェーンに参入したい場合、モロッコは非常に戦略的価値のあるレイアウトポイントです。
モロッコは世界のリン酸塩埋蔵量の70%以上を有し、ヨーロッパに近く、豊富な自由貿易協定を結んでいます。欧州に輸出されるリン系正極材料の中核原料基地となっている。インドネシアが「ニッケル鉱石による電池材料拠点」とすれば、モロッコは「リン鉱石によるリン材料拠点」となる。
過去 2 年間で、中国とモロッコの間の二国間貿易は 100 億ドルを超えました。 2025年には、二国間貿易総額は109億6000万米ドルに増加し、中国のモロッコへの輸出は99億米ドル近くになるだろう。さらに重要なことは、これらの数百億ドルの貿易手形は、長い間、低価格の消費財によって占められてきたということです。生産ライン設備、リチウム電池原材料、電気オートメーションシステムなどの工業製品が主な輸入品となっており、これは中国のリチウム電池サプライチェーンが北アフリカに正式に根付いたことを示している。
1. 基本地理: ジブラルタルを守る、ヨーロッパの「沿岸に近い」地域の第一候補
モロッコはアフリカの北西端に位置し、ジブラルタル海峡を守っており、スペインからはわずか 10 キロメートル以上離れています。陸地面積は約45万9,000平方キロメートルで、主に山岳地帯と砂漠が多い。タンジェとジョルフ・ラスファーは、リチウム電池材料の中核産業地域です。タンジェ地中海港 (タンジェ地中海) は、アフリカ最大で、世界で最も効率的な貨物港の 1 つです。 2025 年のコンテナ処理量は 1,110 万 TEU に達し、世界第 17 位にランクされ、180 以上の港を接続しています。商品はタンジールから出発し、海路で南ヨーロッパの港まで 1 日以内に輸送できます。この立地上の利点により、モロッコはヨーロッパの産業システムにとって最も理想的な「沿岸拡張プラットフォーム」となっています。
2. 人口と人口構造:若年労働力は十分にあり、ハイエンド人材の導入が依然として必要
モロッコの総人口は約3,771万人で、人口構造は若く、労働力の供給は十分である。北アフリカは識字率と工業化基盤が先進的です。自動車産業と化学産業は成熟しており、リチウム電池材料の生産ラインをサポートするために使用できます。ただし、ハイエンドの電気化学および粉末の研究開発人材を外部から導入する必要があります。
3。経済データ: アフリカの最前線に位置し、着実な成長を遂げている
2025 年のモロッコの名目 GDP は約 1,658 億米ドルになります。モロッコ先進計画庁のデータによると、GDPは2025年に1兆7,200億ディルハム(約190億米ドル)に達すると予想されています。豊富なリン酸塩岩資源とヨーロッパに近い地理的優位性を背景に、この国はリン酸鉄リチウム、前駆体、正極および正極材料への投資を強く惹きつけています。 50以上の自由貿易協定に基づいて、製品は簡単にEU市場に参入できます。一部の農産物を除き、モロッコ産の工業製品はEUに参入する際に関税ゼロの扱いを受けます。モロッコは米国とも自由貿易協定を締結しており、二重の自由貿易政策の恩恵を受けています。
4. 産業基盤:リン鉱石を核にLFP正極原料基盤が形成されつつある
モロッコの中核となる論理は非常に明確である。リン酸塩岩資源は王様であり、ヨーロッパへの輸出のためのLFP正極原料基地である。
主要な利点 1: リン酸塩埋蔵量の世界的独占。 USGSのデータによると、モロッコのリン鉱石埋蔵量は2025年に約500億トンとなり、世界の埋蔵量の68%を占めると予想されている。一部の機関は、その割合が 73% ~ 75% に達すると推定しています。モロッコのリン酸塩グループ (OCP) は世界有数のリン酸塩岩で、鉱物製品レベルは 33% であり、中国の 16.85% をはるかに上回っています。リン酸塩岩を管理する者がLFPバッテリーの声の鍵を握る。
主な利点 2: ヨーロッパに近い輸出チャネル + 自由貿易協定。多数の自由貿易協定により、モロッコは欧州の関税障壁を回避するための理想的な出発点となっています。
主要な利点 3: 大手企業が集まって実装します。 Guoxuan Hi-Tech、COBCO (中国とモロッコの合弁会社)、BETRI、Zhongwei Co., Ltd.、Tianci Materials、Hailiang Co., Ltd.などが、プリカーサー、LFP カソードおよびアノード プロジェクトに集中してきました。粉体処理および湿式粉砕装置の需要が爆発的に増加しています。
欠点も同様に明らかです。リチウム、ニッケル、コバルトの資源が不足しています。ハイエンド電気化学の研究開発は弱く、それを支える精密機器、付属品、医薬品は輸入に依存している。地元の化学物質支援施設はまだ建設中であるため、生産ラインのサプライチェーンは輸入計画を支援するために事前に計画を立てる必要があります。
5. 生活習慣とビジネス文化:ヨーロッパ標準体系、長期主義
モロッコはアラブ+北アフリカの文化を持っています。同時に、同社は長年にわたって欧州の海外投資と結びついており、そのビジネスシステムは欧州基準に偏っています。長期的な協力関係、現地パートナー、政府投資庁からの承認に注目してください。作業のペースは中程度で、環境影響評価、工業用地、鉱山協力のサイクルは比較的長い。契約に対する意識も徐々に向上し、大規模な外資プロジェクトの契約も標準化されてきました。
6.事業の特徴(海外展開重視、韓国・インドネシア・米国のベンチマークの違い)
1.ヨーロッパ付近の資源+関税配当がコアチップです。顧客が最も懸念しているのは、リン鉱石の安定供給と完成品が欧州に入る関税経路である。
2。 OCP Phosphate Group、投資庁、自由貿易地域との連携が優先されます。リン資源をロックできるかどうかが、プロジェクトの成否を直接左右します。
3. 検証システムは欧州基準を考慮しています。製品を最終的にヨーロッパに輸出する場合は、REACH、EU のバッテリー規制、およびトレーサビリティ要件を事前に考慮する必要があります。明確にする必要があるのは、モロッコルートが関税を回避するための「OEMの近道」ではないということだ。欧州と米国は、第三国からの輸出製品の原産地、加工手順、現地付加価値比率についてますます厳格になっている。真の現地生産能力の実現によってのみ、私たちは市場に長く根付くことができます。
4.合弁事業や地域協力モデルの方が人気があります。純外資系企業が鉱石を入手して素材工場を建設するのはさらに難しい。
5。粉末装置の機会は、LFP カソードおよび前駆体の生産ラインに集中しています。お客様は粒度制御と継続的かつ安定した量産に重点を置いています。
7.モロッコの新エネルギー大手と産業チェーン大手企業
中国資本のリチウム電池材料の主要企業 (不完全な統計):
· Guoxuan Hi-Tech:ケニテラにアフリカ初のEVバッテリースーパー工場を建設、第1段階は20GWh、長期的には100GWhに達する予定で、総投資額は最大65億米ドル。 2026年第3四半期に生産開始予定
・COBCO(中国・モロッコ合弁会社):総投資約20億ドルでジェラダでリチウムイオン電池の主要部品の生産を開始、年間生産能力は約100万台の電気自動車(70GWh)に対応可能
・ベトリ:年間生産量5万トンのリチウム電池正極材プロジェクトに投資タンジェ科学技術都市、2026年に生産開始予定
・中衛有限公司:ALMADAと協力して三元系前駆体年間生産量12万トンの推進とプロジェクト支援
・天慈材料:約2億8,000万ドルを投資して年間生産量15万トンの電解質一貫生産基地を構築
・海梁有限公司、中科電気、商台科技等もモロッコでのレイアウトを発表
地元の中核資源:
・OCP (モロッコリン酸塩グループ): 世界有数のリン鉱石であり、グリーン転換を加速しており、総設置容量202MWの太陽光発電所を立ち上げ、モロッコでのグリーン電力普及率100%の達成を目指している。 2027
国際自動車会社/バッテリー:
・ルノーとステランティス:年間生産能力合わせて約70万台となり、比較的充実した部品供給体制を構築
· LG化学:雅華グループと協力してモロッコのリチウム精油所に投資、第1段階は5億5000万米ドル
ジェラダとタンジールパークスは、アフリカで最も濃縮されたリチウム電池材料クラスターである前駆体、LFP正極、および負極の生産能力の計画に焦点を当てている。
8. 市場概要:
モロッコは、リン酸塩岩資源の独占、ヨーロッパ近郊への明確な輸出ルート、および LFP カソード/前駆体の生産能力の急速な成長を備えた北アフリカの材料基地です。
モロッコの中心的な論理は、地元のターミナル電気自動車市場(年間新車販売台数はわずか約 16 万~20 万台)を構築することではなく、リン酸鉄リチウム材料をヨーロッパに供給するためのハブとなるために、リン酸塩岩と自由貿易協定に依存することです。湿式粉砕、粉末分散、および前駆体合成装置に対する需要は非常に確実です。ヨーロッパのLFPサプライチェーンに参入したい場合、モロッコは非常に戦略的価値のあるレイアウトポイントです。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語