
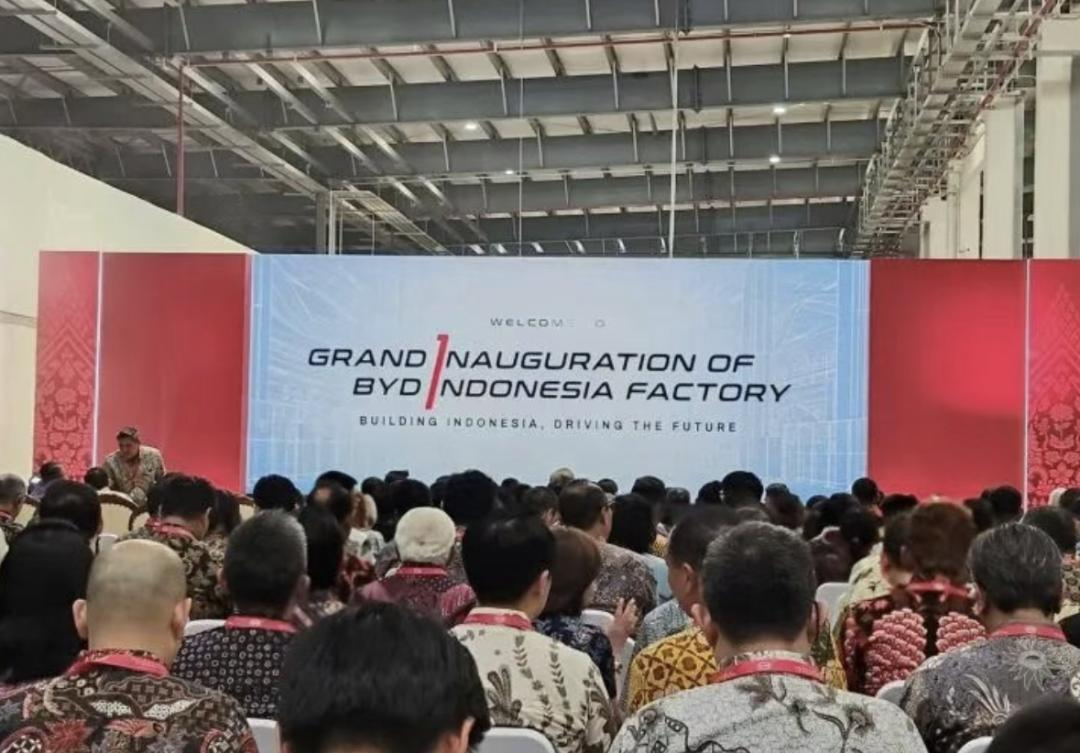
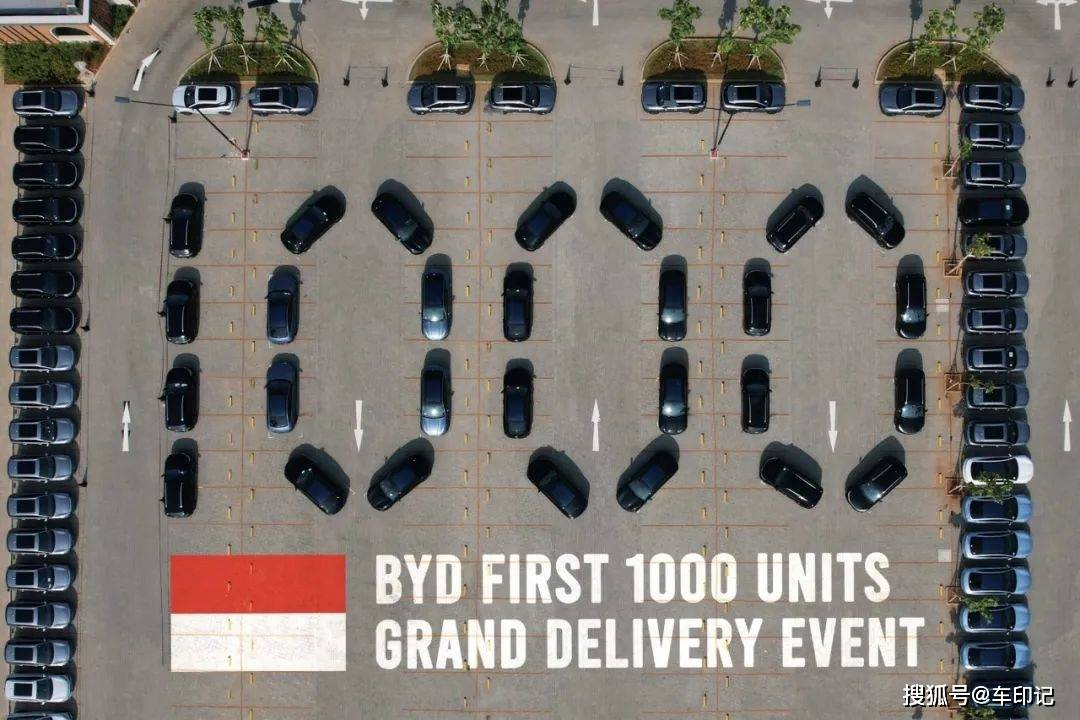
2026年9月3日、BYDインドネシアの工場が西ジャワ州スバン・インテリジェント工業団地で正式に公開された。工場面積 126 ヘクタール、投資額約 44 億元、年間生産能力 15 万台、現地従業員 5,000 人、フル生産能力 2 万人近く - この一連のデータだけでも爆発的に十分です。
しかし、式典を見た後、何を覚えているのかを本当に知っている人は、「BYD が工場を建設した」ことは覚えていないでしょうが、インドネシア政府から渡された「現地化法案」を覚えているでしょう。インドネシアが望んでいるのは「インドネシアで販売される中国車」ではなく、「インドネシアで製造された中国車」であり、部品やコンポーネントもインドネシアで製造されなければなりません。
過去 2 年間、BYD はインドネシアでの売上を増やすために完成車の輸入に依存してきました。しかし、完成車輸入に対する免税措置が2025年末に終了すると、旧配当は取り消され、現地生産が引き継ぐことになる。今回の生産発表会は自動車会社のオープニングショーではなく、東南アジアの新エネルギー産業後半のスタート号砲となる。
1。基本的な地理: 「ニッケルキング」資源を持つ千の島国
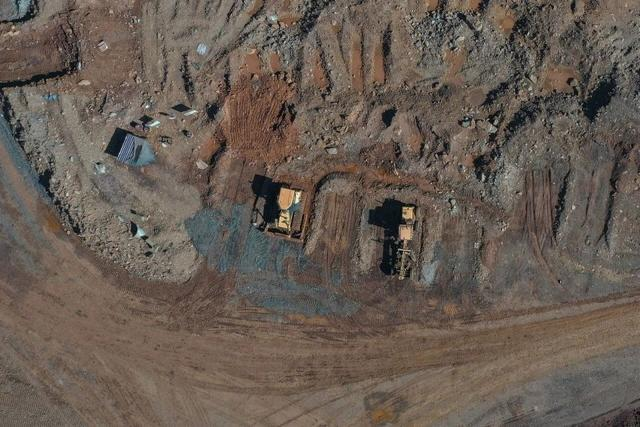
インドネシアは東南アジアに位置し、赤道を挟んで 17,000 以上の島々が点在しています。インドネシアは世界最大のニッケル生産国であり、世界のニッケル埋蔵量の20%以上を占めており、ニッケルは三元電池とインドネシアの電池戦略の絶対的な生命線である。人口は約2億8,000万人で、ASEANでは第1位、世界では第4位です。労働力は若く、賃金は中国沿岸部の労働者よりも低い。しかし、新エネルギー材料分野の熟練した職人や設備技術者も不足しています。
熱帯雨林と島嶼の気候は、高温、多湿、送電網の大きな変動という現場環境をもたらし、そのため新エネルギー生産ラインは単純に「中国の工場をコピー」することはできず、プロセスを再適応させる必要があることが決まりました。資源があり、人口が十分に若く、市場が十分に大きいインドネシアは、単なる「鉱山国」になることを望んでいません。同社が望んでいるのは、資源を産業チェーンにおける発言力に変えることだ。
2. 産業基盤: ニッケル鉱石の販売から電池製造まで、チェーンは下降中
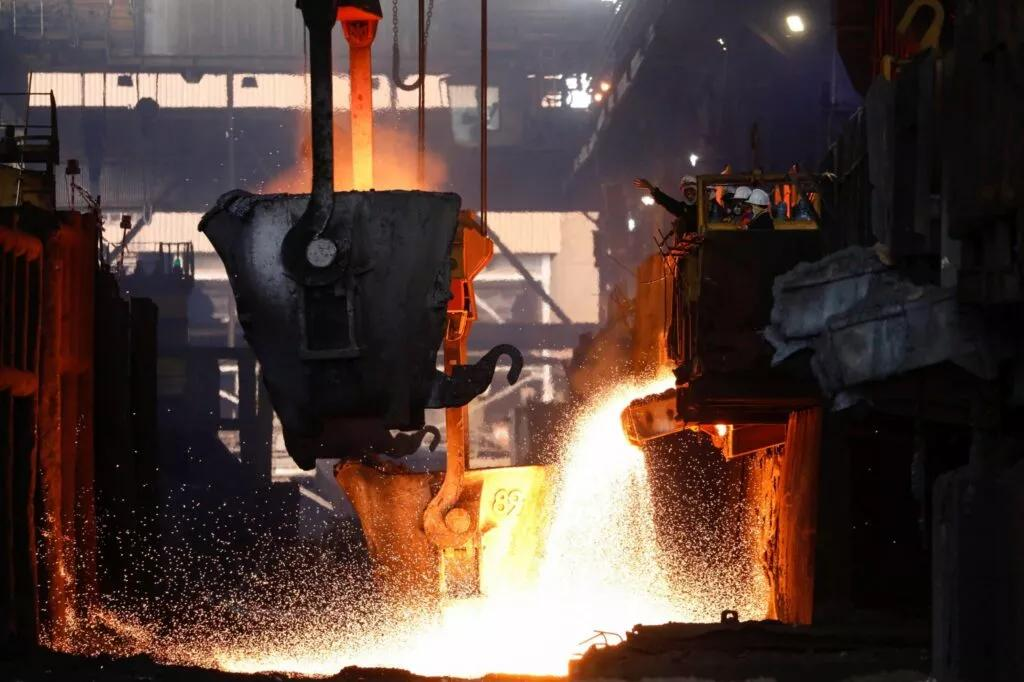
世界のニッケル供給はインドネシアに大きく依存しています。ラテライトニッケル、湿式中間体、ステンレス鋼、バッテリーニッケルの拡大は、インドネシアに「原鉱石輸出」を停止し、「下流(ヒリリサシ)」を国家政策に書き込む自信を与えた。ニッケル鉱石 - フェロニッケル - MHP - 前駆体 - 正極 - バッテリーコア - 完成車 - リサイクル、このチェーンが下流に行けば行くほど、より多くの税収、雇用、技術保持が期待できます。
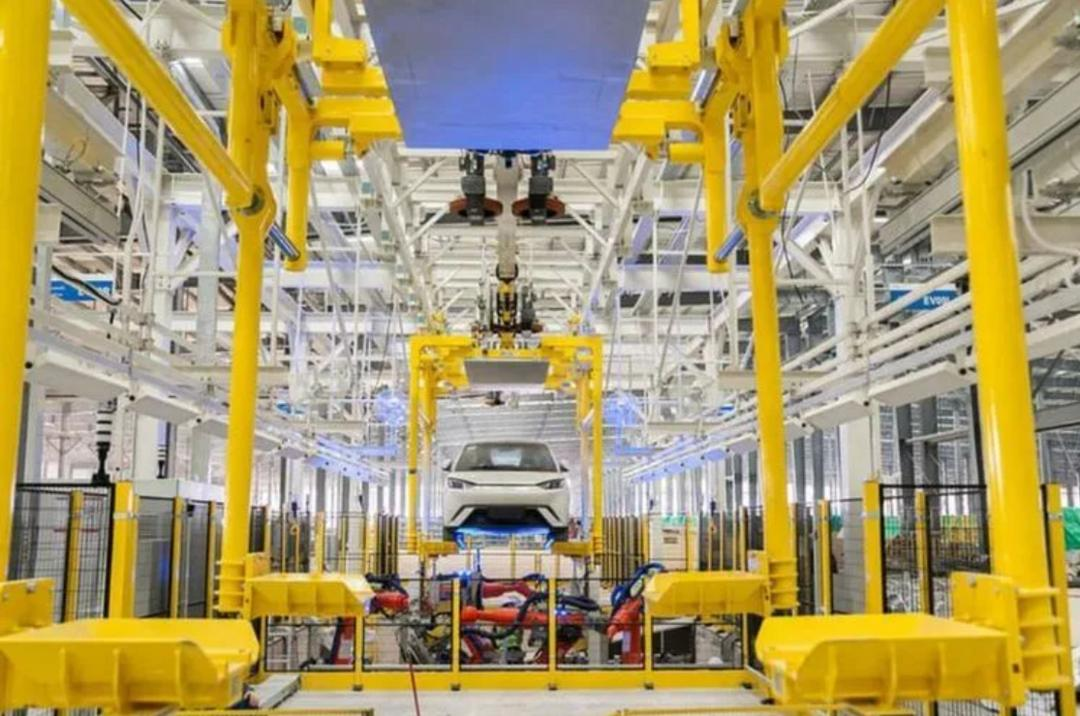
BYD の自動車工場は、まさに水上の船です。その根底には、産業のために資源を交換し、深さのために市場を利用するというインドネシアの国家論理がある。資源はインドネシアの手にあり、上流の資材は中国の資金で賄われている。バッテリーセルは中国と韓国製で、完成車は中国資本+日本+韓国製品の混戦となっている。 BYD のスバン工場は、スタンピング、溶接、塗装、最終組み立ての 4 つの主要なプロセスをカバーしています。 M6 EV/M6 DM/Atto 1 は現地での生産ラインを終了し、「製品の海外移転」から「生産能力の海外移転」への移行を示しています。しかし、政府の目に映る終点は自動車メーカーではなく、これまでの一連の材料リンク、すなわち自動車は端末であり、材料はシャーシである。
3. 生産開始の裏側:大統領は来なかったが、「口座コレクター」が来た
当初出席予定だったプラボウォ大統領は山火事などの公務のため欠席した。代わりに産業大臣、ルフット国家経済会議議長、西ジャワ州知事が登壇した。仕様はまったく低くなく、信号はより単純です。
インドネシアは自動車会社を歓迎しているが、「組み立てるために部品を輸送し、利益を奪い、雇用を残す」という古いモデルはもはや受け入れていない。
「ローカライゼーション法案」として知られるスケジュールが展開されます:
- 2026: 現地の部品およびコンポーネントが 40% 以上を占める
- 2027~2029年: 60%
に増加。 2030年: 自動車部品の現地化率は80%
2024年、BYDは完成車輸入(CBU)を通じてインドネシア市場に参入し、同年約16,800台の車両を販売した。それはすぐに 2025 年には 74,500 台に増加し、2 年間で合計 95,000 台近くになりました。しかし、完成車輸入に対する免税政策が2025年末に期限切れとなると、2026年1月から7月までの輸入台数は3,000台以上に激減した。これまでの配当金はなくなり、現地の製造業が引き継がなければならない。古いチャネルは閉鎖されつつありますが、新たな敷居が立っています。実際にインドネシアに材料、部品、生産ラインを植えることができる人は、長期の入場券を手にすることになります。
4.インドネシアにおける中国資本の新エネルギー:「ニッケル採掘」から「電池製造」、そして列島全体へ
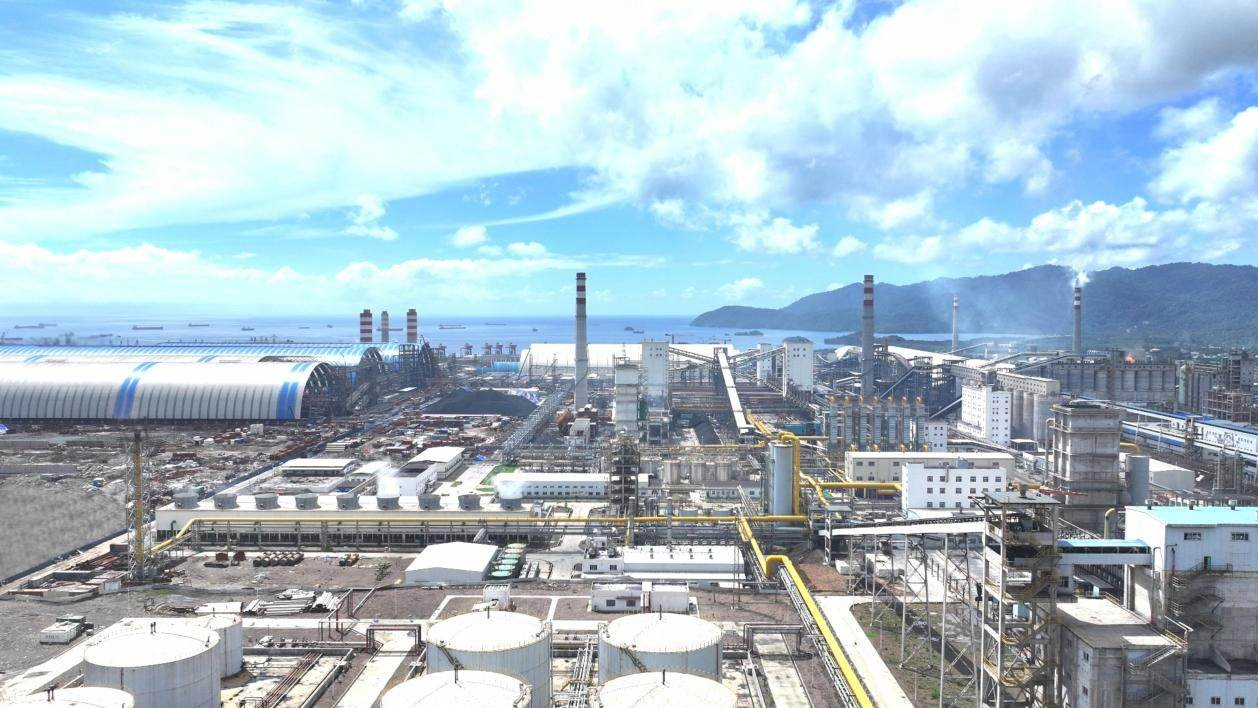
中国のインドネシアへの投資による新たなエネルギー配置は、世界における外国投資の最も完全なサンプルである。資源面では、Tsingshan、Huayou、Zhongwei、GEM がラテライト ニッケルを MHP、フェロニッケル、および前駆体に変えています。 2 つの主要な公園、中央スラウェシ IMIP と北マルク IWIP は、世界のバッテリーニッケルの中心地となっています。材料面では、Longpan/Lithium Source、Beterui、Rongbai、Dangsheng は、ポジティブステージ、負極、リサイクル関連への投資を引き続き増加させています。電池の面では、CATLがIBCと提携してカラワンを立ち上げ、LG新エネルギーサポート現代と宜威リチウムエネルギーが統合電池プロジェクトに参加し、中国と韓国のコンビを形成した。自動車面では、BYDの素邦工場が開設され、五陵、奇瑞、吉利、長城が集中販売を開始し、日本ブランドのシェアが侵食された。
全体的に見て、インドネシアは資源を保持し、TKDN ルールを設定する一方、中国の投資は技術、生産能力、設備を提供し、単に工場を建設するだけでなく、「ニッケル鉱石、材料、電池セル、自動車の完全リサイクル」チェーン全体をインドネシアの土壌に植え付けます。現地化料金法案が出てくるとすぐに、中国資本も「海外で商品を売る」ことから「チェーンで決済する」という深海領域に移行した。
5。インドネシアの億万長者:「中国の生産ライン」を「インドネシアの日常生活」に翻訳する
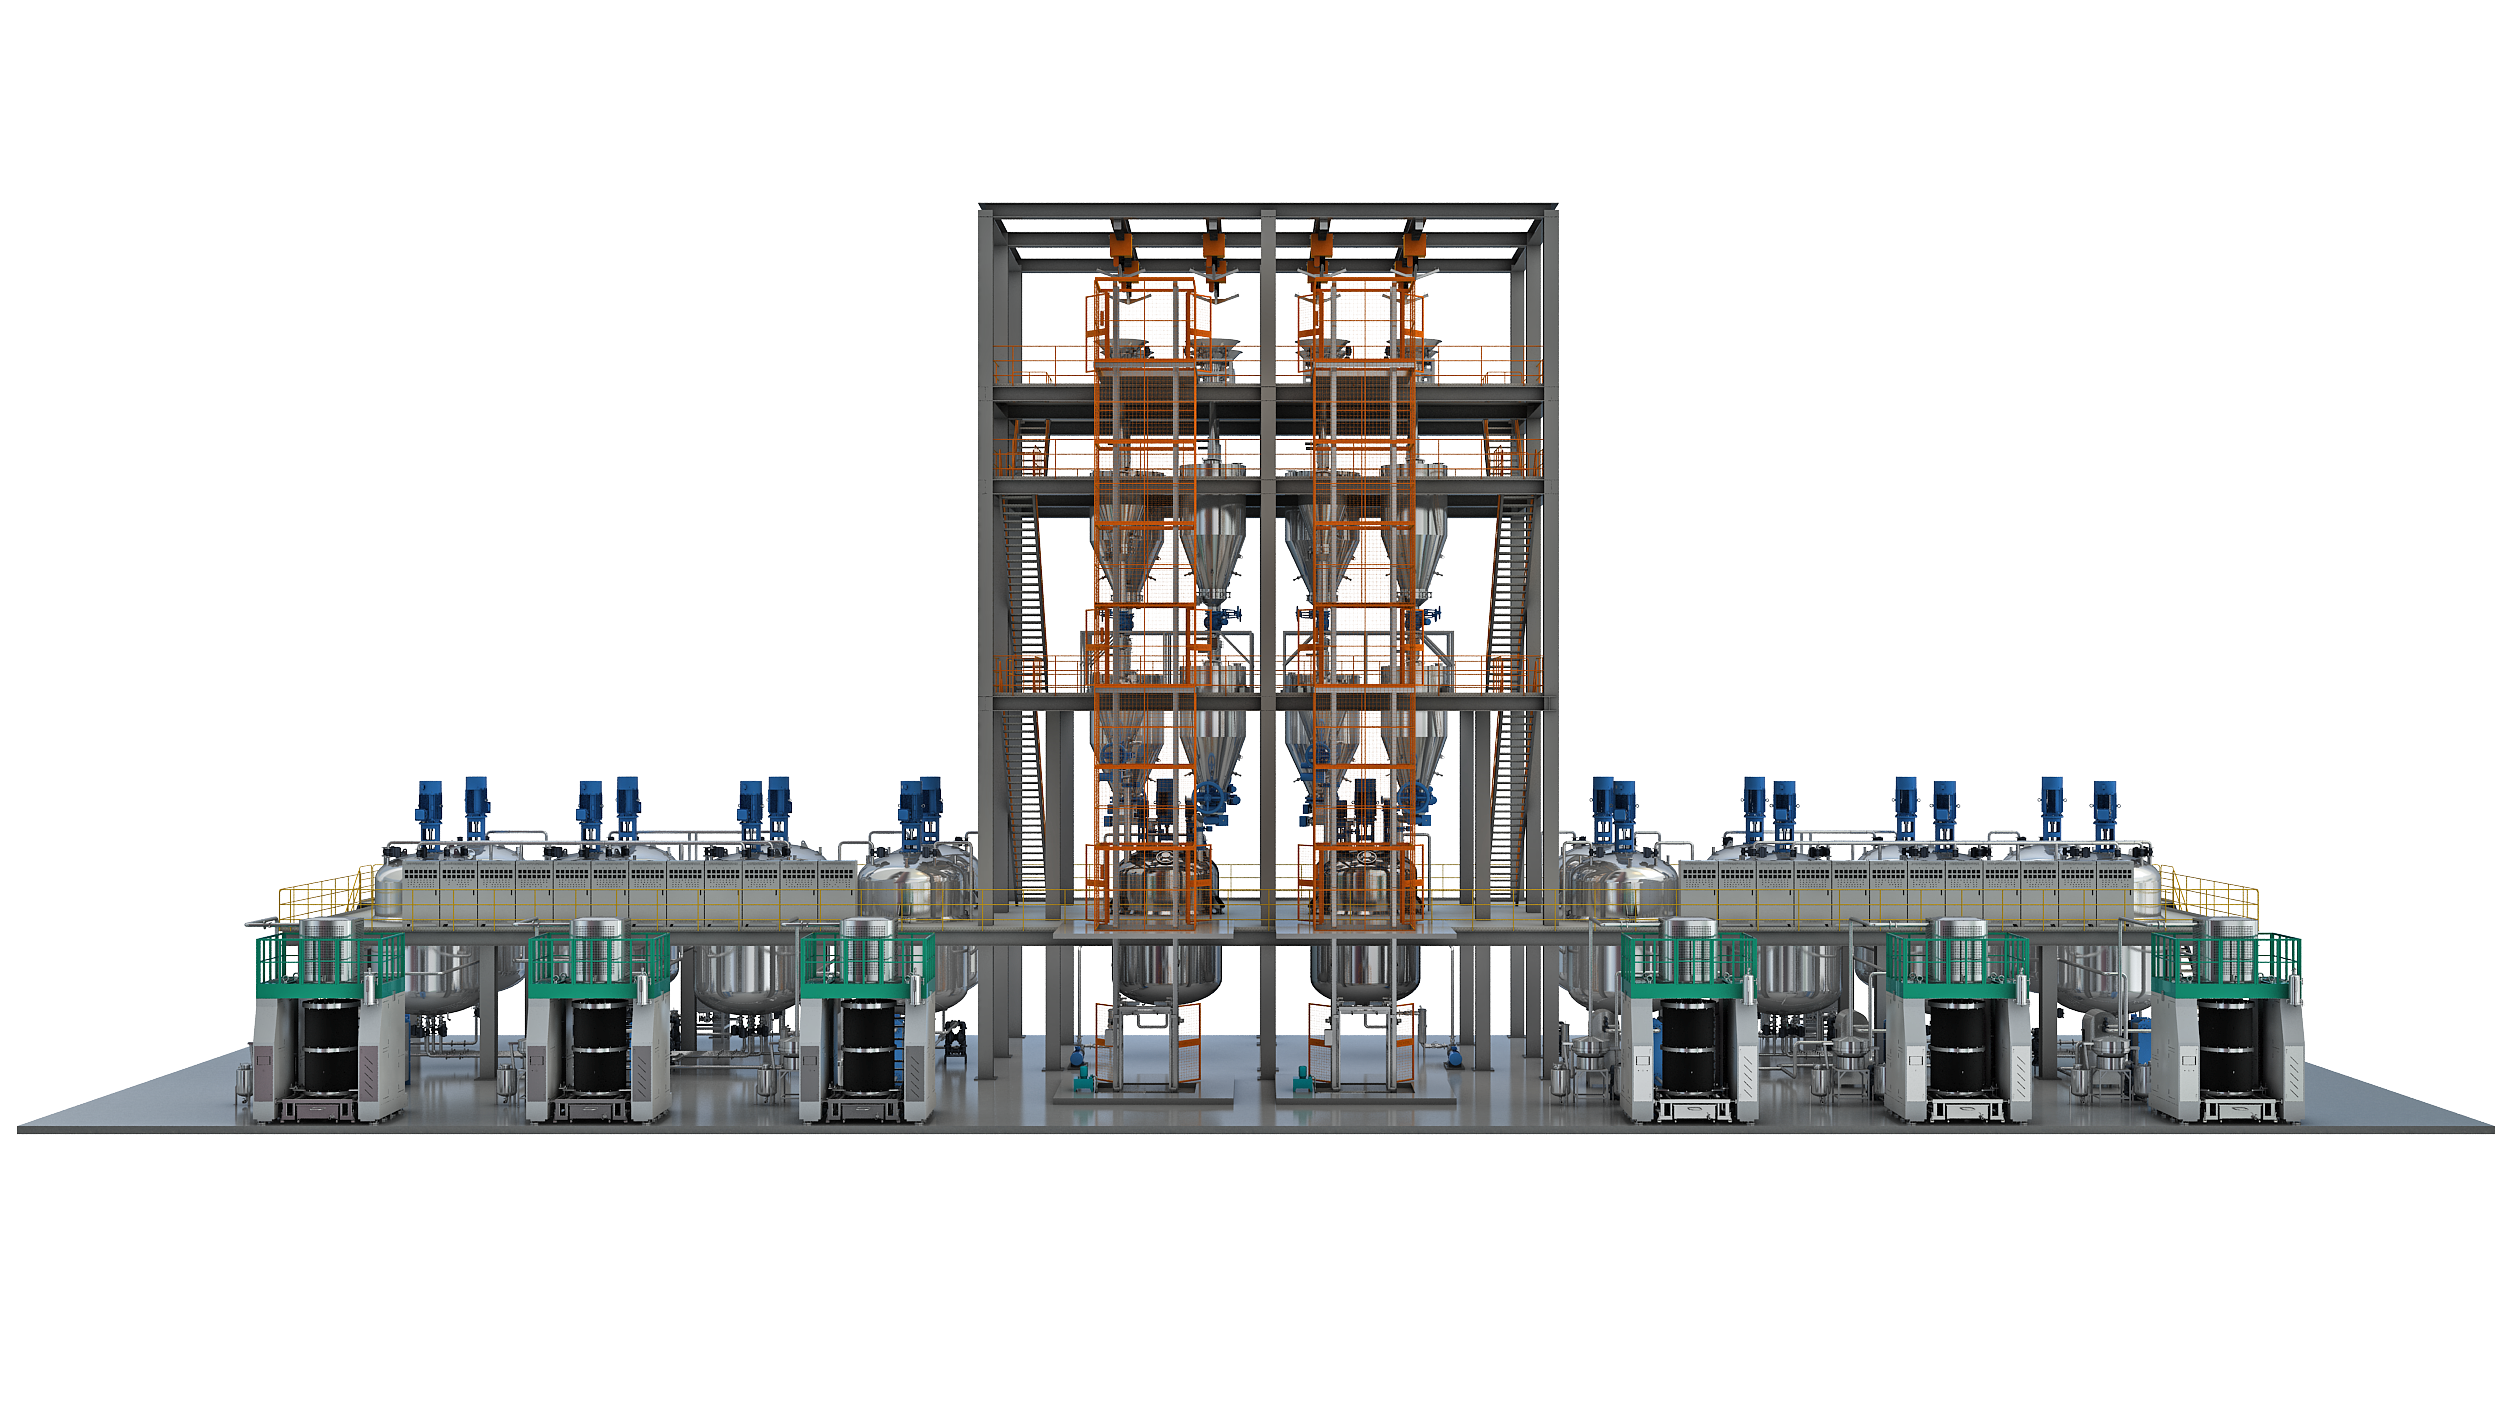
Yifu Smart Equipment はインドネシアでは新しい存在ではありません。宜福は、その粉砕、分散、粉末処理、および新材料生産ラインの統合能力を頼りに、中国資本の材料会社を追って中央スラウェシ、西ジャワ、北マルクなどの産業クラスターに進出し、前駆体、正極、導電性スラリー、シリコン炭素アノードなどのシナリオをカバーしています。単一機械の外国貿易業者とは異なり、Yifu は「プロセスパッケージ + 生産ラインパッケージ」を行っています。実験室での小規模なテストやパイロットラインから大量生産ラインのレイアウト、ナノサンディング/高速分散/粉体輸送/除塵包装システムの納入に至るまで、中国のプロセスパラメーターをインドネシアの労働者が実行できる SOP に固めます。
地域の高温多湿、送電網の変動、地域の技術者不足に直面して、Yifu はスペアパーツ システム、操作およびメンテナンス マニュアル、およびオンサイト トレーニングを導入して、顧客が「引き出し能力」を「適格な生産量」に変えるのを支援しました。インドネシアの現地化率が40%から80%に急上昇した時期に、イーフの役割は「設備サプライヤー」から「材料生産ラインの現地化支援者」に変わった。
BYD スバン工場で赤い布が除幕された日、それは自動車会社の設立ではなく、インドネシアがすべての部外者に対して定めた規則でした。
車を売りに来ることもできますが、ただ車を売りたいだけではありません。工場を建設することはできますが、その工場にはサプライチェーンが必要です。インドネシアでお金を稼ぐことはできますが、技術、雇用、物質的な能力を島に維持しなければなりません。
自動車は端末、バッテリーはコア、材料はシャーシ、機器はシャーシの下の鉄筋です。
ニッケル鉱山から完成車に至るまで、インドネシアは「資源国」を「製造国」に再構築しつつあります。そして中国がすべきことは、さらに100個のコンテナを輸送することではなく、この千の島国に同行して、新しいエネルギー産業チェーンをメートル単位で陸地に植え付けることである。
2026年9月3日、BYDインドネシアの工場が西ジャワ州スバン・インテリジェント工業団地で正式に公開された。工場面積 126 ヘクタール、投資額約 44 億元、年間生産能力 15 万台、現地従業員 5,000 人、フル生産能力 2 万人近く - この一連のデータだけでも爆発的に十分です。
しかし、式典を見た後、何を覚えているのかを本当に知っている人は、「BYD が工場を建設した」ことは覚えていないでしょうが、インドネシア政府から渡された「現地化法案」を覚えているでしょう。インドネシアが望んでいるのは「インドネシアで販売される中国車」ではなく、「インドネシアで製造された中国車」であり、部品やコンポーネントもインドネシアで製造されなければなりません。
過去 2 年間、BYD はインドネシアでの売上を増やすために完成車の輸入に依存してきました。しかし、完成車輸入に対する免税措置が2025年末に終了すると、旧配当は取り消され、現地生産が引き継ぐことになる。今回の生産発表会は自動車会社のオープニングショーではなく、東南アジアの新エネルギー産業後半のスタート号砲となる。
1。基本的な地理: 「ニッケルキング」資源を持つ千の島国
インドネシアは東南アジアに位置し、赤道を挟んで 17,000 以上の島々が点在しています。インドネシアは世界最大のニッケル生産国であり、世界のニッケル埋蔵量の20%以上を占めており、ニッケルは三元電池とインドネシアの電池戦略の絶対的な生命線である。人口は約2億8,000万人で、ASEANでは第1位、世界では第4位です。労働力は若く、賃金は中国沿岸部の労働者よりも低い。しかし、新エネルギー材料分野の熟練した職人や設備技術者も不足しています。
熱帯雨林と島嶼の気候は、高温、多湿、送電網の大きな変動という現場環境をもたらし、そのため新エネルギー生産ラインは単純に「中国の工場をコピー」することはできず、プロセスを再適応させる必要があることが決まりました。資源があり、人口が十分に若く、市場が十分に大きいインドネシアは、単なる「鉱山国」になることを望んでいません。同社が望んでいるのは、資源を産業チェーンにおける発言力に変えることだ。
2. 産業基盤: ニッケル鉱石の販売から電池製造まで、チェーンは下降中
世界のニッケル供給はインドネシアに大きく依存しています。ラテライトニッケル、湿式中間体、ステンレス鋼、バッテリーニッケルの拡大は、インドネシアに「原鉱石輸出」を停止し、「下流(ヒリリサシ)」を国家政策に書き込む自信を与えた。ニッケル鉱石 - フェロニッケル - MHP - 前駆体 - 正極 - バッテリーコア - 完成車 - リサイクル、このチェーンが下流に行けば行くほど、より多くの税収、雇用、技術保持が期待できます。
BYD の自動車工場は、まさに水上の船です。その根底には、産業のために資源を交換し、深さのために市場を利用するというインドネシアの国家論理がある。資源はインドネシアの手にあり、上流の資材は中国の資金で賄われている。バッテリーセルは中国と韓国製で、完成車は中国資本+日本+韓国製品の混戦となっている。 BYD のスバン工場は、スタンピング、溶接、塗装、最終組み立ての 4 つの主要なプロセスをカバーしています。 M6 EV/M6 DM/Atto 1 は現地での生産ラインを終了し、「製品の海外移転」から「生産能力の海外移転」への移行を示しています。しかし、政府の目に映る終点は自動車メーカーではなく、これまでの一連の材料リンク、すなわち自動車は端末であり、材料はシャーシである。
3. 生産開始の裏側:大統領は来なかったが、「口座コレクター」が来た
当初出席予定だったプラボウォ大統領は山火事などの公務のため欠席した。代わりに産業大臣、ルフット国家経済会議議長、西ジャワ州知事が登壇した。仕様はまったく低くなく、信号はより単純です。
インドネシアは自動車会社を歓迎しているが、「組み立てるために部品を輸送し、利益を奪い、雇用を残す」という古いモデルはもはや受け入れていない。
「ローカライゼーション法案」として知られるスケジュールが展開されます:
- 2026: 現地の部品およびコンポーネントが 40% 以上を占める
- 2027~2029年: 60%
に増加。 2030年: 自動車部品の現地化率は80%
2024年、BYDは完成車輸入(CBU)を通じてインドネシア市場に参入し、同年約16,800台の車両を販売した。それはすぐに 2025 年には 74,500 台に増加し、2 年間で合計 95,000 台近くになりました。しかし、完成車輸入に対する免税政策が2025年末に期限切れとなると、2026年1月から7月までの輸入台数は3,000台以上に激減した。これまでの配当金はなくなり、現地の製造業が引き継がなければならない。古いチャネルは閉鎖されつつありますが、新たな敷居が立っています。実際にインドネシアに材料、部品、生産ラインを植えることができる人は、長期の入場券を手にすることになります。
4.インドネシアにおける中国資本の新エネルギー:「ニッケル採掘」から「電池製造」、そして列島全体へ
中国のインドネシアへの投資による新たなエネルギー配置は、世界における外国投資の最も完全なサンプルである。資源面では、Tsingshan、Huayou、Zhongwei、GEM がラテライト ニッケルを MHP、フェロニッケル、および前駆体に変えています。 2 つの主要な公園、中央スラウェシ IMIP と北マルク IWIP は、世界のバッテリーニッケルの中心地となっています。材料面では、Longpan/Lithium Source、Beterui、Rongbai、Dangsheng は、ポジティブステージ、負極、リサイクル関連への投資を引き続き増加させています。電池の面では、CATLがIBCと提携してカラワンを立ち上げ、LG新エネルギーサポート現代と宜威リチウムエネルギーが統合電池プロジェクトに参加し、中国と韓国のコンビを形成した。自動車面では、BYDの素邦工場が開設され、五陵、奇瑞、吉利、長城が集中販売を開始し、日本ブランドのシェアが侵食された。
全体的に見て、インドネシアは資源を保持し、TKDN ルールを設定する一方、中国の投資は技術、生産能力、設備を提供し、単に工場を建設するだけでなく、「ニッケル鉱石、材料、電池セル、自動車の完全リサイクル」チェーン全体をインドネシアの土壌に植え付けます。現地化料金法案が出てくるとすぐに、中国資本も「海外で商品を売る」ことから「チェーンで決済する」という深海領域に移行した。
5。インドネシアの億万長者:「中国の生産ライン」を「インドネシアの日常生活」に翻訳する
Yifu Smart Equipment はインドネシアでは新しい存在ではありません。宜福は、その粉砕、分散、粉末処理、および新材料生産ラインの統合能力を頼りに、中国資本の材料会社を追って中央スラウェシ、西ジャワ、北マルクなどの産業クラスターに進出し、前駆体、正極、導電性スラリー、シリコン炭素アノードなどのシナリオをカバーしています。単一機械の外国貿易業者とは異なり、Yifu は「プロセスパッケージ + 生産ラインパッケージ」を行っています。実験室での小規模なテストやパイロットラインから大量生産ラインのレイアウト、ナノサンディング/高速分散/粉体輸送/除塵包装システムの納入に至るまで、中国のプロセスパラメーターをインドネシアの労働者が実行できる SOP に固めます。
地域の高温多湿、送電網の変動、地域の技術者不足に直面して、Yifu はスペアパーツ システム、操作およびメンテナンス マニュアル、およびオンサイト トレーニングを導入して、顧客が「引き出し能力」を「適格な生産量」に変えるのを支援しました。インドネシアの現地化率が40%から80%に急上昇した時期に、イーフの役割は「設備サプライヤー」から「材料生産ラインの現地化支援者」に変わった。
BYD スバン工場で赤い布が除幕された日、それは自動車会社の設立ではなく、インドネシアがすべての部外者に対して定めた規則でした。
車を売りに来ることもできますが、ただ車を売りたいだけではありません。工場を建設することはできますが、その工場にはサプライチェーンが必要です。インドネシアでお金を稼ぐことはできますが、技術、雇用、物質的な能力を島に維持しなければなりません。
自動車は端末、バッテリーはコア、材料はシャーシ、機器はシャーシの下の鉄筋です。
ニッケル鉱山から完成車に至るまで、インドネシアは「資源国」を「製造国」に再構築しつつあります。そして中国がすべきことは、さらに100個のコンテナを輸送することではなく、この千の島国に同行して、新しいエネルギー産業チェーンをメートル単位で陸地に植え付けることである。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語