
今週、国内の新エネルギー分野では2つの大きな政策が打ち出された。電池材料やエネルギー貯蔵から海外の自動車製造や設備に至るまで、産業チェーン全体が大幅に再構築されつつあります。
まず、リチウム電池消費税に関する新しい規制が正式に施行されました。財政部、税関総局、国家税務総局は、2026年9月1日から従来型リチウムイオン電池に対して2%の消費税を課し、2027年9月1日からは4%に引き上げると発表した。同時にナトリウムイオン電池、全固体電池、燃料電池については2028年末まで消費税を免除する。 「最初に攻撃し、その後に攻撃する」方針。この政策は税金を活用して、業界にローエンドの拡大からハイエンドのイノベーションへの移行を強制するという方向性を明確に示しています。
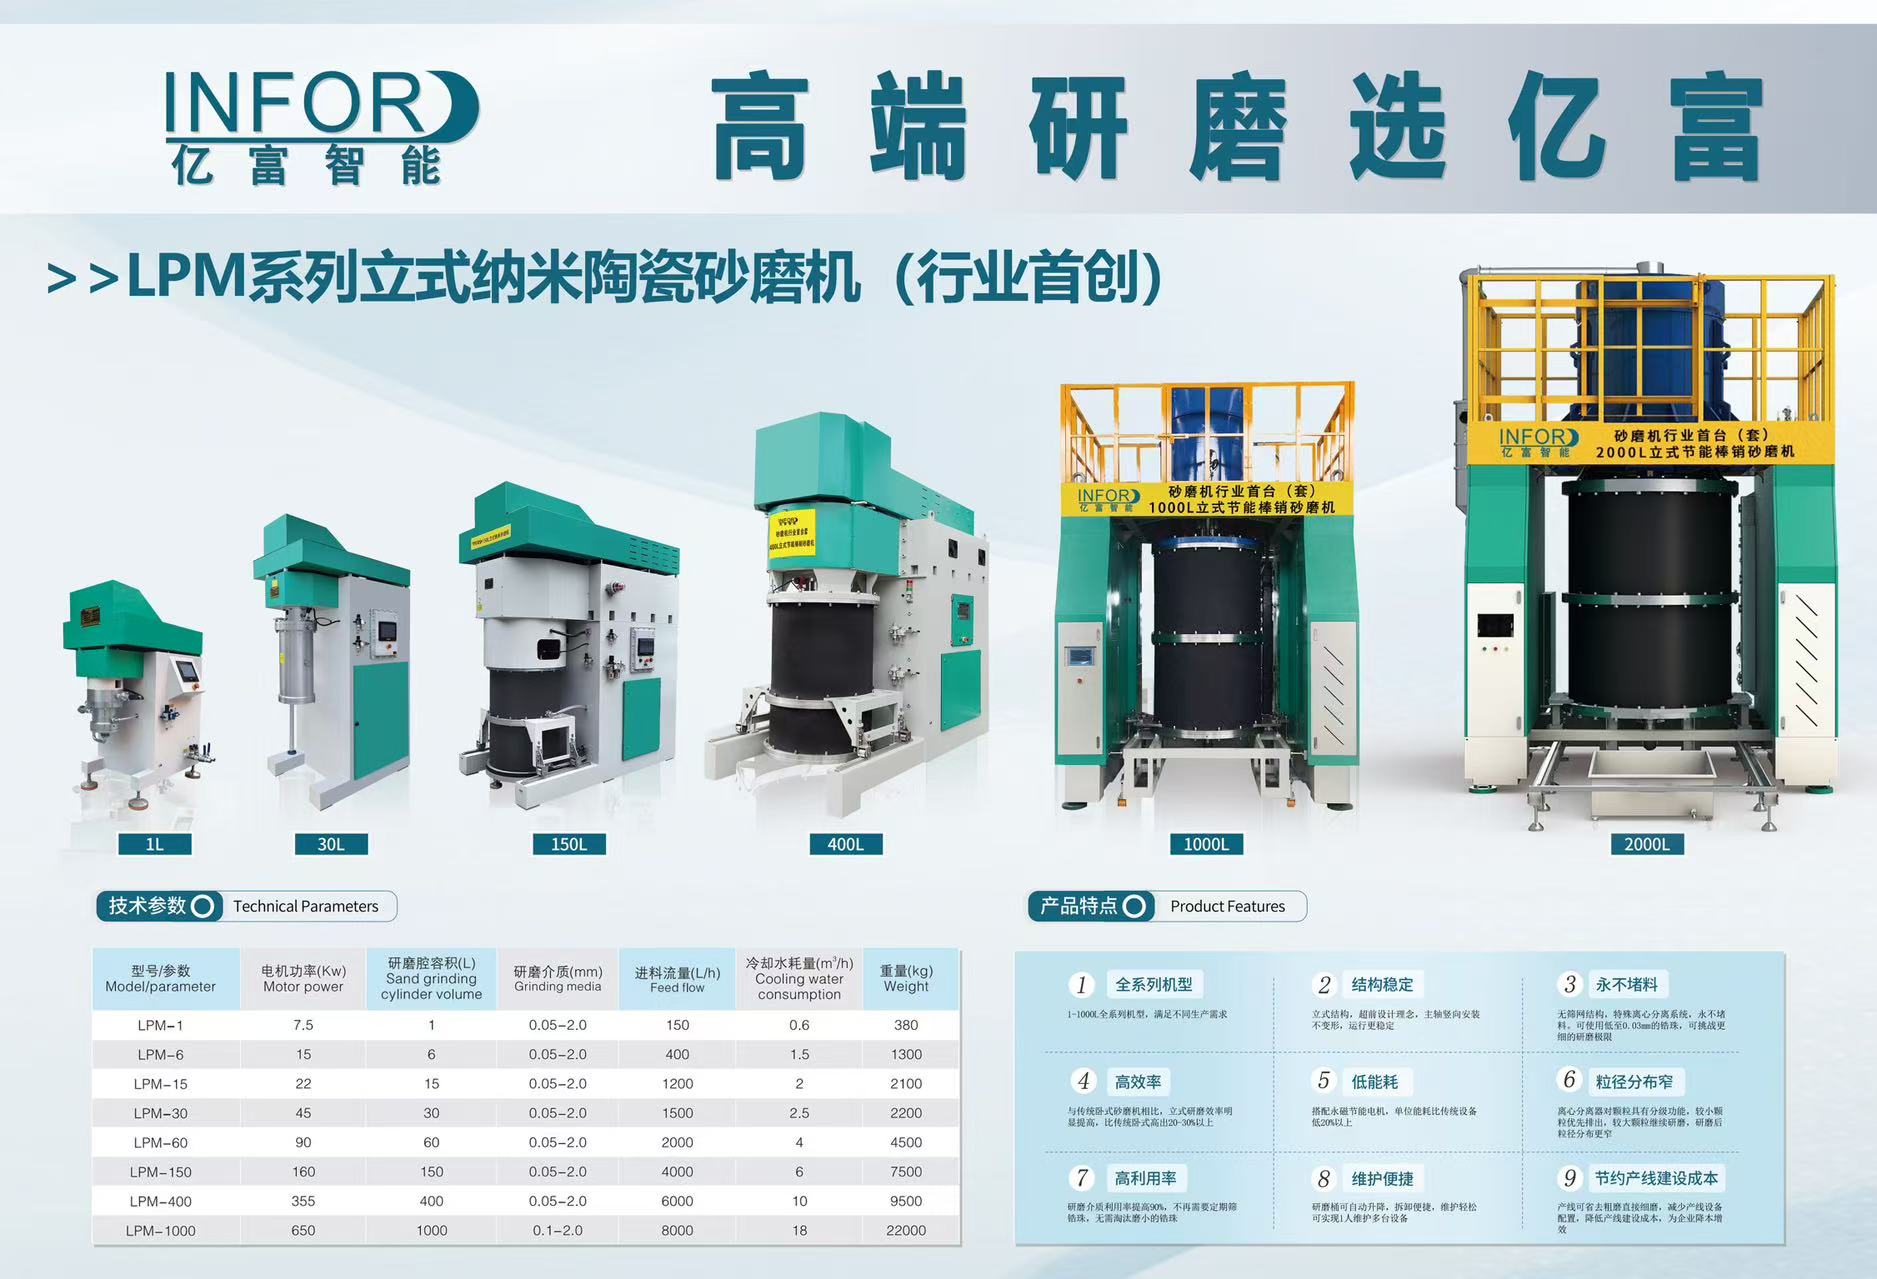
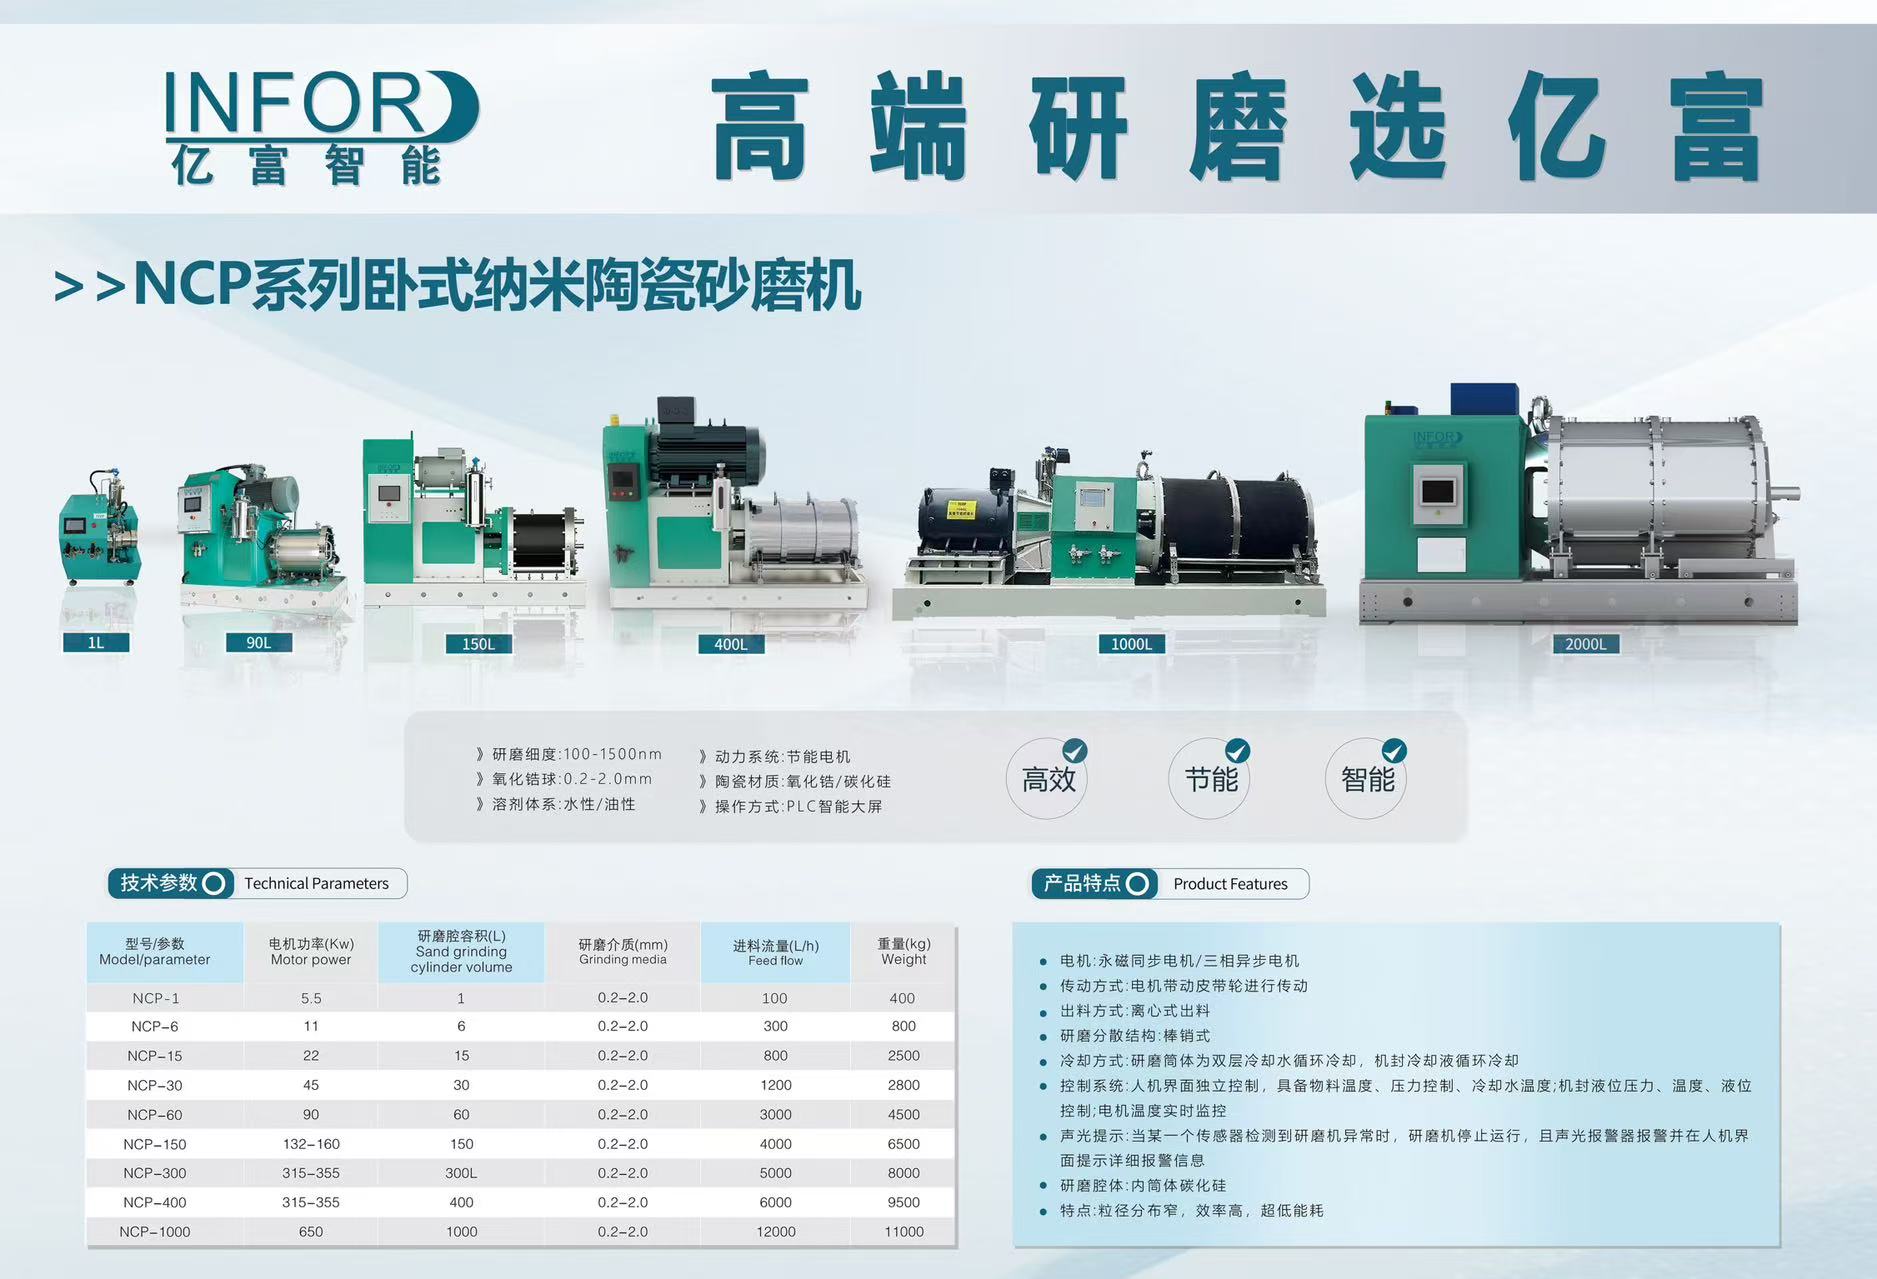
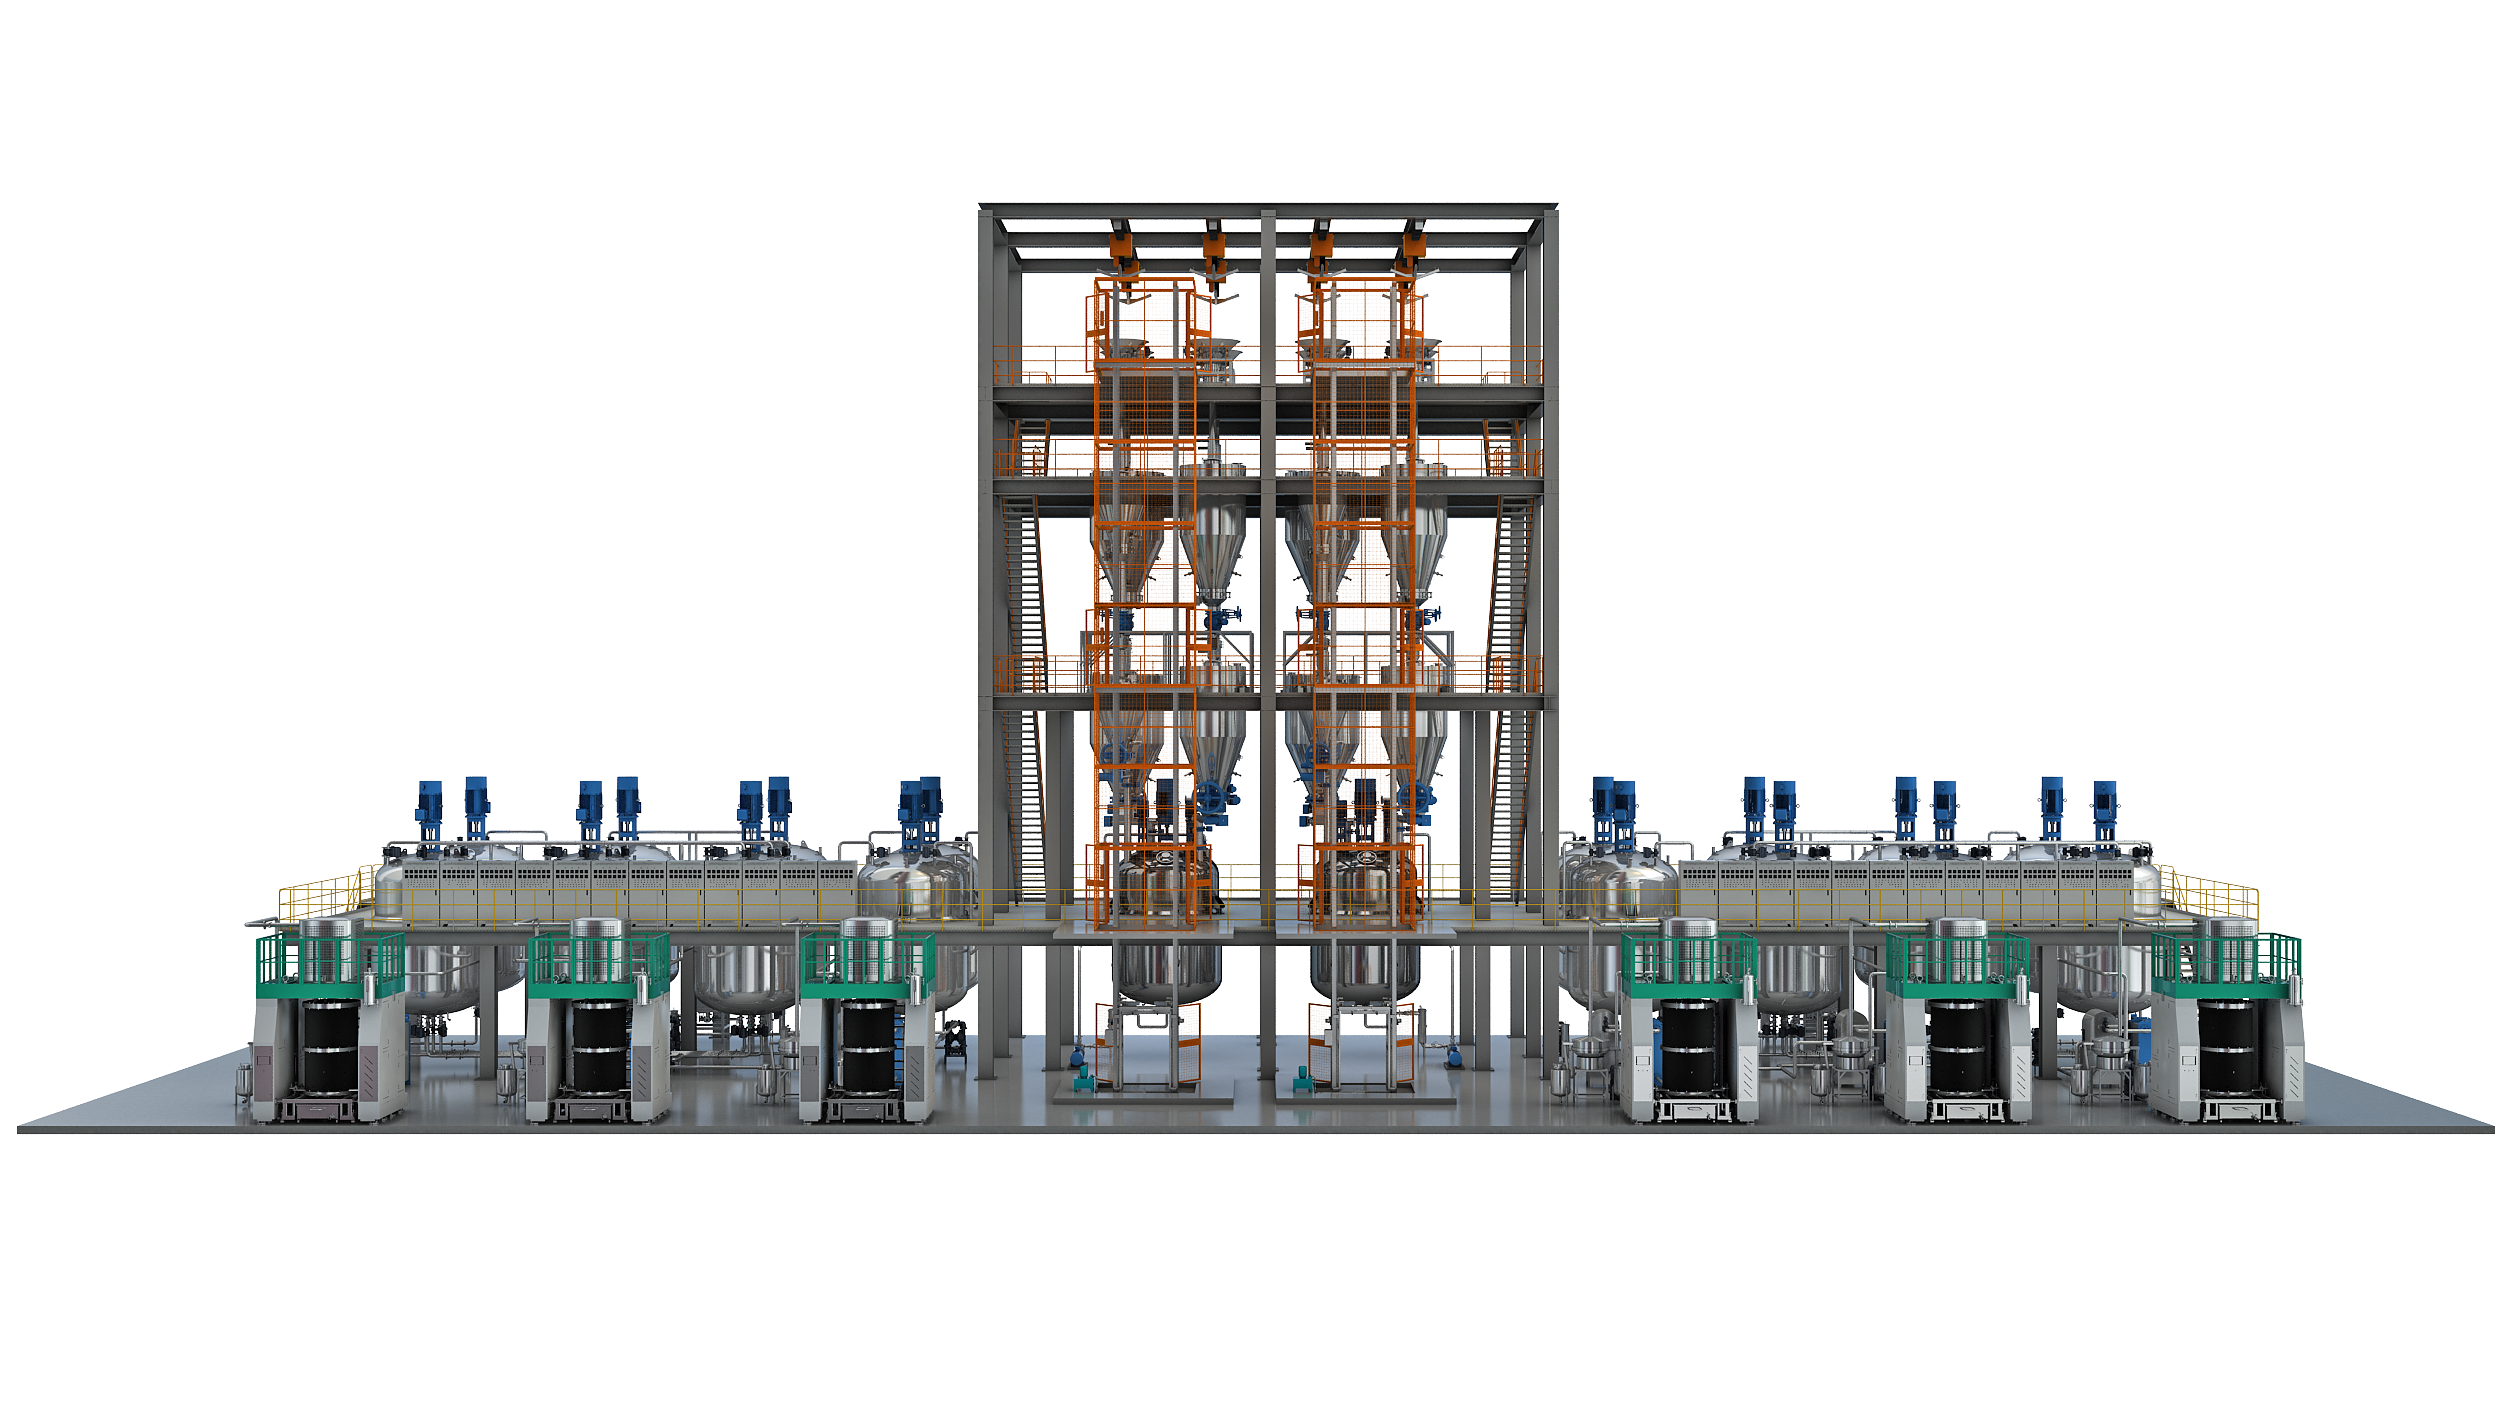
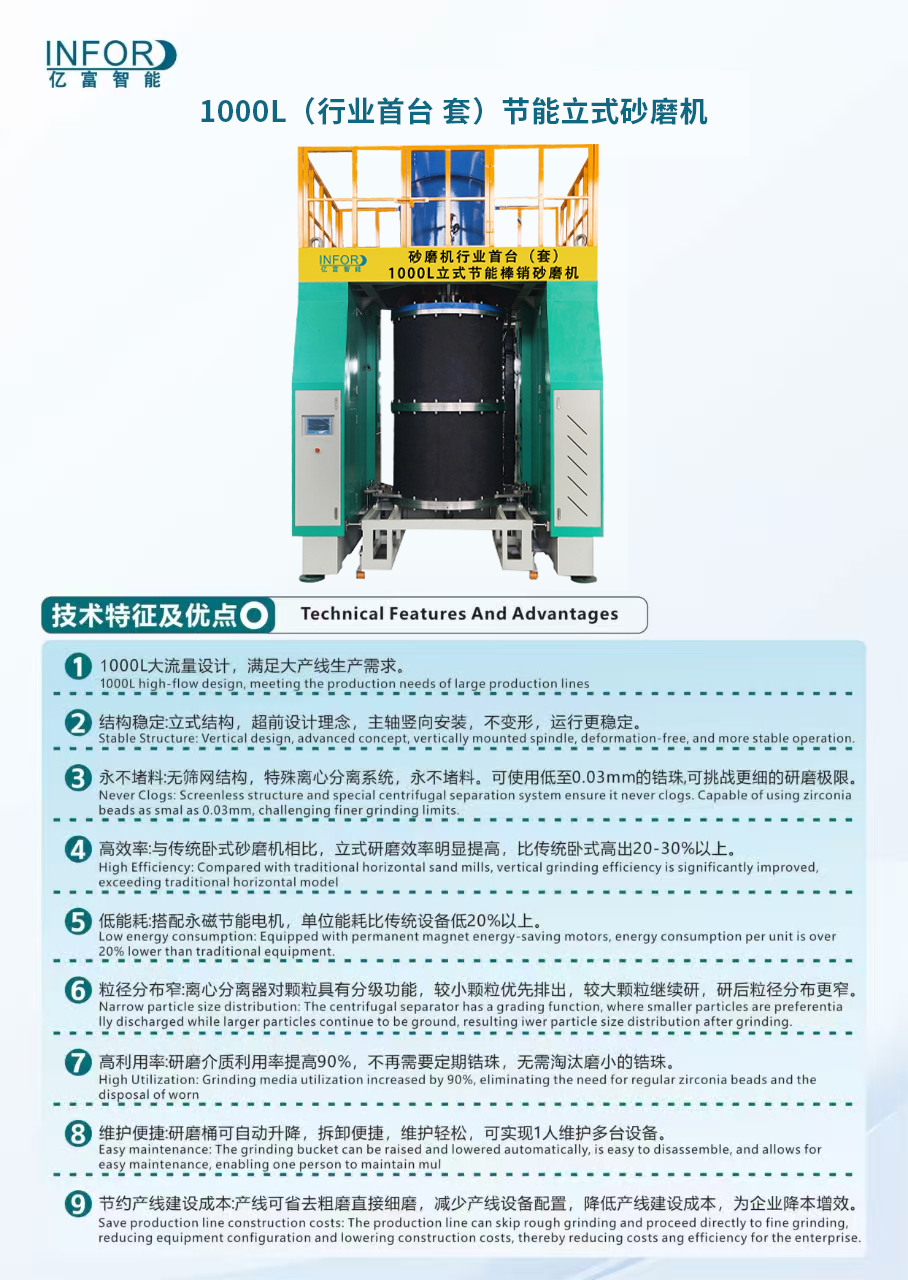
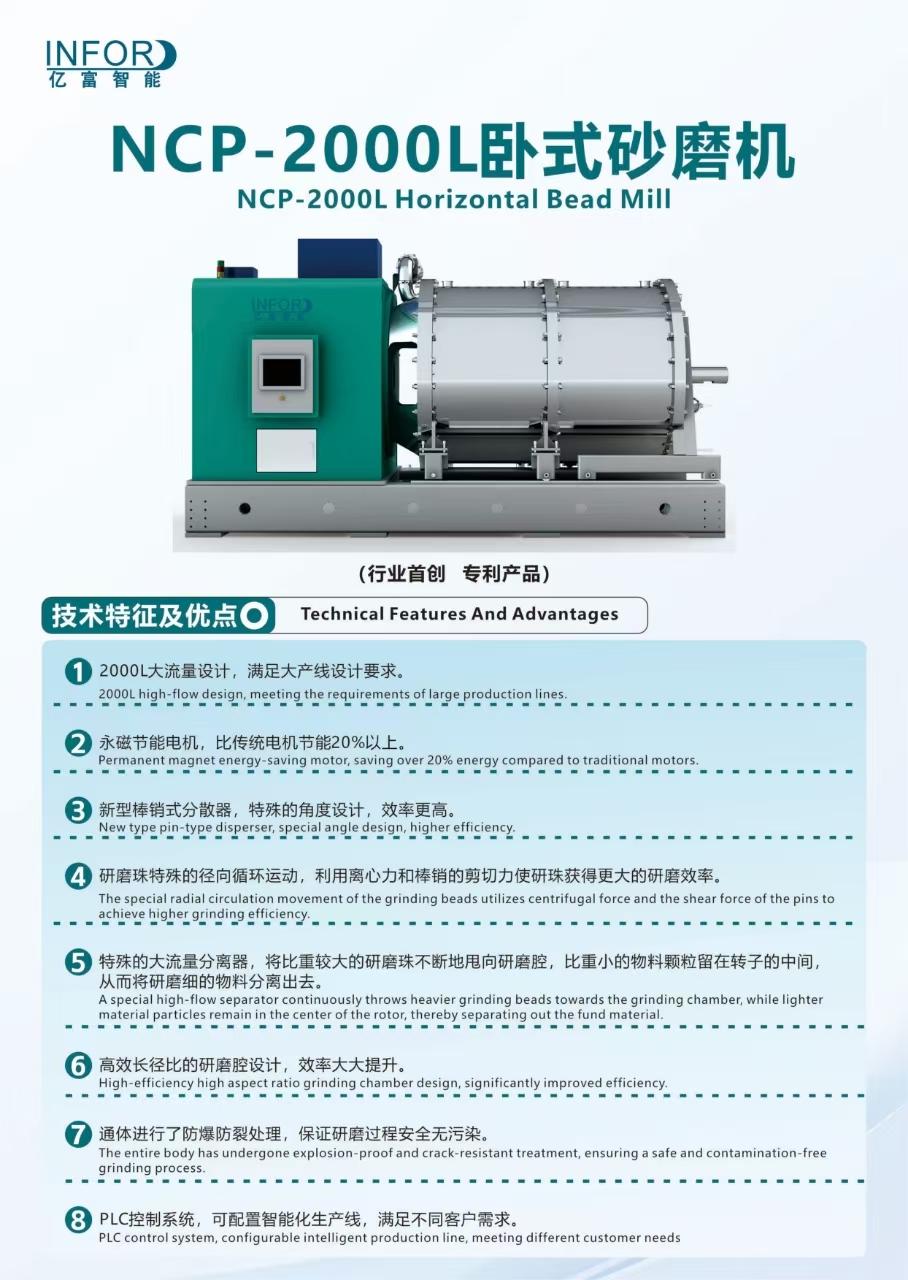
第二に、再生可能エネルギー計画「第15次5カ年計画」が正式に発表された。同計画では、2030年までに再生可能エネルギー発電の総設置容量が約35億キロワットに達し、このうち風力発電と太陽光発電の合計設置容量が28億キロワット以上となり、設置容量の5割以上を占めるとしている。 「第15次5カ年計画」期間中の総産業投資規模は5兆元を超えると予想される。計画の中核となる方向性は、まさにあなたがおっしゃった「長期エネルギー貯蔵」と「コンピューティングとコンピューティングのコラボレーション」です。最近、ペトロチャイナと大手エネルギー貯蔵会社はリン酸鉄リチウムエネルギー貯蔵システムを大規模に購入している。 AI データセンターのエネルギー貯蔵をサポートするための注文が爆発的に増加しました。液冷エネルギー貯蔵、スラリー処理、および粉砕装置の需要は明らかに増加しています。
正極材市況をみると、リン酸鉄リチウムの価格が底入れしている。湖南雲能は7月15日に価格調整を正式に発表した。8月1日から全シリーズの製品がトン当たり2000元値上げされる。 Longpan Technologyなどの大手企業も価格引き上げに追随した。海外レイアウトに関しては、Longpan Technologyのインドネシアリチウム源フェーズIIIプロジェクト(年間生産量12万トンの第2世代および第3世代リン酸鉄リチウム正極材)が7月に正式に着工し、工期は12か月となった。 Defang Nanoはリン酸塩正極材の生産能力45万トン/年を構築しており、さらに50万トン/年の生産能力を追加する予定である。
新エネルギー車の傾向も明らかで、国内の新エネルギー車の普及率は3か月連続で60%を超え、6月には62.8%に達した。自動車メーカーが国内の非効率な生産能力を縮小し、組立工場の海外建設に目を向けるなど、市場は深刻な変革を経験している。 Weilan Lithium Coreは7月9日、インドネシアの新しい5GWh円筒型リチウム電池プロジェクトに2億9,000万米ドルを投資する計画であると発表した。 Yiwei Lithium Energy のマレーシア工場は海外での大量生産と納品を実現しました。
太陽光発電トラックは同時にシャッフルされます。 7月20日、太陽光発電効率に関する強制的な国家基準が正式に施行された。 TOPCon、HJT、および BC モジュールの最小変換効率しきい値が大幅に引き上げられました。生産能力の約3割が削減される見通しだ。 BC の高効率コンポーネントは開発の恩恵をもたらします。完成部品の輸出は米国の回避防止規制の対象となっており、企業は後工程の包装に使用する生産ライン機器全体をマレーシアやベトナムに輸出することに目を向けている。
要約すると、国内の新エネルギーは総合的な拡大の時代に入っており、全体的な論理は非常に明確です - ローエンドの材料は海外に流出し、ハイエンドの技術は国内に留まり、製造設備は世界中に販売されます。リチウム電池装置の実務者にとって、国内の生産能力の向上であろうと、世界中の工場の建設であろうと、装置は今後 2 ~ 3 年間で最も安定した増進機会となるでしょう。
今週、国内の新エネルギー分野では2つの大きな政策が打ち出された。電池材料やエネルギー貯蔵から海外の自動車製造や設備に至るまで、産業チェーン全体が大幅に再構築されつつあります。
まず、リチウム電池消費税に関する新しい規制が正式に施行されました。財政部、税関総局、国家税務総局は、2026年9月1日から従来型リチウムイオン電池に対して2%の消費税を課し、2027年9月1日からは4%に引き上げると発表した。同時にナトリウムイオン電池、全固体電池、燃料電池については2028年末まで消費税を免除する。 「最初に攻撃し、その後に攻撃する」方針。この政策は税金を活用して、業界にローエンドの拡大からハイエンドのイノベーションへの移行を強制するという方向性を明確に示しています。
第二に、再生可能エネルギー計画「第15次5カ年計画」が正式に発表された。同計画では、2030年までに再生可能エネルギー発電の総設置容量が約35億キロワットに達し、このうち風力発電と太陽光発電の合計設置容量が28億キロワット以上となり、設置容量の5割以上を占めるとしている。 「第15次5カ年計画」期間中の総産業投資規模は5兆元を超えると予想される。計画の中核となる方向性は、まさにあなたがおっしゃった「長期エネルギー貯蔵」と「コンピューティングとコンピューティングのコラボレーション」です。最近、ペトロチャイナと大手エネルギー貯蔵会社はリン酸鉄リチウムエネルギー貯蔵システムを大規模に購入している。 AI データセンターのエネルギー貯蔵をサポートするための注文が爆発的に増加しました。液冷エネルギー貯蔵、スラリー処理、および粉砕装置の需要は明らかに増加しています。
正極材市況をみると、リン酸鉄リチウムの価格が底入れしている。湖南雲能は7月15日に価格調整を正式に発表した。8月1日から全シリーズの製品がトン当たり2000元値上げされる。 Longpan Technologyなどの大手企業も価格引き上げに追随した。海外レイアウトに関しては、Longpan Technologyのインドネシアリチウム源フェーズIIIプロジェクト(年間生産量12万トンの第2世代および第3世代リン酸鉄リチウム正極材)が7月に正式に着工し、工期は12か月となった。 Defang Nanoはリン酸塩正極材の生産能力45万トン/年を構築しており、さらに50万トン/年の生産能力を追加する予定である。
新エネルギー車の傾向も明らかで、国内の新エネルギー車の普及率は3か月連続で60%を超え、6月には62.8%に達した。自動車メーカーが国内の非効率な生産能力を縮小し、組立工場の海外建設に目を向けるなど、市場は深刻な変革を経験している。 Weilan Lithium Coreは7月9日、インドネシアの新しい5GWh円筒型リチウム電池プロジェクトに2億9,000万米ドルを投資する計画であると発表した。 Yiwei Lithium Energy のマレーシア工場は海外での大量生産と納品を実現しました。
太陽光発電トラックは同時にシャッフルされます。 7月20日、太陽光発電効率に関する強制的な国家基準が正式に施行された。 TOPCon、HJT、および BC モジュールの最小変換効率しきい値が大幅に引き上げられました。生産能力の約3割が削減される見通しだ。 BC の高効率コンポーネントは開発の恩恵をもたらします。完成部品の輸出は米国の回避防止規制の対象となっており、企業は後工程の包装に使用する生産ライン機器全体をマレーシアやベトナムに輸出することに目を向けている。
要約すると、国内の新エネルギーは総合的な拡大の時代に入っており、全体的な論理は非常に明確です - ローエンドの材料は海外に流出し、ハイエンドの技術は国内に留まり、製造設備は世界中に販売されます。リチウム電池装置の実務者にとって、国内の生産能力の向上であろうと、世界中の工場の建設であろうと、装置は今後 2 ~ 3 年間で最も安定した増進機会となるでしょう。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語