
ここ数日、中国と米国の間の貿易戦争が激化している。
関税が変更され、リストが追加され、対抗措置が発行されています。一連のニュースを見て、対外貿易、製造、新エネルギーに従事する友人たちは黙っていられなくなります。米国市場は完全にブロックされているのでしょうか?当社の製品はまだ販売できますか?
今日は最新の状況について説明し、その後、より現実的な問題について話します。それは、将来的に米国に海外で産業や新エネルギーを開発する機会がまだあるのかということです。
1。米国側の最新の行動
1。関税は次々と積み重なり、1 つの「税率」では計算できません
最初に古い 301 関税について話しましょう。そして引き続きそれらを維持しましょう:
・リチウム電池およびエネルギー貯蔵装置: 25% の追加関税 (第 301 条)
・太陽光発電モジュール: 最大 50% の重畳税率に加えて最恵国基本関税
· 電気自動車: 100% 料金
これは単なるベース層です。
7月下旬、米国はいわゆる「強制労働」を理由に、中国を含む60カ国に10%から12.5%の関税を課す新たな第301条関税を発動し、7月24日に正式に発効した。米国は中米経済貿易協議で、代替中国製品に対する追加関税は20%を超えないと約束したが、現在の実際の発動率は12.5%。
新旧の料金を重ねて計算します。
例: エネルギー貯蔵電池 - 基本関税 3.4% + 301 関税 25% + フェンタニル関税 10% + 相互関税 10%、総合税率は 48.4% に達しています。バッテリーエネルギー貯蔵システム (BESS) の全体的な料金水準は 40% 近くです。
さらに、「第 2 弾」はまだ開始されていない。米国は、中国、ベトナム、メキシコを含む 16 の経済国に対して「過剰生産能力」に関する 301 件の調査を開始した。陸揚げ後は追加関税が適用される場合があります。鉄鋼、アルミニウム、電池、太陽エネルギー、化学物質、エレクトロニクスはすべて主要なターゲットです。
一文: 輸出業者である友人は、昨年の税率を使用して今年の会計を計算することはできません。ポリシーはいつでも変更されるため、動的に追跡する必要があります。
2. エンティティリストの「史上最大の拡大」
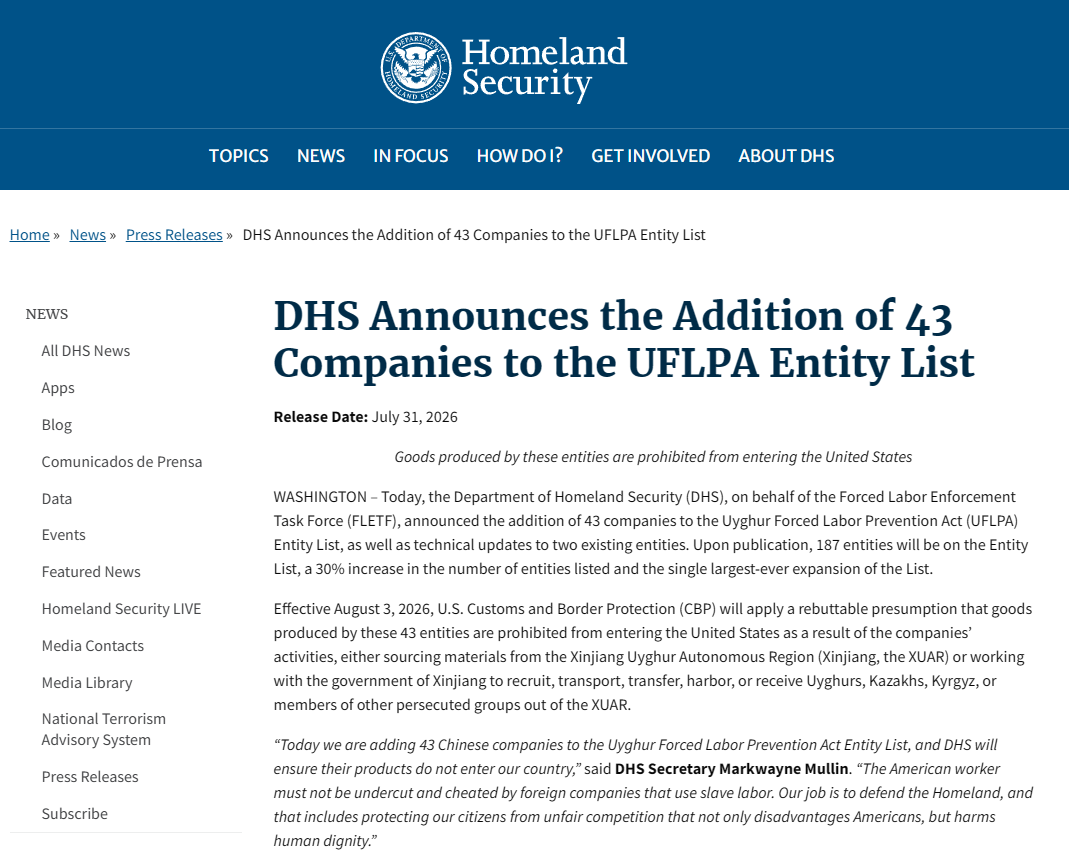
7月31日、米国土安全保障省は、いわゆる新疆関連問題を理由に、UFLPAエンティティリストに中国企業43社を一度に追加し、8月3日に正式に発効した。
これは、2016年にUFLPA(ウイグル強制労働防止法)が施行されて以来、ブラックリストの数における単独の最大の拡大である。 2022. 掲載件数の合計は 144 件から 187 件に増加しました。
アルミニウム産業、鉱物、繊維、食品、生物医学、新素材、エネルギーなど、非常に幅広い範囲をカバーしています。影響を受けた有名企業には、天山アルミニウム、山東威橋、TBEA、Qiaqia Food、Septwolves、Miss Food、Shandong Goldなどが含まれます。
新エネルギー関連企業も正確に狙われており、SDIC新疆リチウム工業などの上流のリチウム原料企業や多くの金属・新素材製造企業が含まれている。
このリストに含まれるとはどういう意味ですか?
これは直接的な禁輸措置ではありませんが、結果は非常に深刻です。米国税関は関連企業の製品に対して「反証可能な推定」を実施する予定です。デフォルトでは、その製品には強制労働が含まれており、原則として入国が禁止されています。輸入業者は潔白を証明するために、サプライチェーンに問題がないことを示す「明確で説得力のある証拠」を提出する必要がある。実際の運用では支持率は極めて低い。米国の輸入業者の多くは、コンプライアンス費用が高すぎ、手続きが複雑すぎるため、単純に購入を断念しています。
そして忘れないでください。UFLPA リストに加えて、古い BIS エンティティ リストや防衛関連リストもあり、これらは常に更新されています。米国で事業を行う中国企業はいつでも、リストに含まれるリスクにさらされる可能性がある。
2。中国は前例のない激しさで反撃
今回の米国の攻撃に直面して、中国は口頭での抗議にとどまらなかった。
8 月 5 日、完全な一連の対策が実施されました。
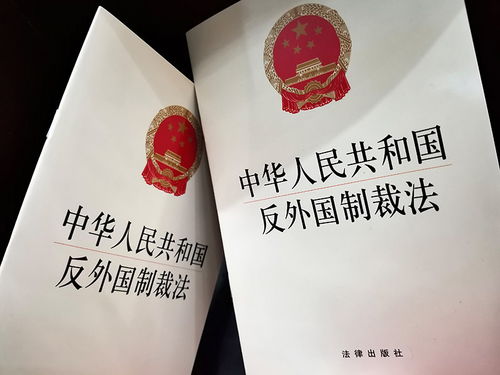
まず、対外国制裁法に基づき、米国による新疆関連制裁の立案を支援する米国企業6社が対抗措置リストに含まれている。国内企業および個人は、これら6機関との取引や協力を行うことを禁止されています。リストされている企業には、Applied DNA Sciences、Strata Reservoir Corporation、Altana Technologies、Responsible Business Alliance、Veritas Group、「Human Rights in China」などが含まれます。
第二に、米国の機関に中国の工場検査を委託する国内CCC強制認証の権限を停止する。これは、認証と監査カードを取得するために米国の首を絞めるのと同じことである。将来、米国企業が CCC 認証を取得して中国市場に参入したい場合は、米国外の監査機関を見つける必要がある。
第三に、米国へのドローン、主要コンポーネント、技術の輸出管理を強化します。すべての輸出は、ライセンス上の便宜を図ることなく、ケースバイケースで厳密に審査および承認される必要があります。
第四に、米国の適合性検査会社を対抗措置リストに加え、国内団体の取引を禁止する。
第五に、輸入された印刷およびコピー事務機器を対象とした貿易国家安全保障調査を開始する。
中国の態度は非常に明白です。これは相互防衛です。米国が取り組みを強化し続ければ、我々が自由に使えるツールボックスはさらに増えるだろう。
3。米国市場にはまだチャンスがあるのでしょうか?
対外貿易、設備、新エネルギーに従事する多くの友人は、これらのニュースを見て不安を感じています。米国はいたるところに障壁を設けていますが、米国市場を手放すべきでしょうか?
私の意見は次のとおりです。チャンスはまったくありませんが、古いやり方はもう機能しません。
まず現実を認識する
米国の現在の論理は非常に明白です。新しいエネルギー路線において、米国は世界的なクリーン エネルギー変革の恩恵を享受したいだけでなく、地元産業の保護も望んでいます。関税、エンティティリスト、コンプライアンス審査など、一層の壁を築いていくことで、直接輸入の敷居はますます高くなり、リスクも増大していきます。
彼が誤ってリストに含まれていた場合、ビジネス全体が即座に閉鎖されるでしょう。
しかし、市場の需要は現実的です
米国における AI コンピューティング能力の爆発的な増加により、電力、エネルギー貯蔵、太陽光発電の需要が急増しています。送電網のアップグレードとエネルギー貯蔵発電所の建設には大きな隔たりがある。米国の国内産業チェーンの生産能力はまったく追いつかず、多くの設備や部品が依然として世界のサプライチェーンから切り離せない状態にあります。
ここには本物の商業スペースがあります。
3 つの現実的な判断
まず、直接完成品を大量に輸出することはリスクの増大をもたらします。
すべてのチップを米国からの直接輸出に頼らないでください。関税はいつでも追加される可能性があり、リストはいつでも実施される可能性があります。単一市場と単一経路のリスクは高すぎます。
次に、経路を変更し、障壁を回避します。
・第三国および沿岸に近いサプライチェーンを通じて: 加工とサポートのためにメキシコと東南アジア
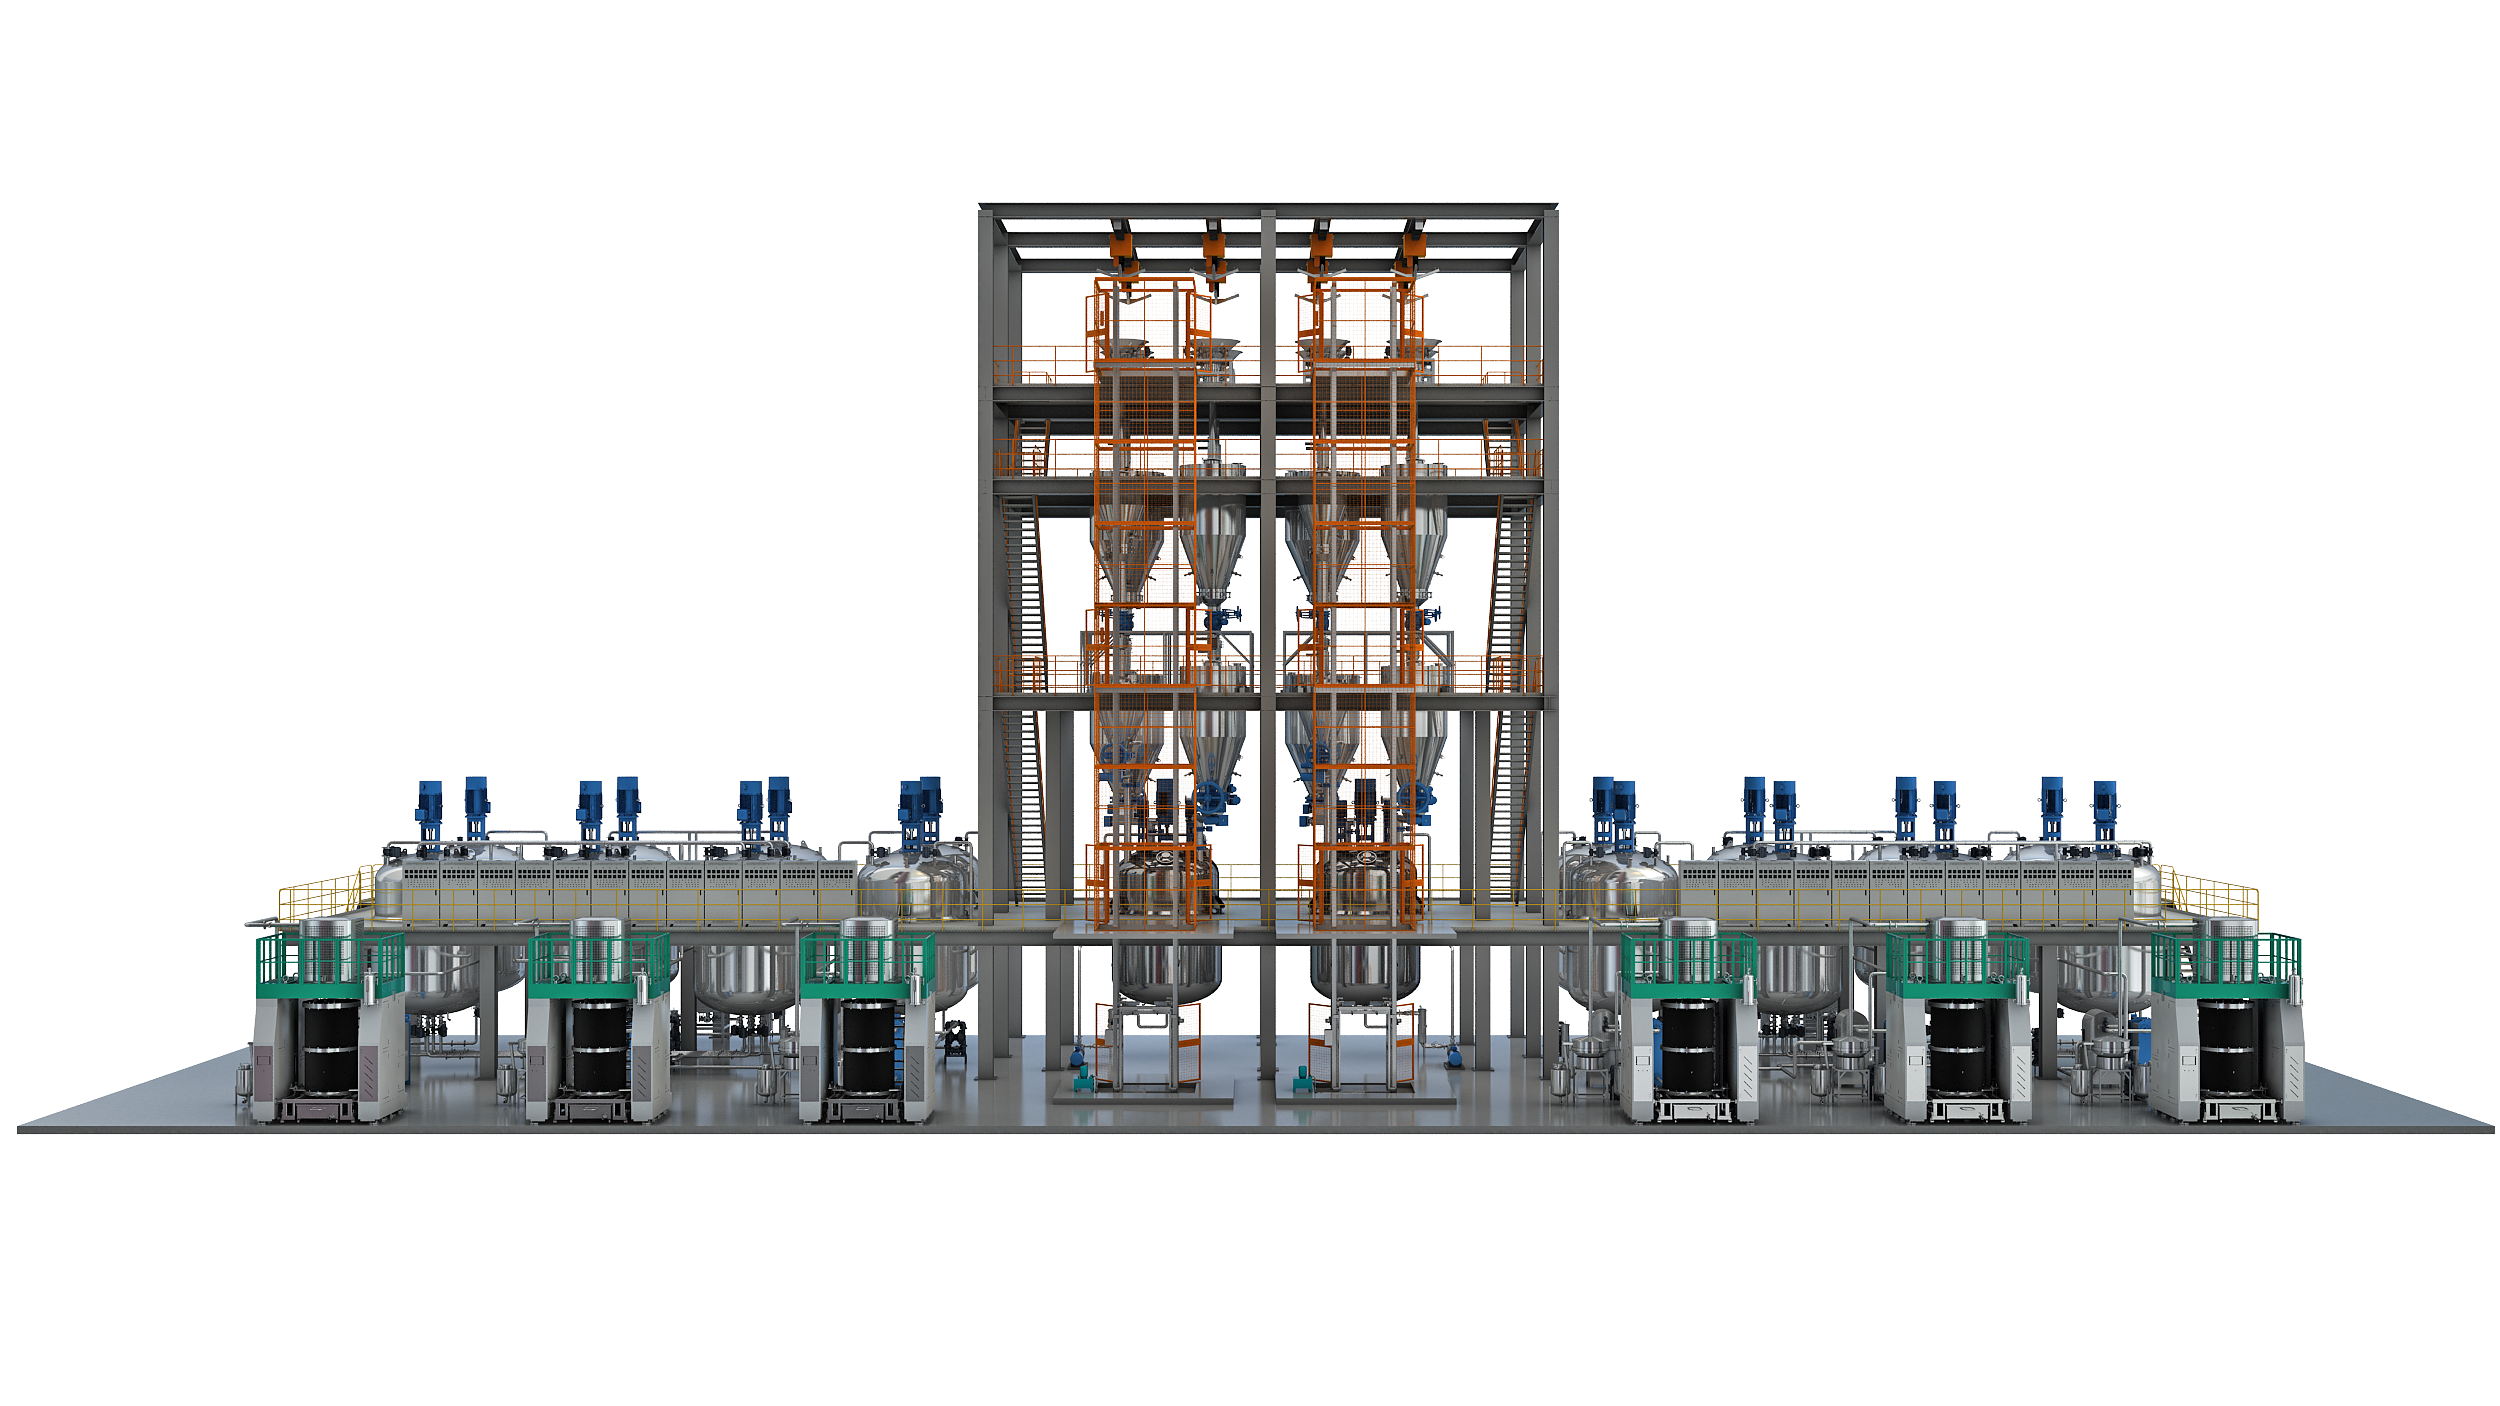
・技術ライセンス、合弁事業および協力: 技術および設備能力を輸出することで、商品を中国から米国に輸送する必要がない
これは、多くの新エネルギー製造企業が模索している方向であり、別の方法で北米のサプライチェーンに参加することです。
第三に、レーストラックを区別し、細分化の緊急のニーズを捉えます。
すべてのエリアが完全にブロックされているわけではありません。エネルギー貯蔵をサポートするコンポーネント、産業機器、細分化された材料、および一部のBエンド産業サプライチェーンについては、まだ協力窓口が存在します。
しかし、前提となるのは、規制の遵守は十分であり、リスクの隔離は適切に行われ、ポリシーの変更は事前に調査および判断されているということです。ポリシーが変更されないという保証はありません。
最後に書いています
中国とアメリカの試合は長期にわたって繰り返されます。断続的に、関税やリストは強化されることもあれば、緩和されることもあります。これが標準となるでしょう。
物理的な企業の場合、感情的にならないでください:
・制裁を理由に米国市場を完全に放棄しないでください
・過去の妨げのない時代に戻れるという幻想を抱かないでください
本当に信頼できる海外戦略は、グローバルなマルチポイントレイアウトでなければなりません。
米国は機会があればチャンスを掴みますが、同時に東南アジア、中東、南米、南アジアにおける漸進的な市場を強化します。東は明るくありませんが、西は明るいです。手元にある市場は十分に分散されているため、単一地域の政策変動によって窒息することはありません。
ここ数日、中国と米国の間の貿易戦争が激化している。
関税が変更され、リストが追加され、対抗措置が発行されています。一連のニュースを見て、対外貿易、製造、新エネルギーに従事する友人たちは黙っていられなくなります。米国市場は完全にブロックされているのでしょうか?当社の製品はまだ販売できますか?
今日は最新の状況について説明し、その後、より現実的な問題について話します。それは、将来的に米国に海外で産業や新エネルギーを開発する機会がまだあるのかということです。
1。米国側の最新の行動
1。関税は次々と積み重なり、1 つの「税率」では計算できません
最初に古い 301 関税について話しましょう。そして引き続きそれらを維持しましょう:
・リチウム電池およびエネルギー貯蔵装置: 25% の追加関税 (第 301 条)
・太陽光発電モジュール: 最大 50% の重畳税率に加えて最恵国基本関税
· 電気自動車: 100% 料金
これは単なるベース層です。
7月下旬、米国はいわゆる「強制労働」を理由に、中国を含む60カ国に10%から12.5%の関税を課す新たな第301条関税を発動し、7月24日に正式に発効した。米国は中米経済貿易協議で、代替中国製品に対する追加関税は20%を超えないと約束したが、現在の実際の発動率は12.5%。
新旧の料金を重ねて計算します。
例: エネルギー貯蔵電池 - 基本関税 3.4% + 301 関税 25% + フェンタニル関税 10% + 相互関税 10%、総合税率は 48.4% に達しています。バッテリーエネルギー貯蔵システム (BESS) の全体的な料金水準は 40% 近くです。
さらに、「第 2 弾」はまだ開始されていない。米国は、中国、ベトナム、メキシコを含む 16 の経済国に対して「過剰生産能力」に関する 301 件の調査を開始した。陸揚げ後は追加関税が適用される場合があります。鉄鋼、アルミニウム、電池、太陽エネルギー、化学物質、エレクトロニクスはすべて主要なターゲットです。
一文: 輸出業者である友人は、昨年の税率を使用して今年の会計を計算することはできません。ポリシーはいつでも変更されるため、動的に追跡する必要があります。
2. エンティティリストの「史上最大の拡大」
7月31日、米国土安全保障省は、いわゆる新疆関連問題を理由に、UFLPAエンティティリストに中国企業43社を一度に追加し、8月3日に正式に発効した。
これは、2016年にUFLPA(ウイグル強制労働防止法)が施行されて以来、ブラックリストの数における単独の最大の拡大である。 2022. 掲載件数の合計は 144 件から 187 件に増加しました。
アルミニウム産業、鉱物、繊維、食品、生物医学、新素材、エネルギーなど、非常に幅広い範囲をカバーしています。影響を受けた有名企業には、天山アルミニウム、山東威橋、TBEA、Qiaqia Food、Septwolves、Miss Food、Shandong Goldなどが含まれます。
新エネルギー関連企業も正確に狙われており、SDIC新疆リチウム工業などの上流のリチウム原料企業や多くの金属・新素材製造企業が含まれている。
このリストに含まれるとはどういう意味ですか?
これは直接的な禁輸措置ではありませんが、結果は非常に深刻です。米国税関は関連企業の製品に対して「反証可能な推定」を実施する予定です。デフォルトでは、その製品には強制労働が含まれており、原則として入国が禁止されています。輸入業者は潔白を証明するために、サプライチェーンに問題がないことを示す「明確で説得力のある証拠」を提出する必要がある。実際の運用では支持率は極めて低い。米国の輸入業者の多くは、コンプライアンス費用が高すぎ、手続きが複雑すぎるため、単純に購入を断念しています。
そして忘れないでください。UFLPA リストに加えて、古い BIS エンティティ リストや防衛関連リストもあり、これらは常に更新されています。米国で事業を行う中国企業はいつでも、リストに含まれるリスクにさらされる可能性がある。
2。中国は前例のない激しさで反撃
今回の米国の攻撃に直面して、中国は口頭での抗議にとどまらなかった。
8 月 5 日、完全な一連の対策が実施されました。
まず、対外国制裁法に基づき、米国による新疆関連制裁の立案を支援する米国企業6社が対抗措置リストに含まれている。国内企業および個人は、これら6機関との取引や協力を行うことを禁止されています。リストされている企業には、Applied DNA Sciences、Strata Reservoir Corporation、Altana Technologies、Responsible Business Alliance、Veritas Group、「Human Rights in China」などが含まれます。
第二に、米国の機関に中国の工場検査を委託する国内CCC強制認証の権限を停止する。これは、認証と監査カードを取得するために米国の首を絞めるのと同じことである。将来、米国企業が CCC 認証を取得して中国市場に参入したい場合は、米国外の監査機関を見つける必要がある。
第三に、米国へのドローン、主要コンポーネント、技術の輸出管理を強化します。すべての輸出は、ライセンス上の便宜を図ることなく、ケースバイケースで厳密に審査および承認される必要があります。
第四に、米国の適合性検査会社を対抗措置リストに加え、国内団体の取引を禁止する。
第五に、輸入された印刷およびコピー事務機器を対象とした貿易国家安全保障調査を開始する。
中国の態度は非常に明白です。これは相互防衛です。米国が取り組みを強化し続ければ、我々が自由に使えるツールボックスはさらに増えるだろう。
3。米国市場にはまだチャンスがあるのでしょうか?
対外貿易、設備、新エネルギーに従事する多くの友人は、これらのニュースを見て不安を感じています。米国はいたるところに障壁を設けていますが、米国市場を手放すべきでしょうか?
私の意見は次のとおりです。チャンスはまったくありませんが、古いやり方はもう機能しません。
まず現実を認識する
米国の現在の論理は非常に明白です。新しいエネルギー路線において、米国は世界的なクリーン エネルギー変革の恩恵を享受したいだけでなく、地元産業の保護も望んでいます。関税、エンティティリスト、コンプライアンス審査など、一層の壁を築いていくことで、直接輸入の敷居はますます高くなり、リスクも増大していきます。
彼が誤ってリストに含まれていた場合、ビジネス全体が即座に閉鎖されるでしょう。
しかし、市場の需要は現実的です
米国における AI コンピューティング能力の爆発的な増加により、電力、エネルギー貯蔵、太陽光発電の需要が急増しています。送電網のアップグレードとエネルギー貯蔵発電所の建設には大きな隔たりがある。米国の国内産業チェーンの生産能力はまったく追いつかず、多くの設備や部品が依然として世界のサプライチェーンから切り離せない状態にあります。
ここには本物の商業スペースがあります。
3 つの現実的な判断
まず、直接完成品を大量に輸出することはリスクの増大をもたらします。
すべてのチップを米国からの直接輸出に頼らないでください。関税はいつでも追加される可能性があり、リストはいつでも実施される可能性があります。単一市場と単一経路のリスクは高すぎます。
次に、経路を変更し、障壁を回避します。
・第三国および沿岸に近いサプライチェーンを通じて: 加工とサポートのためにメキシコと東南アジア
・技術ライセンス、合弁事業および協力: 技術および設備能力を輸出することで、商品を中国から米国に輸送する必要がない
これは、多くの新エネルギー製造企業が模索している方向であり、別の方法で北米のサプライチェーンに参加することです。
第三に、レーストラックを区別し、細分化の緊急のニーズを捉えます。
すべてのエリアが完全にブロックされているわけではありません。エネルギー貯蔵をサポートするコンポーネント、産業機器、細分化された材料、および一部のBエンド産業サプライチェーンについては、まだ協力窓口が存在します。
しかし、前提となるのは、規制の遵守は十分であり、リスクの隔離は適切に行われ、ポリシーの変更は事前に調査および判断されているということです。ポリシーが変更されないという保証はありません。
最後に書いています
中国とアメリカの試合は長期にわたって繰り返されます。断続的に、関税やリストは強化されることもあれば、緩和されることもあります。これが標準となるでしょう。
物理的な企業の場合、感情的にならないでください:
・制裁を理由に米国市場を完全に放棄しないでください
・過去の妨げのない時代に戻れるという幻想を抱かないでください
本当に信頼できる海外戦略は、グローバルなマルチポイントレイアウトでなければなりません。
米国は機会があればチャンスを掴みますが、同時に東南アジア、中東、南米、南アジアにおける漸進的な市場を強化します。東は明るくありませんが、西は明るいです。手元にある市場は十分に分散されているため、単一地域の政策変動によって窒息することはありません。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語