
最近、新たに発表された「第15次5カ年計画」新エネルギーシステム計画が新エネルギー界全体に大きな波を巻き起こし、投資規模は25兆レベルに達し、誰もが熱く議論している。本日は、政策の真実、業界の変化、世界情勢、今後 5 年間の主な機会について明確に概観します。
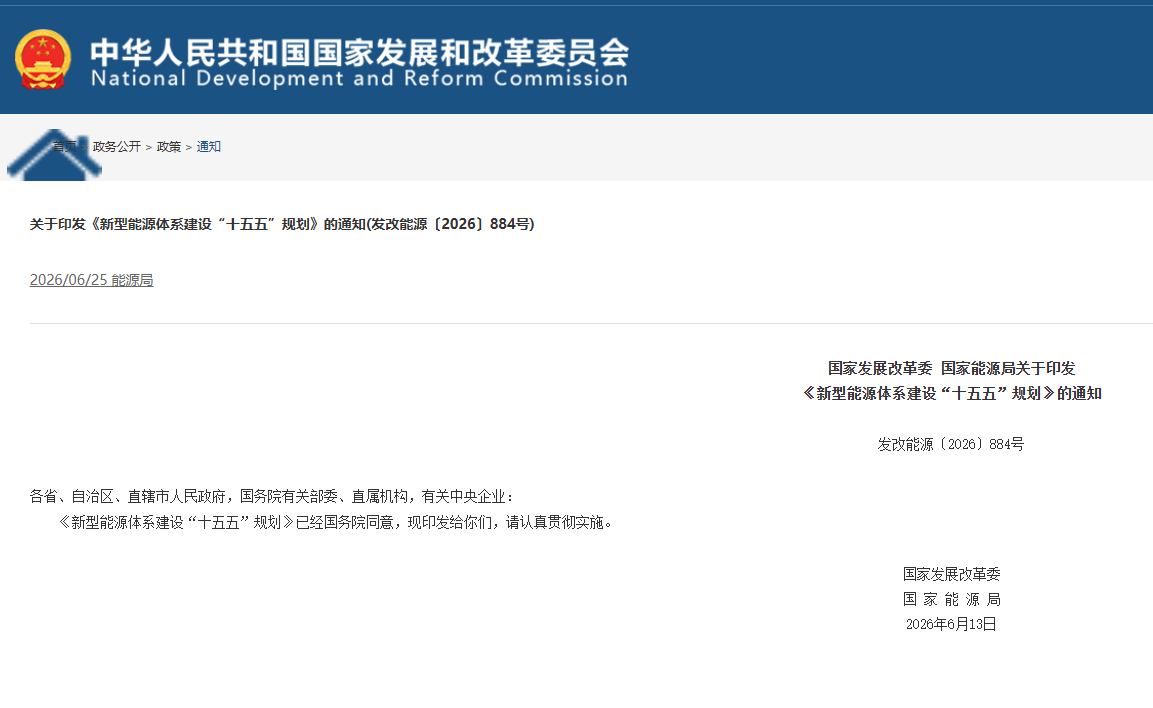
まず第一に、インターネット上の最大の誤解を正させてください。今回は「第14次5カ年計画」ではなく、「第15次5カ年計画」です。
まず、時間枠がまったく異なります。
25兆は過去5年間の計画ではなく、2026年から2030年までの「第15次5カ年計画」サイクルである。「新エネルギーシステム第15次5カ年建設計画」と題されたこの公式文書は6月25日に正式に発表されたばかりで、今後5年間が実質の超配当期間となることを意味する。
第二に、25兆の本当の構成。
これは、風力発電、太陽光発電、超高圧送電網、揚水エネルギー貯蔵、電気化学エネルギー貯蔵、リチウム電池材料、電池製造、グリーン水素産業を含む、国内の新エネルギー産業チェーン全体への総投資額です。
いくつかの重要なデータを覚えておいてください:
・系統転換投資: 5 兆超
・エネルギー貯蔵独立軌道: 5 年間の投資 2 兆 5,000 億超
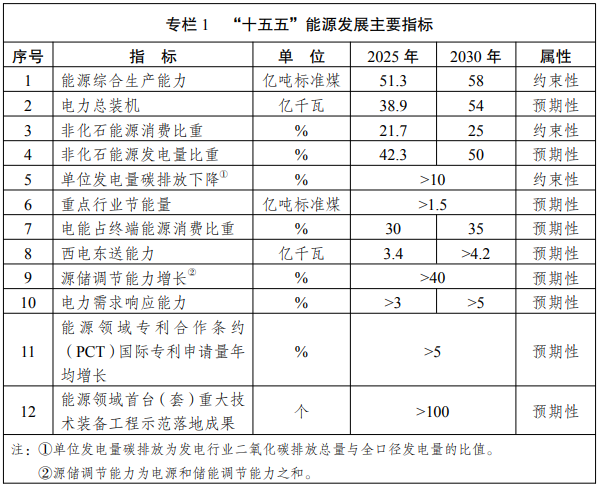
・新エネルギー貯蔵設置目標: 3 億キロワットに固定
エネルギー貯蔵への投資成長率が太陽光発電と風力発電を完全に上回り、新エネルギー軌道の中で最も高い成長率を示すゴールデン軌道になったことは注目に値します。
第三に、誤解を徹底的に解きほぐすこと。
「第 14 次 5 か年計画」の 5 年間で、エネルギー貯蔵への総投資はわずか約 2 兆であり、増加は限られており、深刻な後退が見られました。実質的な爆発、実質的な増加、および実質的な産業の配当はすべて、2026 年から 2030 年までの 5 年間に集中しています。
第二に、国内産業は完全に変化しました。エネルギー貯蔵は、「脇役」から「国家の切実なニーズ」に格上げされました。
まず、国の厳格な外貨準備配分が包括的に改善されました。
現在、すべての大規模な風力発電所、太陽光発電所、新エネルギー発電所には割り当てと貯蔵が義務付けられています。電力供給側、送電網側、産業・商業ユーザー側の三大市場が全面自由化される。エネルギー貯蔵はもはや補助的な規制ではなく、電力システムの不可欠な核心となっています。
第二に、技術ルートが完全に拡張されます。
従来のリン酸鉄リチウムだけでなく、ナトリウムイオン電池やNFPP新電池など複数の技術ルートが同時に爆発している。正極材料および粉末処理のための大規模な新しい生産ラインが全国で建設されており、粉砕、乾燥、焼結、粉砕を含む設備一式の注文が持続的かつ爆発的な成長をもたらしています。
第三に、極度の国内経済の衰退により、生産能力が大規模に海外に移転することを余儀なくされました。
国内の電池・材料生産能力は深刻な飽和状態にあり、価格競争も熾烈を極めている。今後 5 年間、生産能力を移転することが唯一の解決策となります。南アジア、東南アジア、新興の海外工業団地は、中国資本の新エネルギー企業が操業を開始する最初の選択肢となりつつある。これらの企業は、コストを削減し、関税を回避できるだけでなく、供給効率を確保することもできる。
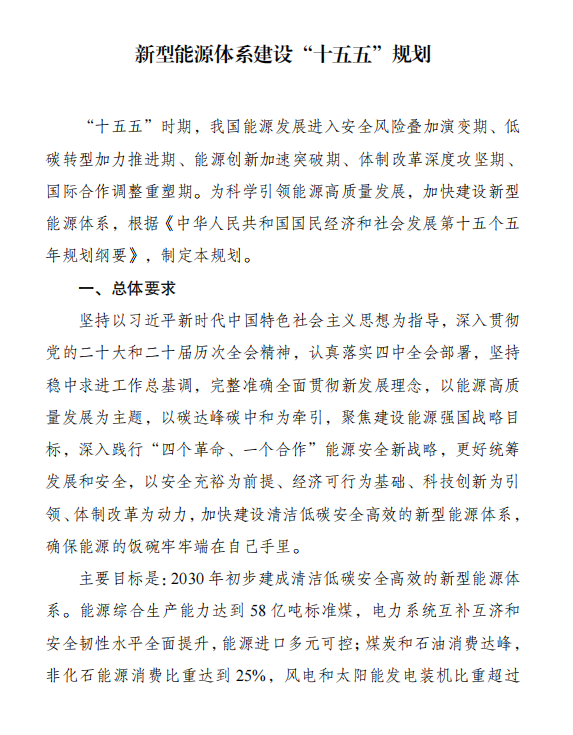
さらに、世界の新エネルギー情勢は歴史的な再形成を迎えています。
まず、世界の産業チェーンの大規模な再編と分業の完全なリセットが行われます。
・中国:上流のコア技術、粉末材料、機器製造、バッテリーセル生産をしっかりと管理しており、産業チェーン全体で最高の発言権を持っている。
・ヨーロッパと米国: ハイエンドの研究開発、システム統合、およびブランド運営のみを保持し、高エネルギー消費で高汚染物質の製錬および粉末加工リンクから完全に撤退します。
・新興国 (バングラデシュ、パキスタン、ベトナム、ブラジルなど): 中流の製造能力を引き受けます。
将来の世界的な固定モデルは、中国の主要原材料 + 海外の現地工場 + ヨーロッパと米国に輸出される完成品となり、新しいサプライチェーン パターンが正式に形になりました。
第二に、世界規模の資源争奪戦が激化しており、単一国の配備のリスクが急激に増加しています。
リチウム、ニッケル、コバルト、リンなどの戦略的資源を持つ国々は輸出政策を強化しており、インドネシアはニッケルを、ジンバブエはリチウムを囲い込み、資源保護はますます激しくなっている。企業はもはや単一国の生産能力に賭けることを敢えてせず、グローバルな複数拠点の分散化が大手企業の標準戦略となっています。これは、今年、多数の資本と企業がインドネシアから撤退し、バングラデシュ、ブラジル、マダガスカルに移転した根本的な理由でもある。
第三に、エネルギー貯蔵の需要は中国から世界へと移り、海外需要が本格的に爆発的に増加しています。
ヨーロッパと米国は、家庭用エネルギー貯蔵と太陽光発電貯蔵の統合に重点を置いています。南アジアと中東では、恒久的な電力不足と大規模停電が発生しており、人命を救う電力として産業用および商業用のバックアップエネルギー貯蔵が緊急の必要性となっています。たとえば、バングラデシュでは全国的な電力不足により、エネルギー貯蔵市場が爆発的な成長サイクルに突入しています。
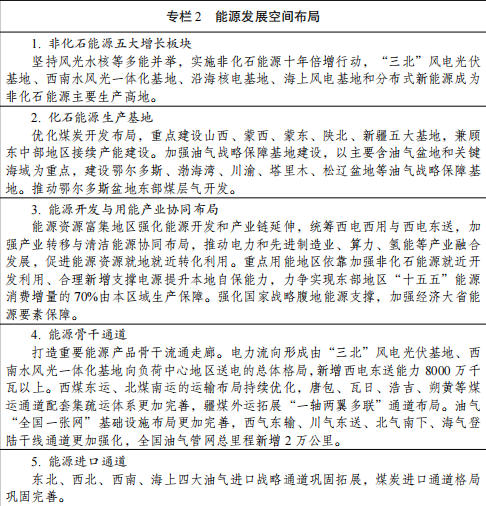
さらに、今後 5 年間の当社業界への核となる影響は 3 つのレベルで反映されています。
・材料面: リン酸鉄リチウムと正極ナトリウムの生産能力は引き続き拡大し、国内生産拡大と海外工場建設は並行して行われ、粉末加工生産ラインの建設が継続されます。
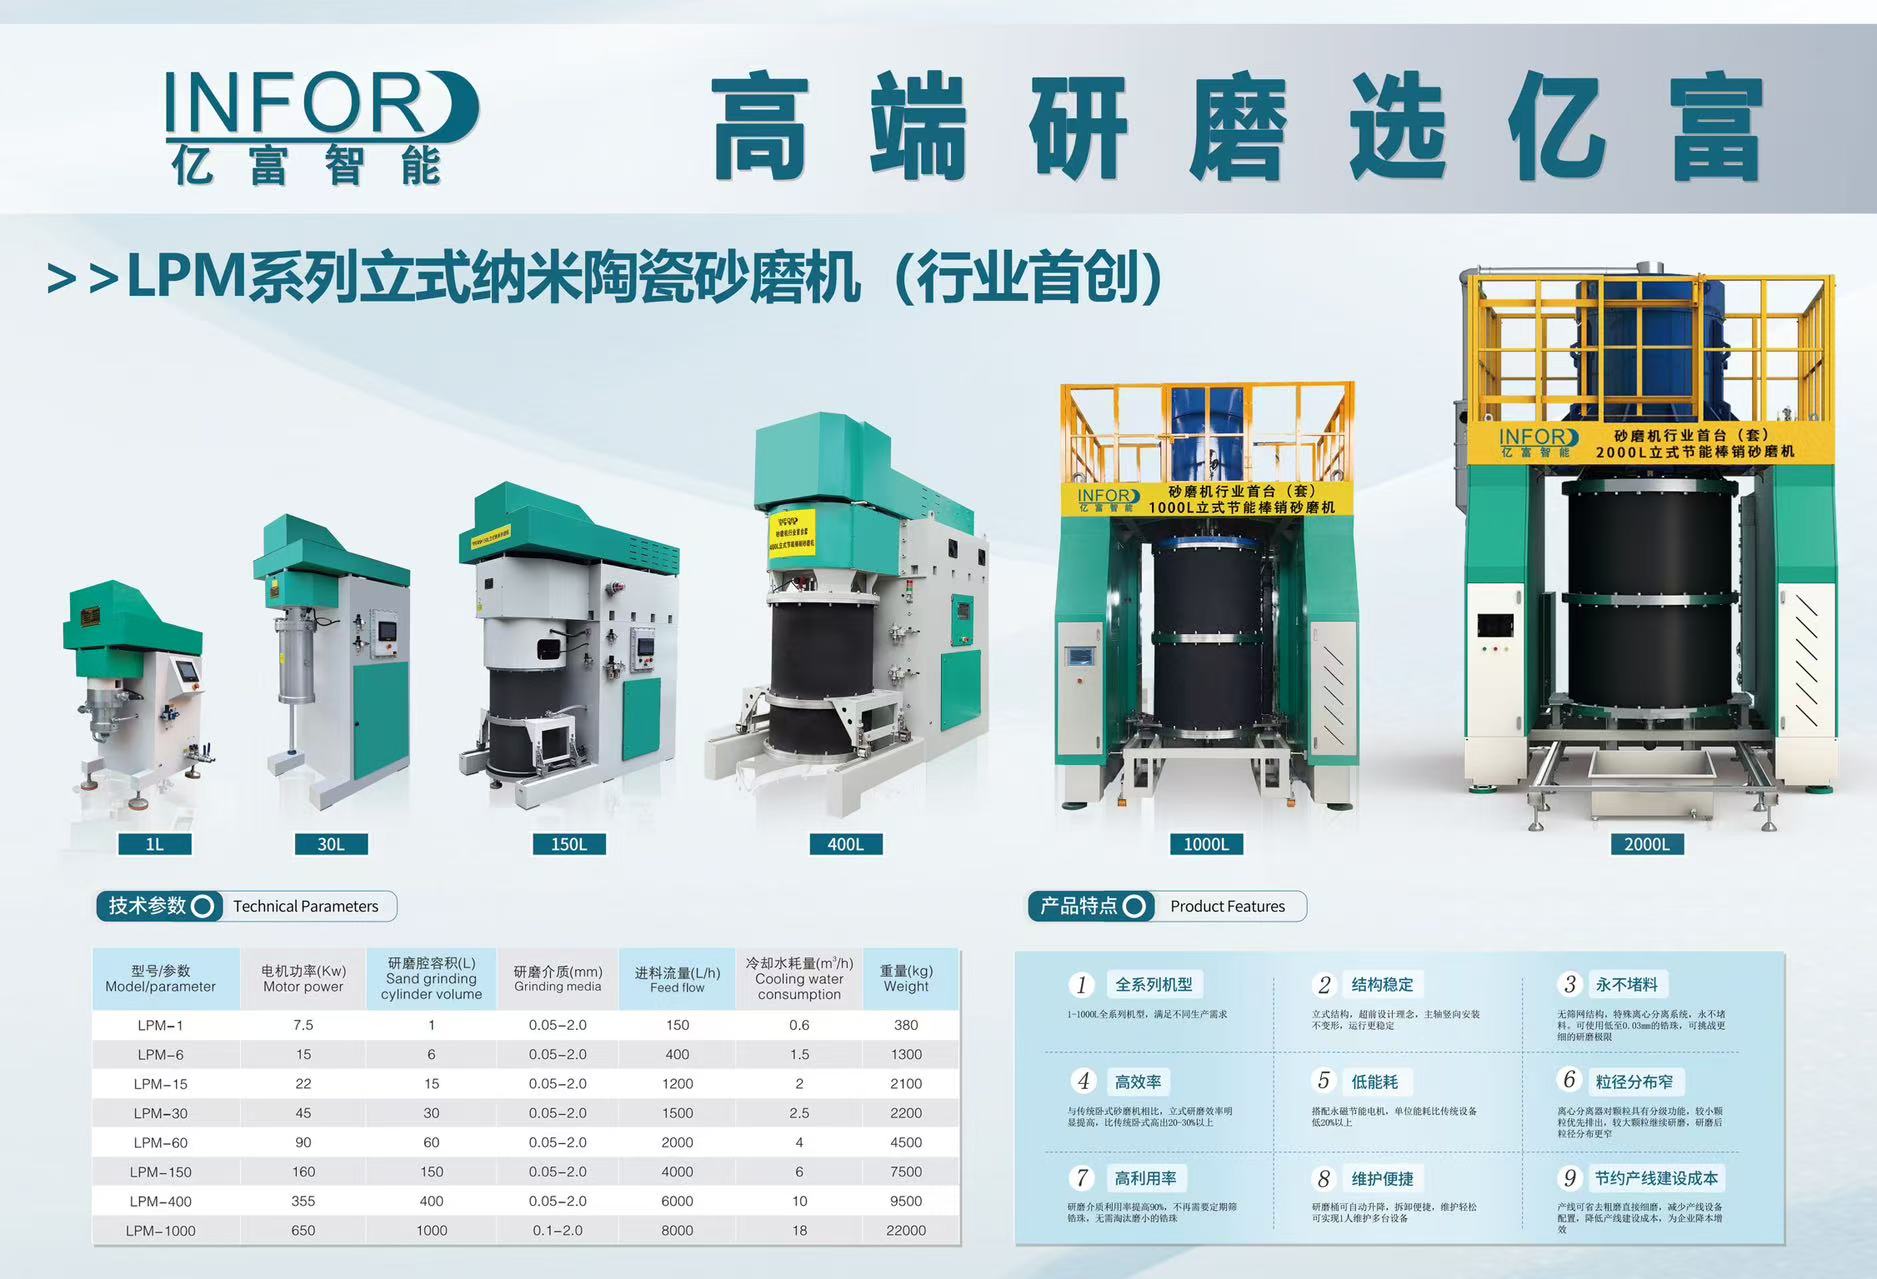
・設備面:サンドミル、焼結炉、乾燥、粉砕などの新エネルギー設備一式。国内の受注は安定していますが、海外の受注は年々増加しており、機器業界は5年の超配当サイクルを迎えています。
・海外業界:選択問題から必須問題まで。国内の過剰生産能力、透明な利益、深刻な経済破綻。ヨーロッパと米国における高い関税障壁と貿易保護の強化。企業が生き残り、成長を促進し、配当を得るには、海外に工場を建設することが唯一の選択肢となっています。
「第15次5カ年計画」の25兆国家レベル戦略は引き続き上流の資材、設備、生産能力の総合的拡大を推進し、海外工業団地は次期新エネルギー産業の主戦場となる。
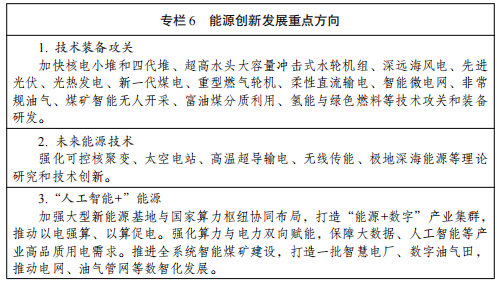
最後に、要約すると次のようになります。
「第15次5カ年計画」における25兆の超新エネルギー市場の中で、エネルギー貯蔵は最も高い成長率と最も確実性の高いゴールデントラックである。
国内の巻き込みは当然の結論であり、生産能力の海外市場への輸出は止めることができません。政策が反復的でリスクが高い一部の東南アジア諸国と比較して、バングラデシュは政策が安定しており、中国に対して友好的で、人口ボーナスが大きく、人件費が低く、輸出関税がゼロである。リチウム電池材料、エネルギー貯蔵産業、新エネルギー機器企業にとって今後5年間の海外進出先として最適だ。
最後に、要約すると次のようになります。
「第15次5カ年計画」における25兆の超新エネルギー市場の中で、エネルギー貯蔵は最も高い成長率と最も確実性の高いゴールデントラックである。
国内の巻き込みは当然の結論であり、生産能力の海外市場への輸出は止めることができません。政策が反復的でリスクが高い一部の東南アジア諸国と比較して、バングラデシュは政策が安定しており、中国に対して友好的で、人口ボーナスが大きく、人件費が低く、輸出関税がゼロである。リチウム電池材料、エネルギー貯蔵産業、新エネルギー機器企業にとって今後5年間の海外進出先として最適だ。
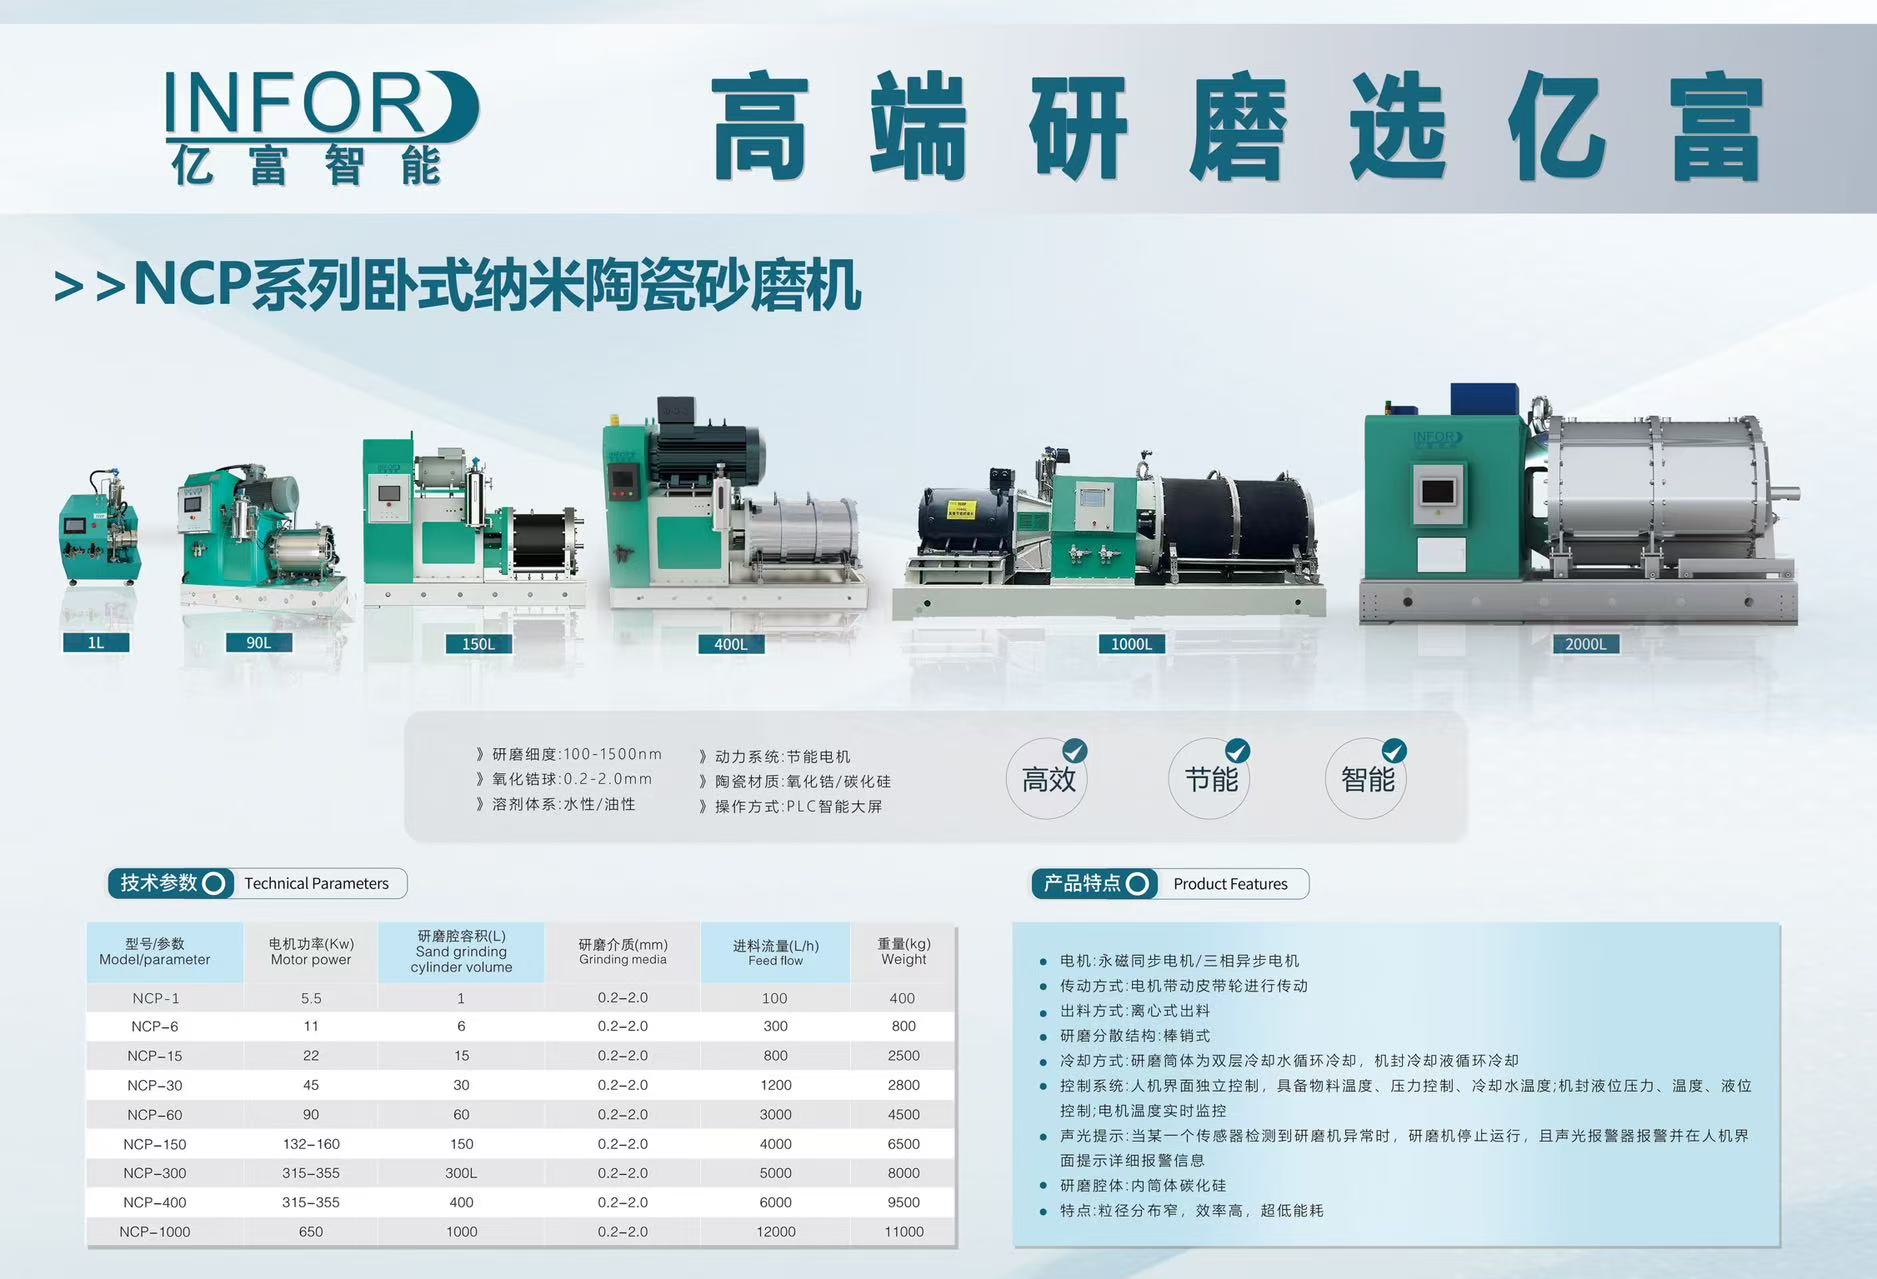
そして、私たち Yifu Intelligence は、長年にわたる集中的な育成と蓄積を経て、すでに事前に計画を立て、業界の一般的な傾向に完全に一致させました。現在、リン酸鉄リチウムやナトリウム電気回路など、国内外の多くの大手企業の全ライン建設の経験があります。
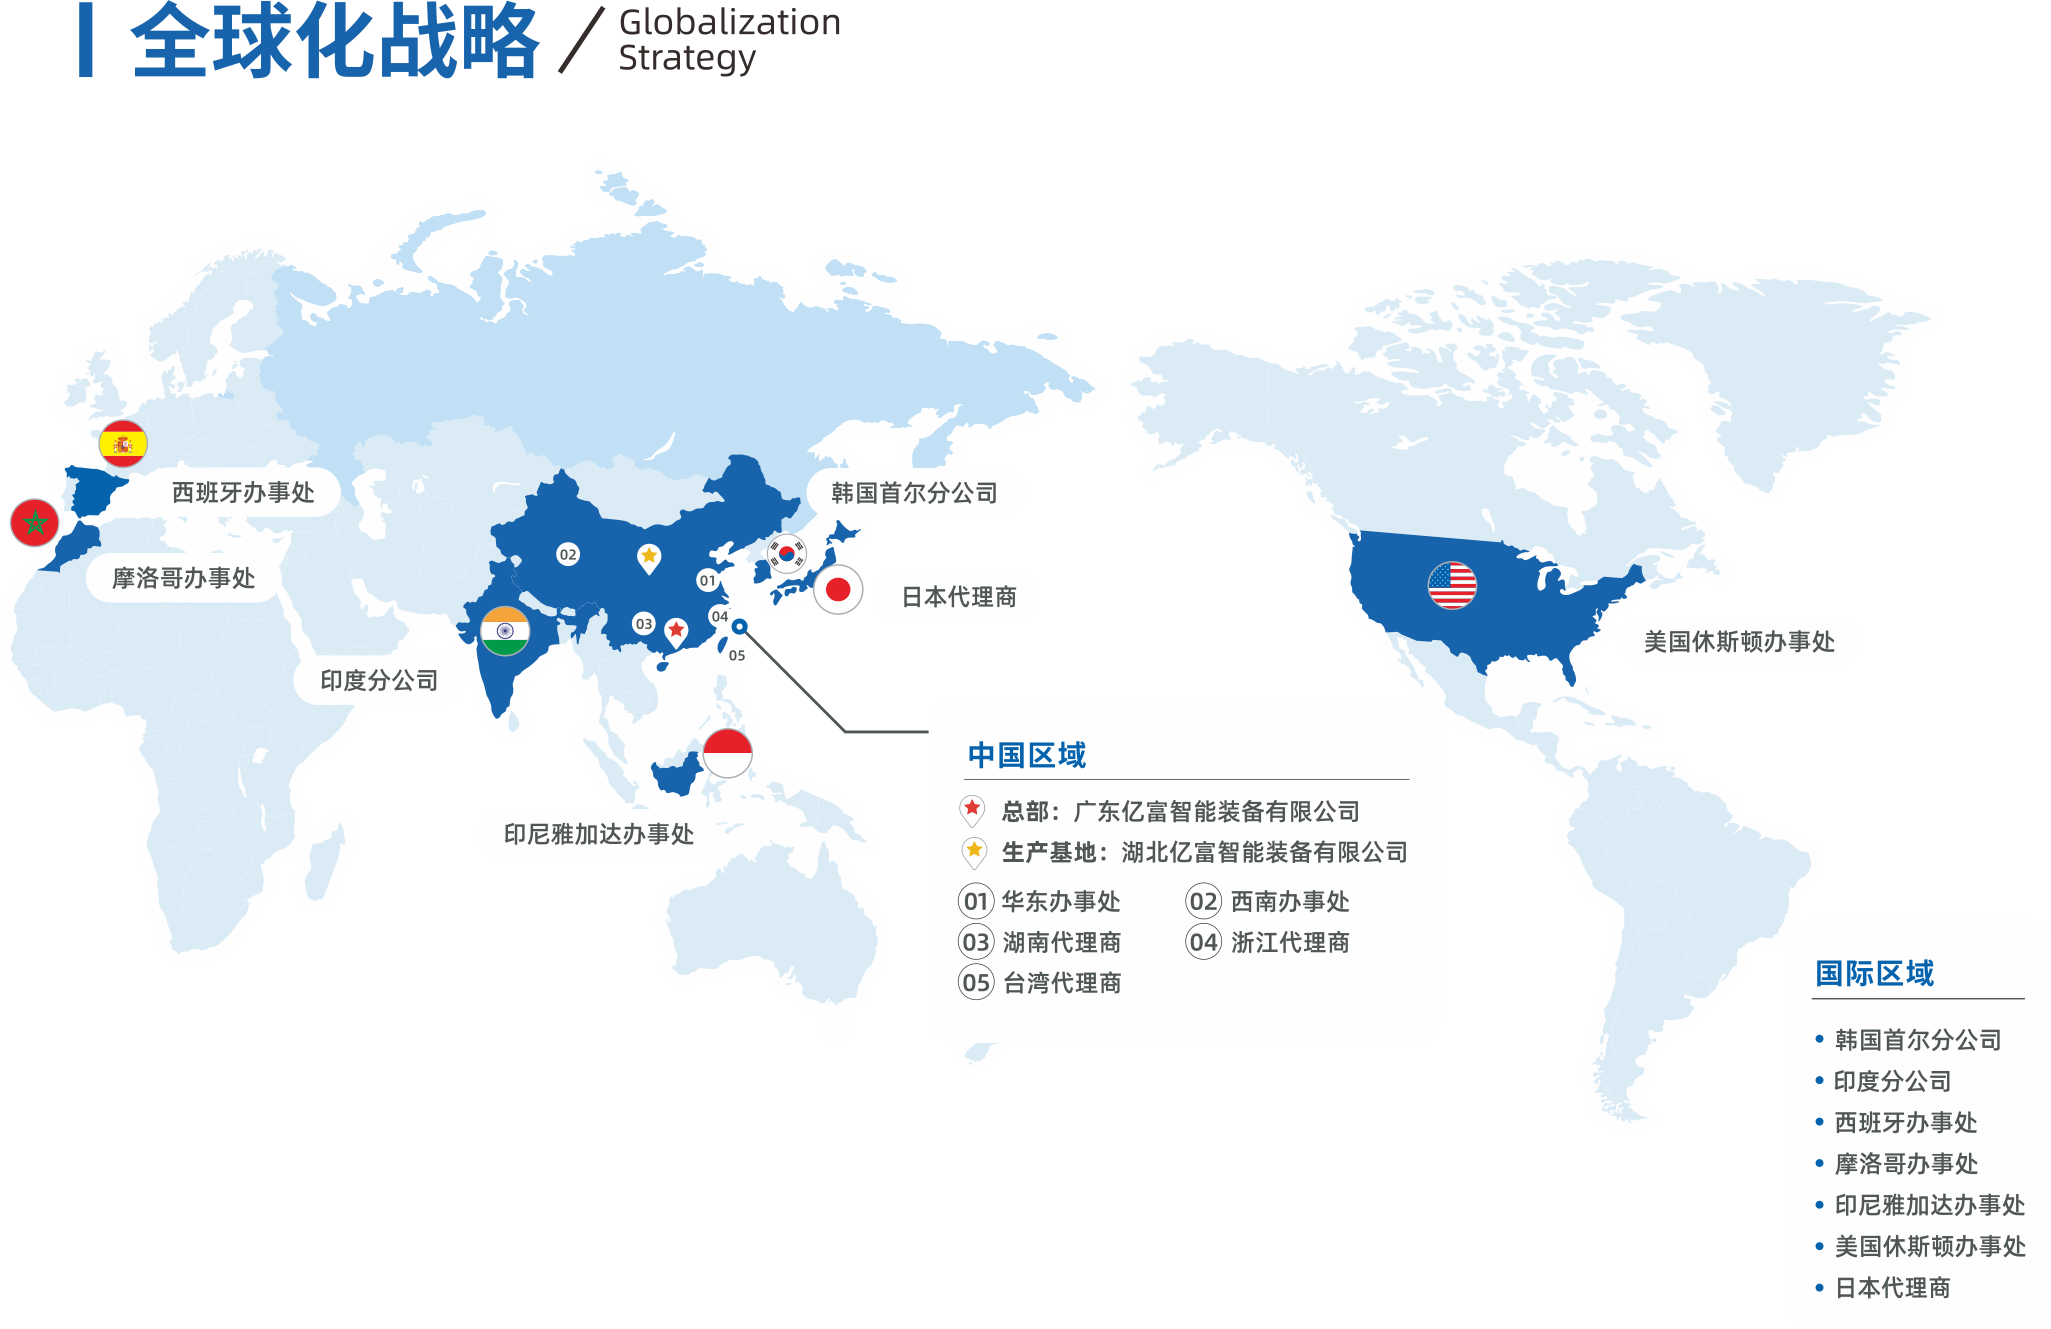
サービス地域は、中国、韓国、インドネシア、米国、ヨーロッパ、ベトナム、中東、バングラデシュ、その他世界の主流の新エネルギー市場をカバーしています。成熟した導入事例と専任のアフターセールス チームが各地にあります。
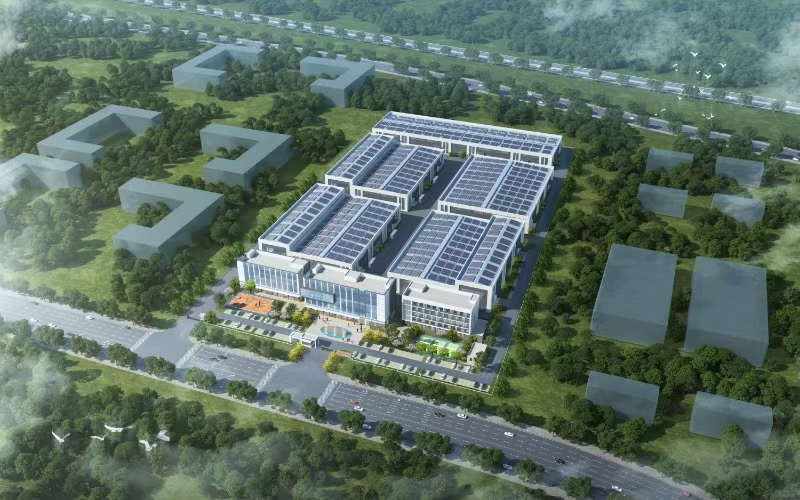
新しいパークは完全にアップグレードされ、全体のイメージと工場の規模が繰り返し改善され、配送能力と量産能力はこの世界的な海外注文の波の需要に完全に一致しています。大型精密工作機械やCNCマシニングセンターを多数増設し、ハードウェアの全面的な更新を行い、品質の安定化、高精度化、短納期化、生産能力の向上を実現しました。
最近、新たに発表された「第15次5カ年計画」新エネルギーシステム計画が新エネルギー界全体に大きな波を巻き起こし、投資規模は25兆レベルに達し、誰もが熱く議論している。本日は、政策の真実、業界の変化、世界情勢、今後 5 年間の主な機会について明確に概観します。
まず第一に、インターネット上の最大の誤解を正させてください。今回は「第14次5カ年計画」ではなく、「第15次5カ年計画」です。
まず、時間枠がまったく異なります。
25兆は過去5年間の計画ではなく、2026年から2030年までの「第15次5カ年計画」サイクルである。「新エネルギーシステム第15次5カ年建設計画」と題されたこの公式文書は6月25日に正式に発表されたばかりで、今後5年間が実質の超配当期間となることを意味する。
第二に、25兆の本当の構成。
これは、風力発電、太陽光発電、超高圧送電網、揚水エネルギー貯蔵、電気化学エネルギー貯蔵、リチウム電池材料、電池製造、グリーン水素産業を含む、国内の新エネルギー産業チェーン全体への総投資額です。
いくつかの重要なデータを覚えておいてください:
・系統転換投資: 5 兆超
・エネルギー貯蔵独立軌道: 5 年間の投資 2 兆 5,000 億超
・新エネルギー貯蔵設置目標: 3 億キロワットに固定
エネルギー貯蔵への投資成長率が太陽光発電と風力発電を完全に上回り、新エネルギー軌道の中で最も高い成長率を示すゴールデン軌道になったことは注目に値します。
第三に、誤解を徹底的に解きほぐすこと。
「第 14 次 5 か年計画」の 5 年間で、エネルギー貯蔵への総投資はわずか約 2 兆であり、増加は限られており、深刻な後退が見られました。実質的な爆発、実質的な増加、および実質的な産業の配当はすべて、2026 年から 2030 年までの 5 年間に集中しています。
第二に、国内産業は完全に変化しました。エネルギー貯蔵は、「脇役」から「国家の切実なニーズ」に格上げされました。
まず、国の厳格な外貨準備配分が包括的に改善されました。
現在、すべての大規模な風力発電所、太陽光発電所、新エネルギー発電所には割り当てと貯蔵が義務付けられています。電力供給側、送電網側、産業・商業ユーザー側の三大市場が全面自由化される。エネルギー貯蔵はもはや補助的な規制ではなく、電力システムの不可欠な核心となっています。
第二に、技術ルートが完全に拡張されます。
従来のリン酸鉄リチウムだけでなく、ナトリウムイオン電池やNFPP新電池など複数の技術ルートが同時に爆発している。正極材料および粉末処理のための大規模な新しい生産ラインが全国で建設されており、粉砕、乾燥、焼結、粉砕を含む設備一式の注文が持続的かつ爆発的な成長をもたらしています。
第三に、極度の国内経済の衰退により、生産能力が大規模に海外に移転することを余儀なくされました。
国内の電池・材料生産能力は深刻な飽和状態にあり、価格競争も熾烈を極めている。今後 5 年間、生産能力を移転することが唯一の解決策となります。南アジア、東南アジア、新興の海外工業団地は、中国資本の新エネルギー企業が操業を開始する最初の選択肢となりつつある。これらの企業は、コストを削減し、関税を回避できるだけでなく、供給効率を確保することもできる。
さらに、世界の新エネルギー情勢は歴史的な再形成を迎えています。
まず、世界の産業チェーンの大規模な再編と分業の完全なリセットが行われます。
・中国:上流のコア技術、粉末材料、機器製造、バッテリーセル生産をしっかりと管理しており、産業チェーン全体で最高の発言権を持っている。
・ヨーロッパと米国: ハイエンドの研究開発、システム統合、およびブランド運営のみを保持し、高エネルギー消費で高汚染物質の製錬および粉末加工リンクから完全に撤退します。
・新興国 (バングラデシュ、パキスタン、ベトナム、ブラジルなど): 中流の製造能力を引き受けます。
将来の世界的な固定モデルは、中国の主要原材料 + 海外の現地工場 + ヨーロッパと米国に輸出される完成品となり、新しいサプライチェーン パターンが正式に形になりました。
第二に、世界規模の資源争奪戦が激化しており、単一国の配備のリスクが急激に増加しています。
リチウム、ニッケル、コバルト、リンなどの戦略的資源を持つ国々は輸出政策を強化しており、インドネシアはニッケルを、ジンバブエはリチウムを囲い込み、資源保護はますます激しくなっている。企業はもはや単一国の生産能力に賭けることを敢えてせず、グローバルな複数拠点の分散化が大手企業の標準戦略となっています。これは、今年、多数の資本と企業がインドネシアから撤退し、バングラデシュ、ブラジル、マダガスカルに移転した根本的な理由でもある。
第三に、エネルギー貯蔵の需要は中国から世界へと移り、海外需要が本格的に爆発的に増加しています。
ヨーロッパと米国は、家庭用エネルギー貯蔵と太陽光発電貯蔵の統合に重点を置いています。南アジアと中東では、恒久的な電力不足と大規模停電が発生しており、人命を救う電力として産業用および商業用のバックアップエネルギー貯蔵が緊急の必要性となっています。たとえば、バングラデシュでは全国的な電力不足により、エネルギー貯蔵市場が爆発的な成長サイクルに突入しています。
さらに、今後 5 年間の当社業界への核となる影響は 3 つのレベルで反映されています。
・材料面: リン酸鉄リチウムと正極ナトリウムの生産能力は引き続き拡大し、国内生産拡大と海外工場建設は並行して行われ、粉末加工生産ラインの建設が継続されます。
・設備面:サンドミル、焼結炉、乾燥、粉砕などの新エネルギー設備一式。国内の受注は安定していますが、海外の受注は年々増加しており、機器業界は5年の超配当サイクルを迎えています。
・海外業界:選択問題から必須問題まで。国内の過剰生産能力、透明な利益、深刻な経済破綻。ヨーロッパと米国における高い関税障壁と貿易保護の強化。企業が生き残り、成長を促進し、配当を得るには、海外に工場を建設することが唯一の選択肢となっています。
「第15次5カ年計画」の25兆国家レベル戦略は引き続き上流の資材、設備、生産能力の総合的拡大を推進し、海外工業団地は次期新エネルギー産業の主戦場となる。
最後に、要約すると次のようになります。
「第15次5カ年計画」における25兆の超新エネルギー市場の中で、エネルギー貯蔵は最も高い成長率と最も確実性の高いゴールデントラックである。
国内の巻き込みは当然の結論であり、生産能力の海外市場への輸出は止めることができません。政策が反復的でリスクが高い一部の東南アジア諸国と比較して、バングラデシュは政策が安定しており、中国に対して友好的で、人口ボーナスが大きく、人件費が低く、輸出関税がゼロである。リチウム電池材料、エネルギー貯蔵産業、新エネルギー機器企業にとって今後5年間の海外進出先として最適だ。
最後に、要約すると次のようになります。
「第15次5カ年計画」における25兆の超新エネルギー市場の中で、エネルギー貯蔵は最も高い成長率と最も確実性の高いゴールデントラックである。
国内の巻き込みは当然の結論であり、生産能力の海外市場への輸出は止めることができません。政策が反復的でリスクが高い一部の東南アジア諸国と比較して、バングラデシュは政策が安定しており、中国に対して友好的で、人口ボーナスが大きく、人件費が低く、輸出関税がゼロである。リチウム電池材料、エネルギー貯蔵産業、新エネルギー機器企業にとって今後5年間の海外進出先として最適だ。
そして、私たち Yifu Intelligence は、長年にわたる集中的な育成と蓄積を経て、すでに事前に計画を立て、業界の一般的な傾向に完全に一致させました。現在、リン酸鉄リチウムやナトリウム電気回路など、国内外の多くの大手企業の全ライン建設の経験があります。
サービス地域は、中国、韓国、インドネシア、米国、ヨーロッパ、ベトナム、中東、バングラデシュ、その他世界の主流の新エネルギー市場をカバーしています。成熟した導入事例と専任のアフターセールス チームが各地にあります。
新しいパークは完全にアップグレードされ、全体のイメージと工場の規模が繰り返し改善され、配送能力と量産能力はこの世界的な海外注文の波の需要に完全に一致しています。大型精密工作機械やCNCマシニングセンターを多数増設し、ハードウェアの全面的な更新を行い、品質の安定化、高精度化、短納期化、生産能力の向上を実現しました。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語