
海外市場 |米国 - 政策の嵐の中の巨大なケーキ、このハイエンドのゲームで適切な場所を見つける方法
1. 基本的な地理: 広大な領土を持ち、東側と西側には独自のシステムがあります。
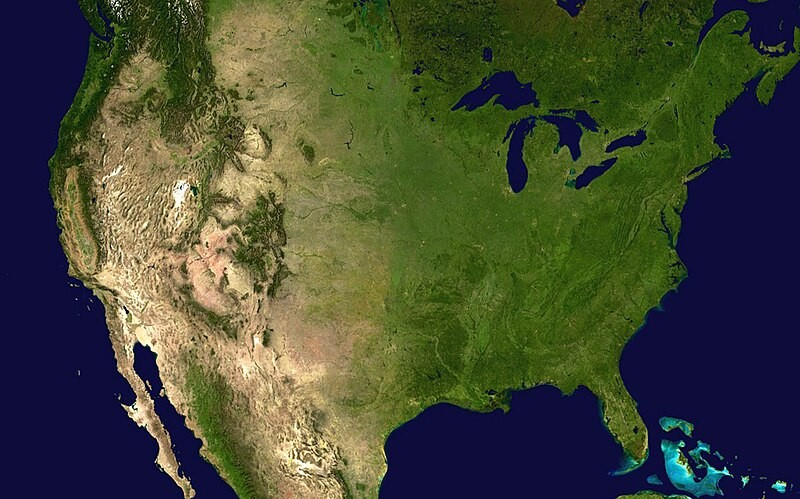
米国は北アメリカに位置します。米国の東部と西部は、それぞれ大西洋と太平洋に面しています。総面積は約937万平方キロメートルと非常に広大な領土です。単一産業が高度に集中している韓国やインドネシアなどとは異なり、米国の州間の産業分布は大きく異なり、典型的な地域特性を示しています。
東海岸と西海岸はハイテク産業、エネルギー貯蔵、リチウム電池の研究開発の中心地です。カリフォルニア、テキサス、ニューヨーク州などの経済の中心地には、米国の新エネルギー革新リソースのほとんどが集まっています。広大な中部地域は鉱物、化学、伝統的な製造業が大半を占めており、サプライチェーン施設は比較的分散している。この地理的および産業の分散により、米国市場への参入戦略は 1 つだけでは不可能となり、地域ごとに差別化された上陸経路を開発する必要があります。
2. 人口構造: 世界トップの人材プールを擁する3億3,400万人のハイエンド消費者市場
米国の総人口は約 3 億 3,400 万人です。非常に多様な民族構成を持つ典型的な移民国家です。人口は主にカリフォルニア、テキサス、ニューヨーク、フロリダなどの先進沿岸州に集中しています。これらの地域は消費力が強いだけでなく、最も成熟した新エネルギー政策や産業支援施設も備えています。
人口構造には 2 つの明確な特徴があります。1 つは、高い人件費と、製造業におけるブルーカラー労働者の明らかな不足であり、これが米国国内製造業の人件費を直接押し上げています。第二に、質の高い移民の継続的な流入に依存して、ハイエンドの科学研究と技術研究開発の分野における米国の人材プールは依然として世界トップレベルにあり続けています。これは、新エネルギー基礎材料、全固体電池、シリコンカーボン負極などの最先端技術の研究開発にとって長期的なメリットとなります。
3. 経済データ: 規模と強い支払い意欲の点で間違いなくナンバーワン
2025 年の米国の名目 GDP は約 28 兆米ドルとなり、世界最大の経済国として確固たる地位を占め、一人当たり GDP は 83,000 米ドルを超えます。それはどういう意味ですか?これは、米国市場における消費電力、エネルギー貯蔵、新エネルギー車のユーザーの支払い意欲が非常に高いことを意味します。ハイエンドの成熟した市場では、顧客はより優れたパフォーマンスとより信頼性の高い品質に対して割増料金を支払うことをいとわないため、これがミッドエンドからハイエンドの機器および材料のサプライヤーにとって重要な価値の拠り所となります。
4. Industrial Map: "Localized Reengineering" Driven by the IRA Act
The underlying logic of the U.S. new energy industry is completely different from that of South Korea and Indonesia.これは、典型的なテクノロジー主導、資本主導のハイエンド製造市場です。米国は鉱物資源が豊富ですが、産業チェーンにおける分業は高度にグローバル化しています。過去長年にわたり、多くの中間製造リンクはアジアの供給に依存してきました。
本当の転換点は、IRA法(「インフレ抑制法」)の導入でした。 This bill uses huge subsidies to strongly stimulate the production and manufacturing of local energy storage, power batteries and lithium battery materials.その中心的な目標は、アジアのサプライチェーンへの依存を減らし、北米の産業チェーンの独立した管理を促進することです。 IRA 法は、米国の新エネルギー製造産業のローカリゼーションとリエンジニアリングの中核エンジンであると言えます。
産業上の優位性の観点から見ると、米国は基礎的な電気化学と新材料の研究開発能力において世界をリードしており、エネルギー貯蔵市場は世界第1位にランクされています。家庭用エネルギー貯蔵、大規模エネルギー貯蔵、および車両用動力電池に対する需要は引き続き旺盛であり、高級粉末、固体電池、シリコンカーボン負極などの最先端材料の研究開発に巨額の投資が行われています。
しかし、欠点も同様に明白です。製造インフラの建設サイクルは長く、人件費は高価で、工場建設の投資コストも高額です。正極、負極、導電剤、超微粉加工リンクの中流には大きな能力ギャップがあり、依然として大量の設備や微粉材料が外部供給を必要としている。この「技術はあるが生産能力が不足している」というパターンは、まさに中国の設備企業が深く浸透する機会の窓である。
5. 社会文化: ルールが先、データが語る
アメリカ社会にはルール意識が強く、契約文化が人々の心に深く根付いています。仕事の境界は明確で、公私が区別され、ビジネスコミュニケーションではデータ、レポート、実測証拠が重視されます。好意の比重は非常に低く、個人的な関係だけに頼って協力を促進する可能性は低い。
知的財産権、コンプライアンス、安全性、および環境保護規制は、アメリカのビジネスの要です。この点でまぐれが発生すると、大きな代償を払うことになります。アメリカ人とビジネスをするために必要なのは、しっかりした試験レポート、完全な認定資格、そして明確な権利と責任の条件です。
6.ビジネスの実践: 韓国やインドネシアとはまったく異なるスタイル
米国市場での実際の経験に基づいて、以下に 5 つの主要な機能を示します。
まず、契約が優先され、規則が好意を上回ります。つながりを重視するインドネシアや段階的な検証を重視する韓国とは異なり、米国の顧客は契約、コンプライアンス、保険、資格を優先しています。権限と責任の分担は白黒はっきりしていなければなりません。曖昧な点があるとその後の紛争の引き金となります。
第二に、検証システムを標準化し、第三者認証が重要です。 UL 認証、安全認証、およびサードパーティの材料試験レポートは、米国市場への参入に対する厳しい障壁となります。データ コンプライアンスと製品トレーサビリティ システムは決してオプションではありませんが、質問には必ず答えなければなりません。
第三に、意思決定チェーンは特殊化されており、サイクルが長いです。米国企業の購買決定には通常、複数のレベルの専門的な調達、法律およびコンプライアンスの承認が含まれ、そのプロセスは長くて厳格です。同時に、輸出管理と原産地検証は協力サイクル全体を通じて実行され、コンプライアンス能力はプロジェクトの進行効率に直接影響します。
第 4 に、政策は非常に不安定です。 IRAの補助金の詳細、関税調整、事業体リストの更新、輸出入管理政策は、政党の交代や地政学的状況に応じていつでも変更される可能性があります。政策リスクは米国市場における最大の変数であり、強力な動的対応能力が必要です。
第五に、技術的な強みを認識しながらも、代替品についても強く意識します。コンプライアンスが基準を満たし、パフォーマンスが指標を満たしている限り、米国の顧客は高品質の機器とテクノロジーを購入することに前向きです。しかし、「脱中国」志向の影響を受け、顧客は一般的にサプライチェーンレイアウトの代替案を認識しており、サプライヤーはその代替不可能性を証明し続ける必要がある。
7. 米国の新エネルギー大手と大手産業チェーン企業
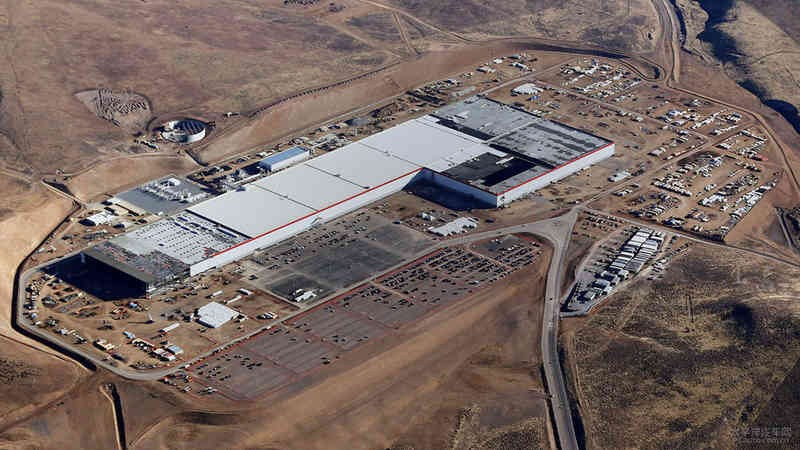
米国の電池セルおよび材料分野の中核企業には、Tesla、QuantumScape、Redwood Materials、Ascend Elements、ONE、SESなどが含まれる。同時に、Northvoltの米国拠点やPanasonicの米国工場などの海外の大手企業も深く根付いている。
海外展開に関しては、CATL はフォードとの協力プロジェクトを通じて米国市場に参入しました。 LGニューエナジー、サムスンSDI、SKオンなどの韓国の大手企業も、北米に大規模な生産能力を展開している。
エネルギー貯蔵と完成車の分野では、フォード、ゼネラルモーターズ、クライスラーなどの伝統的な自動車会社が電動化への変革を加速しており、ビストラやネクストエラ・エナジーなどのエネルギー貯蔵大手もプロジェクト規模を拡大し続けている。北米における蓄電・動力電池の現地展開は現在も続いており、超微粉砕、粉体分散、電池リサイクルの生産ライン設備の需要が着実にリリースされています。
8. 強力な市場政策介入
米国の強力な政策介入、非常に高いコンプライアンス基準、そして膨大な需要を抱えるハイエンドのエネルギー貯蔵および電力電池市場では、コンプライアンス能力、リスク予測、および現地での運用が試されることになります。
地政学、関税ゲーム、エンティティリスト、サプライチェーンのリスク回避 - これらはすべて避けられない現実的な課題であり、市場の不確実性は今後も存在します。しかし、北米にはエネルギー貯蔵と新エネルギー自動車の巨大な基盤が実際に存在しており、現地の材料と電池の生産能力は引き続き投入されており、粉末処理と湿式粉砕装置の需要は安定しています。
米国市場に参入したい場合は、コンプライアンスを第一に考え、原産国を計画し、認証システムを改善し、リスクを事前に隔離する必要があります。これは必須のコースです。東南アジアや東アジアの演奏スタイルを直接コピーすることはできません。特に北米向けの方法論を確立する必要があります。
9. 当社の実際の導入: 機器は米国に送られ、顧客が増え続けています
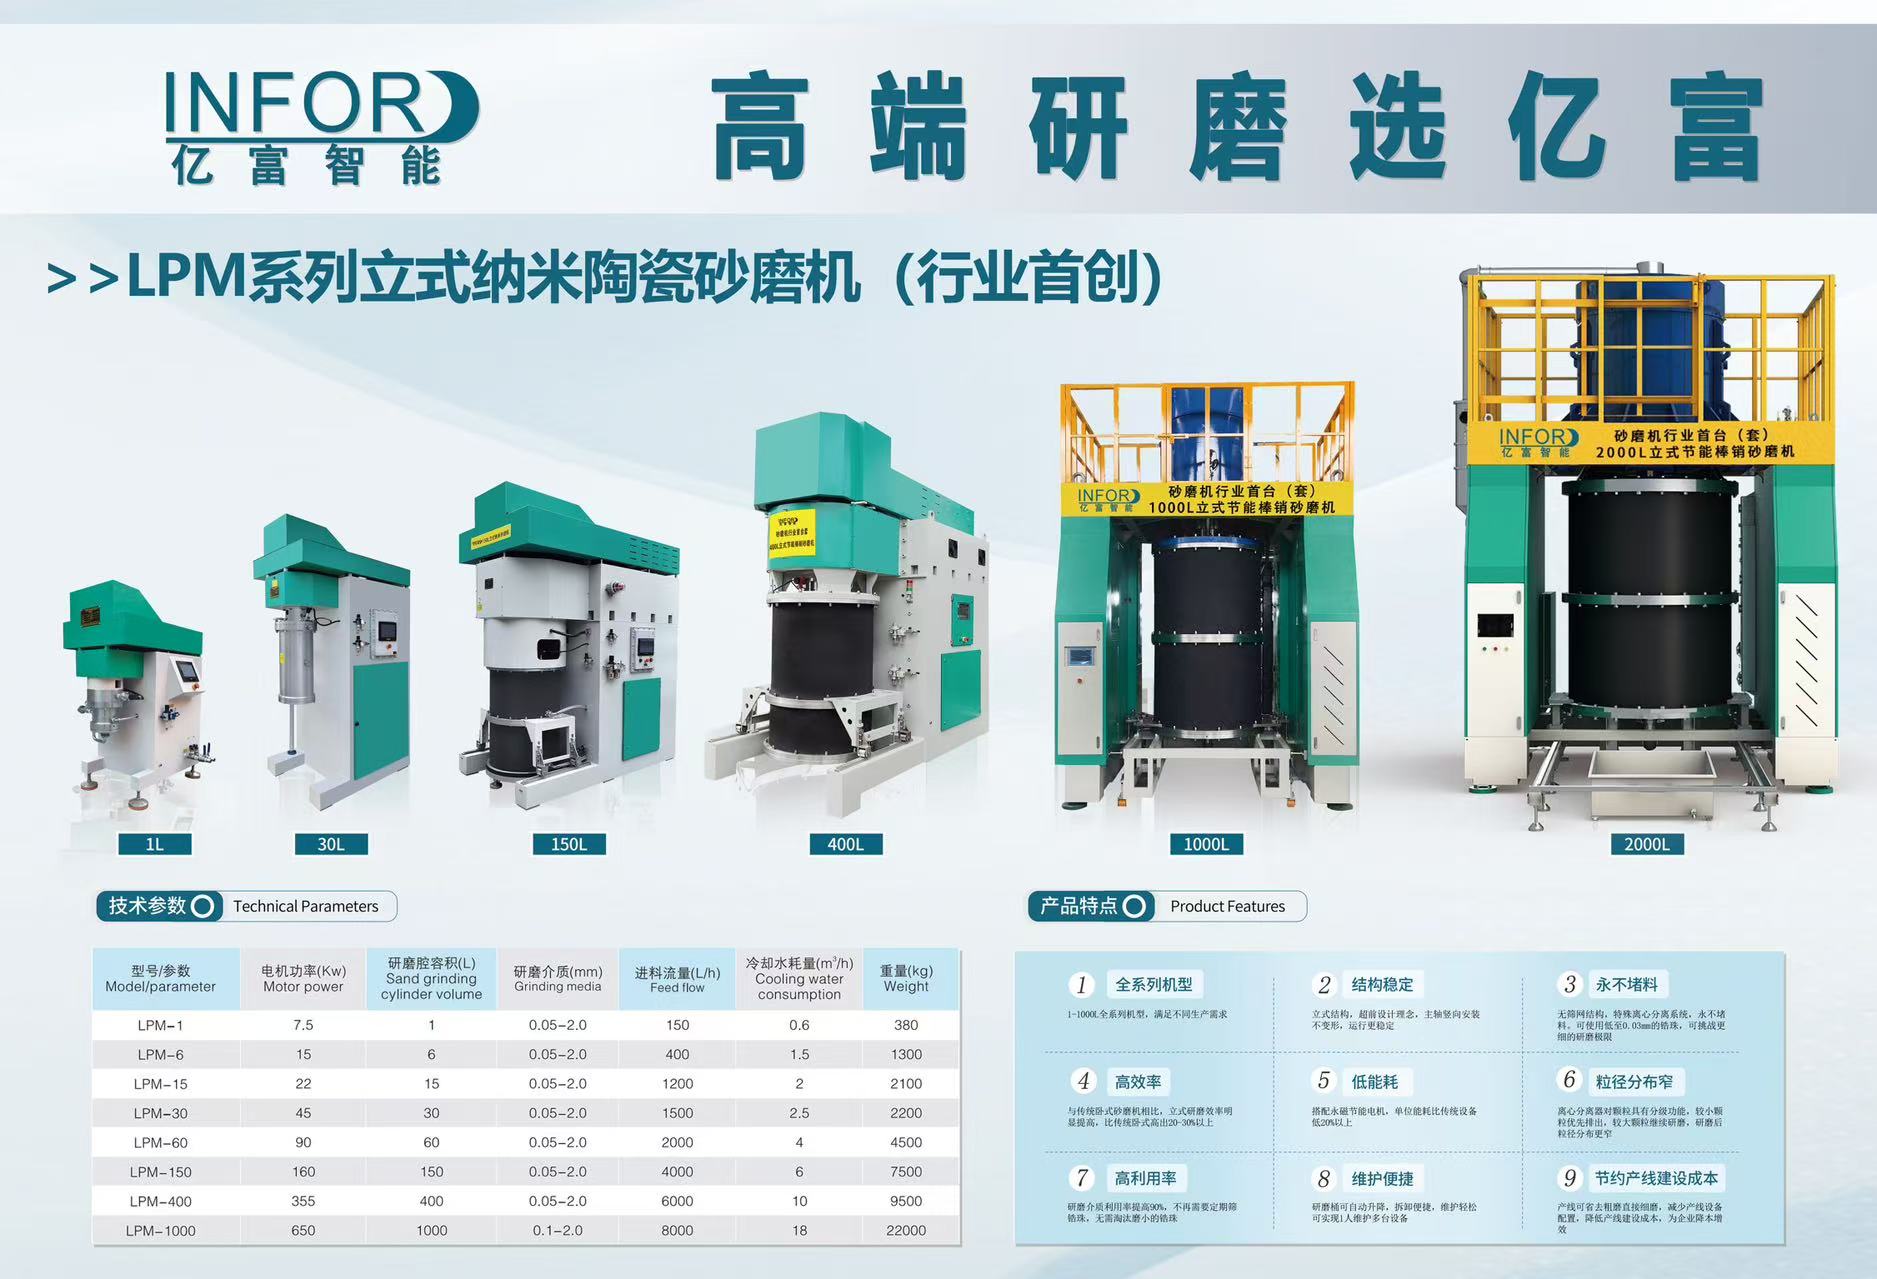
米国市場に参入することは非常に困難ですが、当社は米国に多くの顧客と業界パートナーを蓄積してきました。 2025年から当社の研削装置は順次米国に出荷され、エネルギー貯蔵材料やリチウム電池のリサイクルなどの分野で徐々に開拓が進んでいます。
市場の敷居が高ければ高いほど、実際に参入すると外堀は深くなると常々信じているため、あらゆるステップを着実に進めています。米国市場には客観的に障壁が存在しますが、その背後には協力関係の強化と長期的なビジネス価値があります。
10。展示会への招待: 10 月の北米デトロイト バッテリー ショー
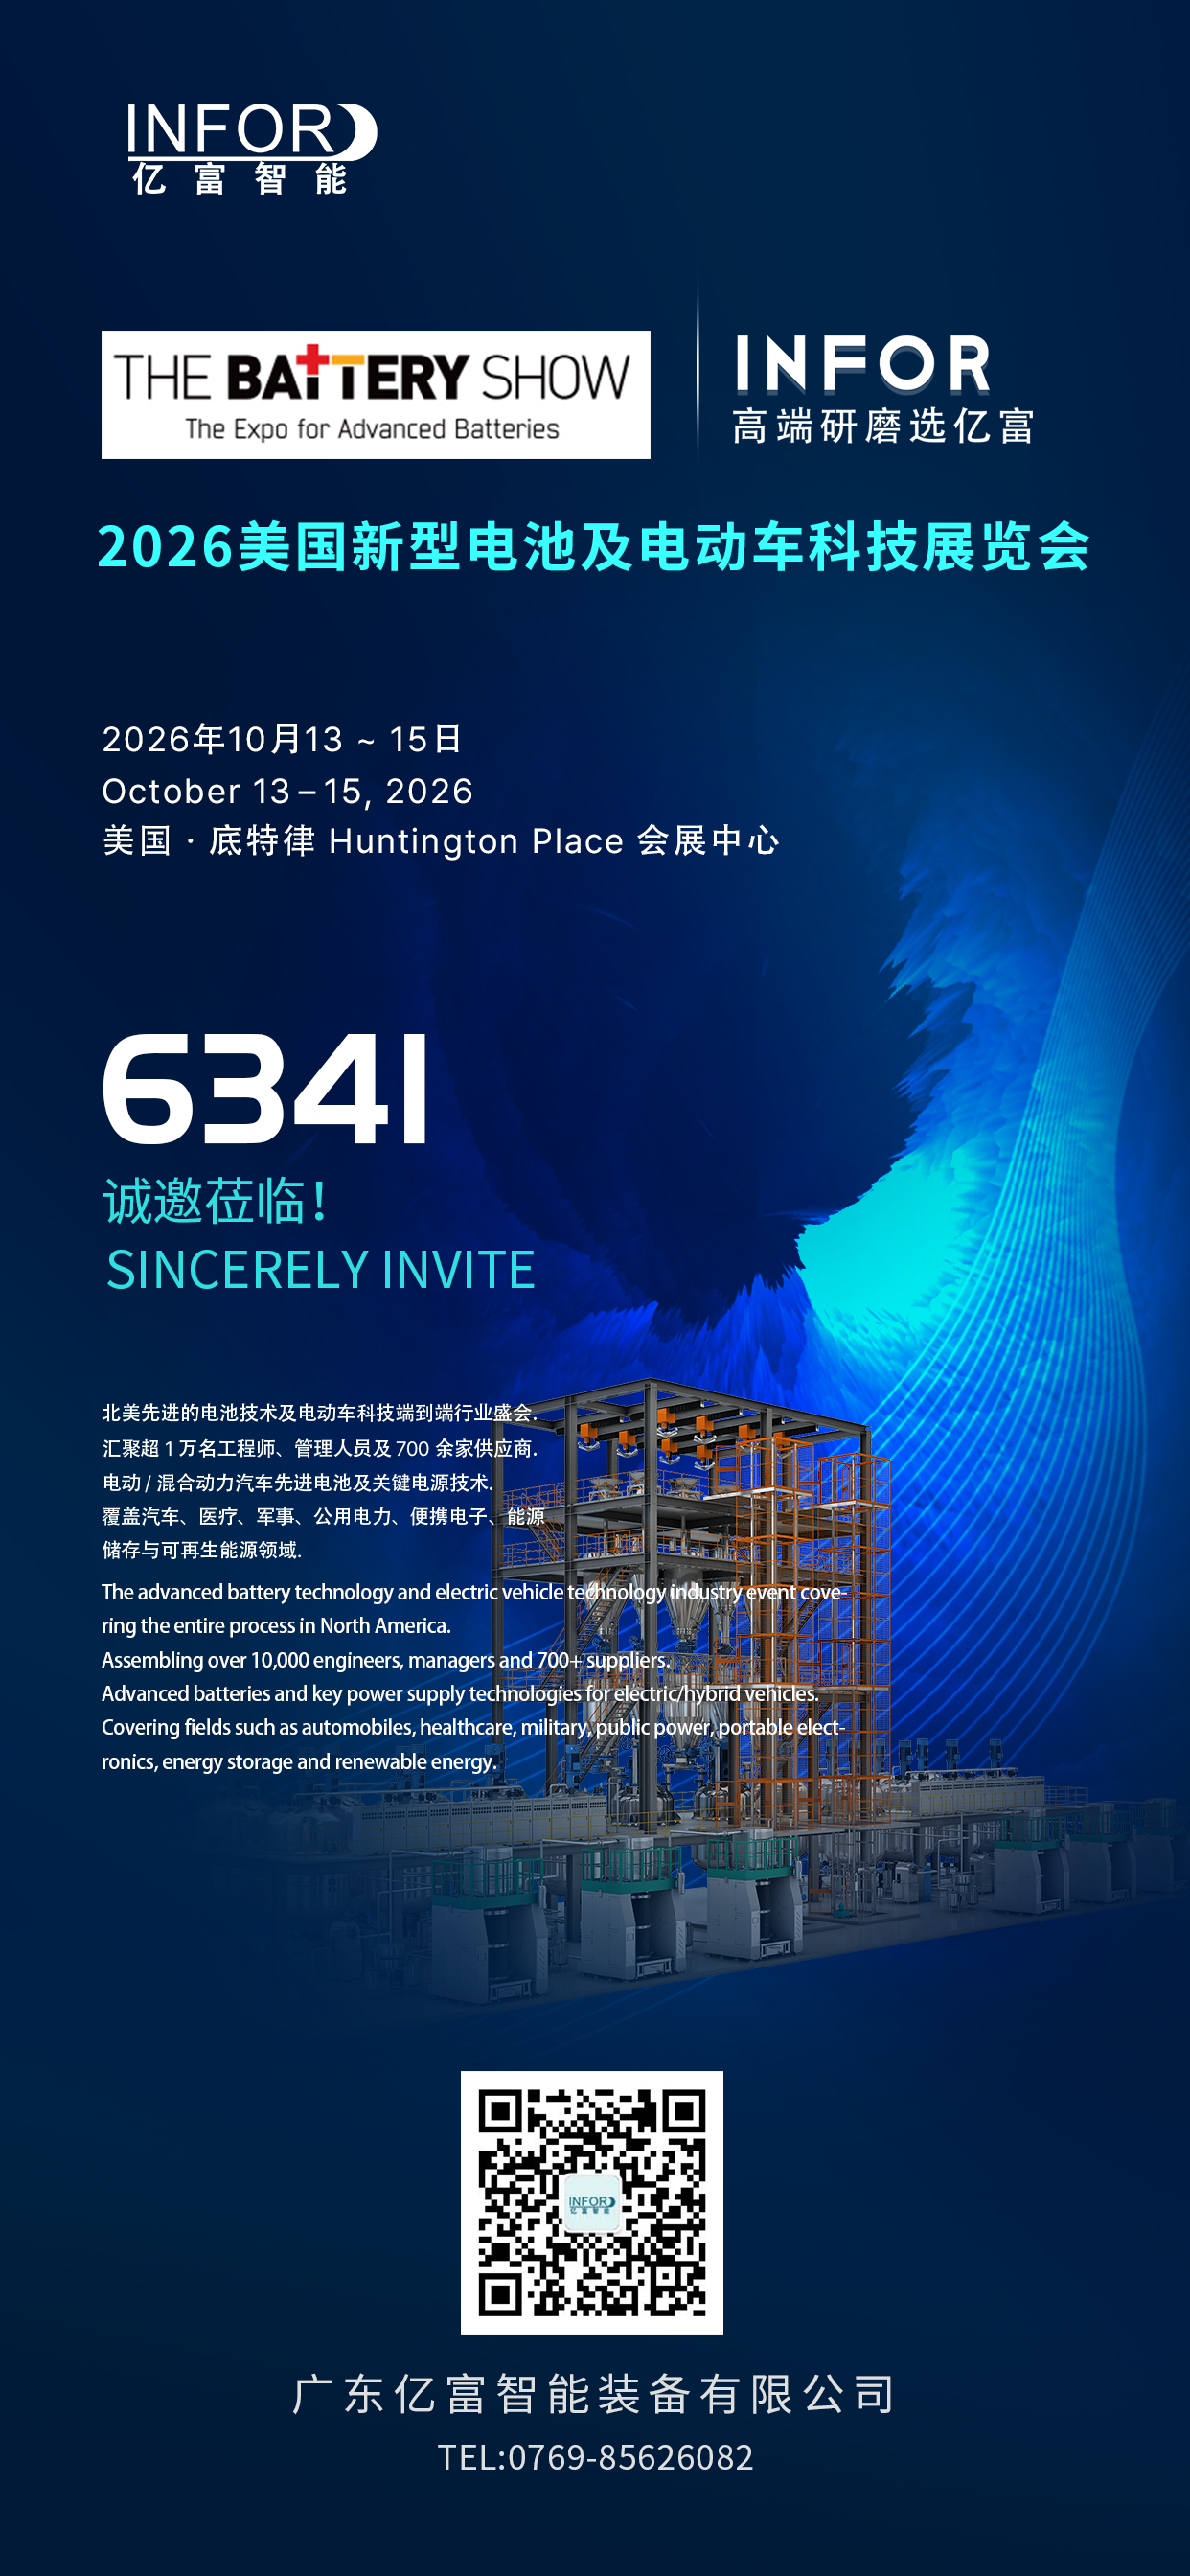
最後に、重要なオフライン イベントへの招待を同期します:
2026 年 10 月 12 日から 15 日まで北米のデトロイトで開催されるバッテリー ショー。弊社は今年も引き続き北米新エネルギー バッテリー展示会に参加します
これは、北米の新エネルギー分野で最大かつ最も影響力のある専門展示会の 1 つです。その時点で、世界の電池産業チェーンの中核企業、技術専門家、購買意思決定者がデトロイトに集まることになる。研削装置分野における最新の技術成果や北米での導入事例を現地でデモンストレーションいたします。
私たちは、業界の古い友人や新しいパートナーとオフラインで集まり、北米のエネルギー貯蔵およびリチウム電池材料プロジェクトの最新の開発について交換し、より多くの協力の機会を得るのを心から楽しみにしています。デトロイトでお会いしましょう!
海外市場 |米国 - 政策の嵐の中の巨大なケーキ、このハイエンドのゲームで適切な場所を見つける方法
1. 基本的な地理: 広大な領土を持ち、東側と西側には独自のシステムがあります。
米国は北アメリカに位置します。米国の東部と西部は、それぞれ大西洋と太平洋に面しています。総面積は約937万平方キロメートルと非常に広大な領土です。単一産業が高度に集中している韓国やインドネシアなどとは異なり、米国の州間の産業分布は大きく異なり、典型的な地域特性を示しています。
東海岸と西海岸はハイテク産業、エネルギー貯蔵、リチウム電池の研究開発の中心地です。カリフォルニア、テキサス、ニューヨーク州などの経済の中心地には、米国の新エネルギー革新リソースのほとんどが集まっています。広大な中部地域は鉱物、化学、伝統的な製造業が大半を占めており、サプライチェーン施設は比較的分散している。この地理的および産業の分散により、米国市場への参入戦略は 1 つだけでは不可能となり、地域ごとに差別化された上陸経路を開発する必要があります。
2. 人口構造: 世界トップの人材プールを擁する3億3,400万人のハイエンド消費者市場
米国の総人口は約 3 億 3,400 万人です。非常に多様な民族構成を持つ典型的な移民国家です。人口は主にカリフォルニア、テキサス、ニューヨーク、フロリダなどの先進沿岸州に集中しています。これらの地域は消費力が強いだけでなく、最も成熟した新エネルギー政策や産業支援施設も備えています。
人口構造には 2 つの明確な特徴があります。1 つは、高い人件費と、製造業におけるブルーカラー労働者の明らかな不足であり、これが米国国内製造業の人件費を直接押し上げています。第二に、質の高い移民の継続的な流入に依存して、ハイエンドの科学研究と技術研究開発の分野における米国の人材プールは依然として世界トップレベルにあり続けています。これは、新エネルギー基礎材料、全固体電池、シリコンカーボン負極などの最先端技術の研究開発にとって長期的なメリットとなります。
3. 経済データ: 規模と強い支払い意欲の点で間違いなくナンバーワン
2025 年の米国の名目 GDP は約 28 兆米ドルとなり、世界最大の経済国として確固たる地位を占め、一人当たり GDP は 83,000 米ドルを超えます。それはどういう意味ですか?これは、米国市場における消費電力、エネルギー貯蔵、新エネルギー車のユーザーの支払い意欲が非常に高いことを意味します。ハイエンドの成熟した市場では、顧客はより優れたパフォーマンスとより信頼性の高い品質に対して割増料金を支払うことをいとわないため、これがミッドエンドからハイエンドの機器および材料のサプライヤーにとって重要な価値の拠り所となります。
4. Industrial Map: "Localized Reengineering" Driven by the IRA Act
The underlying logic of the U.S. new energy industry is completely different from that of South Korea and Indonesia.これは、典型的なテクノロジー主導、資本主導のハイエンド製造市場です。米国は鉱物資源が豊富ですが、産業チェーンにおける分業は高度にグローバル化しています。過去長年にわたり、多くの中間製造リンクはアジアの供給に依存してきました。
本当の転換点は、IRA法(「インフレ抑制法」)の導入でした。 This bill uses huge subsidies to strongly stimulate the production and manufacturing of local energy storage, power batteries and lithium battery materials.その中心的な目標は、アジアのサプライチェーンへの依存を減らし、北米の産業チェーンの独立した管理を促進することです。 IRA 法は、米国の新エネルギー製造産業のローカリゼーションとリエンジニアリングの中核エンジンであると言えます。
産業上の優位性の観点から見ると、米国は基礎的な電気化学と新材料の研究開発能力において世界をリードしており、エネルギー貯蔵市場は世界第1位にランクされています。家庭用エネルギー貯蔵、大規模エネルギー貯蔵、および車両用動力電池に対する需要は引き続き旺盛であり、高級粉末、固体電池、シリコンカーボン負極などの最先端材料の研究開発に巨額の投資が行われています。
しかし、欠点も同様に明白です。製造インフラの建設サイクルは長く、人件費は高価で、工場建設の投資コストも高額です。正極、負極、導電剤、超微粉加工リンクの中流には大きな能力ギャップがあり、依然として大量の設備や微粉材料が外部供給を必要としている。この「技術はあるが生産能力が不足している」というパターンは、まさに中国の設備企業が深く浸透する機会の窓である。
5. 社会文化: ルールが先、データが語る
アメリカ社会にはルール意識が強く、契約文化が人々の心に深く根付いています。仕事の境界は明確で、公私が区別され、ビジネスコミュニケーションではデータ、レポート、実測証拠が重視されます。好意の比重は非常に低く、個人的な関係だけに頼って協力を促進する可能性は低い。
知的財産権、コンプライアンス、安全性、および環境保護規制は、アメリカのビジネスの要です。この点でまぐれが発生すると、大きな代償を払うことになります。アメリカ人とビジネスをするために必要なのは、しっかりした試験レポート、完全な認定資格、そして明確な権利と責任の条件です。
6.ビジネスの実践: 韓国やインドネシアとはまったく異なるスタイル
米国市場での実際の経験に基づいて、以下に 5 つの主要な機能を示します。
まず、契約が優先され、規則が好意を上回ります。つながりを重視するインドネシアや段階的な検証を重視する韓国とは異なり、米国の顧客は契約、コンプライアンス、保険、資格を優先しています。権限と責任の分担は白黒はっきりしていなければなりません。曖昧な点があるとその後の紛争の引き金となります。
第二に、検証システムを標準化し、第三者認証が重要です。 UL 認証、安全認証、およびサードパーティの材料試験レポートは、米国市場への参入に対する厳しい障壁となります。データ コンプライアンスと製品トレーサビリティ システムは決してオプションではありませんが、質問には必ず答えなければなりません。
第三に、意思決定チェーンは特殊化されており、サイクルが長いです。米国企業の購買決定には通常、複数のレベルの専門的な調達、法律およびコンプライアンスの承認が含まれ、そのプロセスは長くて厳格です。同時に、輸出管理と原産地検証は協力サイクル全体を通じて実行され、コンプライアンス能力はプロジェクトの進行効率に直接影響します。
第 4 に、政策は非常に不安定です。 IRAの補助金の詳細、関税調整、事業体リストの更新、輸出入管理政策は、政党の交代や地政学的状況に応じていつでも変更される可能性があります。政策リスクは米国市場における最大の変数であり、強力な動的対応能力が必要です。
第五に、技術的な強みを認識しながらも、代替品についても強く意識します。コンプライアンスが基準を満たし、パフォーマンスが指標を満たしている限り、米国の顧客は高品質の機器とテクノロジーを購入することに前向きです。しかし、「脱中国」志向の影響を受け、顧客は一般的にサプライチェーンレイアウトの代替案を認識しており、サプライヤーはその代替不可能性を証明し続ける必要がある。
7. 米国の新エネルギー大手と大手産業チェーン企業
米国の電池セルおよび材料分野の中核企業には、Tesla、QuantumScape、Redwood Materials、Ascend Elements、ONE、SESなどが含まれる。同時に、Northvoltの米国拠点やPanasonicの米国工場などの海外の大手企業も深く根付いている。
海外展開に関しては、CATL はフォードとの協力プロジェクトを通じて米国市場に参入しました。 LGニューエナジー、サムスンSDI、SKオンなどの韓国の大手企業も、北米に大規模な生産能力を展開している。
エネルギー貯蔵と完成車の分野では、フォード、ゼネラルモーターズ、クライスラーなどの伝統的な自動車会社が電動化への変革を加速しており、ビストラやネクストエラ・エナジーなどのエネルギー貯蔵大手もプロジェクト規模を拡大し続けている。北米における蓄電・動力電池の現地展開は現在も続いており、超微粉砕、粉体分散、電池リサイクルの生産ライン設備の需要が着実にリリースされています。
8. 強力な市場政策介入
米国の強力な政策介入、非常に高いコンプライアンス基準、そして膨大な需要を抱えるハイエンドのエネルギー貯蔵および電力電池市場では、コンプライアンス能力、リスク予測、および現地での運用が試されることになります。
地政学、関税ゲーム、エンティティリスト、サプライチェーンのリスク回避 - これらはすべて避けられない現実的な課題であり、市場の不確実性は今後も存在します。しかし、北米にはエネルギー貯蔵と新エネルギー自動車の巨大な基盤が実際に存在しており、現地の材料と電池の生産能力は引き続き投入されており、粉末処理と湿式粉砕装置の需要は安定しています。
米国市場に参入したい場合は、コンプライアンスを第一に考え、原産国を計画し、認証システムを改善し、リスクを事前に隔離する必要があります。これは必須のコースです。東南アジアや東アジアの演奏スタイルを直接コピーすることはできません。特に北米向けの方法論を確立する必要があります。
9. 当社の実際の導入: 機器は米国に送られ、顧客が増え続けています
米国市場に参入することは非常に困難ですが、当社は米国に多くの顧客と業界パートナーを蓄積してきました。 2025年から当社の研削装置は順次米国に出荷され、エネルギー貯蔵材料やリチウム電池のリサイクルなどの分野で徐々に開拓が進んでいます。
市場の敷居が高ければ高いほど、実際に参入すると外堀は深くなると常々信じているため、あらゆるステップを着実に進めています。米国市場には客観的に障壁が存在しますが、その背後には協力関係の強化と長期的なビジネス価値があります。
10。展示会への招待: 10 月の北米デトロイト バッテリー ショー
最後に、重要なオフライン イベントへの招待を同期します:
2026 年 10 月 12 日から 15 日まで北米のデトロイトで開催されるバッテリー ショー。弊社は今年も引き続き北米新エネルギー バッテリー展示会に参加します
これは、北米の新エネルギー分野で最大かつ最も影響力のある専門展示会の 1 つです。その時点で、世界の電池産業チェーンの中核企業、技術専門家、購買意思決定者がデトロイトに集まることになる。研削装置分野における最新の技術成果や北米での導入事例を現地でデモンストレーションいたします。
私たちは、業界の古い友人や新しいパートナーとオフラインで集まり、北米のエネルギー貯蔵およびリチウム電池材料プロジェクトの最新の開発について交換し、より多くの協力の機会を得るのを心から楽しみにしています。デトロイトでお会いしましょう!
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語