2026年11月17日、宜富インテリジェント主催、上海非鉄金属ネットワーク(SMM)共催、中南大学共催、古城県人民政府後援による2026年新エネルギー・新素材産業発展フォーラムと宜富インテリジェント湖北新工業団地移転祝賀会が湖北宜富新園地で成功裡に閉幕した。
宜福インテリジェント湖北新工業団地の移転式典が無事に終了し、1日半にわたるフォーラムの議題も正式に終了した。このイベントには、国内外から業界チェーンの業界リーダー、専門家、学者、上級実務者 30 名近くが招待され、参加者に高水準で有益な産業アイデアの饗宴を提供しました。会場は著名なゲストでいっぱいで、業界に関するゲストの深い洞察に耳を傾けようと、世界中から産業チェーンの実務家が現場に駆けつけました。
ゲストらは、世界の新エネルギーサプライチェーンの新たなパターンに基づき、中国、日本、韓国、欧州、米国、アフリカ、ロシア、インドネシアなどの主要地域市場を検討し、リチウム電池、ナトリウムイオン電池、全固体電池などの中核分野に焦点を当てた。産業制御、輸出機会、リスクと課題などの多面で深い議論を行い、最先端の研究開発結果を共有し、業界の既存の問題点を分析し、中長期的な発展傾向を予測し、アイデアの交換や意見の衝突を通じて、新エネルギー・新素材産業の質の高い持続可能な発展への道を共同で模索します。
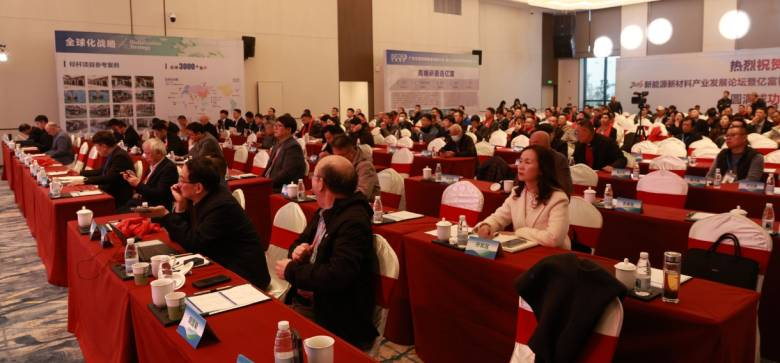
オープニングセレモニースペシャル
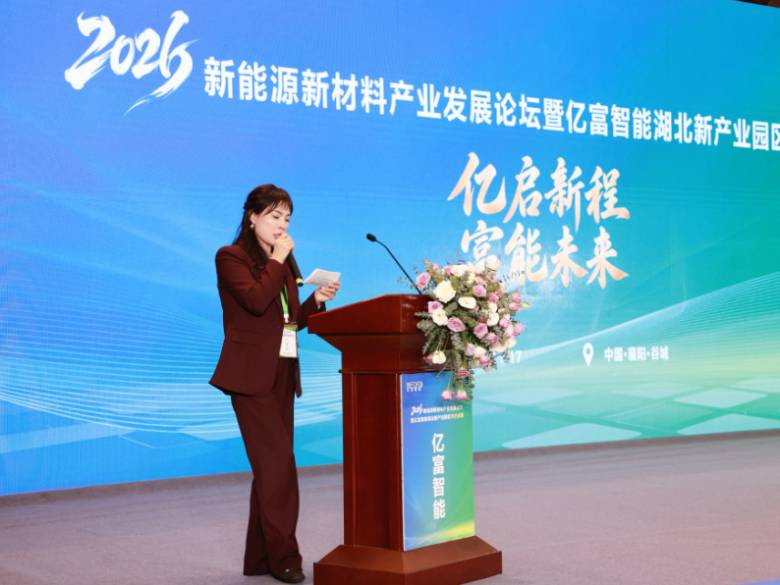
16日午後、開会式は宜福インテリジェンスの楊暁燕氏が主催して行われた。
業界専門家による講演
タン・ヨウゲン教授
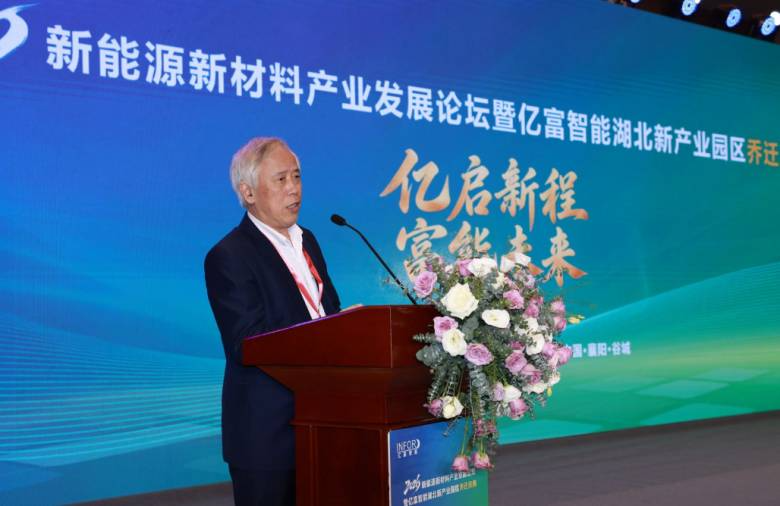
中南大学_タン教授は、現在の新エネルギー産業は「規模の拡大」から「技術の向上」という重要な転換点に移行しつつあると指摘した。リチウム電池、ナトリウム電池、固体電池など複数の技術ルートが並行して進化しています。材料イノベーションと機器アップグレードの間の連携の深さは、次世代バッテリー技術の工業化境界を直接決定します。同氏は学界と産業界が現実の問題を重視し、双方向の研究と生産を推進するよう求めた。同氏はまた、このフォーラムが技術交流と産業協力のための価値の高いプラットフォームになることを期待した。
ゲストスピーチ
スピーチトピック: ハイエンドサンディング生産ライン: 新エネルギー材料のコスト削減、効率向上、品質向上の推進
スピーカー: Yifu Intelligent Chen Lu
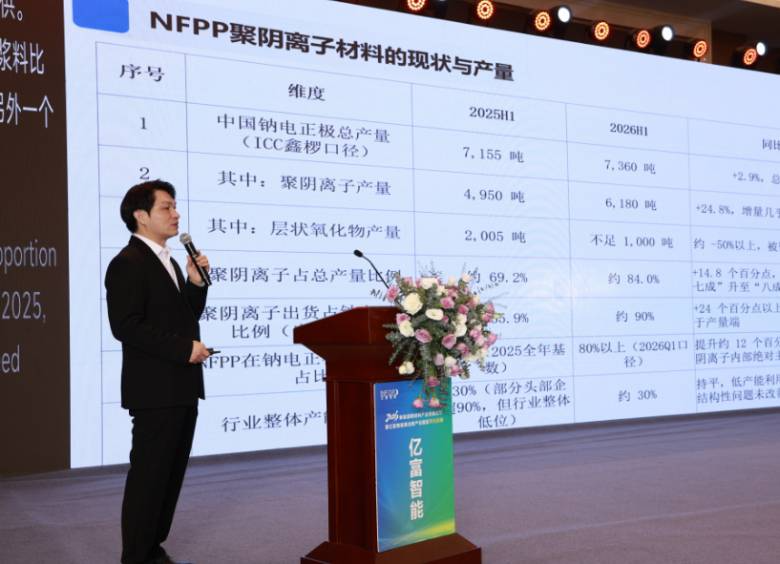
宜福インテリジェント・チェン・ルーは、新エネルギー材料産業の発展状況、現在のハイエンド砂研削新エネルギー材料応用タイプ、新エネルギー材料業界の現場応用事例、宜福製品と国際レイアウトの4つの側面からスタートしました。共有中に、彼は新エネルギー材料産業におけるハイエンドサンドミルの応用タイプ、つまり、横型サンドミルシリーズ、横型シリーズ - 大型生産ライン機器、および縦型シリーズ - 実験機、縦型シリーズ - 大型生産ライン機器、LPMシリーズ縦型サンドミルなどをカバーする全範囲の砂粉砕製品を詳細に紹介し、各製品の技術指標と利点を説明しました。同時に、水平シリーズサンド研削システムEPCと垂直シリーズサンド研削システムEPC生産ラインのプロセス、利点、適用範囲の違いを比較し、詳細な事例分析を添付します。
さらに、宜富智能工業の最初の垂直粉砕システムは最初の400L垂直ナノサンドミルから始まり、今日の1000Lと2000L垂直ナノサンドミルに発展し、世界をリードしていると述べた。同社は70,000平方メートルの標準化された生産拠点を有し、自動化されたインテリジェント処理装置を完備し、月産最大200台の生産能力を備えています。生産効率を向上させながら、厳格な品質管理と確実な納期を実現します。 20 年以上の蓄積された経験により、同社は業界の問題点に対応して開発と革新を続け、製品の反復的なアップグレードとコア技術の革新を毎年維持し、コア技術の競争力を継続的に向上させています。
講演テーマ: 中国 2026-2028リン酸鉄リチウム市場展望
講演者: 上海非鉄金属ネットワーク (SMM) シニアアナリスト、Chen Bolin 氏
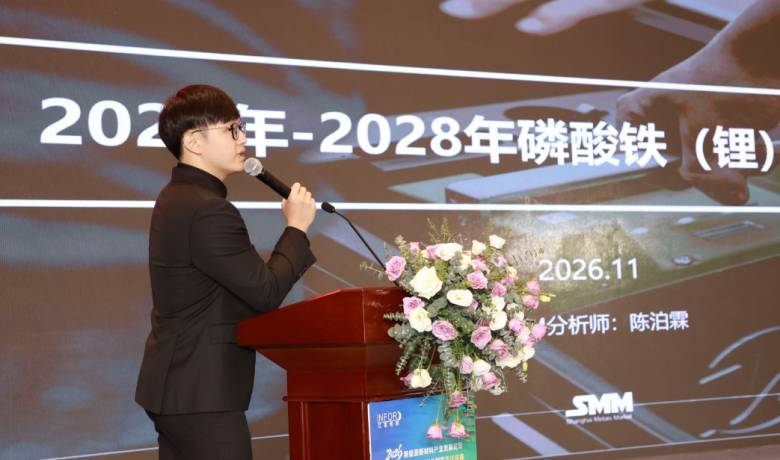
Chen Bolinエネルギー貯蔵分野の急速な成長と新エネルギー商用車の生産加速により、リチウム電池全体に占めるリン酸鉄リチウムの割合がさらに上昇していると述べた。リン酸鉄リチウム企業は生産拡大に強い意欲を持っていますが、効果的で高品質な生産能力は依然として不足しています。第 3 世代の主流製品としてのその優位性は長くは続かず、企業が第 4 世代および第 5 世代の高圧リン酸鉄リチウム材料の研究開発を加速するにつれて、その生産比率は徐々に増加し、新規生産能力の継続的な増加により、業界リーダーの市場シェアも年々縮小することになります。
SMMは、2027年の鉄・リチウム企業の成長率は30%近くになると予測している。リン酸鉄テクノロジーの成長率は約22%です。非リン酸鉄プロセスの生産量が増加するにつれて、リン酸鉄プロセスの重畳統合も徐々に進んでいます。統合部分を除くと、外部委託のリン酸鉄需要の伸び率は約 50 万トンと比較的限定的である。 2027 年に新たに追加されるリン酸鉄の生産能力は現在比較的高いです。
これは 2 つの側面から見ることができます。第一に、新しいリン酸鉄プロジェクトの生産能力が完全に実現できるかどうかに依存しますが、たとえ完全に実現できなかったとしても、その生産能力は依然として新たなアウトソーシング需要を上回っています。第二に、非リン酸塩プロセスの進歩の速度にも依存します。たとえ進捗が遅いとしても、これらのリン酸鉄生産能力を加えれば、全体としては依然として黒字状態にあるだろう。
講演テーマ: OEM および消費者端末からの材料および機器の開発傾向の観察
スピーカー: フォルクスワーゲン (中国) のバッテリーおよびモジュールの品質管理プロセスの専門家、Liu Taotao
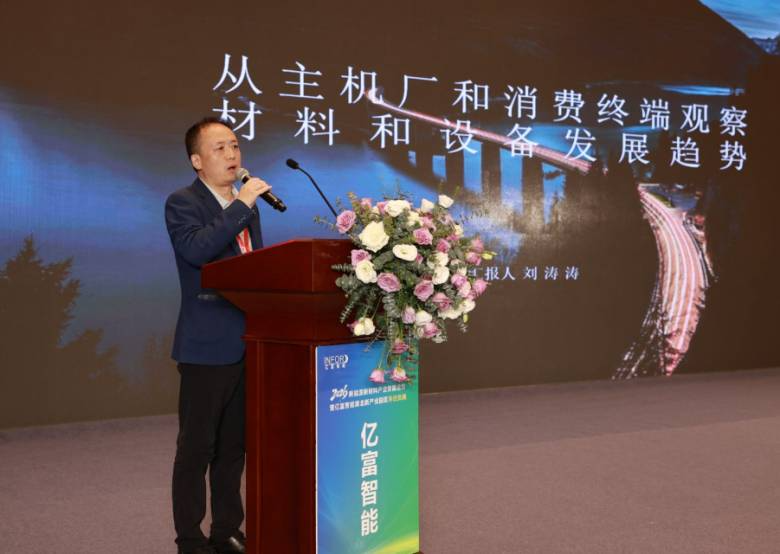
Liu Taotao同氏は、新素材には依然として未解決の問題があり、大規模な生産拡大の前提条件はないと述べた。このうち、リン酸鉄マンガンリチウムとナトリウム電力の市場は小さい。将来的には、動力電池の正極は主にリン酸鉄リチウムとなり、少量の高ニッケル三元素が配合されることになる。負極は引き続き主に人造黒鉛になります。電池セルの開発傾向について語る際、同氏はさらに、現在の主な電池セルの種類には、ソフトパック電池、角形電池、大型円筒形電池、全固体電池が含まれると述べた。その中で、角型電池セルの主な工程には、初期の磁極片製造、中期の組み立て、事後テストが含まれ、特に製造価値が最も高い中間工程が含まれます。生産のボトルネックは主にバッテリーコアの形成プロセスに集中しており、このプロセスには主に巻線とラミネートの 2 つのプロセスルートがあります。異なる材料系の製造設備やプロセスフローは同じであるため、設備パラメータを更新することで、異なる材料系の角形電池セルを製造することができます。
バッテリーセル技術のトレンドについて同氏は、「2020年以前は工業化開発の初期段階にあり、生産と製造は主に自動アップグレードであった」と述べた。 2021年から市場指向の開発段階に入り、プロセスと装置の継続的な革新、生産ラインの効率の継続的な改善、製造コストの急速な低下を実現しました。 2026 年以降は、スマート ファクトリーを中心とした上流と下流の統合、在庫などの中間リンクの効率の継続的な最適化、製造コストのさらなる削減に焦点が当てられるでしょう。
講演テーマ: 新興分野における高性能電池の市場展望
講演者: Zeng Zi、Nengyuan Technology 副社長
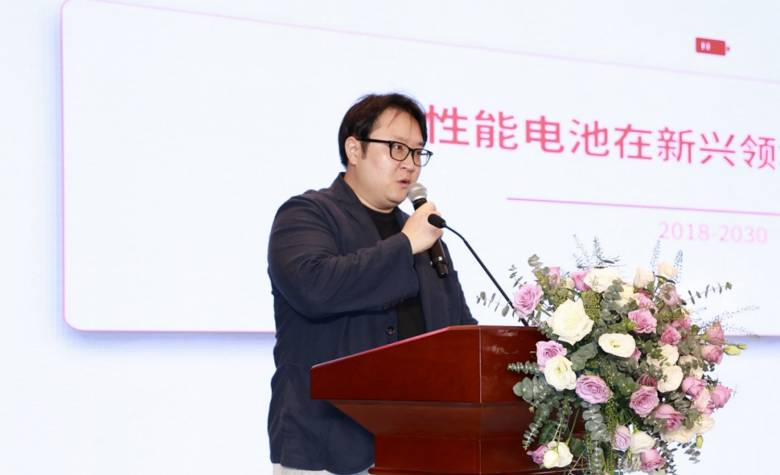
Zeng Zi今後5年間で、世界の電池市場は「極めてコストの高い鉄・リチウムの一般市場」と「極めて性能の高いニッケルのニッチ市場」に分かれると指摘されている。電力およびエネルギー貯蔵分野は、巨大な拠点からリチウム電池総出荷量の30%近くの複合成長率を引き続き維持する一方、新興分野でのリチウム電池の需要は60GWh未満から600GWh以上に増加し、10倍以上増加し、主な原動力となるだろう。マクロ的な背景は、2026 年から 2030 年にかけての「AI コンピューティングのパワードライブ」と「低炭素物理世界」の二重の特徴です。エネルギー需要は産業革命以来 2 度目の指数関数的な急増を経験し、電力システムは再建に直面しており、高性能エネルギー貯蔵システムは世界経済運営の中核資産となっています。今後 5 ~ 10 年の成長の勢いは、極めて低い限界費用で安定したクリーン電力を供給できるかどうかに大きく左右されます。
低高度経済、商業航空宇宙、ロボット工学などの新興分野は、それぞれ空域の開放、宇宙資源開発への資本の集中、世界的な高齢化する労働力不足によって推進されており、電池の高出力密度、広い温度範囲での動作、極めて高い信頼性に対して前例のない課題を突きつけている。同時に、世界経済は「株式ゲーム」から「エネルギー主権競争」に移行する可能性がある。新エネルギーは環境に優しい選択肢から国家安全保障の基盤へと飛躍しました。サプライチェーンは、世界的な効率優先から地域の安全優先に移行しました。ヨーロッパと米国での現地化されたバッテリーサプライチェーンの確立は厳格な要求となっており、世界の生産能力マップも地政学によって再形成されています。
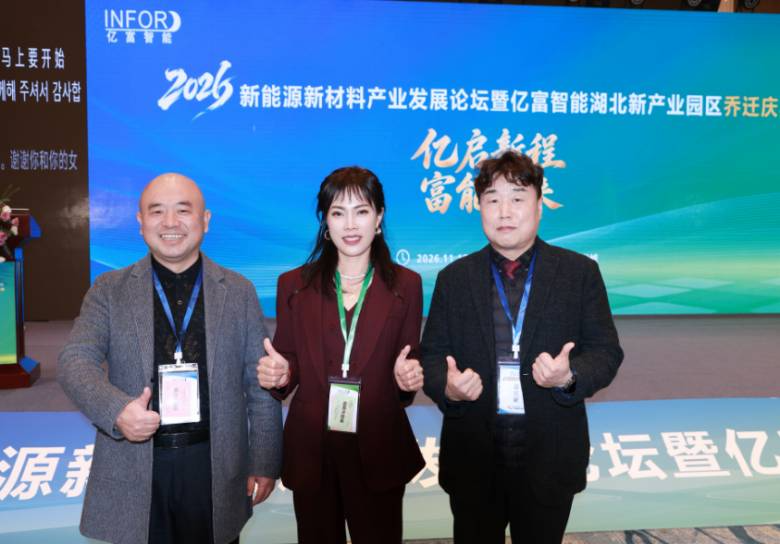
グローバルセッション 1 ゲストスピーチ
スピーチトピック: 韓国の電池産業: 変革と新たな機会
スピーカー: INFOR Korea 共同創設者兼コンサルタントのキム サンホ博士
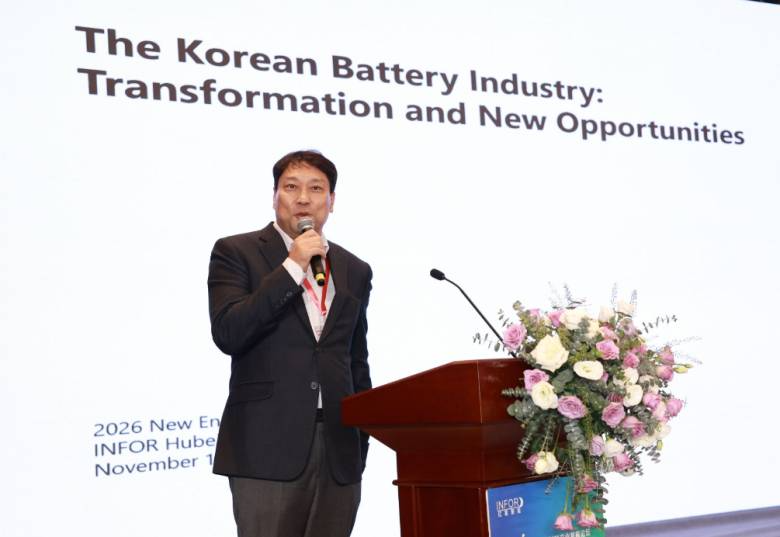
Dr.キム・サンホ韓国の電池産業が現在直面しているのは、単に需要の減速ではなく、製品の競争力、サプライチェーン、投資構造の同時変化であると述べられた。需要側では、電気自動車市場の「ギャップ」の影響を受け、一部の分野で電気自動車の成長が鈍化し、OEMは注文と投資を調整している。競争面では、CATL、BYD (BYD)、および材料会社が LFP の規模、コスト、統合をリードしています。サプライチェーン側では、リチウム精製、黒鉛、Qianqin 同社は中国への依存度が高く、集中力とトレーサビリティのプレッシャーが共存している。運用面では、設備稼働率の低さ、価格下落、拡張後の投資収益の遅れにより、収益性、稼働率、収益の遅れなどの問題が浮き彫りになっています。同時に、米国の税額控除、調達源の規則と関税、欧州のローカリゼーションと規制要件が政策と貿易の不確実性をもたらしており、三元系カソードから LFP、ESS、シリコン アノードへの製品と技術の切り替えは依然として再検証する必要があります。これらの問題は複雑に絡み合っており、テクノロジーだけで解決するのは困難です。
全体として、中国と韓国の間の電池市場は将来、競争から協力へと移行するはずだ。韓国の世界的な事業経験と多様化したサプライチェーンの需要に依存し、電池材料、プロセス技術、リン酸鉄リチウムの生産ラインにおける中国の優位性と組み合わせることで、双方は新たなビジネスチャンスを生み出し、ウィンウィンの成長を達成すると期待されている。
講演テーマ:湿式粉砕、解重合、分散、混合の原理とG-GTCの今後の役割
講演者: 韓国佐野カンパニー
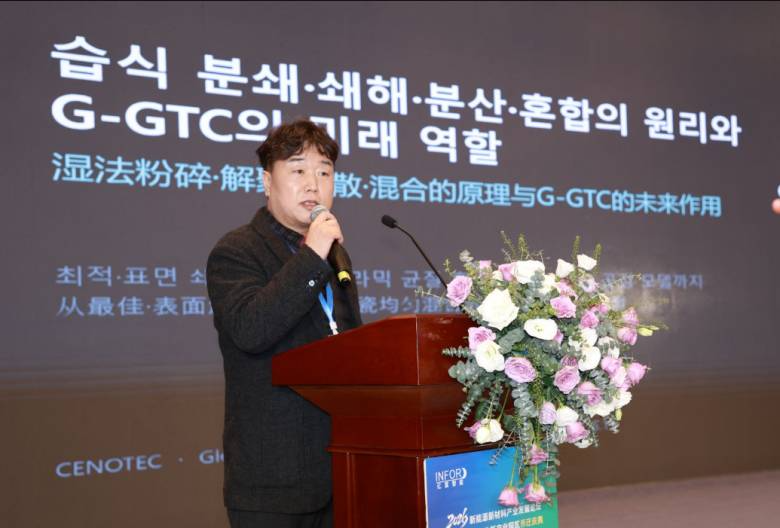
Dr. LEE JU SEONG 代表イ・ジュソンまず講演では、粉砕、解重合、分散、混合では目的が異なり、一次粒子を破壊することなく解重合を行い、その上で均一な混合を達成することで初めて材料の機能を真に発揮することができ、また、その目的が異なることも指摘されました。同時に、制御不可能な硬い凝集を設計された柔らかい凝集に変換することが、トンレベルの再現性とppmレベルの不良管理を達成するための基礎となります。そして、「力で壊す」から「軽く何度も解く」までという破砕の歴史の進化を振り返り、さらにAI時代はデータ駆動型の自律技術に移行すると提言しました。この変革を支える鍵となるのが、粉砕ビーズ(CENOTEC)と装置(INFOR)を同じ場所で共同最適化し、解重合データを継続的に蓄積するプラットフォームです。
全体として、湿式合成粉末の価値は「損失のない解重合」と「均一な混合」によって実現されます。このため、ビーズと装備を同時にマスターすることによってのみ、最適なウィンドウを見つけることができます。 G-GTC はこれらすべてを実践し、データを蓄積するためのプラットフォームです。これに基づいて、次のステップは、分析機器とオンライン測定機能を構築し、解重合と混合の均一性評価手順とデータシステムを確立し、MLCC・新世代電池の顧客との共同試験を実施することです。
講演テーマ:日本の新エネルギー市場の分析と展望
スピーカー: 趙海鵬氏、株式会社ポータル社長
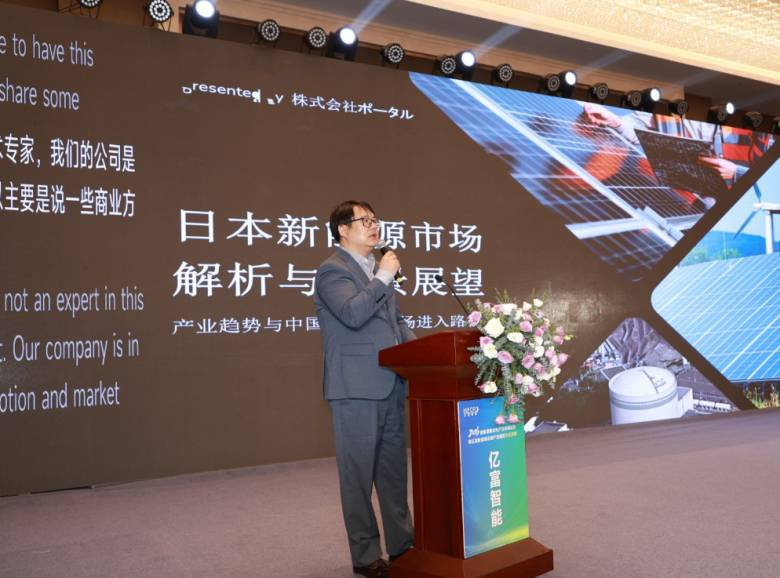
Zhao Haipeng序文によれば、日本のエネルギー変革の焦点は、単なる発電量の拡大から、安定的で効率的な新しいエネルギーシステムの構築へと移りつつあるとのこと。同社の新エネルギー市場は、太陽光発電、エネルギー貯蔵、電池製造、洋上風力発電、水素およびアンモニアエネルギーの 5 つの主要な方向に焦点を当てており、エネルギー生産からシステムアップグレードまでのチェーン全体をカバーしています。市場機会も単品販売から、機器、材料、制御システム、エンジニアリングサービスなど総合的なサポートニーズへと徐々に拡大してきています。
電池分野における日本の産業戦略高度化の方向性は、電池製造から電力システムにまで及ぶものであり、2030年から30年代半ばまでに年間150GWhの現地生産能力を形成し、2035年の世界売上高を2025年比で倍増させ、2030年の全固体電池の実用化を目指す計画である。これに対応する投資機会は電池セルに限定されず、だけでなく、バッテリー材料、製造プロセス、生産設備、システム制御のためのスペースも備えています。
講演テーマ: 世界的な需要を満たすための高性能でコスト効率の高い炭素ベースの電池材料の推進
講演者: Ingevity のエネルギー貯蔵研究開発マネージャー、Dong Hui 博士
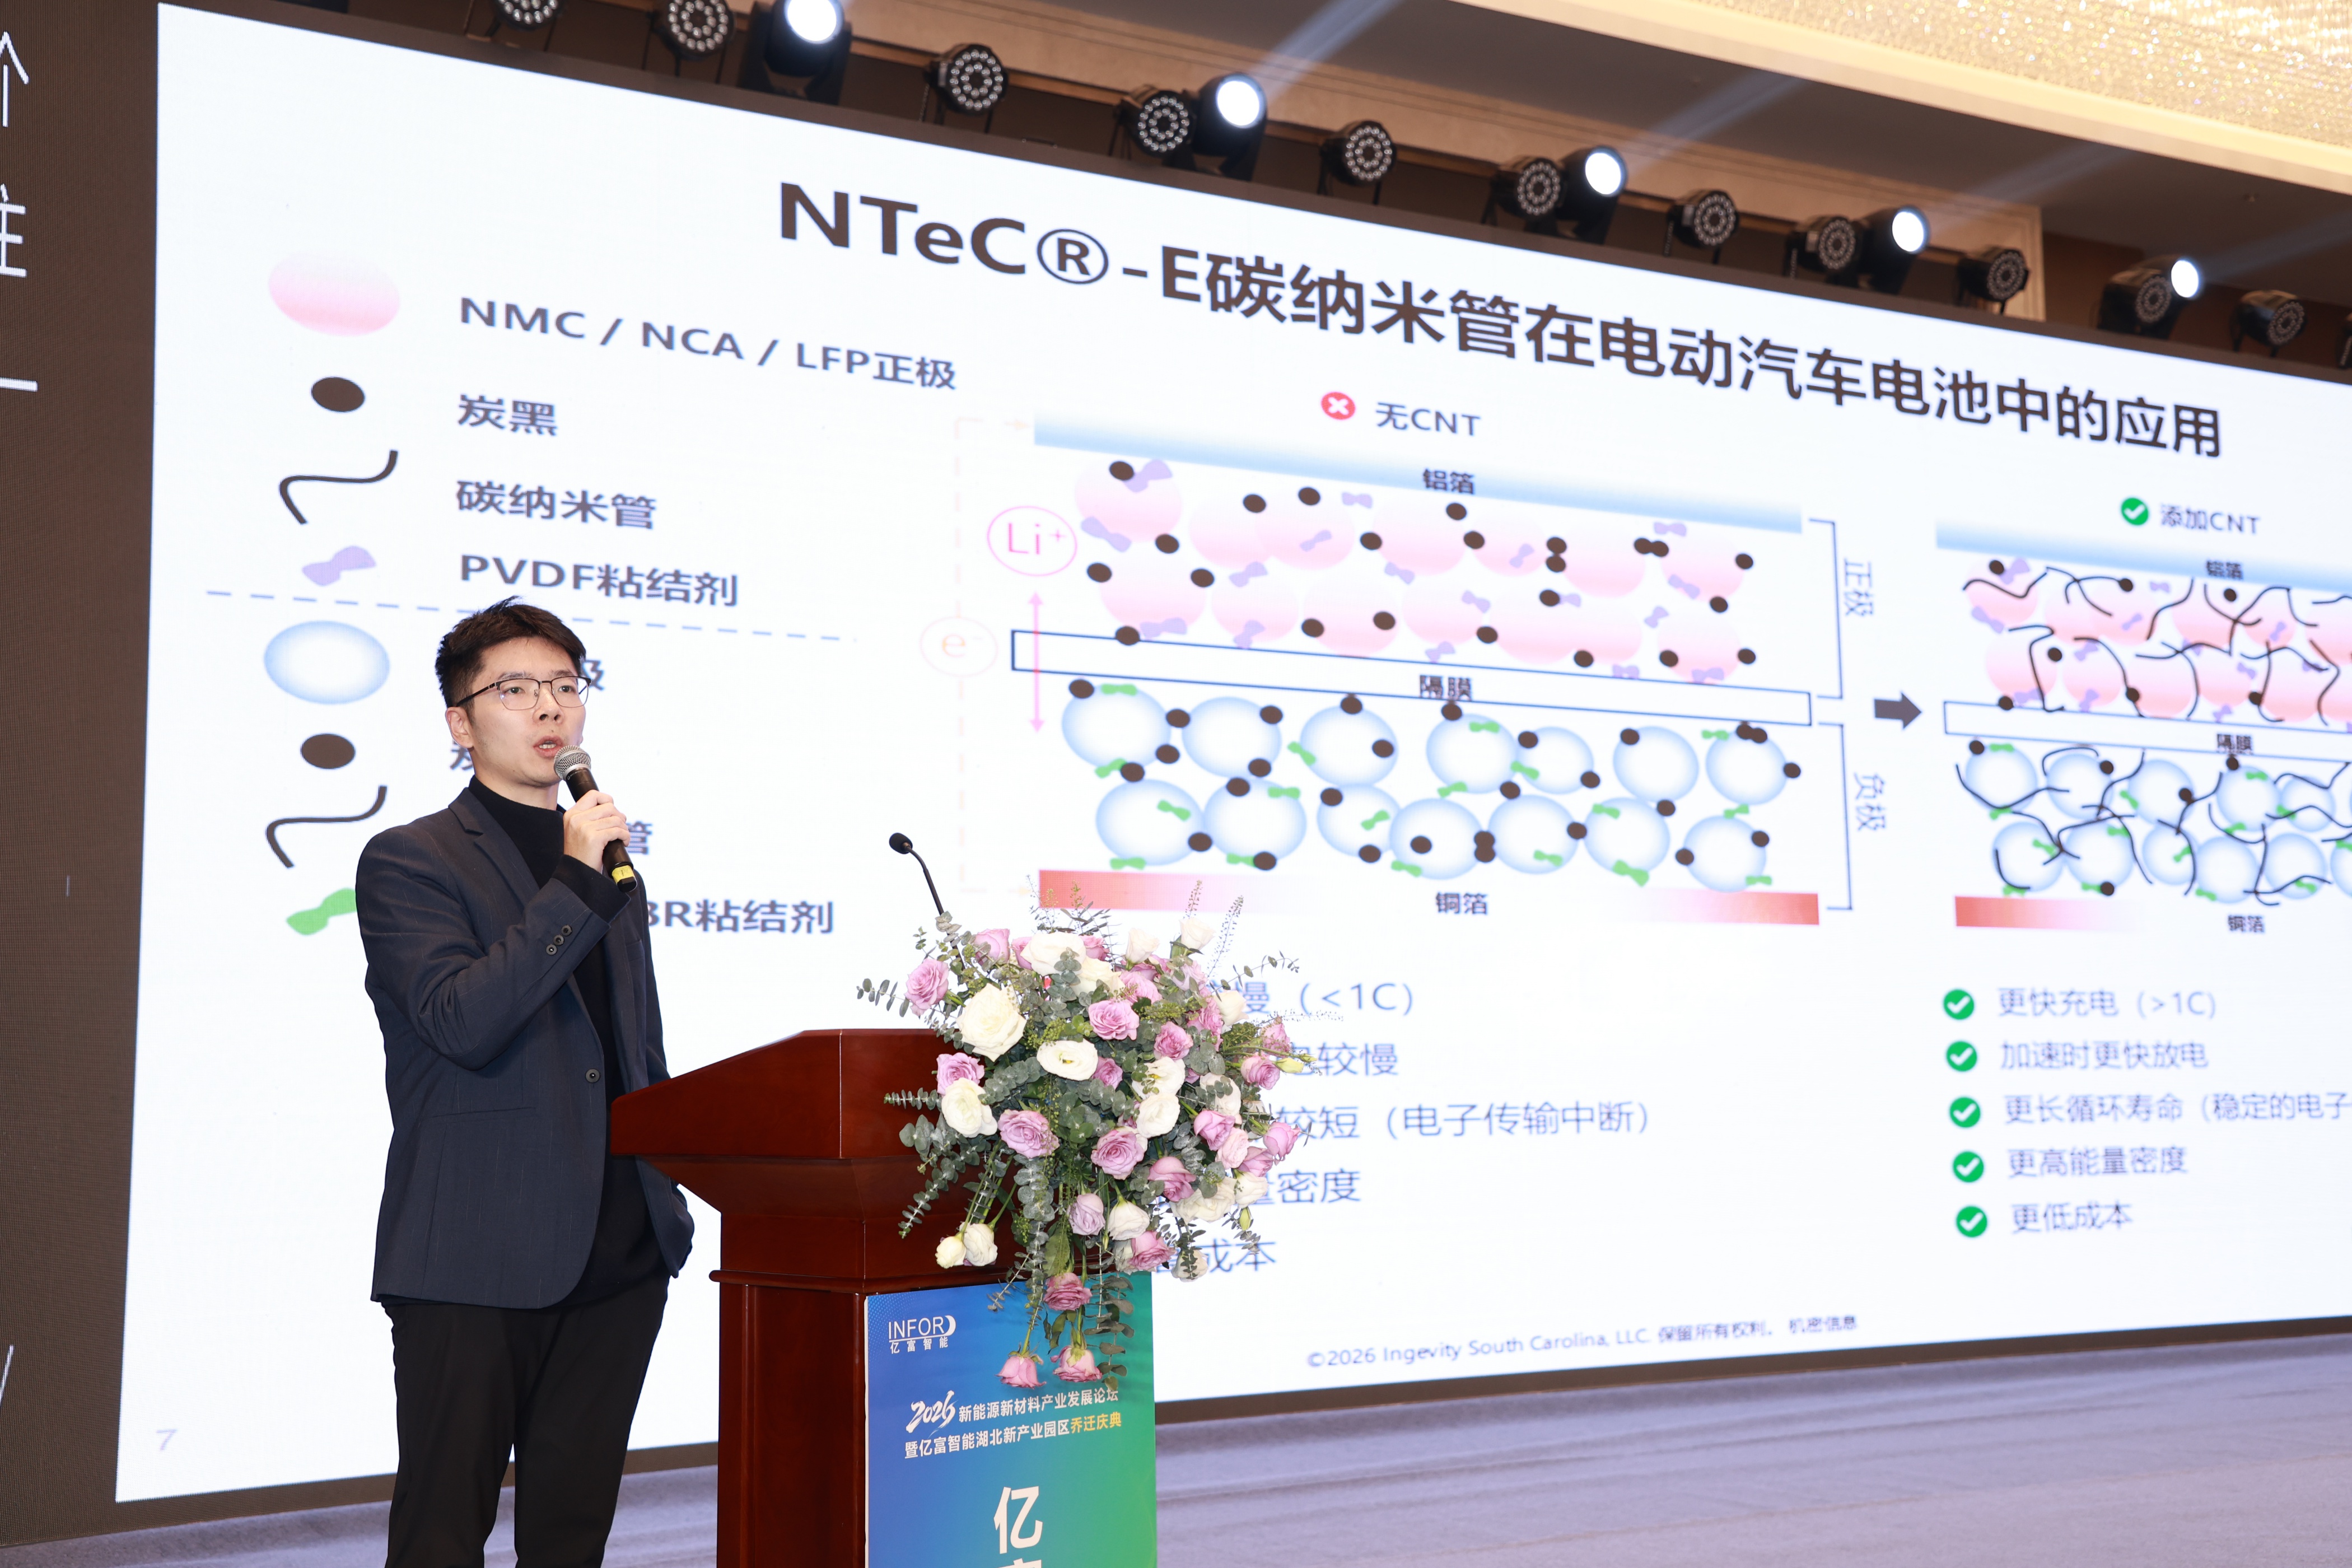
Dr.ドンフイNTeC®-E カーボン ナノチューブの動力電池、小型民生用電池、2Ah 多層ソフトパック電池のロングサイクル シナリオ、およびシリコン カーボン アノード システムへの応用が順番に紹介されました。炭酸塩電解質とエーテル電解質におけるIngevityハードカーボンの性能がそれぞれ説明され、現場のゲストが製品の性能を直感的に感じられるように、上記のシナリオにおける同社製品の核となる利点が説明されました。
スピーチのテーマ: アフリカの新エネルギー市場の進化、資源の保有と機会の追跡
講演者: 同済大学環境学部のLi Fengting
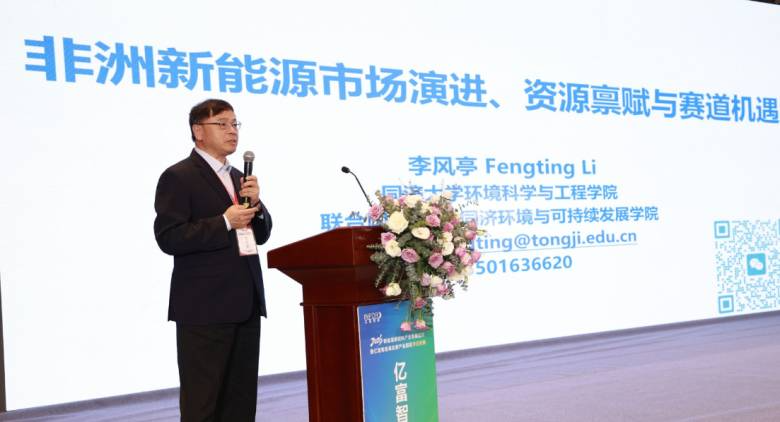
Li Fengting教授は、アフリカの将来のエネルギー需要成長の可能性は大きく、現地の自動車人口は少なく、自動車市場には大きな成長の余地があると述べました。鉱物資源の点では、アフリカは世界の重要な鉱物基地です。白金族金属とコバルトが豊富に埋蔵されており、マンガン、ボーキサイト、黒鉛、リチウム資源も重要な割合を占めています。アフリカは、プラチナ、コバルト、マンガンの世界の鉱山生産において主導的な地位を占めており、主要な鉱物の世界供給に対する重要な支援となっています。中でもコバルトは重要な供給位置を占めており、銅の重要性は引き続き高まっています。 2000 年から 2024 年にかけて、アフリカのコバルト生産の世界シェアは約 36% から 77% に増加し、銅生産の世界シェアは約 3.5% から 18.4% に増加しました。
講演テーマ: 炭素制約から炭素資産へ - グリーン電力を超えた電池材料のための炭素削減経路とカーボンネガティブ材料システム
講演者: 江蘇グリーンカーボンナノテクノロジー会長、宋偉寧
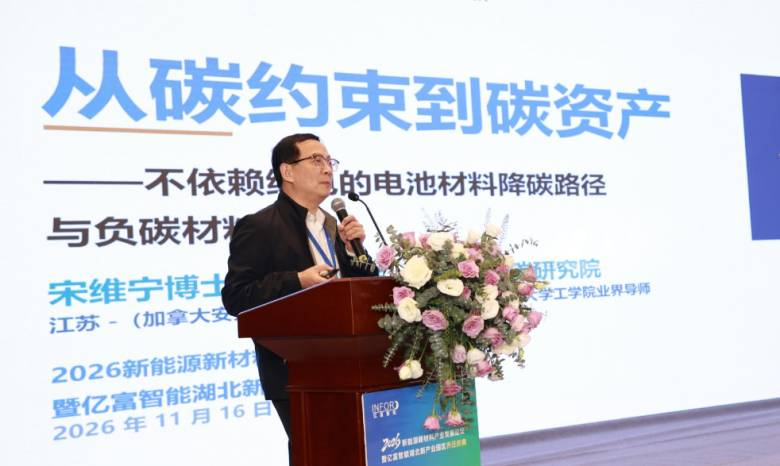
Song Weining 氏は、CBAM が 2026 年に正式に課税され、基準を超える電池は 2028 年から禁止されると述べました。門は閉ざされましたが、グリーン電力の供給は依然として不十分です。電池セルの二酸化炭素排出量に含まれる材料は 48% ~ 62% を占めており、グリーン証明書は検証を通過できません。この目的を達成するために、私たちは「責任差別化指数」(RDI)を革新的に提案します。つまり、一人当たり炭素排出量に対する米国の歴史的責任は中国の6.0倍、EU 27か国のそれは3.2倍です。 CO₂ 変換ピラミッドとヨーロッパ向けの公正な価格設定を通じて、炭素を資産に変えることができます。炭素制約は罰金ではありません。会計が清算され、材料が交換され、ルールが公正に交渉されれば、炭素は資産に変えることができます。
11 月 17 日ゲストスピーチ
グローバル特別セッション 2
スピーチテーマ: 大規模量産初年度の負極材料: C&M 中国マレーシアグループのグローバリゼーション実践と投資に関する研究 新エネルギーサラワク定住プロジェクト
講演者: C&Mチャイナ・マレーシア・グループ社長のジャックヤン
C&Mチャイナ・マレーシア・グループ社長のジャック・ヤンは、「大規模量産初年度の陽極材料:C&Mチャイナ・マレーシア・グループのグローバリゼーション実践と新エネルギー・サラワク定住プロジェクト」のテーマを共有しました。同氏は、ASEANにおける新エネルギーレイアウトにおける中国・マレーシアグループの最前線の経験を組み合わせ、陽極材料の海外輸出、現地化された製造、地域連携に焦点を当て、中国の新エネルギー産業チェーンのグローバル化への道筋と考え方について議論した。
講演テーマ: インドネシアのバッテリー産業チェーンの現状とチャンス
講演者: Shanhaitu 創設者、Zhang Ping
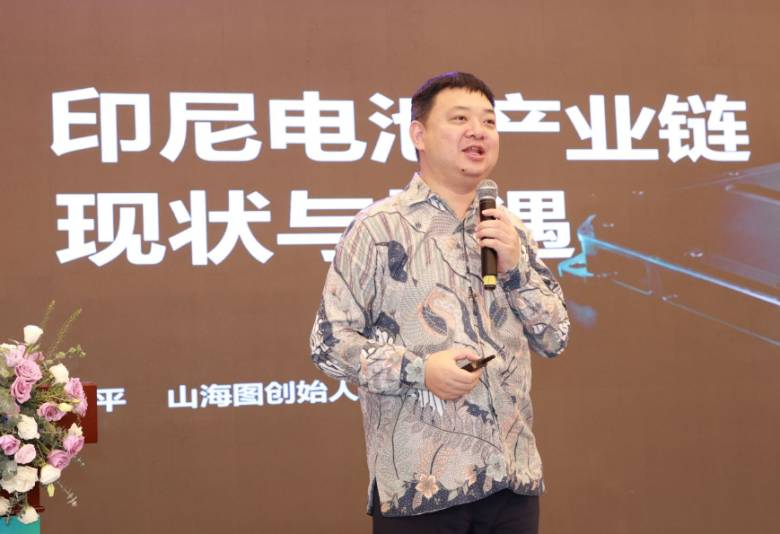
Zhang Ping氏は、インドネシアの電池産業チェーンがオープンであるかどうか、インドネシアにおける中国資本企業の産業チェーン配置、中国投資に対するインドネシアの態度と奨励政策、投資機会という4つの主要な側面から共有した。張氏は、中国資本の企業がニッケル鉱石からバッテリーのリサイクルまで完全な産業チェーンを構築しており、上流で完全生産し、中流で生産能力を高め、下流でようやく開始するというパターンを示していると述べた。インドネシアは中国の投資に対して寛大な政策支援と経済特区への投資奨励金を提供しており、「中国の技術+資本」モデルの市場参入を歓迎している。その中心的な方向性は、インドネシアのニッケル資源と土地産業を地元に保持することです。ローカリゼーション要件 TKDN は、政策インセンティブを享受するためのチケットであるだけでなく、業界で適者生存の基準でもあります。 2027 年 1 月が重要な分岐点です。現地でのセル生産が達成できない場合、60% の現地化要件を満たすことは基本的に困難になります。ローカライゼーションは追加コストではなく、市場アクセスのための厳しい資格です。道筋を明確にし、TKDN基準を真に達成できない企業は、インドネシア市場への参入には適していません。
スピーチのテーマ: 新たな世界的リチウム電池トレンドの下でのオーストラリアの道筋: 機会、課題、対策
スピーカー: AlliVolt Tech 創設者、張偉博士
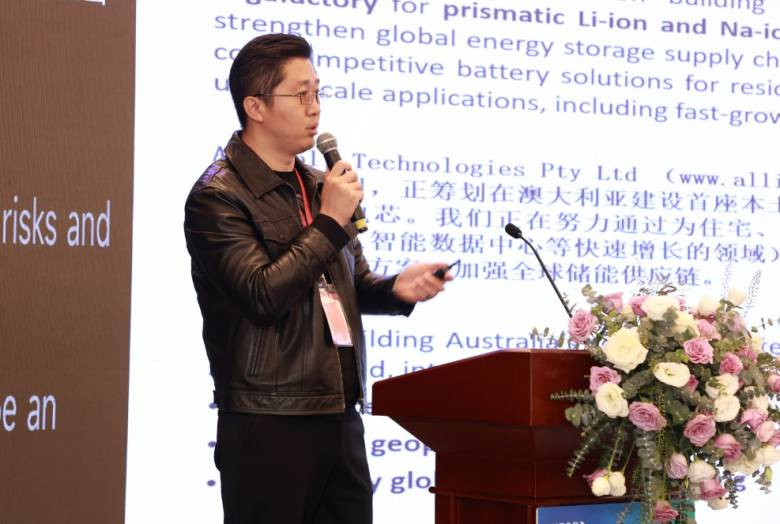
AlliVolt Tech 創設者張偉博士 は、「新たな世界的リチウム電池トレンドの下でのオーストラリアの道筋: 機会、課題、対策」のテーマを共有しました。同氏は、中国とオーストラリアの二重拠点の慣行に基づき、オーストラリアが「リチウム鉱石の販売」から現地の電池セル製造と送電網接続型エネルギー貯蔵に移行しつつあると指摘した。同氏は乾式プロセス、自動生産ライン、AI-BMSに焦点を当て、中国のバッテリーチェーンがオーストラリアに海外展開するための敷居と画期的なアイデアを体系的に解体した。
スピーチトピック: ロシアの新エネルギー: 現状と展望
講演者: モスクワ電力エネルギー研究所 (MPEI) ロシアの新エネルギー分野の専門家である Vitaly Govorov
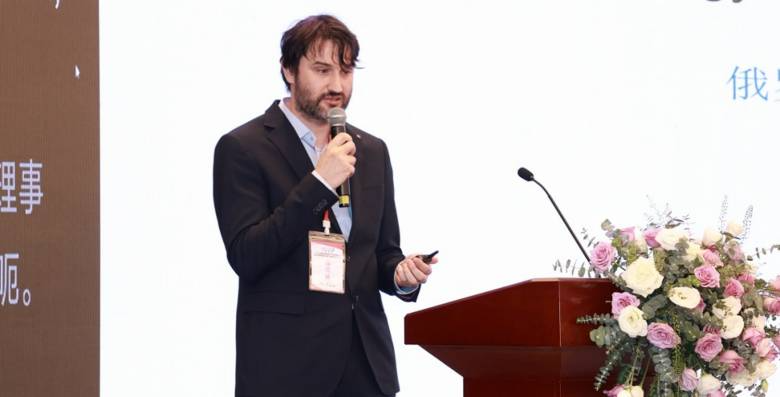
Vitaly Govorov 氏は、「ロシアの新エネルギー: 現状と展望」というテーマで講演しました。同氏は、ロシアの資源資源と産業の現実を組み合わせて、エネルギー安全保障、電気輸送、現地バッテリーシステムにおけるエネルギー貯蔵のレイアウトロジックを分析し、材料、設備、グリーンエネルギーチェーンにおける中国とロシアの協力スペースに期待を寄せた。
講演テーマ: ヨーロッパとアメリカの新エネルギー市場の論理的進化: 「製品競争」から「アイデンティティ・コンプライアンス」まで
講演者: 周源元、Green Energy Origin Technology (GEO) マーケティング ディレクター
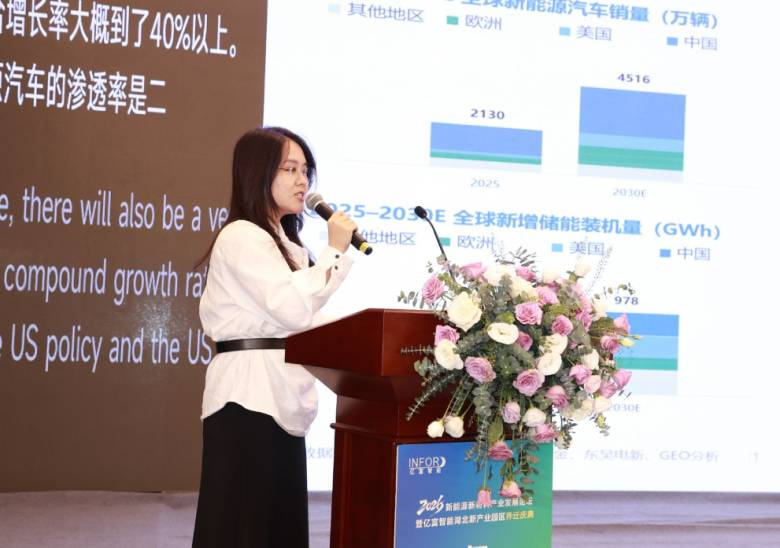
Zhou Yuanyuan 氏は、中国は依然として世界最大の新エネルギー市場であるが、今後 5 年間でヨーロッパとアメリカの市場が業界の最大の成長に貢献すると述べました。欧州の電気自動車とエネルギー貯蔵部門は同時に急速に成長しています。米国の電気自動車市場が短期的な圧力にさらされている一方で、エネルギー貯蔵トラックは爆発的に増加しています。米国市場は 3 つの参入障壁を設けています。関税に依存して完成品の輸入を制限すること、PFE 規則に依存して企業の資格を制限すること、そして MACR を通じたサプライチェーンの管理です。コンプライアンスは補助金を申請するための前提条件であるだけでなく、米国の主要な主流顧客とつながるための必須要件でもあります。関連法案では高額の税額控除が設けられているが、企業が補助金を受け取るための中核的な前提条件は、PFE資格準拠審査に合格することだ。
欧州市場では、最初に現地供給要件を提案し、次にコンプライアンス審査を段階的に強化するという進歩的なルールを通じて業界の現地化を推進しています。現在、ヨーロッパと米国における電池セル生産能力の現地化プロセスは加速し続けていますが、上流のリチウム電池材料の現地供給には依然として大きな供給ギャップがあります。ヨーロッパとアメリカの政策制約と補助金インセンティブの二重効果の下で、バッテリーセルの現地生産能力は爆発的な成長をもたらし、上流のサポート材料に対する一定の需要が形成されています。
講演テーマ: 欧州新エネルギー市場の現状と関連政策
講演者: Zhang Yifu、Axens ビジネスマネージャー
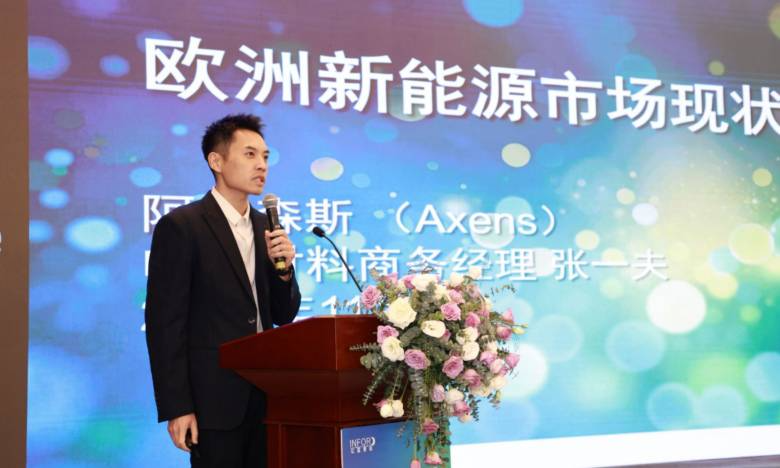
Zhang Yifu 氏は、ヨーロッパは徐々に重要な電気自動車市場に成長しており、将来的には正極材料に対する強い需要が続くと述べました。欧州の正極材料トラックでは、LFP の普及率が高まり続けており、商用車の需要が急速に高まっています。 EU のバッテリーリサイクル市場には構造的な能力ギャップがあり、早期に導入を進めている企業が先行者利益を獲得すると予想されています。全固体電池には幅広い可能性があります。 2040年までに硫化物全固体電池市場は約140億ユーロとなり、電池市場全体の約4%を占めると推定されている。
リチウム電池特別ゲストスピーチ
スピーチトピック: サイクロン後の新エネルギー車の開発状況と6つの構造的混乱
講演者: 東風汽車有限公司の元チーフエンジニア、Peng Jianbin
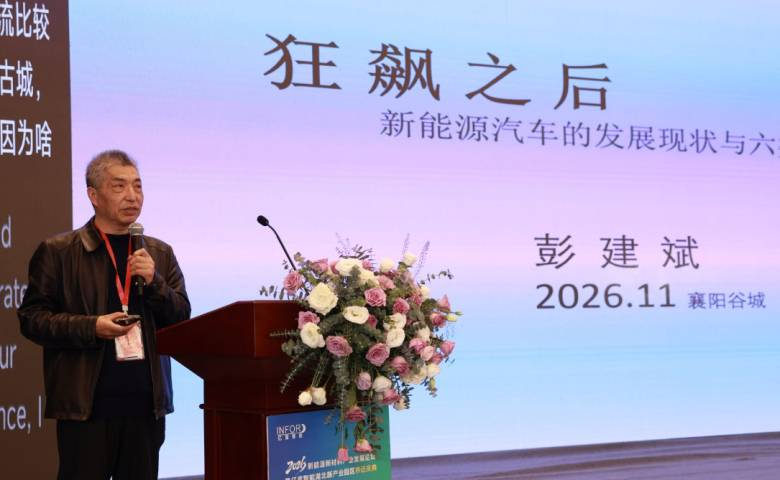
Peng Jianbin 氏は、中国の新エネルギー産業は累計販売台数が 6,200 万台を超え、世界の約 60% を占め、世界的に支配的な地位を確立していると指摘しました。普及率が 50% を超えた後、業界は主流発展の新たな段階に入り、輸出が第 2 の成長エンジンとなりました。しかし、業界は現在、価格、会計期間、プロパガンダ、データ、アフターマーケットおよび概念的イノベーションなどの複数の試練を経験しており、過剰生産能力、均質化(偽りのイノベーション)、価格戦争、マーケティングの混乱などの深刻な調整圧力を引き起こしています。利益の質が最大の欠点になっています。業界の売上高は増加し続けていますが、利益は減少し続けています。
このような背景から、市場志向の清算と並行して、政策修正(面談、遵守ガイドラインの発行、物価法の改正など)が推進されている。今後 5 年間で、業界は純粋な価格競争の段階に別れを告げ、新たな生産性と完全性の革新を中心とした競争サイクルに移行します。主流の自動車会社の数は大幅に減少する可能性があり、産業チェーンと産業エコロジーは大きな波を経験し、徐々に合理性に戻るでしょう。
講演テーマ:リン酸鉄リチウム材料技術開発と業界競争パターン
講演者: 中南大学
胡國栄教授 胡教授は、正極材料がリチウムイオン電池の核心材料であり、リチウムイオン電池の性能とコストを決定すると指摘した。リン酸鉄リチウムは、そのコストと安全性の利点により、現在、電力およびエネルギー貯蔵電池の主流の正極材料となっています。電力およびエネルギー貯蔵電池にはますます高いエネルギー密度が必要となるため、将来的には高密度のリン酸鉄リチウムが主流の開発方向となるでしょう。
リチウム電池の急速充電と低温性能を解決するために、高率リン酸鉄リチウムも将来の重要な研究方向です。リン酸鉄リチウムの生産技術ルートは多様化と共存している。リン酸鉄リチウムの将来の開発には、生産コストを大幅に削減し、製品性能を向上させるために、原材料、生産プロセス、主要な生産設備に至るまでの技術アップグレードが必要です。リン酸鉄リチウム業界の競争環境は、集中力のさらなる向上、技術反復の加速、上流の資源拡大と国際化の発展により、強者が常に強者であり続けるという状況を形成しています。
講演テーマ: マンガンベース材料のソースイノベーションを深く掘り下げ、小型電力電池向けの新しいソリューションを構築
講演者: Phylion Power Supply 副社長、Wang Zhengwei
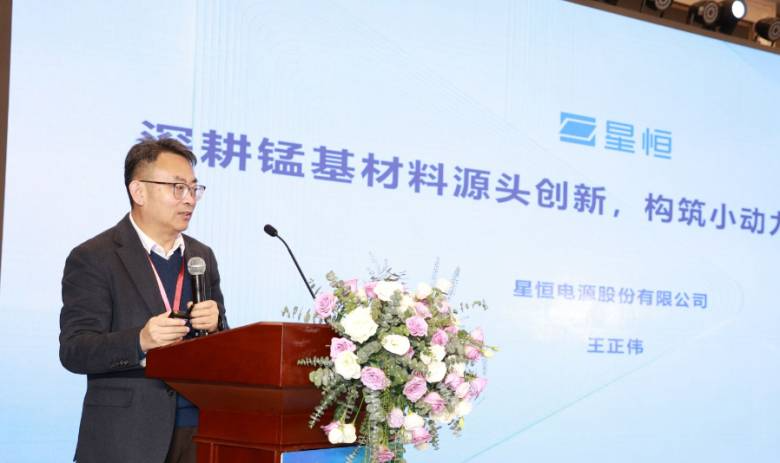
Wang Zhengwei 氏は、電動自転車と電動バイク業界の新しい規制により、バッテリーの安全性と性能に対する要求がさらに高まっており、コスト、安全性、電気化学的性能の面で市場参入障壁が大幅に上昇していると述べました。現在の従来のマンガンベースのシステム電池は、新しい業界基準を満たすことが困難です。三成分材料を組み込んで最適化すると、コストが上昇し、さらなる安全上の危険が生じます。したがって、業界は、マンガンベースの電池の全体的な性能を向上させ、端末用途のニーズに適応するために、高性能マンガンベースの正極材料を緊急に開発する必要があります。
同社が独自に開発した高温固相プロセスを使用して酸化鉄マンガンを合成し、高性能リン酸鉄マンガンリチウムを調製できます。このプロセスを高エントロピードーピング戦略と組み合わせることで、マンガン系材料の結晶の密度、構造安定性、電気化学的性能を効果的に向上させることができ、高性能マンガン系カソード材料の研究開発に実現可能な道を提供します。
講演テーマ: カーボンナノチューブの効率的な分散とリチウムイオン電池への応用
講演者: Dazhan Nano の Zhou Quanzhu 博士
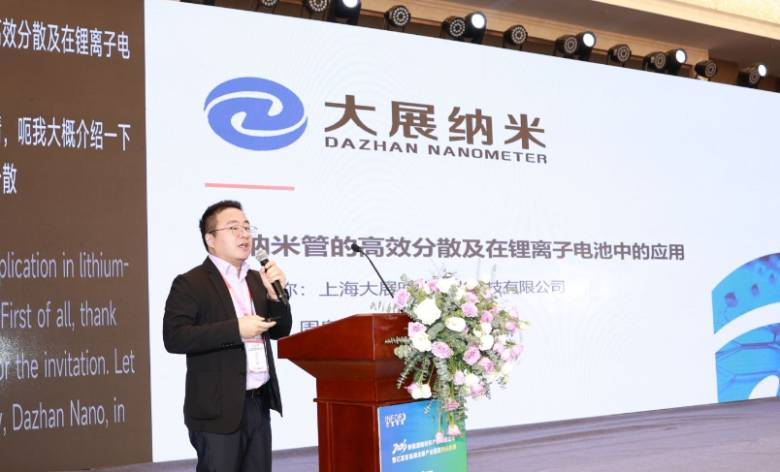
周博士は、リチウム電池産業の総量は拡大を続けており、その構造はエネルギー貯蔵に傾いていると指摘した。カーボン ナノチューブの導電性スラリーは、急速充電とシリコンベースのアノードの浸透の恩恵を受け、体積の増加と構造のアップグレードという二重の推進をもたらします。在庫面では、カーボンナノチューブスラリーが動力電池への浸透を続けており、2027年には動力電池の導電材の70%を占めると予想されている。ナトリウム電池やシリコンカーボン負極の開発も安定した需要をもたらしている。漸進的な側面では、電池産業は TWh 時代に入り、シリコンカーボン負極の急速な増加と全固体電池の漸進的な台頭により、カーボン ナノチューブ導電剤の成長余地が今後も開かれることになるでしょう。
ナトリウム電気特別ゲストスピーチ
スピーチトピック: ナトリウムイオン電池技術の進歩と機会
スピーカー: 王振波、ハルビン工業大学教授
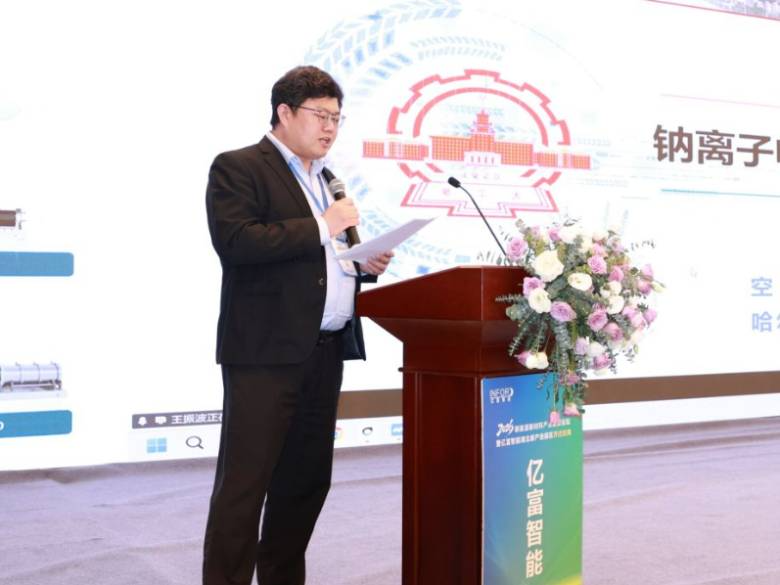
Wang Zhenbo 氏は、ナトリウム イオン電池市場は広大で、各セグメントは数十億から数百億に達し、主に光電力とエネルギー貯蔵という 2 つの主要な方向に分かれると予測しています。光電力は、2 輪、3 輪、4 輪の低速車両、フォークリフト、ロボット、その他のシナリオをカバーします。国産の電動自転車、四輪低速電気自動車、フォークリフトは大きな保持力と販売基盤を持ち、テイクアウトや速達のライダーグループも安定した需要をもたらします。エネルギー貯蔵シナリオには、太陽光発電エネルギー貯蔵、5G 基地局、風力および太陽光発電の街路灯、ポータブル非常用電源、風力および太陽光発電所のサポートエネルギー貯蔵、データセンターのバックアップ電源などが含まれており、下流のサポート機器と傑出した成長の可能性に対する強い需要があります。
講演テーマ: リン酸塩系ポリアニオンナトリウムイオン電池の進歩と課題
講演者: Jiana Energy 会長 Cao Yuliang
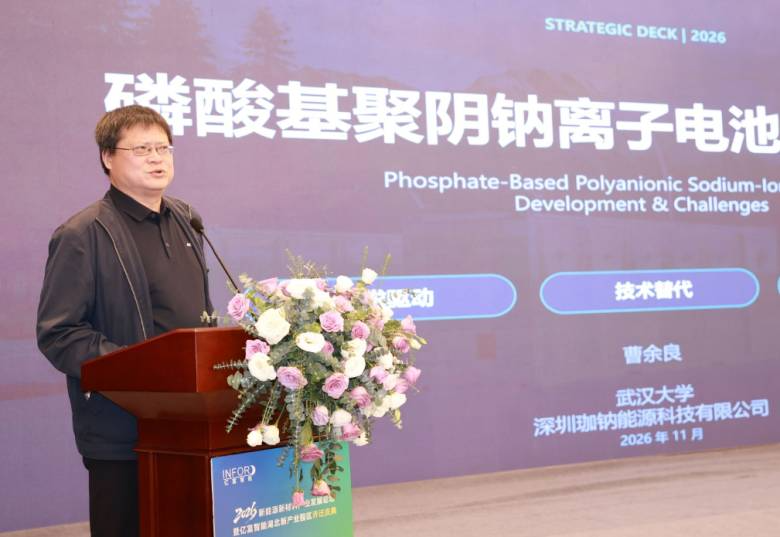
Cao Yuliangポリアニオンルートのナトリウムイオン電池の利点は、原料のナトリウム、鉄、リンなどの資源が限定されず、材料構造が安定で、熱安定性が良く、長寿命で安全性が高く、ゼロ蓄電にも対応し、維持管理コストが低いことが指摘されている。しかし、同時に多くの課題にも直面しています。エネルギー密度が低く、システムコストと製造プロセスを最適化する必要があり、カレンダー寿命と実際の安全性を継続的に検証する必要があり、材料の大規模生産や資源の効率的利用などの問題も克服する必要があります。
講演テーマ: NFS および NFPP のアプリケーション部門と商品化実装
講演者: Nayuan Technology 最高ブランド責任者 Shen Haoyan
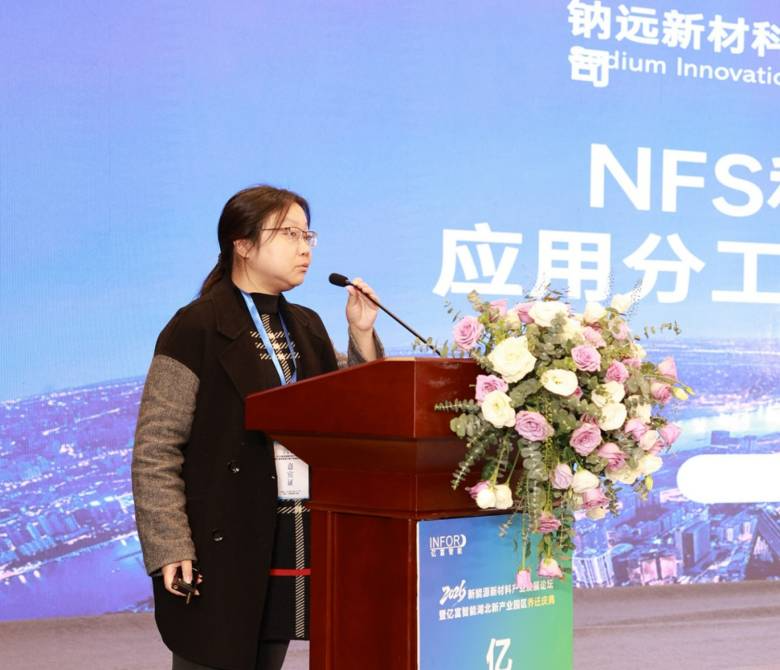
Shen Haoyan は、NFS バッテリーには低コスト、高安全性、高レート、容易なリサイクル、広い温度範囲という特徴があると指摘しました。幅広いシナリオに適しており、特に価格重視のアプリケーションに適しています。主な応用方向性としては、光電力(急速充電、低価格、安全性)、特殊電源(瞬間放電、高い安全性)、UPS/アイドリングストップ電源(低温・高率放電対応)、風力・太陽光・水素エネルギー連携によるグリーンエネルギー対応シナリオの4カテゴリが挙げられます。
NFPP バッテリーは長サイクル、広い温度範囲、コア適応性を備えています。大規模エネルギー貯蔵とAIDC2 つの主なシナリオ: エネルギー貯蔵端は、風力発電と太陽光発電の変動を滑らかにする超長サイクル寿命に依存しており、広い温度範囲の利点は高山地域でのエネルギー貯蔵に適応できます。 AIDC シナリオでは熱暴走のリスクが低く、コンピューティング パワー センターでのジャンプ衝撃負荷に耐えることができます。
講演テーマ:ナトリウムイオン電池産業の現状とハードカーボン負極技術
講演者: 王宝峰、上海電力大学教授
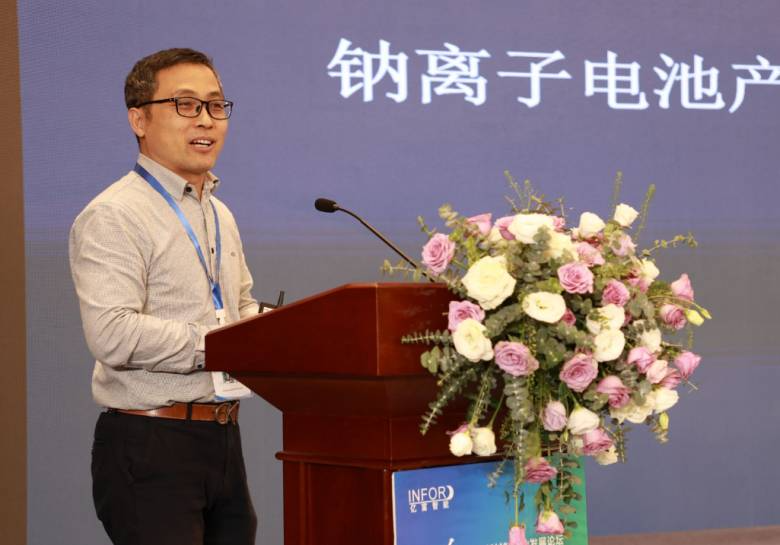
王教授は、エネルギー貯蔵はナトリウムイオン電池の最も重要な応用シナリオであり、最大の需要の柱でもあると指摘した。大規模エネルギー貯蔵システムには、安全性、広い温度範囲、長寿命、経済性に対する高い要件があり、ナトリウム電気の利点と完全に一致します。ナトリウム電気は本質的に安全で低温に強いだけでなく、サイクル寿命が非常に長く、ライフサイクルコストにおいても大きな利点があります。ベンチマーク プロジェクトの継続的な実施により、エネルギー貯蔵分野におけるナトリウム電気の普及率は 2030 年までに 13% に達すると推定されています。
多くの機関が将来の市場規模について楽観的な予測を行っています。 Taken together, 2026 will be a critical growth period for sodium power shipments. In the long term, global sodium power shipments are expected to reach more than 500GWh by 2030, with huge market space.
講演テーマ: NFS ナトリウムイオン電池正極材料に基づく電池の研究開発と産業化
講演者: 梁光川、河北理工大学教授
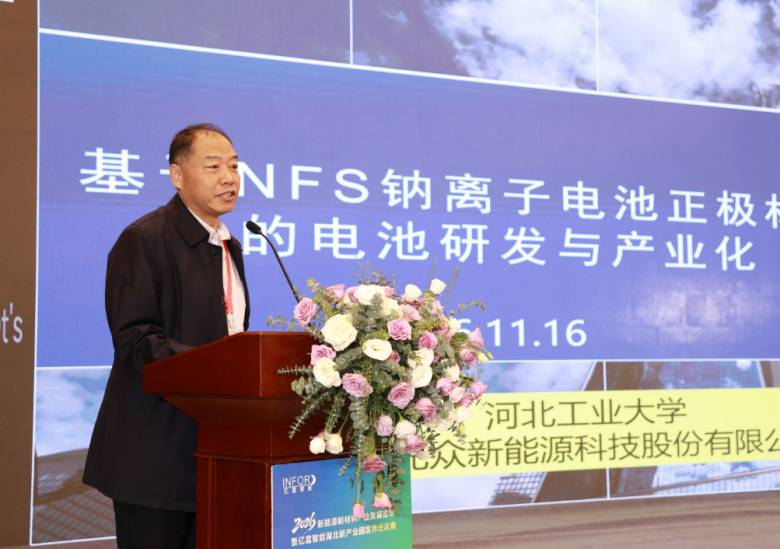
Liang教授は、硫酸第二鉄ナトリウム(NFS)がナトリウム電気の最も低コストの陰極ルートであると指摘した。原料が十分にあり、コストも低い。 3電源システムに適した放電カーブです。産業チェーンは基本的に完成しており、コスト削減の可能性はかなり大きい。硫酸塩システムはナトリウム電力にとって重要な方向性であり、十分な資源、低コスト、優れた電圧曲線を備えています。ただし、グラム容量とエネルギー密度は弱く、プロセスを繰り返す必要があります。生産能力は3年以内に10万トンを超える見込み。低コストのナトリウム電気は、鉛酸を使用した床置き型二輪/三輪低速車両、フォークリフト、車椅子、農業用および園芸用の電気機器を置き換えることができます。
総合特別ゲストスピーチ
スピーチテーマ: ナトリウム固体電池の研究開発と進路探索
講演者: タン・ヨウゲン 中南大学教授
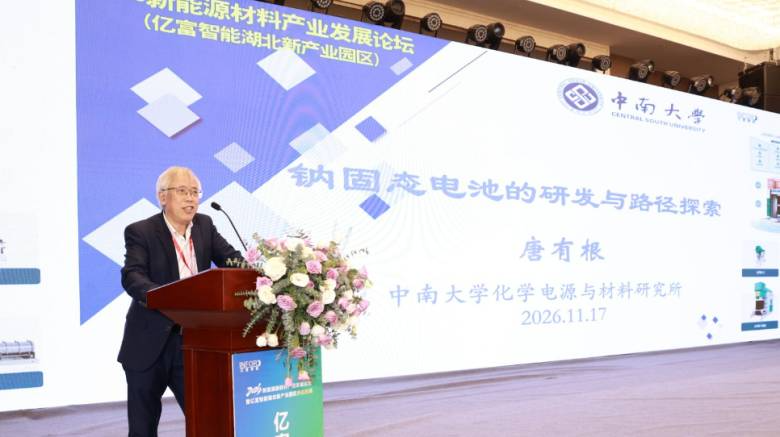
タン教授は、全固体ナトリウムイオン電池は高い電池の安全性を確保しながら高いエネルギー密度を実現でき、ナトリウムイオン電池の究極の技術的ルートであると指摘しました。全固体電池の商品化の鍵は、室温での高いイオン伝導率、高い柔軟性、高い機械的強度、および高い電極安定性を同時に備えた固体電解質システムの開発である。ナトリウムイオン電池の正極材料と負極材料にはそれぞれ長所と短所があり、複合材料の設計により性能の最適化が可能です。電極、電解質、および電極の固体-固体界面の適応性を継続的に改善することは、固体電池技術の開発における重要な科学的課題です。全固体ナトリウム電池技術はまだ初期段階にありますが、高いエネルギー密度と高い安全性を組み合わせるという利点により、大規模なエネルギー貯蔵、ハイブリッドおよび純粋な電気自動車に大きな応用の可能性を秘めています。
講演テーマ: PEO ベースの無機酸化物セラミック固体電解質とその固体電池に関する研究
講演者: 中国電子科学技術大学の Liu Xingquan 教授
Liu 教授は、蒸留器粒子を使用してナトリウム貯蔵ハードカーボン負極材料を調製することは可能であるが、蒸留器粒子の種類や調製プロセスが異なると、得られる材料の性能が異なると述べました。その中で、銀ドーピングはハードカーボンの可逆比容量を向上させることができますが、その向上には限界があり、レート性能に対する向上効果はより顕著です。シリコンドーピングは、ハードカーボンの可逆比容量、特にサイクル性能と高速性能の向上を大幅に向上させることができます。ハードカーボンに NaFe₅O₈ を配合すると、可逆比容量も大幅に向上しますが、サイクル性能とレート性能の向上は限定的ですが、レート容量回復性能は良好です。同時に、蒸留器グレイン前駆体の処理プロセスと炭化パラメーターを調整することにより、蒸留器グレインベースのハードカーボンのナトリウム貯蔵性能をさらに最適化できます。さらに、サトウキビバガスバイオマス由来のハードカーボンと蒸留穀物バイオマス由来のハードカーボンの間には本質的な違いがあります。前者の総合性能はアスファルト系ハードカーボンに近い。
講演テーマ: リン酸鉄リチウムの供給と粉砕プロセス、プロセスのメカニズムと装置の選択
講演者: Xingchen Lithium Energy のゼネラルマネージャー、Liu Hanyun
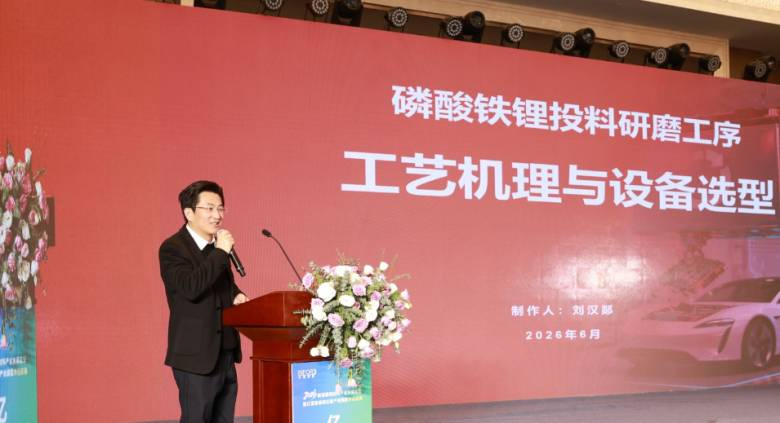
Liu Hanyun 氏は、作業原理、プロセス フロー、プロセス メカニズム、品質管理ポイントと要件、現場での製品性能に対するプロセスの影響について詳しく紹介しました。また、設備の選定や選定の考え方についても説明し、工程管理から設備のマッチングまで飼料粉砕プロセスの主要な内容全体を体系的に整理しました。
講演テーマ: リチウム電池リサイクル インテリジェント機器およびシステム
講演者: 北辰先進リサイクル技術 (青島) 技術マネージャー Feng Yi、中国鉱業大学鉱物加工工学博士
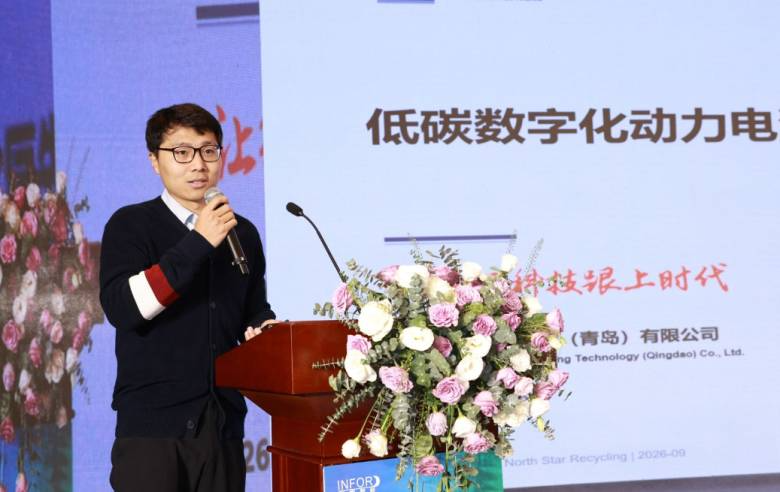
Feng Yi前処理プロセスの安全性と環境リスクに焦点を当て、技術的なレイアウト、前処理プロセス、バッテリーリサイクルプロセス全体の利点が紹介されました。さまざまな技術ルートの安全性、環境への影響、エネルギー消費、二酸化炭素排出量の違いが比較されました。湿式冶金のプロセスフローとそれに対応する利点についても説明され、フロントエンドの前処理からバックエンドの湿式冶金までのバッテリーリサイクルにおける技術的解決策とグリーンおよび低炭素の違いが完全に整理されました。
この時点で、2026年新エネルギー材料産業発展フォーラムと宜富インテリジェント湖北新工業団地の新築祝いは成功裡に終了しました。
古城にお集まりいただきありがとうございます。次回お会いしましょう!
2026年11月17日、宜富インテリジェント主催、上海非鉄金属ネットワーク(SMM)共催、中南大学共催、古城県人民政府後援による2026年新エネルギー・新素材産業発展フォーラムと宜富インテリジェント湖北新工業団地移転祝賀会が湖北宜富新園地で成功裡に閉幕した。
宜福インテリジェント湖北新工業団地の移転式典が無事に終了し、1日半にわたるフォーラムの議題も正式に終了した。このイベントには、国内外から業界チェーンの業界リーダー、専門家、学者、上級実務者 30 名近くが招待され、参加者に高水準で有益な産業アイデアの饗宴を提供しました。会場は著名なゲストでいっぱいで、業界に関するゲストの深い洞察に耳を傾けようと、世界中から産業チェーンの実務家が現場に駆けつけました。
ゲストらは、世界の新エネルギーサプライチェーンの新たなパターンに基づき、中国、日本、韓国、欧州、米国、アフリカ、ロシア、インドネシアなどの主要地域市場を検討し、リチウム電池、ナトリウムイオン電池、全固体電池などの中核分野に焦点を当てた。産業制御、輸出機会、リスクと課題などの多面で深い議論を行い、最先端の研究開発結果を共有し、業界の既存の問題点を分析し、中長期的な発展傾向を予測し、アイデアの交換や意見の衝突を通じて、新エネルギー・新素材産業の質の高い持続可能な発展への道を共同で模索します。
オープニングセレモニースペシャル
16日午後、開会式は宜福インテリジェンスの楊暁燕氏が主催して行われた。
業界専門家による講演
タン・ヨウゲン教授
中南大学_タン教授は、現在の新エネルギー産業は「規模の拡大」から「技術の向上」という重要な転換点に移行しつつあると指摘した。リチウム電池、ナトリウム電池、固体電池など複数の技術ルートが並行して進化しています。材料イノベーションと機器アップグレードの間の連携の深さは、次世代バッテリー技術の工業化境界を直接決定します。同氏は学界と産業界が現実の問題を重視し、双方向の研究と生産を推進するよう求めた。同氏はまた、このフォーラムが技術交流と産業協力のための価値の高いプラットフォームになることを期待した。
ゲストスピーチ
スピーチトピック: ハイエンドサンディング生産ライン: 新エネルギー材料のコスト削減、効率向上、品質向上の推進
スピーカー: Yifu Intelligent Chen Lu
宜福インテリジェント・チェン・ルーは、新エネルギー材料産業の発展状況、現在のハイエンド砂研削新エネルギー材料応用タイプ、新エネルギー材料業界の現場応用事例、宜福製品と国際レイアウトの4つの側面からスタートしました。共有中に、彼は新エネルギー材料産業におけるハイエンドサンドミルの応用タイプ、つまり、横型サンドミルシリーズ、横型シリーズ - 大型生産ライン機器、および縦型シリーズ - 実験機、縦型シリーズ - 大型生産ライン機器、LPMシリーズ縦型サンドミルなどをカバーする全範囲の砂粉砕製品を詳細に紹介し、各製品の技術指標と利点を説明しました。同時に、水平シリーズサンド研削システムEPCと垂直シリーズサンド研削システムEPC生産ラインのプロセス、利点、適用範囲の違いを比較し、詳細な事例分析を添付します。
さらに、宜富智能工業の最初の垂直粉砕システムは最初の400L垂直ナノサンドミルから始まり、今日の1000Lと2000L垂直ナノサンドミルに発展し、世界をリードしていると述べた。同社は70,000平方メートルの標準化された生産拠点を有し、自動化されたインテリジェント処理装置を完備し、月産最大200台の生産能力を備えています。生産効率を向上させながら、厳格な品質管理と確実な納期を実現します。 20 年以上の蓄積された経験により、同社は業界の問題点に対応して開発と革新を続け、製品の反復的なアップグレードとコア技術の革新を毎年維持し、コア技術の競争力を継続的に向上させています。
講演テーマ: 中国 2026-2028リン酸鉄リチウム市場展望
講演者: 上海非鉄金属ネットワーク (SMM) シニアアナリスト、Chen Bolin 氏
Chen Bolinエネルギー貯蔵分野の急速な成長と新エネルギー商用車の生産加速により、リチウム電池全体に占めるリン酸鉄リチウムの割合がさらに上昇していると述べた。リン酸鉄リチウム企業は生産拡大に強い意欲を持っていますが、効果的で高品質な生産能力は依然として不足しています。第 3 世代の主流製品としてのその優位性は長くは続かず、企業が第 4 世代および第 5 世代の高圧リン酸鉄リチウム材料の研究開発を加速するにつれて、その生産比率は徐々に増加し、新規生産能力の継続的な増加により、業界リーダーの市場シェアも年々縮小することになります。
SMMは、2027年の鉄・リチウム企業の成長率は30%近くになると予測している。リン酸鉄テクノロジーの成長率は約22%です。非リン酸鉄プロセスの生産量が増加するにつれて、リン酸鉄プロセスの重畳統合も徐々に進んでいます。統合部分を除くと、外部委託のリン酸鉄需要の伸び率は約 50 万トンと比較的限定的である。 2027 年に新たに追加されるリン酸鉄の生産能力は現在比較的高いです。
これは 2 つの側面から見ることができます。第一に、新しいリン酸鉄プロジェクトの生産能力が完全に実現できるかどうかに依存しますが、たとえ完全に実現できなかったとしても、その生産能力は依然として新たなアウトソーシング需要を上回っています。第二に、非リン酸塩プロセスの進歩の速度にも依存します。たとえ進捗が遅いとしても、これらのリン酸鉄生産能力を加えれば、全体としては依然として黒字状態にあるだろう。
講演テーマ: OEM および消費者端末からの材料および機器の開発傾向の観察
スピーカー: フォルクスワーゲン (中国) のバッテリーおよびモジュールの品質管理プロセスの専門家、Liu Taotao
Liu Taotao同氏は、新素材には依然として未解決の問題があり、大規模な生産拡大の前提条件はないと述べた。このうち、リン酸鉄マンガンリチウムとナトリウム電力の市場は小さい。将来的には、動力電池の正極は主にリン酸鉄リチウムとなり、少量の高ニッケル三元素が配合されることになる。負極は引き続き主に人造黒鉛になります。電池セルの開発傾向について語る際、同氏はさらに、現在の主な電池セルの種類には、ソフトパック電池、角形電池、大型円筒形電池、全固体電池が含まれると述べた。その中で、角型電池セルの主な工程には、初期の磁極片製造、中期の組み立て、事後テストが含まれ、特に製造価値が最も高い中間工程が含まれます。生産のボトルネックは主にバッテリーコアの形成プロセスに集中しており、このプロセスには主に巻線とラミネートの 2 つのプロセスルートがあります。異なる材料系の製造設備やプロセスフローは同じであるため、設備パラメータを更新することで、異なる材料系の角形電池セルを製造することができます。
バッテリーセル技術のトレンドについて同氏は、「2020年以前は工業化開発の初期段階にあり、生産と製造は主に自動アップグレードであった」と述べた。 2021年から市場指向の開発段階に入り、プロセスと装置の継続的な革新、生産ラインの効率の継続的な改善、製造コストの急速な低下を実現しました。 2026 年以降は、スマート ファクトリーを中心とした上流と下流の統合、在庫などの中間リンクの効率の継続的な最適化、製造コストのさらなる削減に焦点が当てられるでしょう。
講演テーマ: 新興分野における高性能電池の市場展望
講演者: Zeng Zi、Nengyuan Technology 副社長
Zeng Zi今後5年間で、世界の電池市場は「極めてコストの高い鉄・リチウムの一般市場」と「極めて性能の高いニッケルのニッチ市場」に分かれると指摘されている。電力およびエネルギー貯蔵分野は、巨大な拠点からリチウム電池総出荷量の30%近くの複合成長率を引き続き維持する一方、新興分野でのリチウム電池の需要は60GWh未満から600GWh以上に増加し、10倍以上増加し、主な原動力となるだろう。マクロ的な背景は、2026 年から 2030 年にかけての「AI コンピューティングのパワードライブ」と「低炭素物理世界」の二重の特徴です。エネルギー需要は産業革命以来 2 度目の指数関数的な急増を経験し、電力システムは再建に直面しており、高性能エネルギー貯蔵システムは世界経済運営の中核資産となっています。今後 5 ~ 10 年の成長の勢いは、極めて低い限界費用で安定したクリーン電力を供給できるかどうかに大きく左右されます。
低高度経済、商業航空宇宙、ロボット工学などの新興分野は、それぞれ空域の開放、宇宙資源開発への資本の集中、世界的な高齢化する労働力不足によって推進されており、電池の高出力密度、広い温度範囲での動作、極めて高い信頼性に対して前例のない課題を突きつけている。同時に、世界経済は「株式ゲーム」から「エネルギー主権競争」に移行する可能性がある。新エネルギーは環境に優しい選択肢から国家安全保障の基盤へと飛躍しました。サプライチェーンは、世界的な効率優先から地域の安全優先に移行しました。ヨーロッパと米国での現地化されたバッテリーサプライチェーンの確立は厳格な要求となっており、世界の生産能力マップも地政学によって再形成されています。
グローバルセッション 1 ゲストスピーチ
スピーチトピック: 韓国の電池産業: 変革と新たな機会
スピーカー: INFOR Korea 共同創設者兼コンサルタントのキム サンホ博士
Dr.キム・サンホ韓国の電池産業が現在直面しているのは、単に需要の減速ではなく、製品の競争力、サプライチェーン、投資構造の同時変化であると述べられた。需要側では、電気自動車市場の「ギャップ」の影響を受け、一部の分野で電気自動車の成長が鈍化し、OEMは注文と投資を調整している。競争面では、CATL、BYD (BYD)、および材料会社が LFP の規模、コスト、統合をリードしています。サプライチェーン側では、リチウム精製、黒鉛、Qianqin 同社は中国への依存度が高く、集中力とトレーサビリティのプレッシャーが共存している。運用面では、設備稼働率の低さ、価格下落、拡張後の投資収益の遅れにより、収益性、稼働率、収益の遅れなどの問題が浮き彫りになっています。同時に、米国の税額控除、調達源の規則と関税、欧州のローカリゼーションと規制要件が政策と貿易の不確実性をもたらしており、三元系カソードから LFP、ESS、シリコン アノードへの製品と技術の切り替えは依然として再検証する必要があります。これらの問題は複雑に絡み合っており、テクノロジーだけで解決するのは困難です。
全体として、中国と韓国の間の電池市場は将来、競争から協力へと移行するはずだ。韓国の世界的な事業経験と多様化したサプライチェーンの需要に依存し、電池材料、プロセス技術、リン酸鉄リチウムの生産ラインにおける中国の優位性と組み合わせることで、双方は新たなビジネスチャンスを生み出し、ウィンウィンの成長を達成すると期待されている。
講演テーマ:湿式粉砕、解重合、分散、混合の原理とG-GTCの今後の役割
講演者: 韓国佐野カンパニー
Dr. LEE JU SEONG 代表イ・ジュソンまず講演では、粉砕、解重合、分散、混合では目的が異なり、一次粒子を破壊することなく解重合を行い、その上で均一な混合を達成することで初めて材料の機能を真に発揮することができ、また、その目的が異なることも指摘されました。同時に、制御不可能な硬い凝集を設計された柔らかい凝集に変換することが、トンレベルの再現性とppmレベルの不良管理を達成するための基礎となります。そして、「力で壊す」から「軽く何度も解く」までという破砕の歴史の進化を振り返り、さらにAI時代はデータ駆動型の自律技術に移行すると提言しました。この変革を支える鍵となるのが、粉砕ビーズ(CENOTEC)と装置(INFOR)を同じ場所で共同最適化し、解重合データを継続的に蓄積するプラットフォームです。
全体として、湿式合成粉末の価値は「損失のない解重合」と「均一な混合」によって実現されます。このため、ビーズと装備を同時にマスターすることによってのみ、最適なウィンドウを見つけることができます。 G-GTC はこれらすべてを実践し、データを蓄積するためのプラットフォームです。これに基づいて、次のステップは、分析機器とオンライン測定機能を構築し、解重合と混合の均一性評価手順とデータシステムを確立し、MLCC・新世代電池の顧客との共同試験を実施することです。
講演テーマ:日本の新エネルギー市場の分析と展望
スピーカー: 趙海鵬氏、株式会社ポータル社長
Zhao Haipeng序文によれば、日本のエネルギー変革の焦点は、単なる発電量の拡大から、安定的で効率的な新しいエネルギーシステムの構築へと移りつつあるとのこと。同社の新エネルギー市場は、太陽光発電、エネルギー貯蔵、電池製造、洋上風力発電、水素およびアンモニアエネルギーの 5 つの主要な方向に焦点を当てており、エネルギー生産からシステムアップグレードまでのチェーン全体をカバーしています。市場機会も単品販売から、機器、材料、制御システム、エンジニアリングサービスなど総合的なサポートニーズへと徐々に拡大してきています。
電池分野における日本の産業戦略高度化の方向性は、電池製造から電力システムにまで及ぶものであり、2030年から30年代半ばまでに年間150GWhの現地生産能力を形成し、2035年の世界売上高を2025年比で倍増させ、2030年の全固体電池の実用化を目指す計画である。これに対応する投資機会は電池セルに限定されず、だけでなく、バッテリー材料、製造プロセス、生産設備、システム制御のためのスペースも備えています。
講演テーマ: 世界的な需要を満たすための高性能でコスト効率の高い炭素ベースの電池材料の推進
講演者: Ingevity のエネルギー貯蔵研究開発マネージャー、Dong Hui 博士
Dr.ドンフイNTeC®-E カーボン ナノチューブの動力電池、小型民生用電池、2Ah 多層ソフトパック電池のロングサイクル シナリオ、およびシリコン カーボン アノード システムへの応用が順番に紹介されました。炭酸塩電解質とエーテル電解質におけるIngevityハードカーボンの性能がそれぞれ説明され、現場のゲストが製品の性能を直感的に感じられるように、上記のシナリオにおける同社製品の核となる利点が説明されました。
スピーチのテーマ: アフリカの新エネルギー市場の進化、資源の保有と機会の追跡
講演者: 同済大学環境学部のLi Fengting
Li Fengting教授は、アフリカの将来のエネルギー需要成長の可能性は大きく、現地の自動車人口は少なく、自動車市場には大きな成長の余地があると述べました。鉱物資源の点では、アフリカは世界の重要な鉱物基地です。白金族金属とコバルトが豊富に埋蔵されており、マンガン、ボーキサイト、黒鉛、リチウム資源も重要な割合を占めています。アフリカは、プラチナ、コバルト、マンガンの世界の鉱山生産において主導的な地位を占めており、主要な鉱物の世界供給に対する重要な支援となっています。中でもコバルトは重要な供給位置を占めており、銅の重要性は引き続き高まっています。 2000 年から 2024 年にかけて、アフリカのコバルト生産の世界シェアは約 36% から 77% に増加し、銅生産の世界シェアは約 3.5% から 18.4% に増加しました。
講演テーマ: 炭素制約から炭素資産へ - グリーン電力を超えた電池材料のための炭素削減経路とカーボンネガティブ材料システム
講演者: 江蘇グリーンカーボンナノテクノロジー会長、宋偉寧
Song Weining 氏は、CBAM が 2026 年に正式に課税され、基準を超える電池は 2028 年から禁止されると述べました。門は閉ざされましたが、グリーン電力の供給は依然として不十分です。電池セルの二酸化炭素排出量に含まれる材料は 48% ~ 62% を占めており、グリーン証明書は検証を通過できません。この目的を達成するために、私たちは「責任差別化指数」(RDI)を革新的に提案します。つまり、一人当たり炭素排出量に対する米国の歴史的責任は中国の6.0倍、EU 27か国のそれは3.2倍です。 CO₂ 変換ピラミッドとヨーロッパ向けの公正な価格設定を通じて、炭素を資産に変えることができます。炭素制約は罰金ではありません。会計が清算され、材料が交換され、ルールが公正に交渉されれば、炭素は資産に変えることができます。
11 月 17 日ゲストスピーチ
グローバル特別セッション 2
スピーチテーマ: 大規模量産初年度の負極材料: C&M 中国マレーシアグループのグローバリゼーション実践と投資に関する研究 新エネルギーサラワク定住プロジェクト
講演者: C&Mチャイナ・マレーシア・グループ社長のジャックヤン
C&Mチャイナ・マレーシア・グループ社長のジャック・ヤンは、「大規模量産初年度の陽極材料:C&Mチャイナ・マレーシア・グループのグローバリゼーション実践と新エネルギー・サラワク定住プロジェクト」のテーマを共有しました。同氏は、ASEANにおける新エネルギーレイアウトにおける中国・マレーシアグループの最前線の経験を組み合わせ、陽極材料の海外輸出、現地化された製造、地域連携に焦点を当て、中国の新エネルギー産業チェーンのグローバル化への道筋と考え方について議論した。
講演テーマ: インドネシアのバッテリー産業チェーンの現状とチャンス
講演者: Shanhaitu 創設者、Zhang Ping
Zhang Ping氏は、インドネシアの電池産業チェーンがオープンであるかどうか、インドネシアにおける中国資本企業の産業チェーン配置、中国投資に対するインドネシアの態度と奨励政策、投資機会という4つの主要な側面から共有した。張氏は、中国資本の企業がニッケル鉱石からバッテリーのリサイクルまで完全な産業チェーンを構築しており、上流で完全生産し、中流で生産能力を高め、下流でようやく開始するというパターンを示していると述べた。インドネシアは中国の投資に対して寛大な政策支援と経済特区への投資奨励金を提供しており、「中国の技術+資本」モデルの市場参入を歓迎している。その中心的な方向性は、インドネシアのニッケル資源と土地産業を地元に保持することです。ローカリゼーション要件 TKDN は、政策インセンティブを享受するためのチケットであるだけでなく、業界で適者生存の基準でもあります。 2027 年 1 月が重要な分岐点です。現地でのセル生産が達成できない場合、60% の現地化要件を満たすことは基本的に困難になります。ローカライゼーションは追加コストではなく、市場アクセスのための厳しい資格です。道筋を明確にし、TKDN基準を真に達成できない企業は、インドネシア市場への参入には適していません。
スピーチのテーマ: 新たな世界的リチウム電池トレンドの下でのオーストラリアの道筋: 機会、課題、対策
スピーカー: AlliVolt Tech 創設者、張偉博士
AlliVolt Tech 創設者張偉博士 は、「新たな世界的リチウム電池トレンドの下でのオーストラリアの道筋: 機会、課題、対策」のテーマを共有しました。同氏は、中国とオーストラリアの二重拠点の慣行に基づき、オーストラリアが「リチウム鉱石の販売」から現地の電池セル製造と送電網接続型エネルギー貯蔵に移行しつつあると指摘した。同氏は乾式プロセス、自動生産ライン、AI-BMSに焦点を当て、中国のバッテリーチェーンがオーストラリアに海外展開するための敷居と画期的なアイデアを体系的に解体した。
スピーチトピック: ロシアの新エネルギー: 現状と展望
講演者: モスクワ電力エネルギー研究所 (MPEI) ロシアの新エネルギー分野の専門家である Vitaly Govorov
Vitaly Govorov 氏は、「ロシアの新エネルギー: 現状と展望」というテーマで講演しました。同氏は、ロシアの資源資源と産業の現実を組み合わせて、エネルギー安全保障、電気輸送、現地バッテリーシステムにおけるエネルギー貯蔵のレイアウトロジックを分析し、材料、設備、グリーンエネルギーチェーンにおける中国とロシアの協力スペースに期待を寄せた。
講演テーマ: ヨーロッパとアメリカの新エネルギー市場の論理的進化: 「製品競争」から「アイデンティティ・コンプライアンス」まで
講演者: 周源元、Green Energy Origin Technology (GEO) マーケティング ディレクター
Zhou Yuanyuan 氏は、中国は依然として世界最大の新エネルギー市場であるが、今後 5 年間でヨーロッパとアメリカの市場が業界の最大の成長に貢献すると述べました。欧州の電気自動車とエネルギー貯蔵部門は同時に急速に成長しています。米国の電気自動車市場が短期的な圧力にさらされている一方で、エネルギー貯蔵トラックは爆発的に増加しています。米国市場は 3 つの参入障壁を設けています。関税に依存して完成品の輸入を制限すること、PFE 規則に依存して企業の資格を制限すること、そして MACR を通じたサプライチェーンの管理です。コンプライアンスは補助金を申請するための前提条件であるだけでなく、米国の主要な主流顧客とつながるための必須要件でもあります。関連法案では高額の税額控除が設けられているが、企業が補助金を受け取るための中核的な前提条件は、PFE資格準拠審査に合格することだ。
欧州市場では、最初に現地供給要件を提案し、次にコンプライアンス審査を段階的に強化するという進歩的なルールを通じて業界の現地化を推進しています。現在、ヨーロッパと米国における電池セル生産能力の現地化プロセスは加速し続けていますが、上流のリチウム電池材料の現地供給には依然として大きな供給ギャップがあります。ヨーロッパとアメリカの政策制約と補助金インセンティブの二重効果の下で、バッテリーセルの現地生産能力は爆発的な成長をもたらし、上流のサポート材料に対する一定の需要が形成されています。
講演テーマ: 欧州新エネルギー市場の現状と関連政策
講演者: Zhang Yifu、Axens ビジネスマネージャー
Zhang Yifu 氏は、ヨーロッパは徐々に重要な電気自動車市場に成長しており、将来的には正極材料に対する強い需要が続くと述べました。欧州の正極材料トラックでは、LFP の普及率が高まり続けており、商用車の需要が急速に高まっています。 EU のバッテリーリサイクル市場には構造的な能力ギャップがあり、早期に導入を進めている企業が先行者利益を獲得すると予想されています。全固体電池には幅広い可能性があります。 2040年までに硫化物全固体電池市場は約140億ユーロとなり、電池市場全体の約4%を占めると推定されている。
リチウム電池特別ゲストスピーチ
スピーチトピック: サイクロン後の新エネルギー車の開発状況と6つの構造的混乱
講演者: 東風汽車有限公司の元チーフエンジニア、Peng Jianbin
Peng Jianbin 氏は、中国の新エネルギー産業は累計販売台数が 6,200 万台を超え、世界の約 60% を占め、世界的に支配的な地位を確立していると指摘しました。普及率が 50% を超えた後、業界は主流発展の新たな段階に入り、輸出が第 2 の成長エンジンとなりました。しかし、業界は現在、価格、会計期間、プロパガンダ、データ、アフターマーケットおよび概念的イノベーションなどの複数の試練を経験しており、過剰生産能力、均質化(偽りのイノベーション)、価格戦争、マーケティングの混乱などの深刻な調整圧力を引き起こしています。利益の質が最大の欠点になっています。業界の売上高は増加し続けていますが、利益は減少し続けています。
このような背景から、市場志向の清算と並行して、政策修正(面談、遵守ガイドラインの発行、物価法の改正など)が推進されている。今後 5 年間で、業界は純粋な価格競争の段階に別れを告げ、新たな生産性と完全性の革新を中心とした競争サイクルに移行します。主流の自動車会社の数は大幅に減少する可能性があり、産業チェーンと産業エコロジーは大きな波を経験し、徐々に合理性に戻るでしょう。
講演テーマ:リン酸鉄リチウム材料技術開発と業界競争パターン
講演者: 中南大学
胡國栄教授 胡教授は、正極材料がリチウムイオン電池の核心材料であり、リチウムイオン電池の性能とコストを決定すると指摘した。リン酸鉄リチウムは、そのコストと安全性の利点により、現在、電力およびエネルギー貯蔵電池の主流の正極材料となっています。電力およびエネルギー貯蔵電池にはますます高いエネルギー密度が必要となるため、将来的には高密度のリン酸鉄リチウムが主流の開発方向となるでしょう。
リチウム電池の急速充電と低温性能を解決するために、高率リン酸鉄リチウムも将来の重要な研究方向です。リン酸鉄リチウムの生産技術ルートは多様化と共存している。リン酸鉄リチウムの将来の開発には、生産コストを大幅に削減し、製品性能を向上させるために、原材料、生産プロセス、主要な生産設備に至るまでの技術アップグレードが必要です。リン酸鉄リチウム業界の競争環境は、集中力のさらなる向上、技術反復の加速、上流の資源拡大と国際化の発展により、強者が常に強者であり続けるという状況を形成しています。
講演テーマ: マンガンベース材料のソースイノベーションを深く掘り下げ、小型電力電池向けの新しいソリューションを構築
講演者: Phylion Power Supply 副社長、Wang Zhengwei
Wang Zhengwei 氏は、電動自転車と電動バイク業界の新しい規制により、バッテリーの安全性と性能に対する要求がさらに高まっており、コスト、安全性、電気化学的性能の面で市場参入障壁が大幅に上昇していると述べました。現在の従来のマンガンベースのシステム電池は、新しい業界基準を満たすことが困難です。三成分材料を組み込んで最適化すると、コストが上昇し、さらなる安全上の危険が生じます。したがって、業界は、マンガンベースの電池の全体的な性能を向上させ、端末用途のニーズに適応するために、高性能マンガンベースの正極材料を緊急に開発する必要があります。
同社が独自に開発した高温固相プロセスを使用して酸化鉄マンガンを合成し、高性能リン酸鉄マンガンリチウムを調製できます。このプロセスを高エントロピードーピング戦略と組み合わせることで、マンガン系材料の結晶の密度、構造安定性、電気化学的性能を効果的に向上させることができ、高性能マンガン系カソード材料の研究開発に実現可能な道を提供します。
講演テーマ: カーボンナノチューブの効率的な分散とリチウムイオン電池への応用
講演者: Dazhan Nano の Zhou Quanzhu 博士
周博士は、リチウム電池産業の総量は拡大を続けており、その構造はエネルギー貯蔵に傾いていると指摘した。カーボン ナノチューブの導電性スラリーは、急速充電とシリコンベースのアノードの浸透の恩恵を受け、体積の増加と構造のアップグレードという二重の推進をもたらします。在庫面では、カーボンナノチューブスラリーが動力電池への浸透を続けており、2027年には動力電池の導電材の70%を占めると予想されている。ナトリウム電池やシリコンカーボン負極の開発も安定した需要をもたらしている。漸進的な側面では、電池産業は TWh 時代に入り、シリコンカーボン負極の急速な増加と全固体電池の漸進的な台頭により、カーボン ナノチューブ導電剤の成長余地が今後も開かれることになるでしょう。
ナトリウム電気特別ゲストスピーチ
スピーチトピック: ナトリウムイオン電池技術の進歩と機会
スピーカー: 王振波、ハルビン工業大学教授
Wang Zhenbo 氏は、ナトリウム イオン電池市場は広大で、各セグメントは数十億から数百億に達し、主に光電力とエネルギー貯蔵という 2 つの主要な方向に分かれると予測しています。光電力は、2 輪、3 輪、4 輪の低速車両、フォークリフト、ロボット、その他のシナリオをカバーします。国産の電動自転車、四輪低速電気自動車、フォークリフトは大きな保持力と販売基盤を持ち、テイクアウトや速達のライダーグループも安定した需要をもたらします。エネルギー貯蔵シナリオには、太陽光発電エネルギー貯蔵、5G 基地局、風力および太陽光発電の街路灯、ポータブル非常用電源、風力および太陽光発電所のサポートエネルギー貯蔵、データセンターのバックアップ電源などが含まれており、下流のサポート機器と傑出した成長の可能性に対する強い需要があります。
講演テーマ: リン酸塩系ポリアニオンナトリウムイオン電池の進歩と課題
講演者: Jiana Energy 会長 Cao Yuliang
Cao Yuliangポリアニオンルートのナトリウムイオン電池の利点は、原料のナトリウム、鉄、リンなどの資源が限定されず、材料構造が安定で、熱安定性が良く、長寿命で安全性が高く、ゼロ蓄電にも対応し、維持管理コストが低いことが指摘されている。しかし、同時に多くの課題にも直面しています。エネルギー密度が低く、システムコストと製造プロセスを最適化する必要があり、カレンダー寿命と実際の安全性を継続的に検証する必要があり、材料の大規模生産や資源の効率的利用などの問題も克服する必要があります。
講演テーマ: NFS および NFPP のアプリケーション部門と商品化実装
講演者: Nayuan Technology 最高ブランド責任者 Shen Haoyan
Shen Haoyan は、NFS バッテリーには低コスト、高安全性、高レート、容易なリサイクル、広い温度範囲という特徴があると指摘しました。幅広いシナリオに適しており、特に価格重視のアプリケーションに適しています。主な応用方向性としては、光電力(急速充電、低価格、安全性)、特殊電源(瞬間放電、高い安全性)、UPS/アイドリングストップ電源(低温・高率放電対応)、風力・太陽光・水素エネルギー連携によるグリーンエネルギー対応シナリオの4カテゴリが挙げられます。
NFPP バッテリーは長サイクル、広い温度範囲、コア適応性を備えています。大規模エネルギー貯蔵とAIDC2 つの主なシナリオ: エネルギー貯蔵端は、風力発電と太陽光発電の変動を滑らかにする超長サイクル寿命に依存しており、広い温度範囲の利点は高山地域でのエネルギー貯蔵に適応できます。 AIDC シナリオでは熱暴走のリスクが低く、コンピューティング パワー センターでのジャンプ衝撃負荷に耐えることができます。
講演テーマ:ナトリウムイオン電池産業の現状とハードカーボン負極技術
講演者: 王宝峰、上海電力大学教授
王教授は、エネルギー貯蔵はナトリウムイオン電池の最も重要な応用シナリオであり、最大の需要の柱でもあると指摘した。大規模エネルギー貯蔵システムには、安全性、広い温度範囲、長寿命、経済性に対する高い要件があり、ナトリウム電気の利点と完全に一致します。ナトリウム電気は本質的に安全で低温に強いだけでなく、サイクル寿命が非常に長く、ライフサイクルコストにおいても大きな利点があります。ベンチマーク プロジェクトの継続的な実施により、エネルギー貯蔵分野におけるナトリウム電気の普及率は 2030 年までに 13% に達すると推定されています。
多くの機関が将来の市場規模について楽観的な予測を行っています。 Taken together, 2026 will be a critical growth period for sodium power shipments. In the long term, global sodium power shipments are expected to reach more than 500GWh by 2030, with huge market space.
講演テーマ: NFS ナトリウムイオン電池正極材料に基づく電池の研究開発と産業化
講演者: 梁光川、河北理工大学教授
Liang教授は、硫酸第二鉄ナトリウム(NFS)がナトリウム電気の最も低コストの陰極ルートであると指摘した。原料が十分にあり、コストも低い。 3電源システムに適した放電カーブです。産業チェーンは基本的に完成しており、コスト削減の可能性はかなり大きい。硫酸塩システムはナトリウム電力にとって重要な方向性であり、十分な資源、低コスト、優れた電圧曲線を備えています。ただし、グラム容量とエネルギー密度は弱く、プロセスを繰り返す必要があります。生産能力は3年以内に10万トンを超える見込み。低コストのナトリウム電気は、鉛酸を使用した床置き型二輪/三輪低速車両、フォークリフト、車椅子、農業用および園芸用の電気機器を置き換えることができます。
総合特別ゲストスピーチ
スピーチテーマ: ナトリウム固体電池の研究開発と進路探索
講演者: タン・ヨウゲン 中南大学教授
タン教授は、全固体ナトリウムイオン電池は高い電池の安全性を確保しながら高いエネルギー密度を実現でき、ナトリウムイオン電池の究極の技術的ルートであると指摘しました。全固体電池の商品化の鍵は、室温での高いイオン伝導率、高い柔軟性、高い機械的強度、および高い電極安定性を同時に備えた固体電解質システムの開発である。ナトリウムイオン電池の正極材料と負極材料にはそれぞれ長所と短所があり、複合材料の設計により性能の最適化が可能です。電極、電解質、および電極の固体-固体界面の適応性を継続的に改善することは、固体電池技術の開発における重要な科学的課題です。全固体ナトリウム電池技術はまだ初期段階にありますが、高いエネルギー密度と高い安全性を組み合わせるという利点により、大規模なエネルギー貯蔵、ハイブリッドおよび純粋な電気自動車に大きな応用の可能性を秘めています。
講演テーマ: PEO ベースの無機酸化物セラミック固体電解質とその固体電池に関する研究
講演者: 中国電子科学技術大学の Liu Xingquan 教授
Liu 教授は、蒸留器粒子を使用してナトリウム貯蔵ハードカーボン負極材料を調製することは可能であるが、蒸留器粒子の種類や調製プロセスが異なると、得られる材料の性能が異なると述べました。その中で、銀ドーピングはハードカーボンの可逆比容量を向上させることができますが、その向上には限界があり、レート性能に対する向上効果はより顕著です。シリコンドーピングは、ハードカーボンの可逆比容量、特にサイクル性能と高速性能の向上を大幅に向上させることができます。ハードカーボンに NaFe₅O₈ を配合すると、可逆比容量も大幅に向上しますが、サイクル性能とレート性能の向上は限定的ですが、レート容量回復性能は良好です。同時に、蒸留器グレイン前駆体の処理プロセスと炭化パラメーターを調整することにより、蒸留器グレインベースのハードカーボンのナトリウム貯蔵性能をさらに最適化できます。さらに、サトウキビバガスバイオマス由来のハードカーボンと蒸留穀物バイオマス由来のハードカーボンの間には本質的な違いがあります。前者の総合性能はアスファルト系ハードカーボンに近い。
講演テーマ: リン酸鉄リチウムの供給と粉砕プロセス、プロセスのメカニズムと装置の選択
講演者: Xingchen Lithium Energy のゼネラルマネージャー、Liu Hanyun
Liu Hanyun 氏は、作業原理、プロセス フロー、プロセス メカニズム、品質管理ポイントと要件、現場での製品性能に対するプロセスの影響について詳しく紹介しました。また、設備の選定や選定の考え方についても説明し、工程管理から設備のマッチングまで飼料粉砕プロセスの主要な内容全体を体系的に整理しました。
講演テーマ: リチウム電池リサイクル インテリジェント機器およびシステム
講演者: 北辰先進リサイクル技術 (青島) 技術マネージャー Feng Yi、中国鉱業大学鉱物加工工学博士
Feng Yi前処理プロセスの安全性と環境リスクに焦点を当て、技術的なレイアウト、前処理プロセス、バッテリーリサイクルプロセス全体の利点が紹介されました。さまざまな技術ルートの安全性、環境への影響、エネルギー消費、二酸化炭素排出量の違いが比較されました。湿式冶金のプロセスフローとそれに対応する利点についても説明され、フロントエンドの前処理からバックエンドの湿式冶金までのバッテリーリサイクルにおける技術的解決策とグリーンおよび低炭素の違いが完全に整理されました。
この時点で、2026年新エネルギー材料産業発展フォーラムと宜富インテリジェント湖北新工業団地の新築祝いは成功裡に終了しました。
古城にお集まりいただきありがとうございます。次回お会いしましょう!
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号
 日本語