
2025 年 5 月、ヨーロッパの路面電車市場は活況な発展傾向を示しました。 9か国の電気自動車販売台数は23万3,400台に達し、前年同期比37.2%増、前月比7.4%増となった。普及率は27.5%まで上昇した。 1月から5月までのデータから判断すると、欧州9カ国の累計登録台数は108万8400台に達し、前年同期比28.0%増、普及率は25.7%となり、全体の伸びは好調だった。
政策の面では、欧州委員会は 3 月に炭素排出評価の新たな修正案を可決し、当初の 2025 年の目標を 2025 ~ 2027 年に緩和し、3 年間で完了するようにしました。自動車会社には炭素排出規制遵守においてより多くのバッファースペースがあります。この影響を受け、最初の5か月の好調な業績と相まって、欧州の電気自動車販売台数は2025年には前年比21%増の360万台に達すると予想されている。
しかし、市場環境は大きく変化しつつあります。欧州市場におけるテスラの売上高は減少し続けている。 5月の9カ国の販売台数は9,771台で前年同月比26.6%減、市場シェアは4.2%(前年比3.6ポイント減)となった。その理由としては、欧州市場における競争の激化、モデルの老朽化、欧州の不安定な政治情勢などが挙げられます。対照的に、中国ブランドは欧州市場で躍進しており、BYDやその他の自動車会社の売上高は大幅に増加している。中国ブランドは5月に欧州で6万5808台を販売し、市場シェアは5.6%に倍増した。
中国の新エネルギー企業の欧州への投資は、車両製造、バッテリーサプライチェーン、エネルギー貯蔵システムという3つの中核的なレイアウトを形成した。彼らは貿易障壁を回避するだけでなく、欧州のエネルギー変革システムに深く統合することも目指しています。
1. 完成車製造:多国間生産能力ネットワークが具体化
BYD:
ハンガリーは、ハンガリーのブダペストに欧州本社と年間生産台数30万台のスーパー工場を設立し、部品およびコンポーネントの国産化率は65%で、100%のグリーン電力生産を達成するために太陽光発電屋根をサポートしています。
キプロスは、12.5%の法人税率とEU資金の自由な流れを利用して国境を越えた業務を最適化するために、財政・税務・コンプライアンスセンターを設立しました。
トゥルキエは、27.4%の関税を回避するためにEU・トルコ関税同盟に頼って、新たに15万台の車両生産基地を建設した(2026年に生産開始予定)。
奇瑞 & 长安:
奇瑞与西班牙车計画合资工厂2025年第3四半期投产,成西欧首个中国量产基地;
ヨーロッパの施設では2030年に本土化生産を実現するという長期計画が立てられている。
Leapmotor: ステランティスとの合弁会社(株式保有率51%)、欧州での製造・販売権を取得し、2026年にスマート運転モデルを発売。
2. 電池産業チェーン: 技術成果が生産能力の共同構築をリード
CATL:
_ ステランティスと共同で、年間生産能力数十GWhの41億ユーロのリン酸鉄リチウム工場をスペインに建設する。ヨーロッパにおける低価格帯および中価格帯のバッテリーのギャップを埋める。
_ ハンガリーのデブレツェン工場の計画生産能力は 100GWh で、単一電池工場としてはヨーロッパ最大であり、40 社以上の中国素材メーカーの進出を誘致しています。
EVE リチウム・エネルギー: 株式協力モデルを通じて技術の現地化を加速し、EU の「電池法」の二酸化炭素排出量要件を回避します。
EU の現地対応: EU イノベーション基金は、2030 年に 56GWh の生産能力を追加することを目標に、6 つの電池プロジェクト (LG ポーランドの 46 シリーズ大型円筒形電池プロジェクトを含む) に 8 億 5,200 万ユーロを注入しました。
3. エネルギー貯蔵システム: 産業用および商業用の貯蔵需要が地域サービスを促進
宏正エネルギー貯蔵: チェコ共和国で 200MWh の周波数変調プロジェクトを建設し、プラハにテクニカル サービス センターを設立し、AI アルゴリズムを使用して欧州の電力網標準に適応し、障害対応効率を 40% 向上させます。
政策ボーナス: ドイツにおける動的電力価格の促進により、産業用および商業用蓄電プロジェクトの IRR は 15% 以上に達し、中国企業がピークに達する裁定取引シナリオを展開するよう引き寄せられています。
4. 素材企業: 生産能力の拡大が加速している
Dangsheng Technology は、フィンランドに 300,000 トンの三元素材と 300,000 トンのリン酸鉄マンガンリチウム素材基地を設立する予定です。 Yuneng Technology はスペインで 50,000 トンのリン酸鉄リチウム生産ラインの建設を準備しており、ドイツの Nano もスペインなどで 50,000 トンのリン酸鉄リチウム生産ラインの建設を計画している。
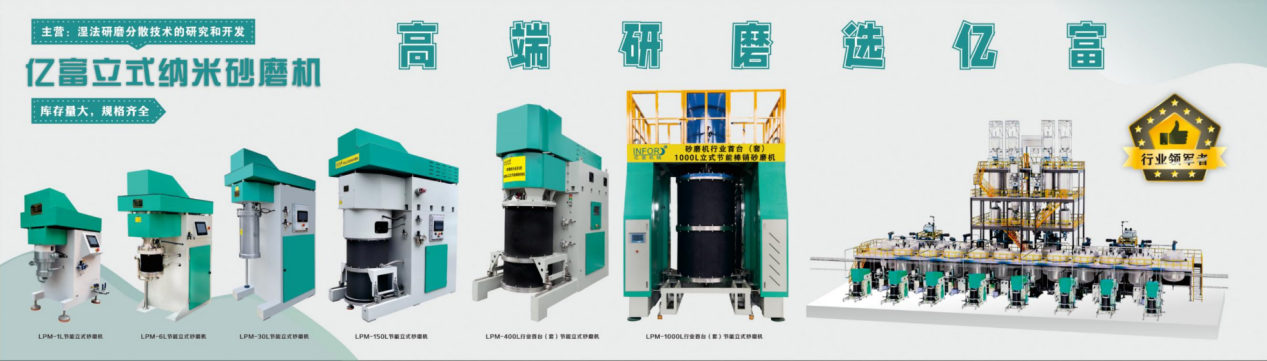
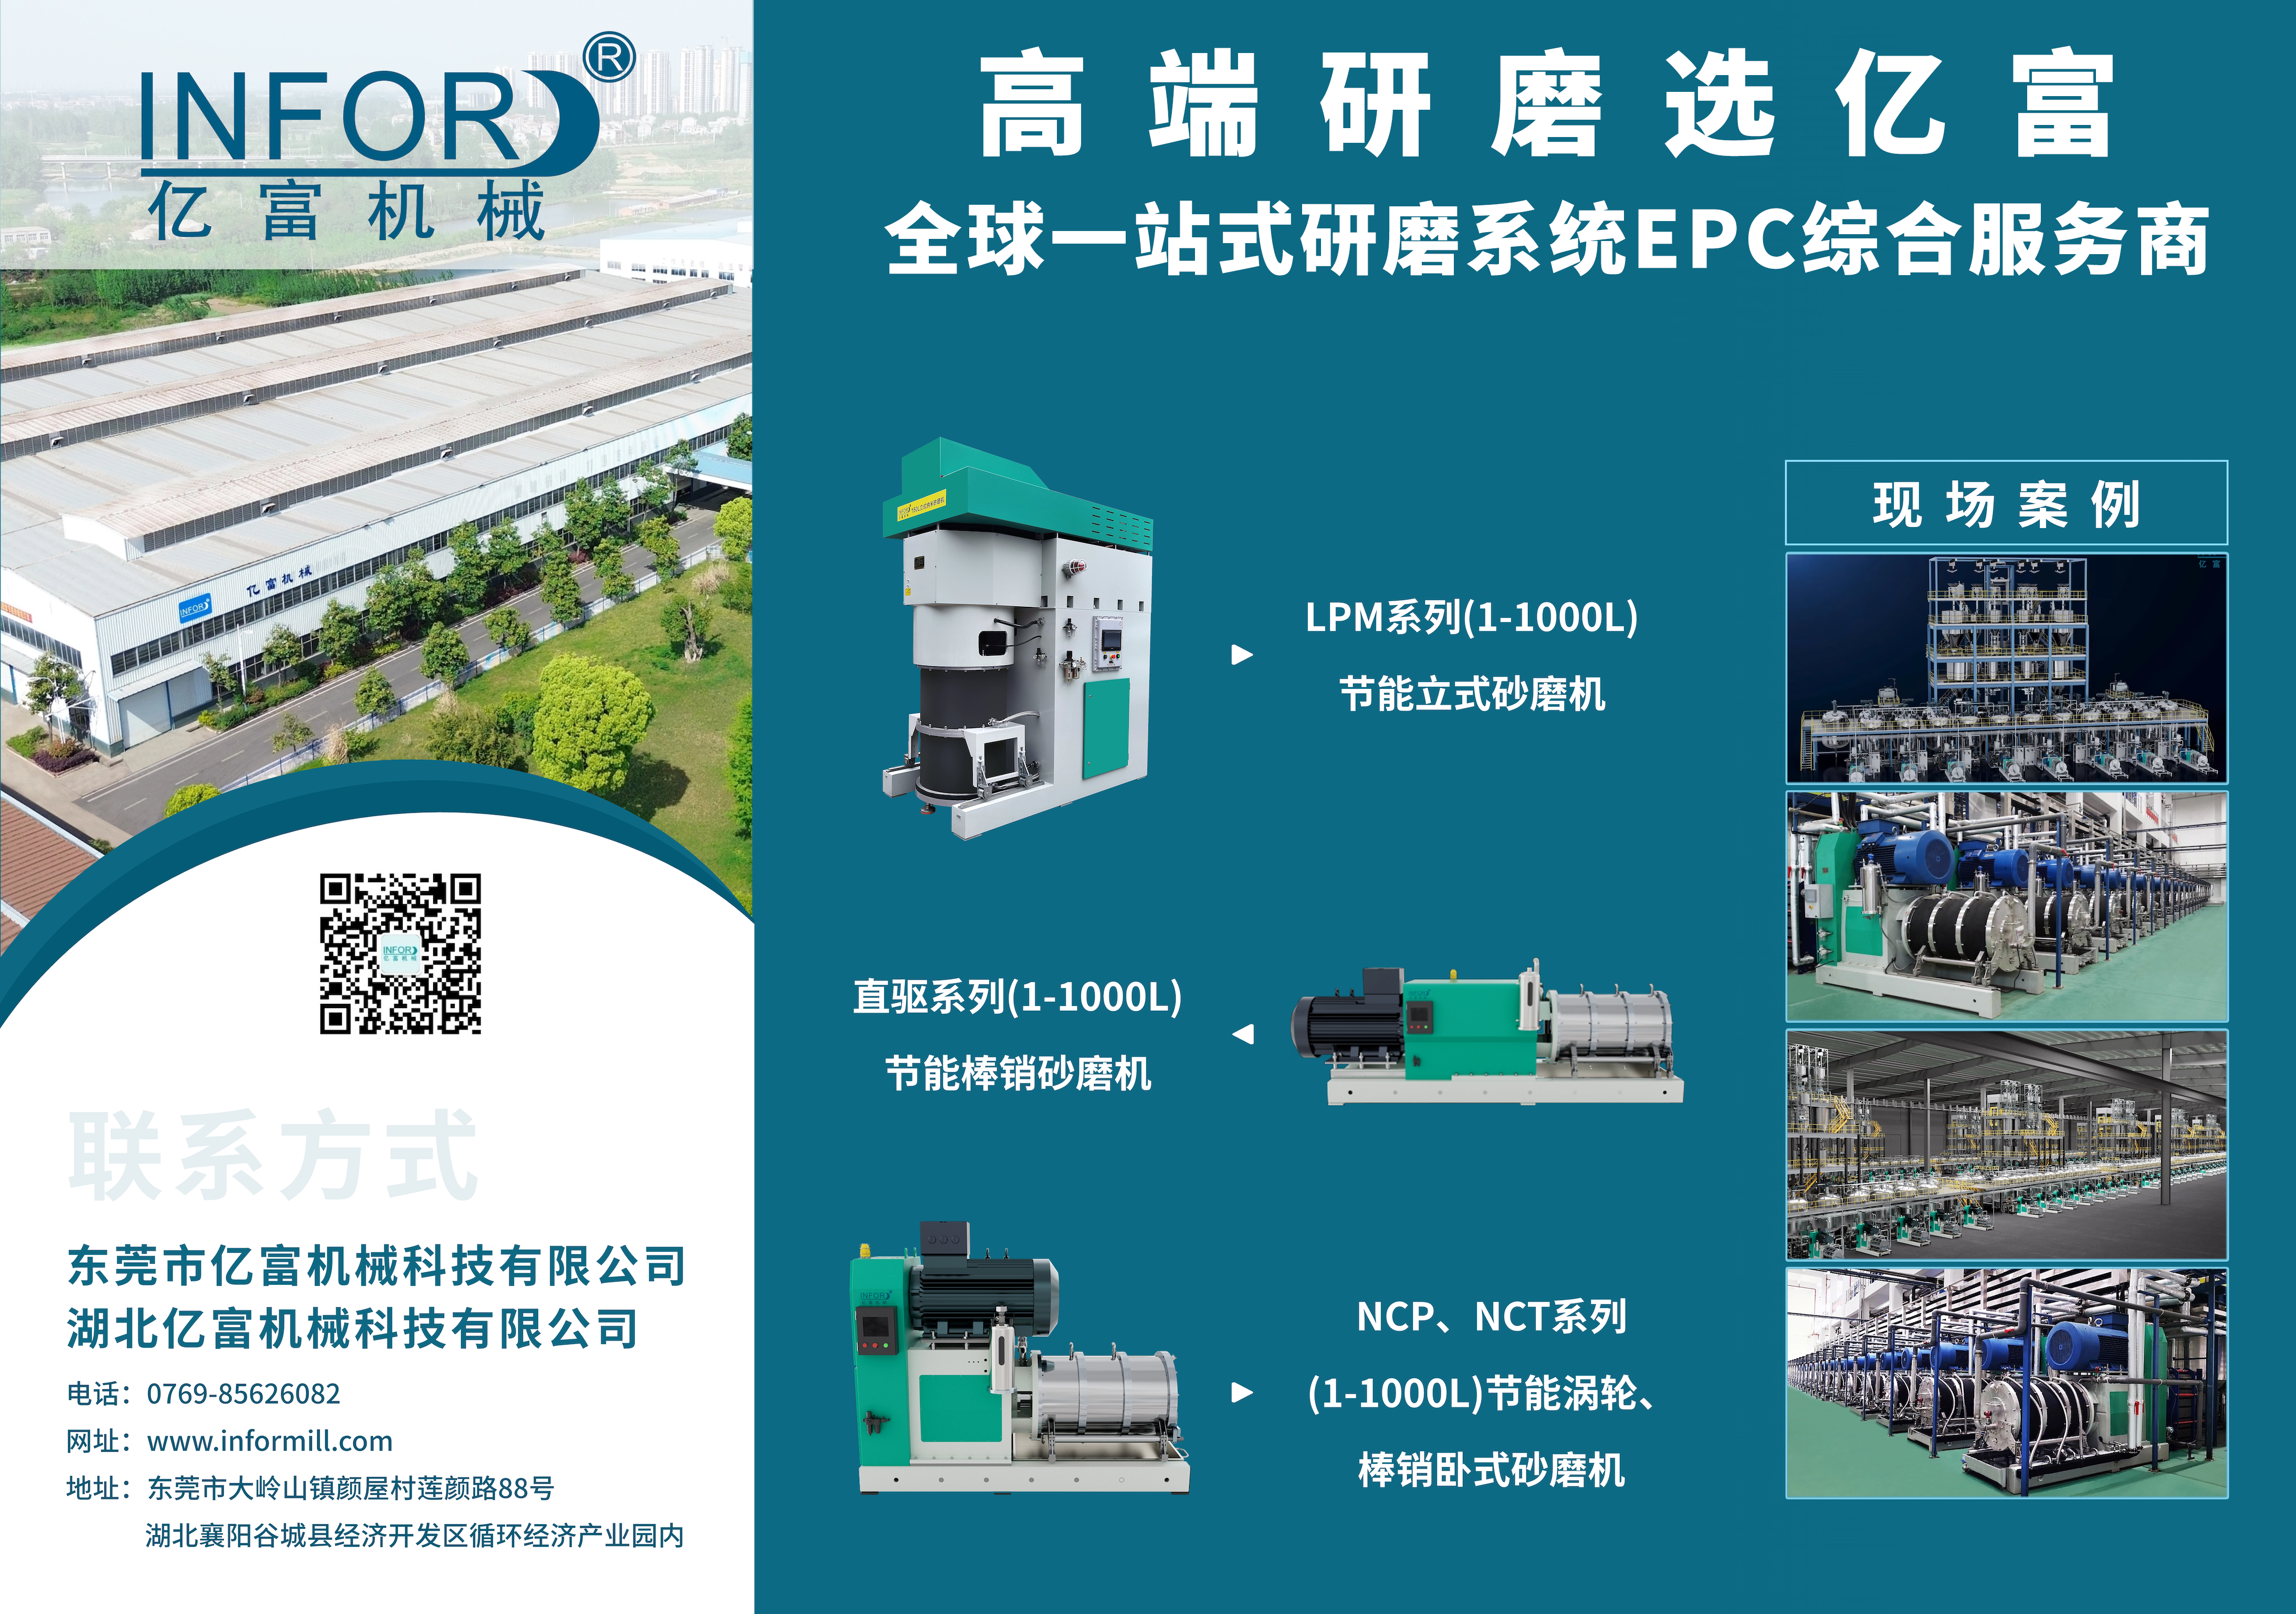
亿富機械跟随大材料产線的架線,在欧洲建立事業机办及多家本地計画业建立设备及市场層面的合わせて、サービスの現地化を意図し、中国の先駆的な砂磨技術を欧州洲に持ち込んで、欧州における中国の新エネルギー計画交通の発展に貢献することを目的としています。
2. 戦略的パス: 生産能力の移転からバリューチェーンの共生へ
1. ローカリゼーション 2.0 モデル
研究開発の適応: BYD のハンガリー工場は英国市場向けに右ハンドル モデルを開発し、CATL の CTP 技術はヨーロッパのパートナーにライセンス供与されています。
クローズドループサービス:Hongzheng Energy Storage はヨーロッパに 7×24 時間の運用および保守チームを設立し、スペアパーツ展開の効率が 40% 向上しました。
2. 政策ヘッジ戦略
関税回避: トルコとハンガリーの工場は直接輸出の代わりに EU 自由貿易協定を利用しています (27.4% の関税を回避するための BYD のトルコ拠点など)。
炭素管理フロントエンド: 大手企業は、2025 年の EU CBAM 炭素関税に対応するために、事前に ISO 14067 認証を取得しています。
3. 地元のエコロジーへの組み込み
CATL は、40 社を超える中国の資材ディーラーを率いてハンガリー工業団地に参入しました。
SAIC MG は英国の関税ゼロの利点(EU 27 か国と比較して)を活用し、2025 年 1 月から 5 月までに欧州で 126,000 台の車両を販売し、欧州市場シェアの 2.3% を占めました。
3. 課題と対応戦略
1. 地政学的リスク
EUの「電池法」では2030年にリサイクル材料の比率を30%にすることが義務付けられており、中国企業は共同でリサイクルシステムを構築する必要がある(CATLとステランティスのクローズドループ協力など)。
EUの関税投票におけるスペインの棄権は、加盟国の経済的利益と保護主義との間の対立を反映している。中国企業はハンガリーやスペインなどの政策に優しい国への突破に注力できる。
2. 市場浸透のボトルネック
BYD はドイツで 776 台しか販売しませんでした (2024 年の最初の 5 か月間)。これは主にチャネルが弱いためです。対策には、自動車購入の敷居を下げるために自動車金融分野でソシエテ・ジェネラルと協力することが含まれる。
ヨーロッパの充電スタンドの密度は 100 キロメートルあたりわずか 17 台 (ハンガリー) であり、IONITY などの充電および交換ネットワーク会社との協力が必要です。
3. コスト管理の圧力
ハンガリーの平均時給は 15 ユーロ (西ヨーロッパの 1/2) ですが、産業インフレ率は 17.1% に達しています。中国企業はモジュール設計(Hongzheng エネルギー貯蔵分割型 DC キャビネットなど)を通じて設置コストを削減しています。
IV.将来の動向と世界的な影響
生産能力の東方向へのシフト: アローは、2030 年に中国の自動車会社の欧州での年間生産台数は 80 万台に達し、市場シェアは 10% に上昇すると予測しています。同期間中に、欧州の地元自動車会社は40万台の生産能力を閉鎖する可能性がある。
技術競争: 全固体電池 (ポルシェ セルフォース シリコン アノード プロジェクト) とスマート ドライビング (Xpeng とフォルクスワーゲンの協力) が次の戦場になりました。
EU への依存: 欧州の国内電池プロジェクトは繰り返し遅延しており (ノースボルト社の破産など)、中国企業の技術と生産能力が電動化変革の重要な支えとなっています。
中国の新エネルギー企業の欧州への投資は「能力移転」から「バリューチェーン共生」に格上げされ、技術認可(寧徳CTPなど)、政策適応(炭素管理)、生態学的組み込み(地域サービスネットワーク)を通じて競争障壁が構築されている。今後5年間で、ハンガリー、スペイン、トルコの生産能力クラスターは、中国ブランドが欧州で10%の市場シェアを達成するのを支援するだろうが、EUの保護主義と技術基準の反復という二重の圧迫に警戒する必要がある。
2025 年 5 月、ヨーロッパの路面電車市場は活況な発展傾向を示しました。 9か国の電気自動車販売台数は23万3,400台に達し、前年同期比37.2%増、前月比7.4%増となった。普及率は27.5%まで上昇した。 1月から5月までのデータから判断すると、欧州9カ国の累計登録台数は108万8400台に達し、前年同期比28.0%増、普及率は25.7%となり、全体の伸びは好調だった。
政策の面では、欧州委員会は 3 月に炭素排出評価の新たな修正案を可決し、当初の 2025 年の目標を 2025 ~ 2027 年に緩和し、3 年間で完了するようにしました。自動車会社には炭素排出規制遵守においてより多くのバッファースペースがあります。この影響を受け、最初の5か月の好調な業績と相まって、欧州の電気自動車販売台数は2025年には前年比21%増の360万台に達すると予想されている。
しかし、市場環境は大きく変化しつつあります。欧州市場におけるテスラの売上高は減少し続けている。 5月の9カ国の販売台数は9,771台で前年同月比26.6%減、市場シェアは4.2%(前年比3.6ポイント減)となった。その理由としては、欧州市場における競争の激化、モデルの老朽化、欧州の不安定な政治情勢などが挙げられます。対照的に、中国ブランドは欧州市場で躍進しており、BYDやその他の自動車会社の売上高は大幅に増加している。中国ブランドは5月に欧州で6万5808台を販売し、市場シェアは5.6%に倍増した。
中国の新エネルギー企業の欧州への投資は、車両製造、バッテリーサプライチェーン、エネルギー貯蔵システムという3つの中核的なレイアウトを形成した。彼らは貿易障壁を回避するだけでなく、欧州のエネルギー変革システムに深く統合することも目指しています。
1. 完成車製造:多国間生産能力ネットワークが具体化
BYD:
ハンガリーは、ハンガリーのブダペストに欧州本社と年間生産台数30万台のスーパー工場を設立し、部品およびコンポーネントの国産化率は65%で、100%のグリーン電力生産を達成するために太陽光発電屋根をサポートしています。
キプロスは、12.5%の法人税率とEU資金の自由な流れを利用して国境を越えた業務を最適化するために、財政・税務・コンプライアンスセンターを設立しました。
トゥルキエは、27.4%の関税を回避するためにEU・トルコ関税同盟に頼って、新たに15万台の車両生産基地を建設した(2026年に生産開始予定)。
奇瑞 & 长安:
奇瑞与西班牙车計画合资工厂2025年第3四半期投产,成西欧首个中国量产基地;
ヨーロッパの施設では2030年に本土化生産を実現するという長期計画が立てられている。
Leapmotor: ステランティスとの合弁会社(株式保有率51%)、欧州での製造・販売権を取得し、2026年にスマート運転モデルを発売。
2. 電池産業チェーン: 技術成果が生産能力の共同構築をリード
CATL:
_ ステランティスと共同で、年間生産能力数十GWhの41億ユーロのリン酸鉄リチウム工場をスペインに建設する。ヨーロッパにおける低価格帯および中価格帯のバッテリーのギャップを埋める。
_ ハンガリーのデブレツェン工場の計画生産能力は 100GWh で、単一電池工場としてはヨーロッパ最大であり、40 社以上の中国素材メーカーの進出を誘致しています。
EVE リチウム・エネルギー: 株式協力モデルを通じて技術の現地化を加速し、EU の「電池法」の二酸化炭素排出量要件を回避します。
EU の現地対応: EU イノベーション基金は、2030 年に 56GWh の生産能力を追加することを目標に、6 つの電池プロジェクト (LG ポーランドの 46 シリーズ大型円筒形電池プロジェクトを含む) に 8 億 5,200 万ユーロを注入しました。
3. エネルギー貯蔵システム: 産業用および商業用の貯蔵需要が地域サービスを促進
宏正エネルギー貯蔵: チェコ共和国で 200MWh の周波数変調プロジェクトを建設し、プラハにテクニカル サービス センターを設立し、AI アルゴリズムを使用して欧州の電力網標準に適応し、障害対応効率を 40% 向上させます。
政策ボーナス: ドイツにおける動的電力価格の促進により、産業用および商業用蓄電プロジェクトの IRR は 15% 以上に達し、中国企業がピークに達する裁定取引シナリオを展開するよう引き寄せられています。
4. 素材企業: 生産能力の拡大が加速している
Dangsheng Technology は、フィンランドに 300,000 トンの三元素材と 300,000 トンのリン酸鉄マンガンリチウム素材基地を設立する予定です。 Yuneng Technology はスペインで 50,000 トンのリン酸鉄リチウム生産ラインの建設を準備しており、ドイツの Nano もスペインなどで 50,000 トンのリン酸鉄リチウム生産ラインの建設を計画している。
亿富機械跟随大材料产線的架線,在欧洲建立事業机办及多家本地計画业建立设备及市场層面的合わせて、サービスの現地化を意図し、中国の先駆的な砂磨技術を欧州洲に持ち込んで、欧州における中国の新エネルギー計画交通の発展に貢献することを目的としています。
2. 戦略的パス: 生産能力の移転からバリューチェーンの共生へ
1. ローカリゼーション 2.0 モデル
研究開発の適応: BYD のハンガリー工場は英国市場向けに右ハンドル モデルを開発し、CATL の CTP 技術はヨーロッパのパートナーにライセンス供与されています。
クローズドループサービス:Hongzheng Energy Storage はヨーロッパに 7×24 時間の運用および保守チームを設立し、スペアパーツ展開の効率が 40% 向上しました。
2. 政策ヘッジ戦略
関税回避: トルコとハンガリーの工場は直接輸出の代わりに EU 自由貿易協定を利用しています (27.4% の関税を回避するための BYD のトルコ拠点など)。
炭素管理フロントエンド: 大手企業は、2025 年の EU CBAM 炭素関税に対応するために、事前に ISO 14067 認証を取得しています。
3. 地元のエコロジーへの組み込み
CATL は、40 社を超える中国の資材ディーラーを率いてハンガリー工業団地に参入しました。
SAIC MG は英国の関税ゼロの利点(EU 27 か国と比較して)を活用し、2025 年 1 月から 5 月までに欧州で 126,000 台の車両を販売し、欧州市場シェアの 2.3% を占めました。
3. 課題と対応戦略
1. 地政学的リスク
EUの「電池法」では2030年にリサイクル材料の比率を30%にすることが義務付けられており、中国企業は共同でリサイクルシステムを構築する必要がある(CATLとステランティスのクローズドループ協力など)。
EUの関税投票におけるスペインの棄権は、加盟国の経済的利益と保護主義との間の対立を反映している。中国企業はハンガリーやスペインなどの政策に優しい国への突破に注力できる。
2. 市場浸透のボトルネック
BYD はドイツで 776 台しか販売しませんでした (2024 年の最初の 5 か月間)。これは主にチャネルが弱いためです。対策には、自動車購入の敷居を下げるために自動車金融分野でソシエテ・ジェネラルと協力することが含まれる。
ヨーロッパの充電スタンドの密度は 100 キロメートルあたりわずか 17 台 (ハンガリー) であり、IONITY などの充電および交換ネットワーク会社との協力が必要です。
3. コスト管理の圧力
ハンガリーの平均時給は 15 ユーロ (西ヨーロッパの 1/2) ですが、産業インフレ率は 17.1% に達しています。中国企業はモジュール設計(Hongzheng エネルギー貯蔵分割型 DC キャビネットなど)を通じて設置コストを削減しています。
IV.将来の動向と世界的な影響
生産能力の東方向へのシフト: アローは、2030 年に中国の自動車会社の欧州での年間生産台数は 80 万台に達し、市場シェアは 10% に上昇すると予測しています。同期間中に、欧州の地元自動車会社は40万台の生産能力を閉鎖する可能性がある。
技術競争: 全固体電池 (ポルシェ セルフォース シリコン アノード プロジェクト) とスマート ドライビング (Xpeng とフォルクスワーゲンの協力) が次の戦場になりました。
EU への依存: 欧州の国内電池プロジェクトは繰り返し遅延しており (ノースボルト社の破産など)、中国企業の技術と生産能力が電動化変革の重要な支えとなっています。
中国の新エネルギー企業の欧州への投資は「能力移転」から「バリューチェーン共生」に格上げされ、技術認可(寧徳CTPなど)、政策適応(炭素管理)、生態学的組み込み(地域サービスネットワーク)を通じて競争障壁が構築されている。今後5年間で、ハンガリー、スペイン、トルコの生産能力クラスターは、中国ブランドが欧州で10%の市場シェアを達成するのを支援するだろうが、EUの保護主義と技術基準の反復という二重の圧迫に警戒する必要がある。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語