11月9日、商務省と税関総局は共同で2026年公告第58号を発表した。 2026年11月11日から2027年1月10日まで、リチウム電池産業チェーンに関わるこれまでの多くの輸出規制措置は引き続き停止される。
これにより、高エネルギー密度リチウム電池、高圧リチウムリン酸鉄正極材、人造黒鉛負極材、および巻取り、積層、液体注入、研削などの製造設備や技術については、当面は品目ごとにライセンスを申請する必要はなく、一般的な貿易手続きに従ってスムーズに申告できることになります。
業界にとって、これは単なる「緩和」ではなく、中国のリチウム電池の世界的競争力と機器の独立性を観察する窓口となる。一時的に制御を停止することは可能だが、中国のリチウム電池の本当にかけがえのない背景は、材料技術や設備エンジニアリング能力において長期にわたって蓄積された体系的な優位性である。
01
ポリシーは緩和され、信号は明確になります
マクロ的な観点から見ると、今回の停止は中米経済貿易交渉の緩和的な調子を継続しており、リチウム電池業界チェーンに約2か月の確実な猶予を与えている。
中国の動力電池とエネルギー貯蔵電池の生産・販売は世界の生産・販売の60%以上を占めています。海外顧客からの年末集中在庫の注文も効率的に配送できるようになり、サプライチェーンの不確実性が大幅に軽減されました。 ただし、一時停止はキャンセルを意味しません。 2027 年 1 月 10 日以降の政策は、引き続きその後の交渉と地理的変数に依存します。
スマート機器企業にとって、本当の課題は、ウィンドウ期間中の出荷の波に急ぐことではなく、このバッファを利用して生産ラインのリズム、海外コンプライアンス、および現地化されたサービス能力をさらに強化することです。なぜなら、次の世界競争は 「政策の変動にもかかわらず安定した立ち上げ」だからです。信頼性。
02
高度に圧縮された鉄リチウムはチャンスを歓迎する
正極材料にズームインすると、ウィンドウ期間中に最も直接的な受益者は次のとおりです。高度に圧縮されたリン酸鉄リチウム。現在、業界の生産拡大の主な焦点は、第 4 世代以降の高圧縮製品に移っており、目標圧縮密度は 2.4 から 2.6、さらには 2.7 g/cm3 にまで到達しています。しかしながら、公称生産能力は十分であり、ハイエンド製品を安定して量産できる有効生産能力は依然としてタイトなバランスを保っている。
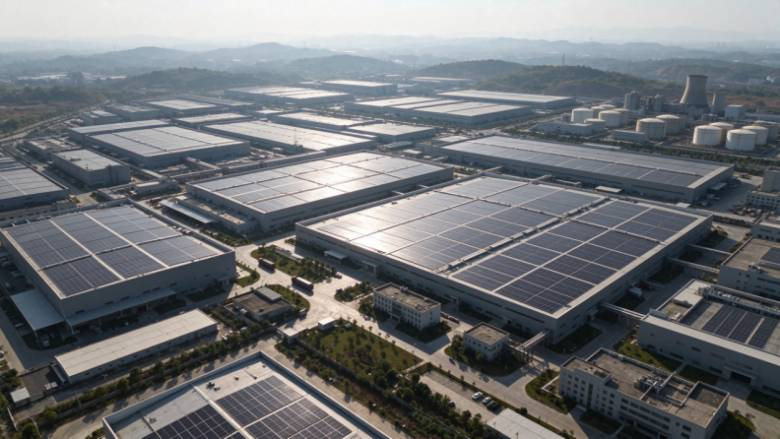
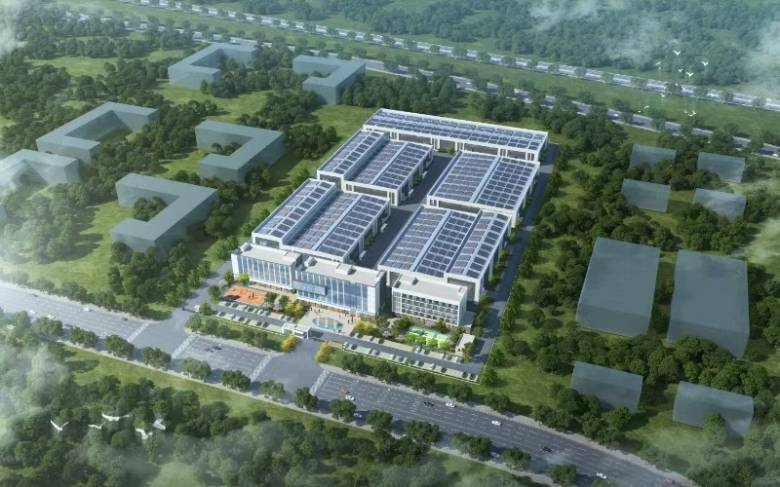
▲リチウム電池生産拠点の空撮。工場の屋根は分散型太陽光発電で覆われています。生産能力の規模に加えて、世界中の顧客から長期にわたって選ばれてきたのは、材料、生産ライン、エネルギー管理を接続するシステム機能です。
輸出許可の簡素化以降、海外長期契約の履行率は上昇した。企業は急いで生産ラインを海外に移転する必要はない。代わりに、彼らは落ち着いて、国内基地の閉ループプロセスを強化することができます。そして高圧競争の本質は「配合革新」から「プロセス再現性」へ後退すること——同じ配合でも生産ラインごとに作り方が異なり、その違いは前工程の粉砕セクションで発生することがよくあります。
03
芯まで研いで互角に勝つ
まさに「補助装置」からサンドミルはこうなる「コアプロセス装置」理由:
リン酸鉄リチウムの二次粉砕および焼成ルートでは、最初の砂粉砕は前駆体の精製と混合を担当し、二回目の砂粉砕は粒子サイズのグラデーションと分布の狭小化を担当します。一次粒子サイズ、スパン値、固形分、および温度上昇の制御は、焼結後の圧縮密度とレート性能に直接影響します。
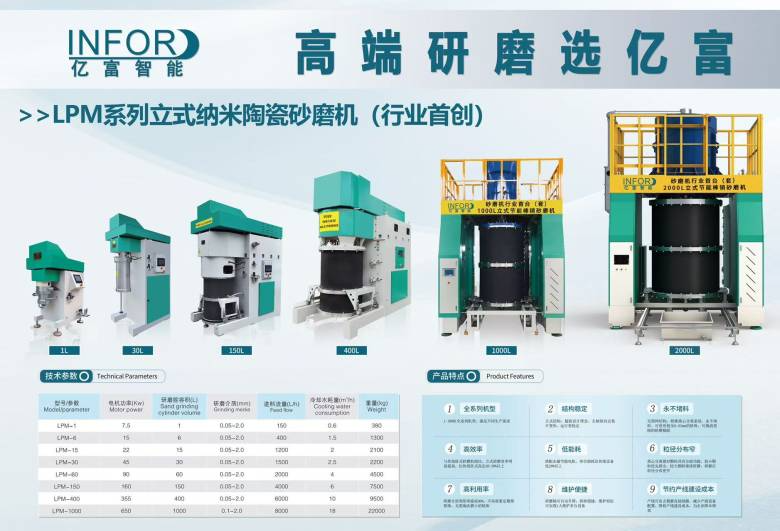
ナノメートルレベルの均一分散とは、「粒子を細かくする」だけではなく、粗い粒子と細かい粒子を適度な割合で共存させ、空隙率を小さくすることです。業界が 2.65 を超える圧縮密度に向けて急ぐ中、サンドミルの役割は材料性能の上限設定者になります—それは最終的な砲台には現れませんが、すべての火薬の均一性の中に隠されています。
長期的にはウィンドウ期間は過ぎますが、装備の能力は維持されなければなりません。
国内サンドミルは過去 10 年間で輸入代替から大規模納入への移行を完了しました。次のステップは、「材料を理解する」というシステムレベルの競争です。ダイレクトドライブトランスミッション、垂直高エネルギー密度キャビティ、オンライン粒度モニタリング、エネルギー消費トレーサビリティ、海外CE認証、スペアパーツネットワークです。これらは、ヘッド材料工場を拘束する実際のしきい値です。
中国のスマート機器が海外に進出する場合、それはもはや単一の機器を引用するという問題ではなく、むしろリン酸鉄リチウム、シリコンカーボンアノード、および固体電解質の顧客とともにプロセスパッケージの生産物を提供することになる。方針は変わりますが、「同じバッチの材料を繰り返し粉砕して、まったく同じ分布を生成します。」この種の産業能力は、取り除かれることのない障壁です。
ニュースそのものの話に戻りますが、ウィンドウピリオドは過ぎますが、産業のアップグレードは止まらないでしょう。
輸出規制の停止は業界にとって深呼吸ボタンを押すようなものだ。素材工場にとっては、受注の安定化、検査・調整、レイアウト調整の機会となる。設備工場にとって、プロセスの理解を鉄鋼および制御システムに統合する機会となります。
私たちはこの期間をストレステストと見なしたいと考えています。ゲートが再び閉まったとき、中国のリチウム電池は、より微細な粒子サイズ、より安定した生産ライン、より深い設備基盤により、世界中の顧客から選ばれ続けることができるでしょうか?サンドミルは小さいです。均一で安定した粉砕が可能ですが、それはまさに、模倣される可能性が最も低い業界の部分です。
11月9日、商務省と税関総局は共同で2026年公告第58号を発表した。 2026年11月11日から2027年1月10日まで、リチウム電池産業チェーンに関わるこれまでの多くの輸出規制措置は引き続き停止される。
これにより、高エネルギー密度リチウム電池、高圧リチウムリン酸鉄正極材、人造黒鉛負極材、および巻取り、積層、液体注入、研削などの製造設備や技術については、当面は品目ごとにライセンスを申請する必要はなく、一般的な貿易手続きに従ってスムーズに申告できることになります。
業界にとって、これは単なる「緩和」ではなく、中国のリチウム電池の世界的競争力と機器の独立性を観察する窓口となる。一時的に制御を停止することは可能だが、中国のリチウム電池の本当にかけがえのない背景は、材料技術や設備エンジニアリング能力において長期にわたって蓄積された体系的な優位性である。
01
ポリシーは緩和され、信号は明確になります
マクロ的な観点から見ると、今回の停止は中米経済貿易交渉の緩和的な調子を継続しており、リチウム電池業界チェーンに約2か月の確実な猶予を与えている。
中国の動力電池とエネルギー貯蔵電池の生産・販売は世界の生産・販売の60%以上を占めています。海外顧客からの年末集中在庫の注文も効率的に配送できるようになり、サプライチェーンの不確実性が大幅に軽減されました。 ただし、一時停止はキャンセルを意味しません。 2027 年 1 月 10 日以降の政策は、引き続きその後の交渉と地理的変数に依存します。
スマート機器企業にとって、本当の課題は、ウィンドウ期間中の出荷の波に急ぐことではなく、このバッファを利用して生産ラインのリズム、海外コンプライアンス、および現地化されたサービス能力をさらに強化することです。なぜなら、次の世界競争は 「政策の変動にもかかわらず安定した立ち上げ」だからです。信頼性。
02
高度に圧縮された鉄リチウムはチャンスを歓迎する
正極材料にズームインすると、ウィンドウ期間中に最も直接的な受益者は次のとおりです。高度に圧縮されたリン酸鉄リチウム。現在、業界の生産拡大の主な焦点は、第 4 世代以降の高圧縮製品に移っており、目標圧縮密度は 2.4 から 2.6、さらには 2.7 g/cm3 にまで到達しています。しかしながら、公称生産能力は十分であり、ハイエンド製品を安定して量産できる有効生産能力は依然としてタイトなバランスを保っている。
▲リチウム電池生産拠点の空撮。工場の屋根は分散型太陽光発電で覆われています。生産能力の規模に加えて、世界中の顧客から長期にわたって選ばれてきたのは、材料、生産ライン、エネルギー管理を接続するシステム機能です。
輸出許可の簡素化以降、海外長期契約の履行率は上昇した。企業は急いで生産ラインを海外に移転する必要はない。代わりに、彼らは落ち着いて、国内基地の閉ループプロセスを強化することができます。そして高圧競争の本質は「配合革新」から「プロセス再現性」へ後退すること——同じ配合でも生産ラインごとに作り方が異なり、その違いは前工程の粉砕セクションで発生することがよくあります。
03
芯まで研いで互角に勝つ
まさに「補助装置」からサンドミルはこうなる「コアプロセス装置」理由:
リン酸鉄リチウムの二次粉砕および焼成ルートでは、最初の砂粉砕は前駆体の精製と混合を担当し、二回目の砂粉砕は粒子サイズのグラデーションと分布の狭小化を担当します。一次粒子サイズ、スパン値、固形分、および温度上昇の制御は、焼結後の圧縮密度とレート性能に直接影響します。
ナノメートルレベルの均一分散とは、「粒子を細かくする」だけではなく、粗い粒子と細かい粒子を適度な割合で共存させ、空隙率を小さくすることです。業界が 2.65 を超える圧縮密度に向けて急ぐ中、サンドミルの役割は材料性能の上限設定者になります—それは最終的な砲台には現れませんが、すべての火薬の均一性の中に隠されています。
長期的にはウィンドウ期間は過ぎますが、装備の能力は維持されなければなりません。
国内サンドミルは過去 10 年間で輸入代替から大規模納入への移行を完了しました。次のステップは、「材料を理解する」というシステムレベルの競争です。ダイレクトドライブトランスミッション、垂直高エネルギー密度キャビティ、オンライン粒度モニタリング、エネルギー消費トレーサビリティ、海外CE認証、スペアパーツネットワークです。これらは、ヘッド材料工場を拘束する実際のしきい値です。
中国のスマート機器が海外に進出する場合、それはもはや単一の機器を引用するという問題ではなく、むしろリン酸鉄リチウム、シリコンカーボンアノード、および固体電解質の顧客とともにプロセスパッケージの生産物を提供することになる。方針は変わりますが、「同じバッチの材料を繰り返し粉砕して、まったく同じ分布を生成します。」この種の産業能力は、取り除かれることのない障壁です。
ニュースそのものの話に戻りますが、ウィンドウピリオドは過ぎますが、産業のアップグレードは止まらないでしょう。
輸出規制の停止は業界にとって深呼吸ボタンを押すようなものだ。素材工場にとっては、受注の安定化、検査・調整、レイアウト調整の機会となる。設備工場にとって、プロセスの理解を鉄鋼および制御システムに統合する機会となります。
私たちはこの期間をストレステストと見なしたいと考えています。ゲートが再び閉まったとき、中国のリチウム電池は、より微細な粒子サイズ、より安定した生産ライン、より深い設備基盤により、世界中の顧客から選ばれ続けることができるでしょうか?サンドミルは小さいです。均一で安定した粉砕が可能ですが、それはまさに、模倣される可能性が最も低い業界の部分です。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号
 日本語