
2026年7月1日、ベトナムのハノイ第一環状道路の中核エリアは燃料バイクの「一時停止ボタン」を正式に押しました。突然の攻撃やスイングやターンはありません。これは、数年前にロードマップが示された一連の電動チェス ゲームです。
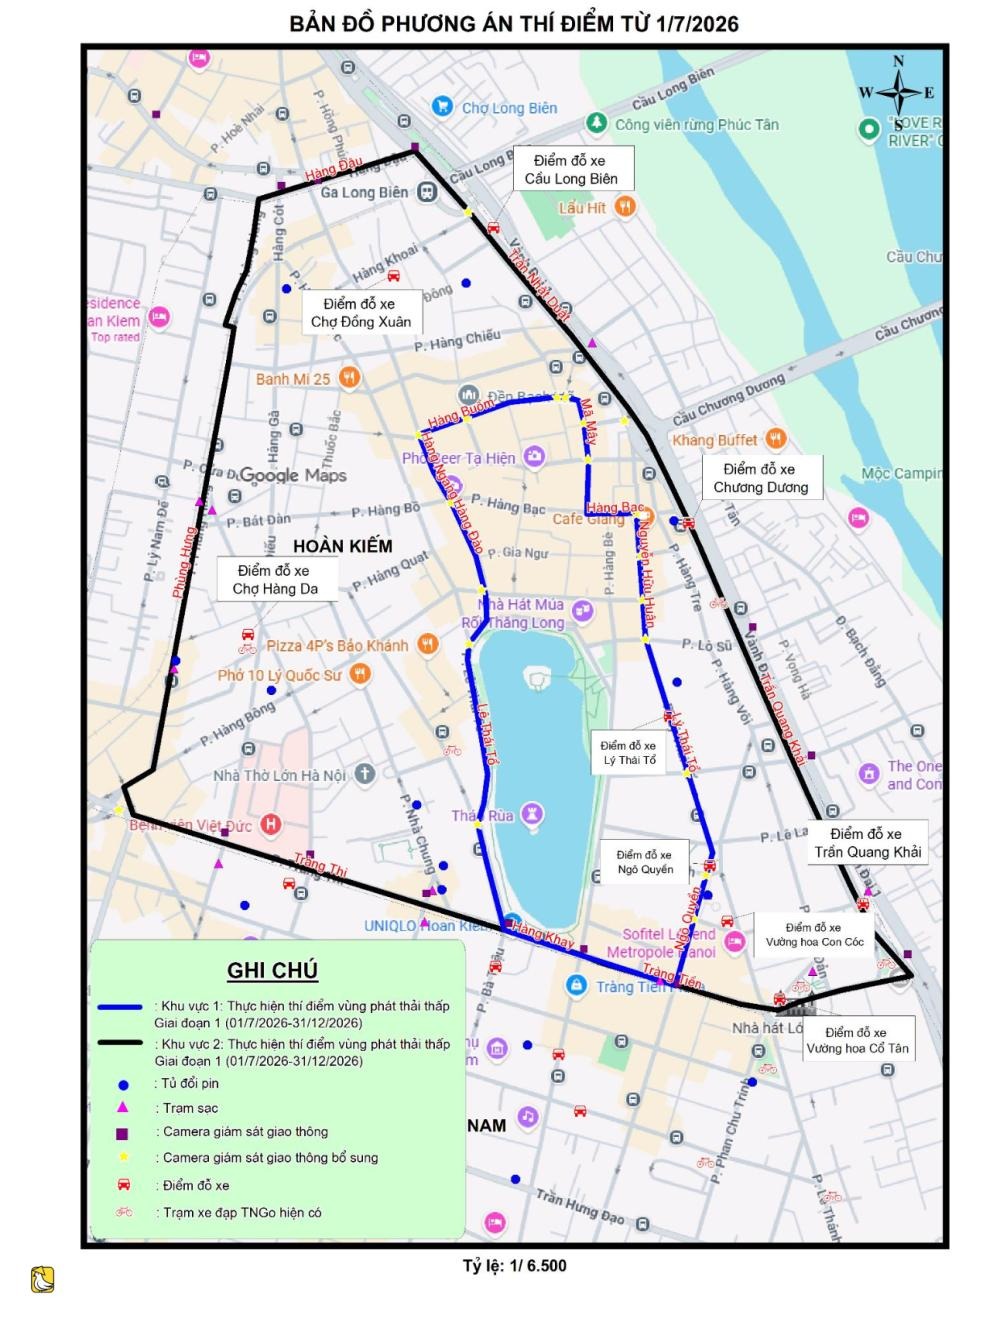
低排出ゾーンの公式マスタープラン
2026年7月1日、ベトナムのハノイ第一環状道路の中核エリアは燃料バイクの「一時停止ボタン」を正式に押しました。突然の攻撃やスイングやターンはありません。これは、数年前にロードマップが示された一連の電動チェス ゲームです。
産業面では、その反応は想像よりはるかに激しく、リン酸鉄リチウム素材の工場が土地を奪い取るために集結し、当初インドネシアをターゲットとしていた中国資本の企業は方向転換して北へ向かい始めた。ベトナムは、東南アジアの新エネルギー路線にとって最も確実な「漸進的戦場」となりつつある。
1。これは「画一的な政策」ではなく、10 年かけて段階的に置き換えを義務付けるものです。
ベトナムのバイク禁止政策は多くの人に「突然の禁止」と誤解されていますが、実際には厳しいスケジュールです:
· 2026 年 7 月: ハノイ第一環状道路の中核エリアへの燃料バイクの進入が禁止。
· 2028年: 禁止は第二環状道路まで拡大され、持ち帰り用およびオンライン配車用のすべての燃料駆動モデルが廃止される。
· 2030年: ハノイの第3環状道路内ではすべての燃料バイクが制限される。
・ホーチミン市:同時フォローで基本的に同じリズム。
同時に、ベトナム政府は高額な買い替え補助金を提供しており、これにより消費者が電動バイクを買い替えるコストの基準値が直接引き下げられます。これは指針ではなく、後押しするものです。今後 4 年間で数百万台の既存の燃料バイクが中核都市部から排除され、電動二輪車が唯一の代替手段となるでしょう。
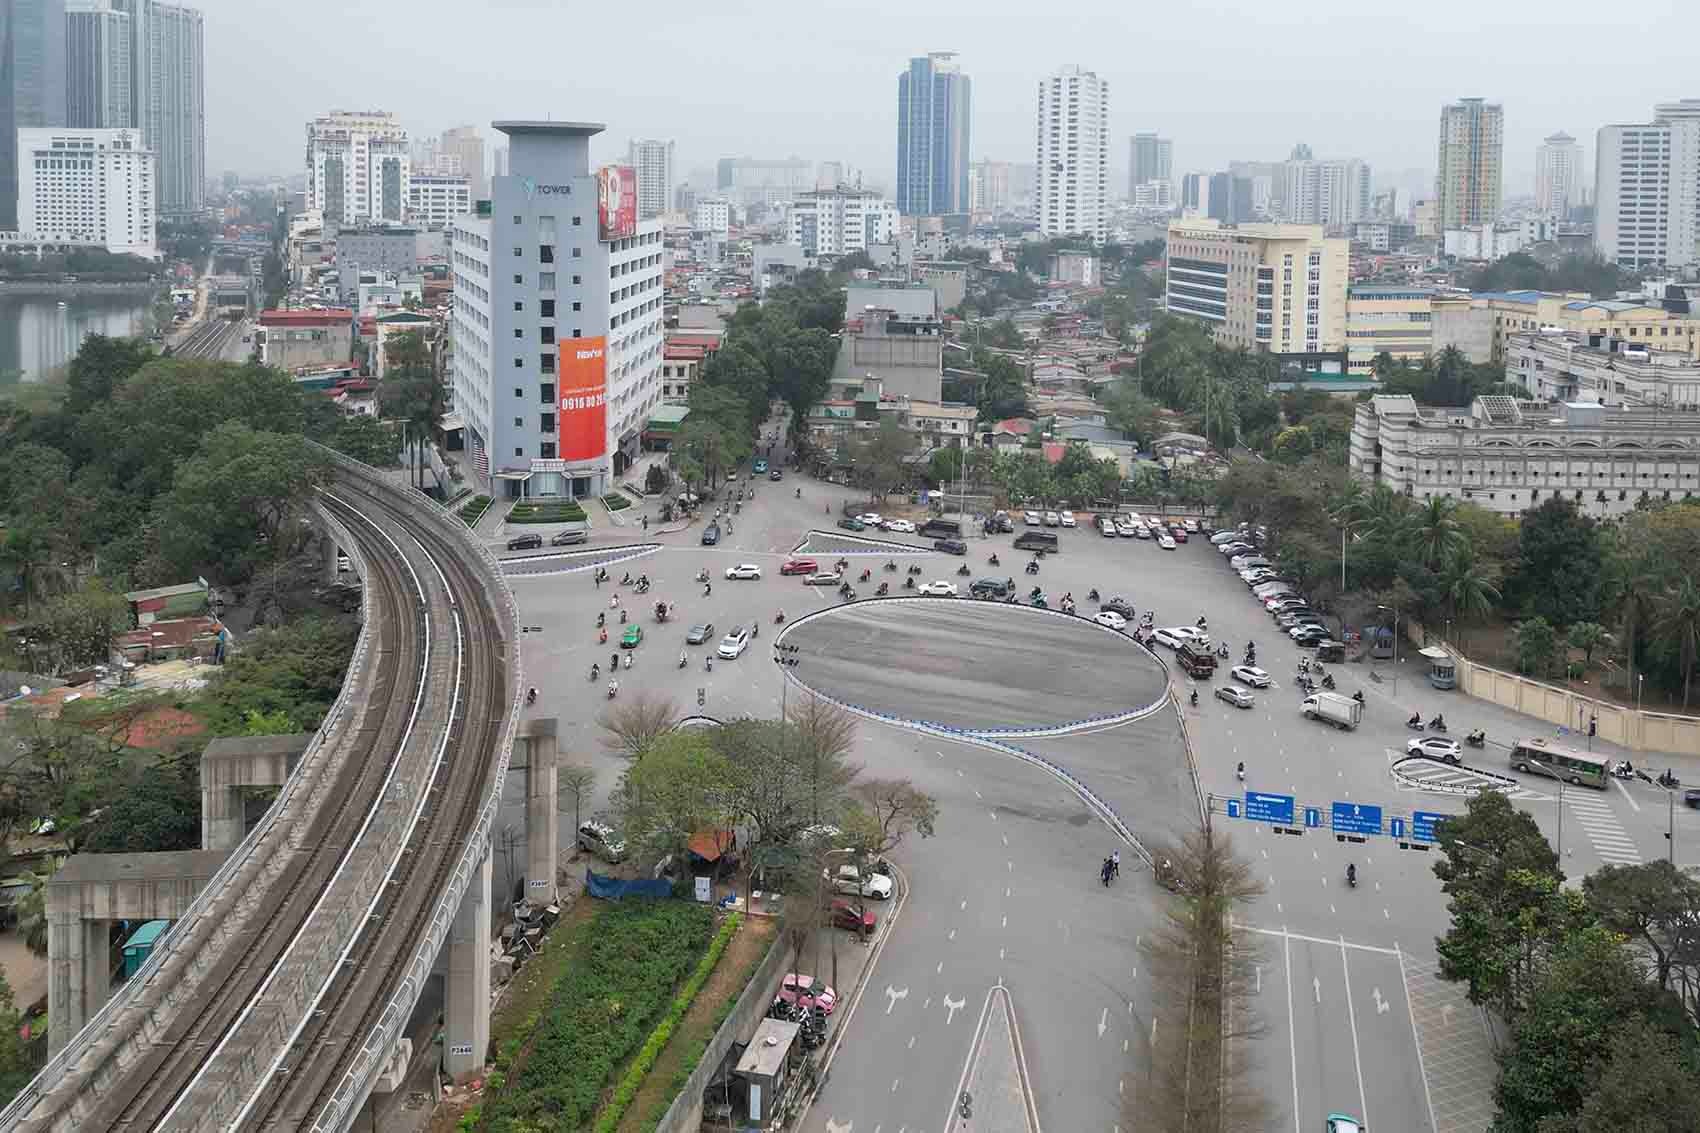
ハノイ第一環状道路のパノラマ空撮
2。電動バイクの「サイドの選択」: リン酸鉄リチウムが予想外に最大の勝者になった
ベトナムの電動バイク市場では、ほぼ圧倒的にリン酸鉄リチウム バッテリーが選ばれました。安全で、高温に強く、サイクル寿命が長く、二輪車の使用シナリオに最適な三元リチウムよりもはるかにコストが低いためです。
数百万台の代替車両の需要が次の直接的な要因となっています。
・リン酸鉄リチウム正極材料の需要が急増しています。
・負極材、導電剤、結着剤などの副資材も同時に増量。
・バッテリーパックの規模は「1万個」から「100万個」へと飛躍しました。
しかし、ベトナム国内のリチウム電池生産能力はほぼゼロです。その結果、中国資本によるベトナムでのリチウム電池工場建設の波がすぐに勃発した。
・国軒高科技、BYD、天能、新旺達などの大手企業が電池と材料の生産ラインを立ち上げた。
・中小規模のリン酸鉄リチウム支援メーカー数十社が、新たに1万トンの生産能力を構築する計画を立てている。
・バッテリーコアから正極、負極、電解液からセパレーターに至るまで、チェーン全体の「ベトナム化」が加速しています。
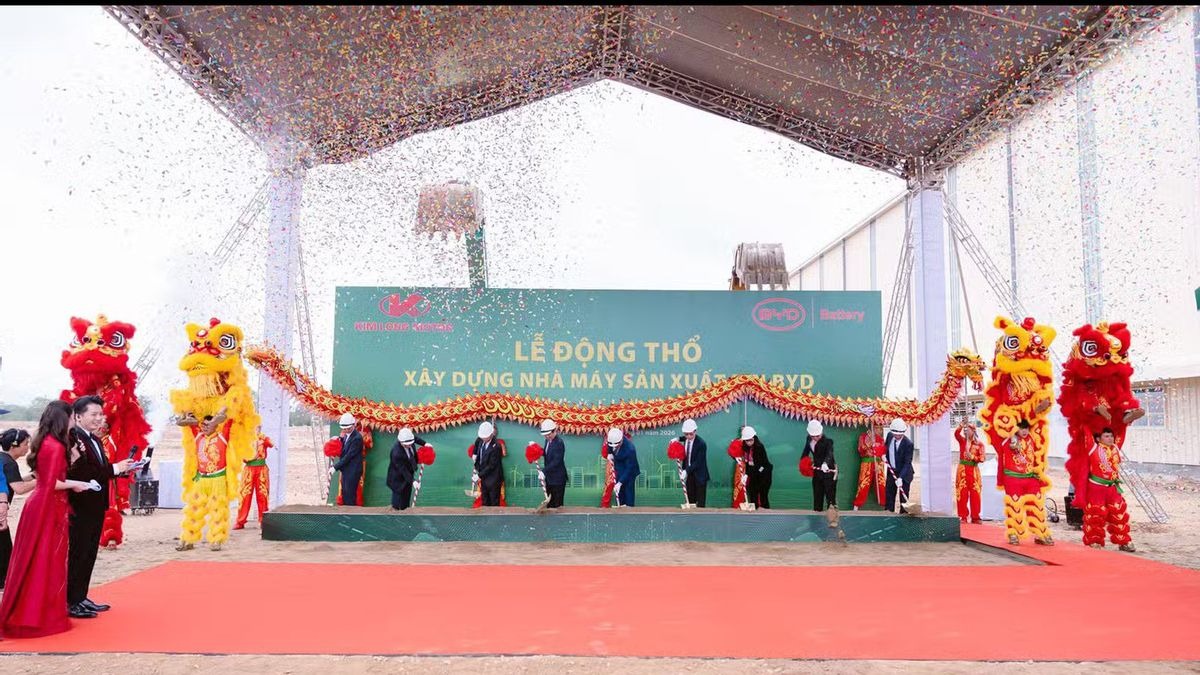
BYD ベトナム砲台基地起工式
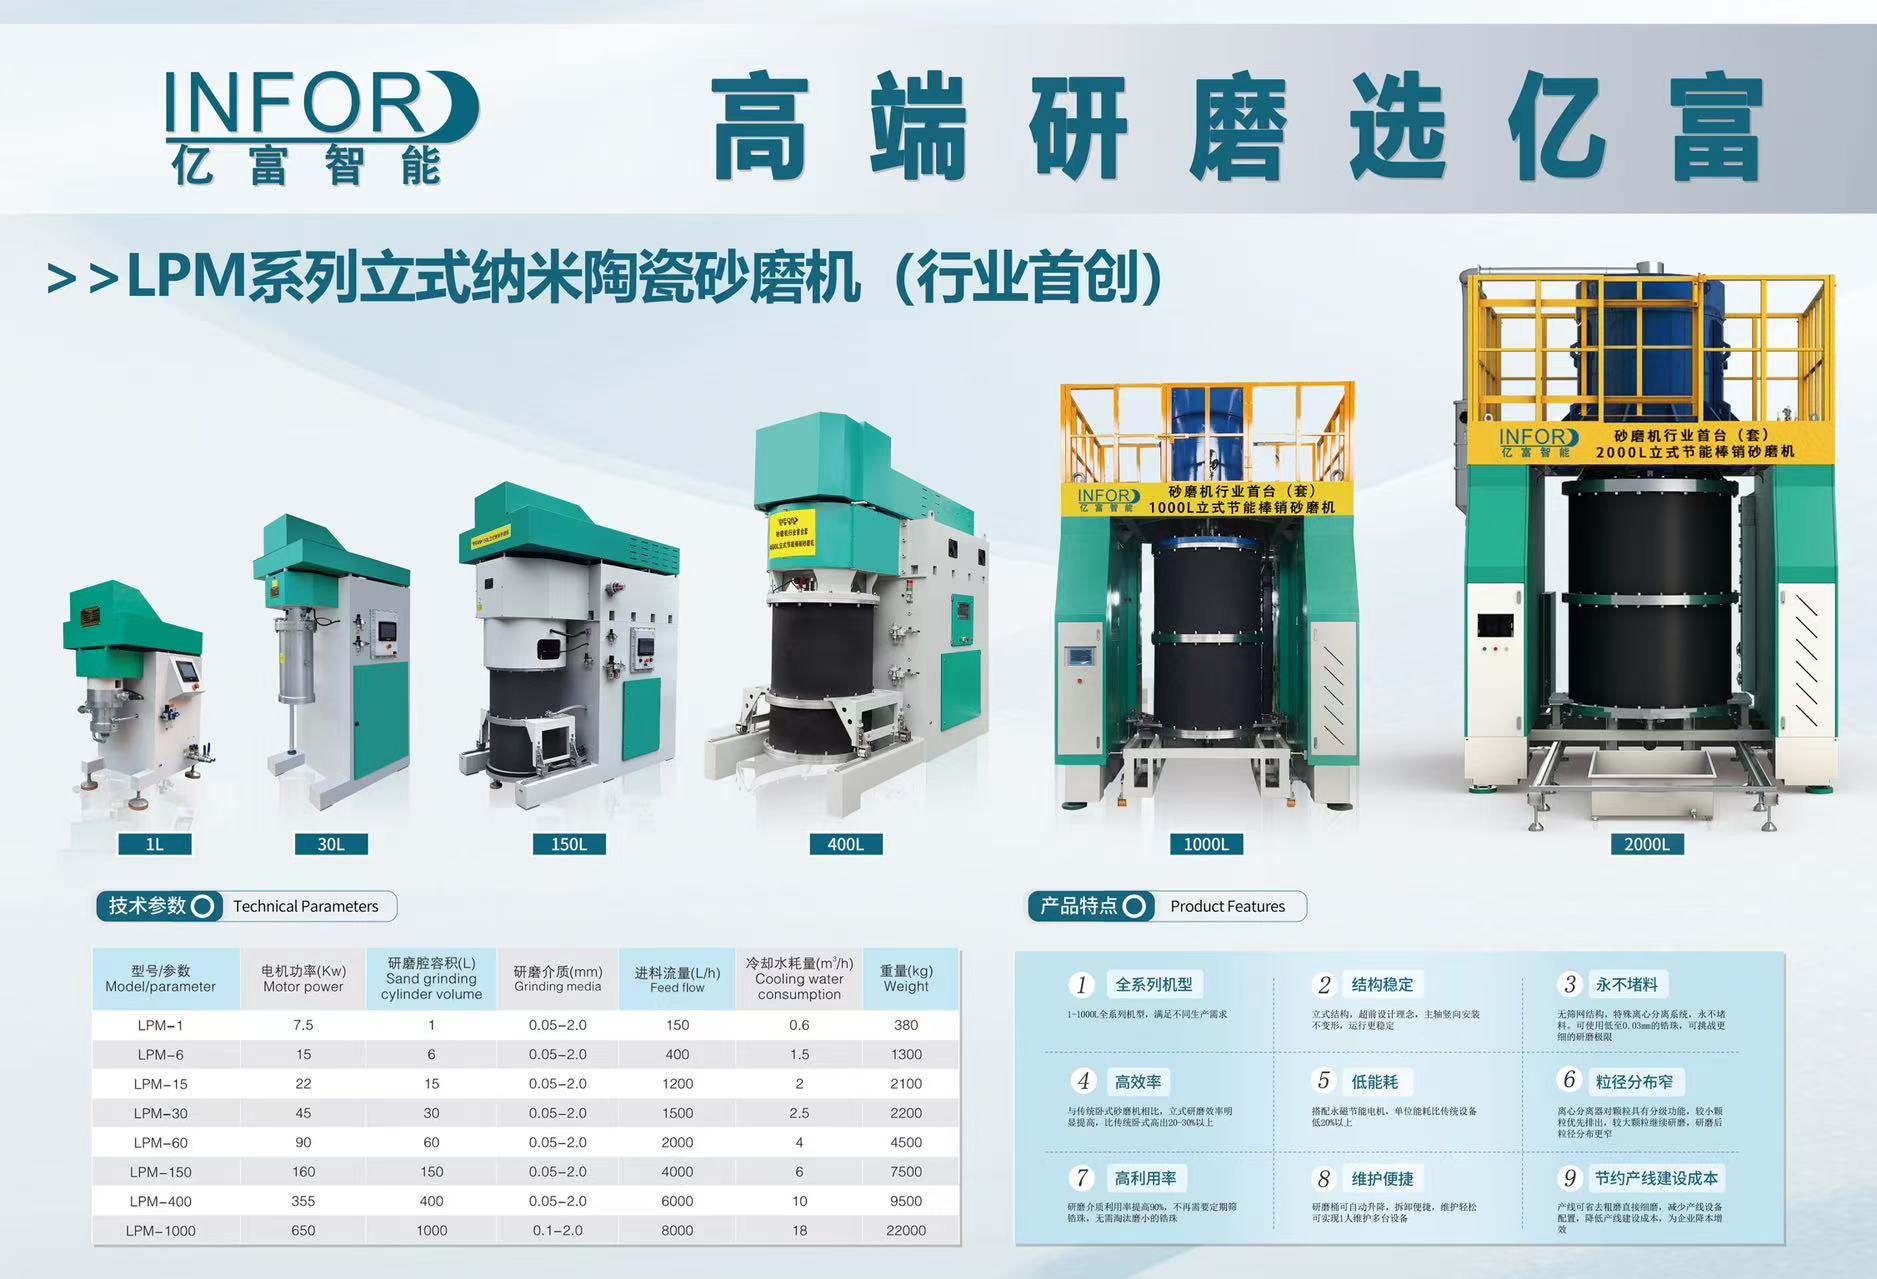
3.サンドミル:「丸められる」隠れたチャンピオン
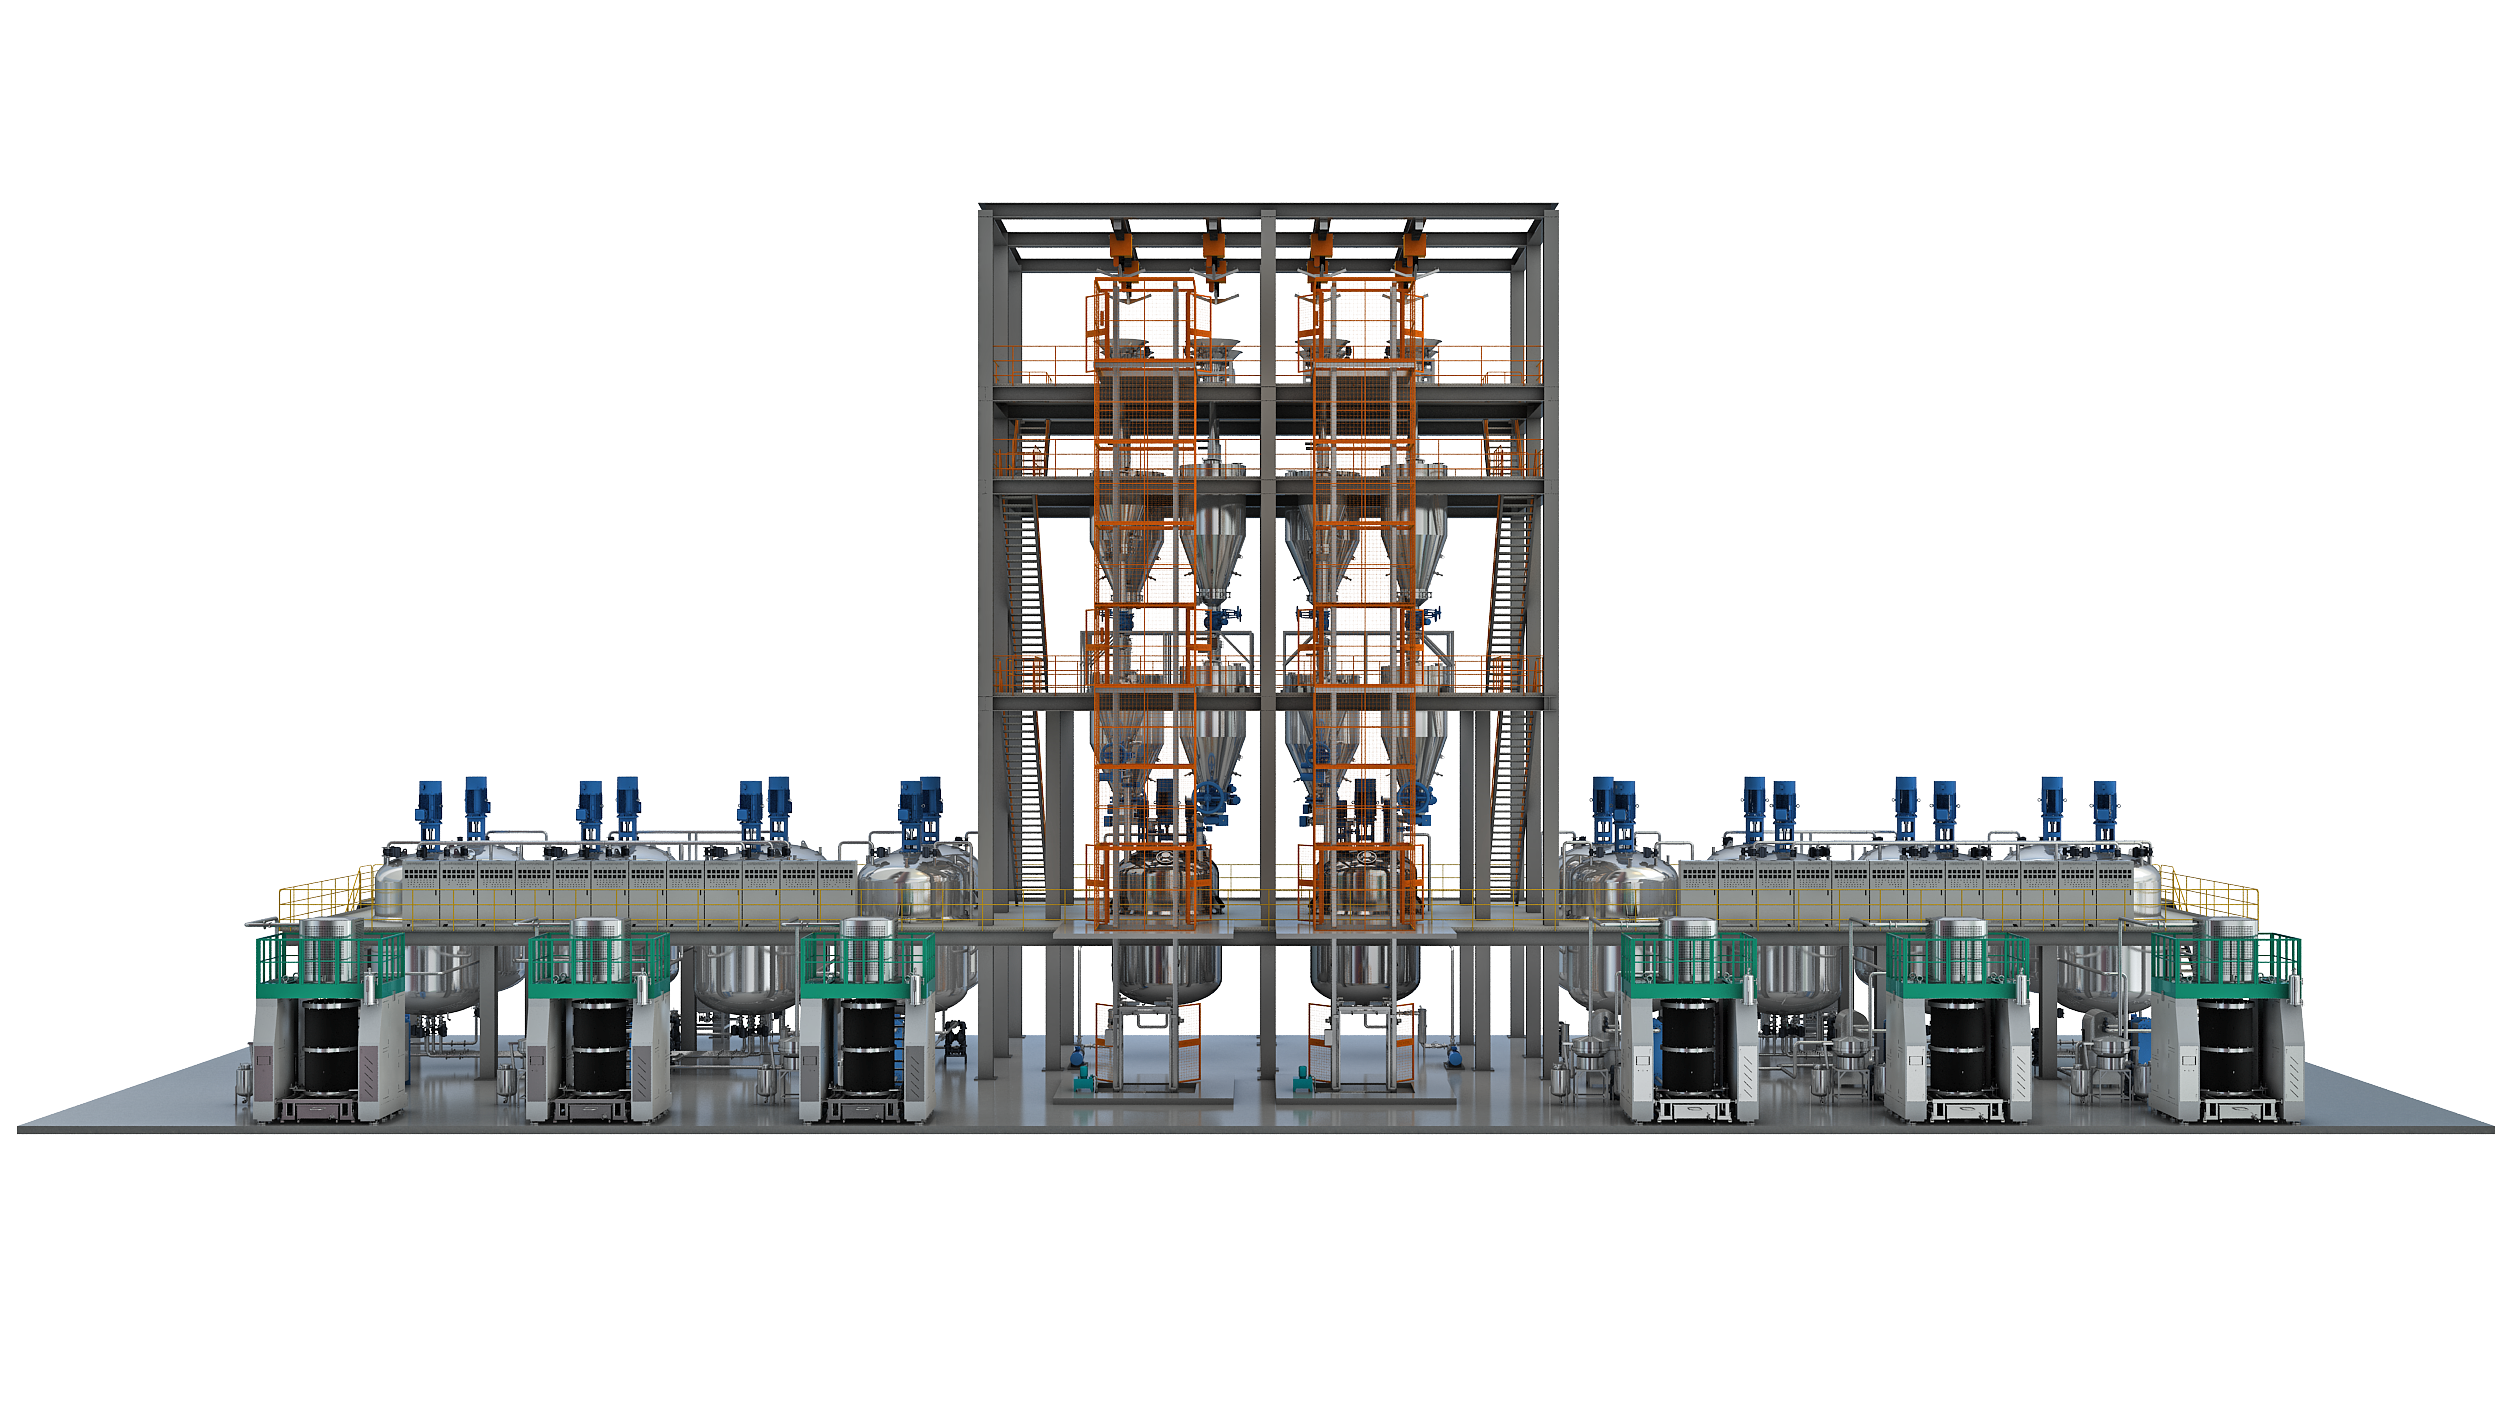
リチウム電池材料の製造では、粉砕と分散という核となるプロセスを避けることはできません。ベトナムでは高級な大容量サンドミルすら製造できません。
1。 100% 中国からの輸入に依存
国内のサンドミルは、コストパフォーマンス、プロセス適応性、納品サイクル、安定性の点で、古いドイツや日本の設備を完全に打ち砕いています。ベトナムの新素材ラインには大容量サンドミルが標準装備されており、設備は国産一択となっている。
2. 生産能力は段階的に解放されるが、需要曲線は上昇を続ける
二輪車の禁止は段階的に推進され、材料工場の拡張も段階的に建設される。サンドグラインダーは「即座にパンク」することはありませんが、四半期ごとに新しいラインの入札が行われ、注文の継続性は非常に強力です。これは長い斜面と厚い雪のある典型的なコースです。
3。インドネシアは「冷え込み」、ベトナムは「加熱」
中国資本の多くの材料工場はもともとインドネシアにあったが、政策の変動、取引所ロック制限、割当量の不確実性のため、一部の企業はベトナムに移転した。ベトナムのビジネス環境はより安定しており、外国為替管理はより友好的です。このバッチの「オーバーフロー容量」を引き継ぎ、国内のリチウム電池機器の需要がさらに増加しました。
4.中国の海外投資への全体的な影響: 3 つの確実性
1. トラックの配当が確認:今後 5 ~ 10 年のスーパーウィンドウ
ベトナムの二輪車の電動化とエネルギー貯蔵のデュアルトラックが爆発的に増加し、中国のリチウム電池および装置会社が歴史的なチャンスをもたらしました。さらに重要なことは、ベトナムでの生産品は、ASEAN の関税上の利点を通じて、貿易障壁を回避してヨーロッパや米国に輸出できることです。この戦略的価値は、単一市場の規模をはるかに超えています。
2。完全な産業チェーンの導入:材料から設備までの「ファミリーバケツ」
電池セル、正極と負極、電解液、セパレーター、さらに粉砕、焼結、乾燥などの設備一式を備えた中国のサプライチェーンは、ベトナムの「国内リチウム電池エコロジーのミニチュア版」を再現している。機器メーカーは顧客を追っており、注文は非常に粘り強く、アフターセールスおよび技術サービスの需要は増加し続けています。
3。リズムを合理的に見る: 短期的な投機ではなく、長期的な安定した成長
二輪車の禁止は10年間のプロジェクトで、生産能力は段階的に解放され、設備の調達も循環的になる。しかし、一度トレンドが始まると、それは元に戻すことはできません。ベトナムはすでに東南アジアで最も確実な新エネルギーの追加市場となっている。インドネシアよりも安定しており、タイよりも緊急であり、マレーシアよりも規模が大きい。
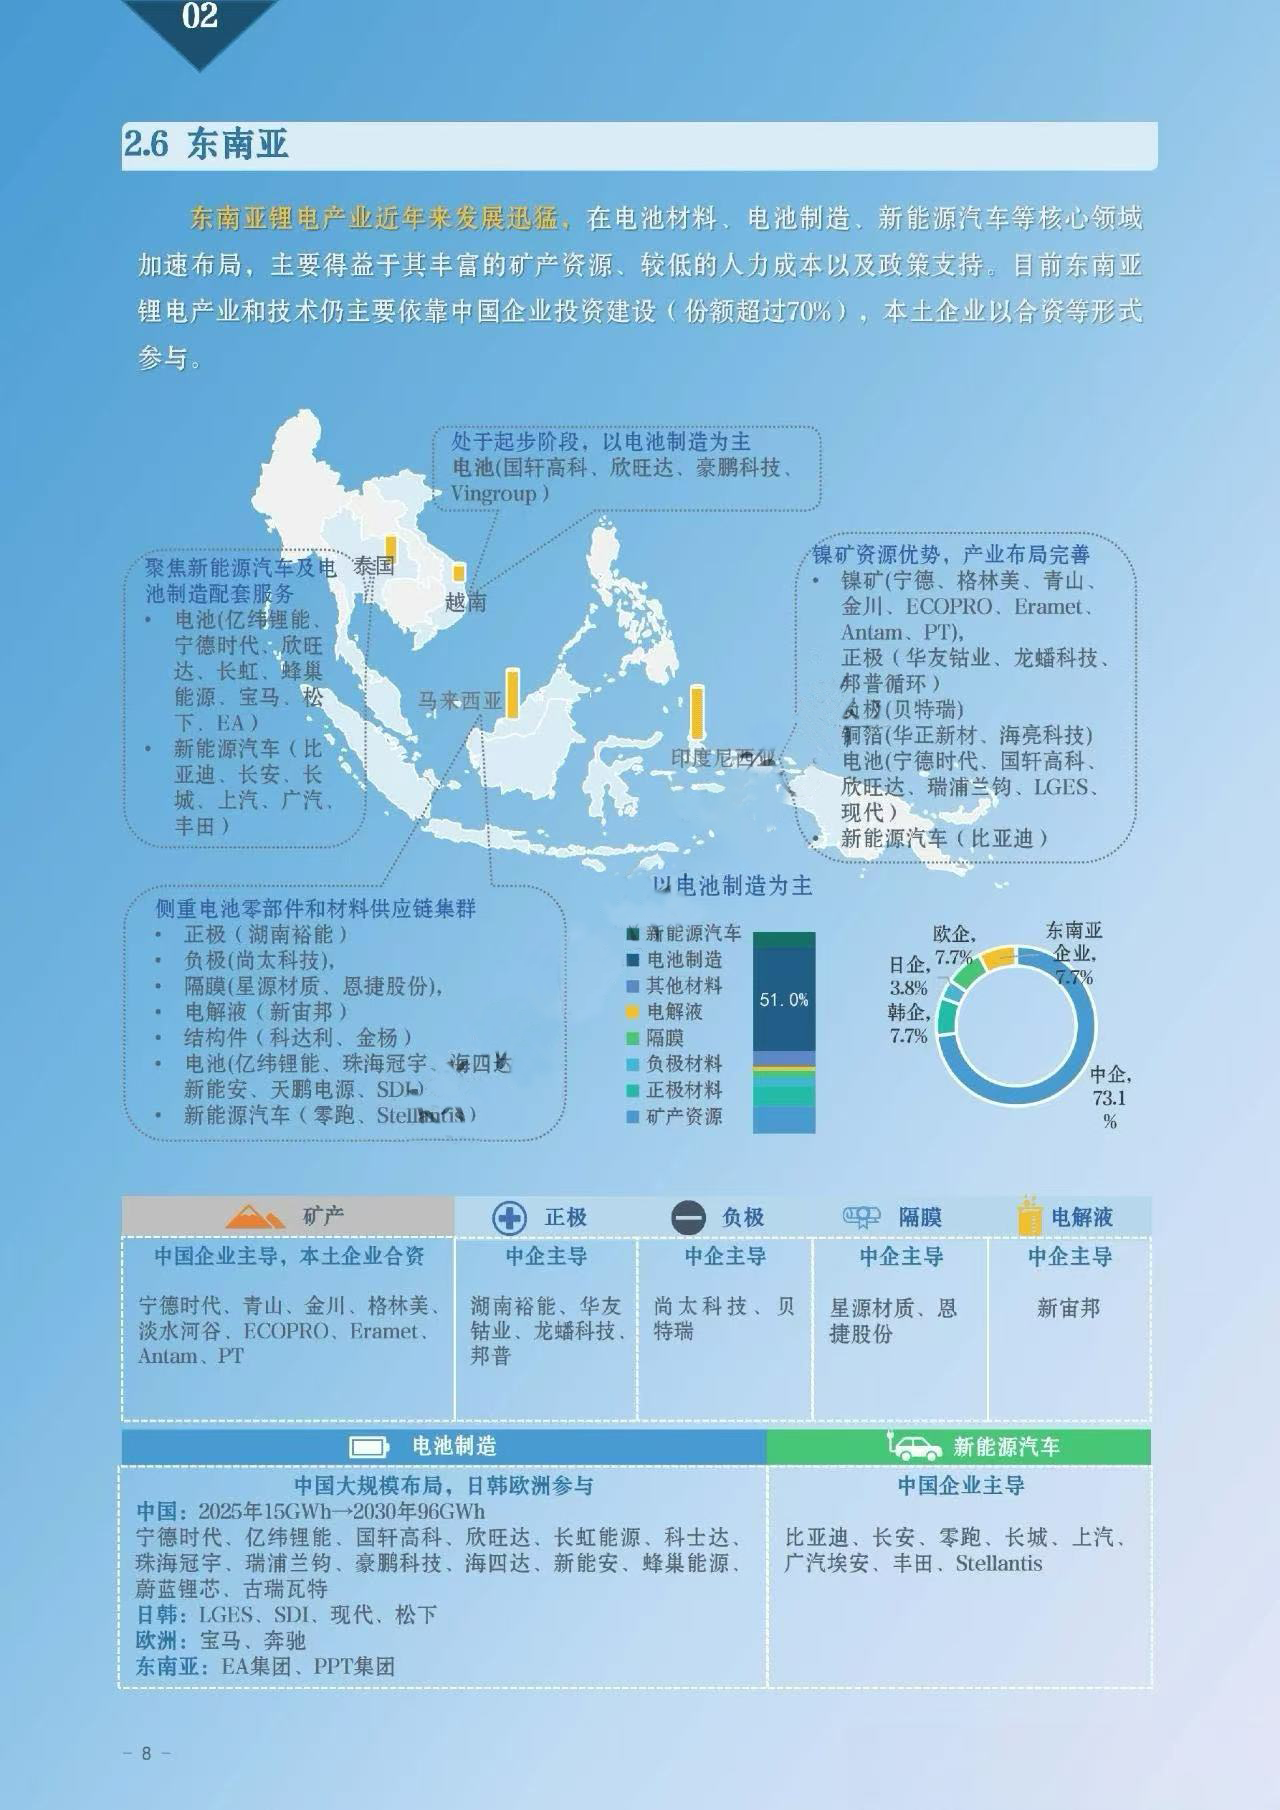
東南アジアのリチウム電池市場パターン
5. ベトナムを「スペアタイヤ」として扱うのはやめましょう – ベトナムが主戦場になりつつあります。
ハノイ第一環状道路の静けさは終わりではなく始まりです。何百万台もの燃料バイクが電動バイクに置き換わるとき、リン酸鉄リチウム工場が北から南まで広がり、あらゆる材料にインテリジェント機器生産ラインを装備する必要があるとき、国産機器が海外に進出する機会は遠くなく、ベトナムにあります。
様子見するよりも参加する方が有意義です。この市場では、一夜にして金持ちになるような驚きはありませんが、安定したお金の流れが確実に得られます。
2026年7月1日、ベトナムのハノイ第一環状道路の中核エリアは燃料バイクの「一時停止ボタン」を正式に押しました。突然の攻撃やスイングやターンはありません。これは、数年前にロードマップが示された一連の電動チェス ゲームです。
低排出ゾーンの公式マスタープラン
2026年7月1日、ベトナムのハノイ第一環状道路の中核エリアは燃料バイクの「一時停止ボタン」を正式に押しました。突然の攻撃やスイングやターンはありません。これは、数年前にロードマップが示された一連の電動チェス ゲームです。
産業面では、その反応は想像よりはるかに激しく、リン酸鉄リチウム素材の工場が土地を奪い取るために集結し、当初インドネシアをターゲットとしていた中国資本の企業は方向転換して北へ向かい始めた。ベトナムは、東南アジアの新エネルギー路線にとって最も確実な「漸進的戦場」となりつつある。
1。これは「画一的な政策」ではなく、10 年かけて段階的に置き換えを義務付けるものです。
ベトナムのバイク禁止政策は多くの人に「突然の禁止」と誤解されていますが、実際には厳しいスケジュールです:
· 2026 年 7 月: ハノイ第一環状道路の中核エリアへの燃料バイクの進入が禁止。
· 2028年: 禁止は第二環状道路まで拡大され、持ち帰り用およびオンライン配車用のすべての燃料駆動モデルが廃止される。
· 2030年: ハノイの第3環状道路内ではすべての燃料バイクが制限される。
・ホーチミン市:同時フォローで基本的に同じリズム。
同時に、ベトナム政府は高額な買い替え補助金を提供しており、これにより消費者が電動バイクを買い替えるコストの基準値が直接引き下げられます。これは指針ではなく、後押しするものです。今後 4 年間で数百万台の既存の燃料バイクが中核都市部から排除され、電動二輪車が唯一の代替手段となるでしょう。
ハノイ第一環状道路のパノラマ空撮
2。電動バイクの「サイドの選択」: リン酸鉄リチウムが予想外に最大の勝者になった
ベトナムの電動バイク市場では、ほぼ圧倒的にリン酸鉄リチウム バッテリーが選ばれました。安全で、高温に強く、サイクル寿命が長く、二輪車の使用シナリオに最適な三元リチウムよりもはるかにコストが低いためです。
数百万台の代替車両の需要が次の直接的な要因となっています。
・リン酸鉄リチウム正極材料の需要が急増しています。
・負極材、導電剤、結着剤などの副資材も同時に増量。
・バッテリーパックの規模は「1万個」から「100万個」へと飛躍しました。
しかし、ベトナム国内のリチウム電池生産能力はほぼゼロです。その結果、中国資本によるベトナムでのリチウム電池工場建設の波がすぐに勃発した。
・国軒高科技、BYD、天能、新旺達などの大手企業が電池と材料の生産ラインを立ち上げた。
・中小規模のリン酸鉄リチウム支援メーカー数十社が、新たに1万トンの生産能力を構築する計画を立てている。
・バッテリーコアから正極、負極、電解液からセパレーターに至るまで、チェーン全体の「ベトナム化」が加速しています。
BYD ベトナム砲台基地起工式
3.サンドミル:「丸められる」隠れたチャンピオン
リチウム電池材料の製造では、粉砕と分散という核となるプロセスを避けることはできません。ベトナムでは高級な大容量サンドミルすら製造できません。
1。 100% 中国からの輸入に依存
国内のサンドミルは、コストパフォーマンス、プロセス適応性、納品サイクル、安定性の点で、古いドイツや日本の設備を完全に打ち砕いています。ベトナムの新素材ラインには大容量サンドミルが標準装備されており、設備は国産一択となっている。
2. 生産能力は段階的に解放されるが、需要曲線は上昇を続ける
二輪車の禁止は段階的に推進され、材料工場の拡張も段階的に建設される。サンドグラインダーは「即座にパンク」することはありませんが、四半期ごとに新しいラインの入札が行われ、注文の継続性は非常に強力です。これは長い斜面と厚い雪のある典型的なコースです。
3。インドネシアは「冷え込み」、ベトナムは「加熱」
中国資本の多くの材料工場はもともとインドネシアにあったが、政策の変動、取引所ロック制限、割当量の不確実性のため、一部の企業はベトナムに移転した。ベトナムのビジネス環境はより安定しており、外国為替管理はより友好的です。このバッチの「オーバーフロー容量」を引き継ぎ、国内のリチウム電池機器の需要がさらに増加しました。
4.中国の海外投資への全体的な影響: 3 つの確実性
1. トラックの配当が確認:今後 5 ~ 10 年のスーパーウィンドウ
ベトナムの二輪車の電動化とエネルギー貯蔵のデュアルトラックが爆発的に増加し、中国のリチウム電池および装置会社が歴史的なチャンスをもたらしました。さらに重要なことは、ベトナムでの生産品は、ASEAN の関税上の利点を通じて、貿易障壁を回避してヨーロッパや米国に輸出できることです。この戦略的価値は、単一市場の規模をはるかに超えています。
2。完全な産業チェーンの導入:材料から設備までの「ファミリーバケツ」
電池セル、正極と負極、電解液、セパレーター、さらに粉砕、焼結、乾燥などの設備一式を備えた中国のサプライチェーンは、ベトナムの「国内リチウム電池エコロジーのミニチュア版」を再現している。機器メーカーは顧客を追っており、注文は非常に粘り強く、アフターセールスおよび技術サービスの需要は増加し続けています。
3。リズムを合理的に見る: 短期的な投機ではなく、長期的な安定した成長
二輪車の禁止は10年間のプロジェクトで、生産能力は段階的に解放され、設備の調達も循環的になる。しかし、一度トレンドが始まると、それは元に戻すことはできません。ベトナムはすでに東南アジアで最も確実な新エネルギーの追加市場となっている。インドネシアよりも安定しており、タイよりも緊急であり、マレーシアよりも規模が大きい。
東南アジアのリチウム電池市場パターン
5. ベトナムを「スペアタイヤ」として扱うのはやめましょう – ベトナムが主戦場になりつつあります。
ハノイ第一環状道路の静けさは終わりではなく始まりです。何百万台もの燃料バイクが電動バイクに置き換わるとき、リン酸鉄リチウム工場が北から南まで広がり、あらゆる材料にインテリジェント機器生産ラインを装備する必要があるとき、国産機器が海外に進出する機会は遠くなく、ベトナムにあります。
様子見するよりも参加する方が有意義です。この市場では、一夜にして金持ちになるような驚きはありませんが、安定したお金の流れが確実に得られます。
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語