
インドネシアは世界最大のニッケル資源国(埋蔵量40%以上)、東南アジア最大の経済大国として、新エネルギー産業を中核として「資源輸出型」から「製造サービス型」への経済構造の転換を推進している。
最近、CATL、LG Group、Huayou Cobalt などの国際的な大手企業がその導入を加速し、現地の政策的奨励や国際協力の深化と相まって、インドネシアは「ニッケル採掘 - 材料加工 - 電池製造 - 端末用途」をカバーする完全な産業チェーンを構築しています。
インドネシアは、「優先リスト」政策を通じて外国投資に 3 倍の配当を提供しています:
1. 税制上の優遇措置: 3,500 万米ドルを超える投資による新エネルギープロジェクトに対して、10 年間の法人税免除政策が提供されます。リチウムソーステクノロジーフェーズ II の 120,000 トンリン酸鉄リチウムプロジェクトは、典型的な受益者です。これにより、会社の初期の財務的プレッシャーが大幅に軽減されます。
2. 外国投資アクセスの緩和:「投資法」は2024年に改正され、電池製造などの主要分野で100%外資による出資が認められ、CATLや瑞埔蘭軍などの中国企業により柔軟な投資モデルが提供され、生産能力の導入が加速される。
3. グリーン エネルギー支援施設: 工業団地には 20% の再生可能エネルギーによる電力供給が義務付けられており、企業が独自のクリーン エネルギー施設を建設するよう促されています。たとえば、Qingshan Group は渭大北工業団地の 1GW 太陽光発電所の建設に投資しました。これにより、政策要件を満たすだけでなく、自社の電力コストも削減されます。
同時に政府は、島嶼間の電力連系を実現し、クリーンエネルギーの偏在問題を解決するため、2030年に「スーパーグリッド」を構築する計画を立てている。
自動車会社に関して: BYD は 10 億米ドルを投資して西ジャワ州スバンに年間生産台数 15 万台の工場を建設しました。吉利汽車には年間生産能力 20,000 台のプルワカルダ工場があり、2025 年の第 3 四半期に量産される予定です。 GAC Eian は電気自動車の組立およびバッテリー工場を建設中です。シトロエンは生産能力を計画しており、税制優遇対象者のリストに含まれている。 SAIC Maxus、総投資額は15.4兆インドネシアルピア。フォルクスワーゲン、工場建設などへの投資を確認。
電池企業:CATLは、インドネシアの西ジャワ州カラワンに電池工場を建設するための10億米ドルの融資を求めていると発表した。このプロジェクトはCATLとインドネシア国有企業4社との合弁事業で、総投資額は約84億元、年間生産能力は15GWhを計画している。 2027 年に生産開始される予定です。 LGグループは、現代自動車パワー電池工場とのHLIグリーン合弁事業に追加で17億ドルを投資し、拡張第2段階を経て、年間生産能力は20GWhに達し(2025年稼働開始)、主に現代Ioniqシリーズモデルに供給する予定です。瑞埔蘭君、8GWh電池工場は2025年初頭に稼働予定(青山グループIWIPパーク)青山グループの100万トンの高ニッケルマット生産能力(世界の40%を占める)は、「トップ技術を求める」を活用してエネルギー貯蔵電池のサイクル寿命を12,000倍に延ばし、コストは業界平均より16%低く、目標は東南アジアのエネルギー貯蔵市場とヨーロッパとアメリカの輸出をカバーする。
素材企業: Huayou Cobalt: 同社は業界チェーンパートナーと協力してLGES撤退プロジェクトを引き継ぎ、威達湾工業団地(IWIP)(2025年発効)の18万トンのニッケル金属量産能力を頼りに「ニッケル採掘-前駆体-電池リサイクル」のフルチェーンレイアウトを構築する計画だ。 リチウム源技術:世界最大の海外リン酸鉄リチウム基地がスマランに建設中(総生産能力12万トン)。 3万トンの生産ラインの第1段階は2024年に稼働し、最初の輸出は2025年1月に達成され、中国のLFP技術が「世界進出」のボトルネックを突破することになる。 9万トンのプロジェクトの第2段階はインドネシアの政府系ファンドから2億米ドルの投資を受けており、完成すれば東南アジアのLFP正極需要の50%を満たすことになる。 Zhongwei Co., Ltd. などの企業も、リン酸鉄リチウム材料産業チェーンなどの計画と構築を行っています。
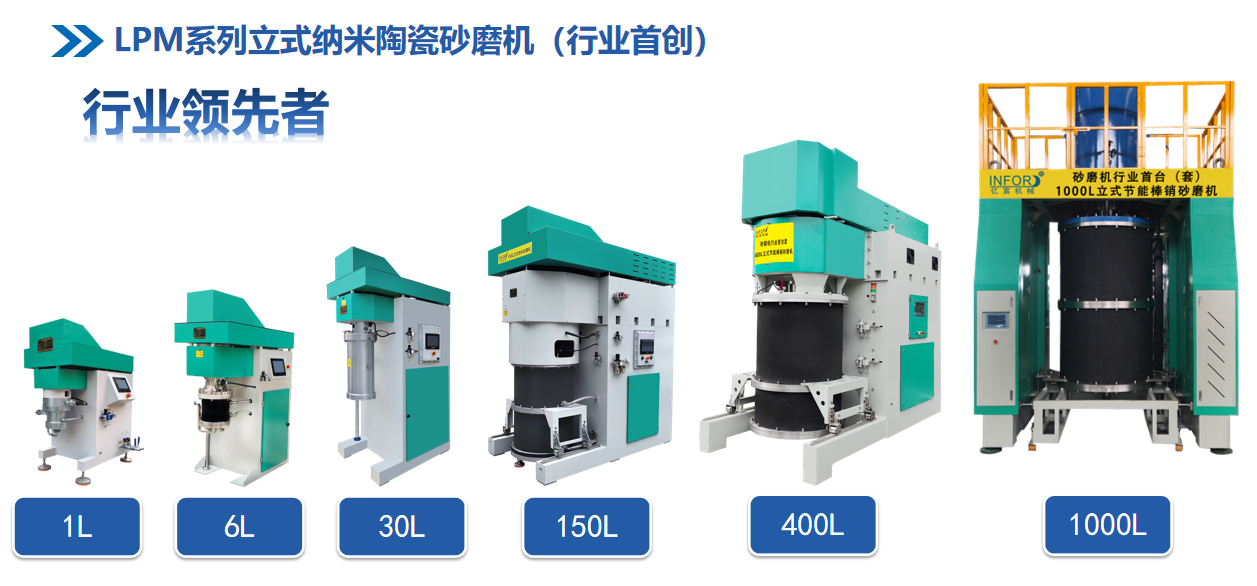
Yifu Machinery はインドネシア市場も非常に重視しています。新エネルギー素材企業のインテリジェント・ハイエンド生産ラインを構築する企業として、当社はインドネシアでも積極的に展開し、多くの現地企業と戦略的協力を確立しています。また、現地にサービスを提供するため、自社オフィスを設置し、お客様のニーズに迅速に対応いたします。
しかし、インドネシアの新エネルギー自動車産業の発展は順風満帆ではなかった。現在、インドネシアのインフラ建設は比較的遅れており、充電スタンドやバッテリー交換ステーションの普及率も低く、新エネルギー車の普及と普及にある程度の影響を与えています。さらに、新エネルギー車の技術人材の不足や不完全なサプライチェーンなどの問題も業界の発展を制限しています。
しかし、課題はチャンスと共存することがよくあります。これらの問題に直面して、インドネシアとその企業は解決策を積極的に講じています。インフラ建設への投資が増加し、充電スタンドやバッテリー交換ステーションの建設への企業の参加が奨励されている。同時に、大学や科学研究機関との連携を強化し、新エネルギー車の技術人材を育成していきます。企業は引き続き技術革新を強化し、製品の品質と性能を向上させ、サプライチェーンシステムを改善します。
インドネシアの新エネルギー自動車産業は急速な発展段階にあります。豊富な資源、優遇政策、幅広い市場の見通しにより、同社は良好な発展の機会を得ることができます。いくつかの課題に直面しているが、企業と協力し協力する限り、インドネシアの新エネルギー自動車産業はより輝かしい明日をもたらし、世界の新エネルギー自動車産業に欠かせない存在となるだろう。インドネシアの新エネルギー自動車産業の離陸を見守りましょう!
インドネシアは世界最大のニッケル資源国(埋蔵量40%以上)、東南アジア最大の経済大国として、新エネルギー産業を中核として「資源輸出型」から「製造サービス型」への経済構造の転換を推進している。
最近、CATL、LG Group、Huayou Cobalt などの国際的な大手企業がその導入を加速し、現地の政策的奨励や国際協力の深化と相まって、インドネシアは「ニッケル採掘 - 材料加工 - 電池製造 - 端末用途」をカバーする完全な産業チェーンを構築しています。
インドネシアは、「優先リスト」政策を通じて外国投資に 3 倍の配当を提供しています:
1. 税制上の優遇措置: 3,500 万米ドルを超える投資による新エネルギープロジェクトに対して、10 年間の法人税免除政策が提供されます。リチウムソーステクノロジーフェーズ II の 120,000 トンリン酸鉄リチウムプロジェクトは、典型的な受益者です。これにより、会社の初期の財務的プレッシャーが大幅に軽減されます。
2. 外国投資アクセスの緩和:「投資法」は2024年に改正され、電池製造などの主要分野で100%外資による出資が認められ、CATLや瑞埔蘭軍などの中国企業により柔軟な投資モデルが提供され、生産能力の導入が加速される。
3. グリーン エネルギー支援施設: 工業団地には 20% の再生可能エネルギーによる電力供給が義務付けられており、企業が独自のクリーン エネルギー施設を建設するよう促されています。たとえば、Qingshan Group は渭大北工業団地の 1GW 太陽光発電所の建設に投資しました。これにより、政策要件を満たすだけでなく、自社の電力コストも削減されます。
同時に政府は、島嶼間の電力連系を実現し、クリーンエネルギーの偏在問題を解決するため、2030年に「スーパーグリッド」を構築する計画を立てている。
自動車会社に関して: BYD は 10 億米ドルを投資して西ジャワ州スバンに年間生産台数 15 万台の工場を建設しました。吉利汽車には年間生産能力 20,000 台のプルワカルダ工場があり、2025 年の第 3 四半期に量産される予定です。 GAC Eian は電気自動車の組立およびバッテリー工場を建設中です。シトロエンは生産能力を計画しており、税制優遇対象者のリストに含まれている。 SAIC Maxus、総投資額は15.4兆インドネシアルピア。フォルクスワーゲン、工場建設などへの投資を確認。
電池企業:CATLは、インドネシアの西ジャワ州カラワンに電池工場を建設するための10億米ドルの融資を求めていると発表した。このプロジェクトはCATLとインドネシア国有企業4社との合弁事業で、総投資額は約84億元、年間生産能力は15GWhを計画している。 2027 年に生産開始される予定です。 LGグループは、現代自動車パワー電池工場とのHLIグリーン合弁事業に追加で17億ドルを投資し、拡張第2段階を経て、年間生産能力は20GWhに達し(2025年稼働開始)、主に現代Ioniqシリーズモデルに供給する予定です。瑞埔蘭君、8GWh電池工場は2025年初頭に稼働予定(青山グループIWIPパーク)青山グループの100万トンの高ニッケルマット生産能力(世界の40%を占める)は、「トップ技術を求める」を活用してエネルギー貯蔵電池のサイクル寿命を12,000倍に延ばし、コストは業界平均より16%低く、目標は東南アジアのエネルギー貯蔵市場とヨーロッパとアメリカの輸出をカバーする。
素材企業: Huayou Cobalt: 同社は業界チェーンパートナーと協力してLGES撤退プロジェクトを引き継ぎ、威達湾工業団地(IWIP)(2025年発効)の18万トンのニッケル金属量産能力を頼りに「ニッケル採掘-前駆体-電池リサイクル」のフルチェーンレイアウトを構築する計画だ。 リチウム源技術:世界最大の海外リン酸鉄リチウム基地がスマランに建設中(総生産能力12万トン)。 3万トンの生産ラインの第1段階は2024年に稼働し、最初の輸出は2025年1月に達成され、中国のLFP技術が「世界進出」のボトルネックを突破することになる。 9万トンのプロジェクトの第2段階はインドネシアの政府系ファンドから2億米ドルの投資を受けており、完成すれば東南アジアのLFP正極需要の50%を満たすことになる。 Zhongwei Co., Ltd. などの企業も、リン酸鉄リチウム材料産業チェーンなどの計画と構築を行っています。
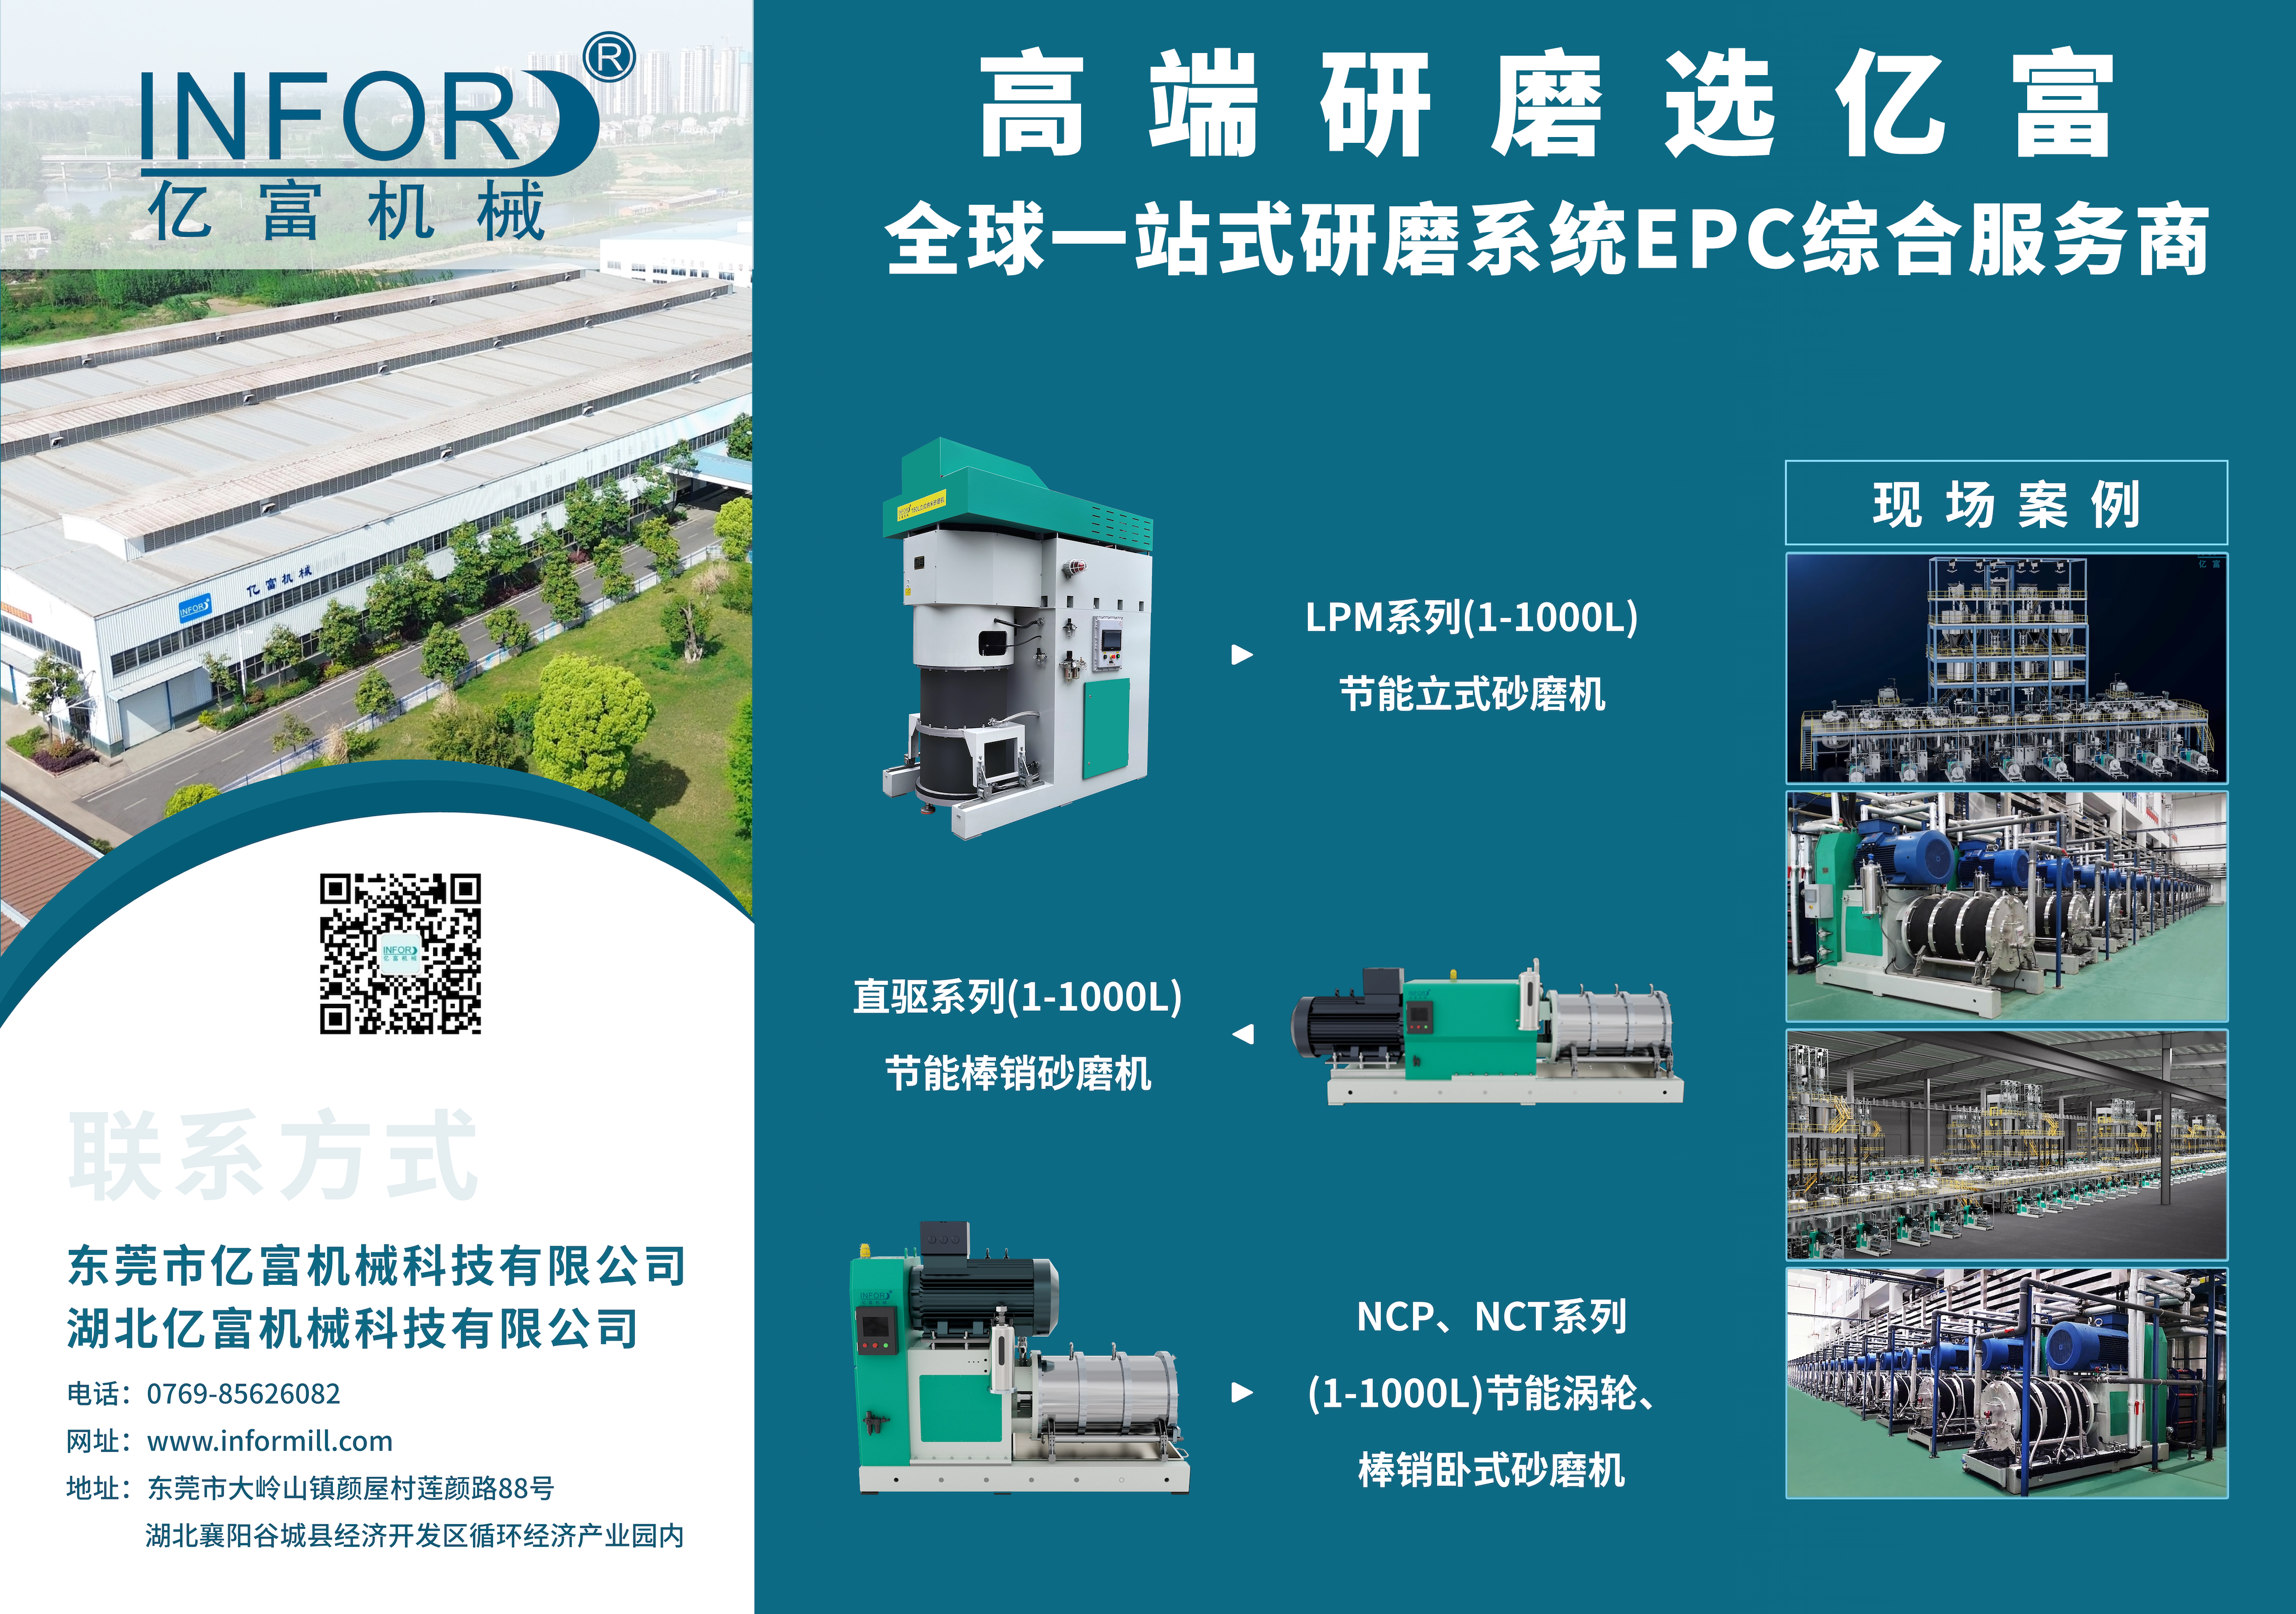
Yifu Machinery はインドネシア市場も非常に重視しています。新エネルギー素材企業のインテリジェント・ハイエンド生産ラインを構築する企業として、当社はインドネシアでも積極的に展開し、多くの現地企業と戦略的協力を確立しています。また、現地にサービスを提供するため、自社オフィスを設置し、お客様のニーズに迅速に対応いたします。
しかし、インドネシアの新エネルギー自動車産業の発展は順風満帆ではなかった。現在、インドネシアのインフラ建設は比較的遅れており、充電スタンドやバッテリー交換ステーションの普及率も低く、新エネルギー車の普及と普及にある程度の影響を与えています。さらに、新エネルギー車の技術人材の不足や不完全なサプライチェーンなどの問題も業界の発展を制限しています。
しかし、課題はチャンスと共存することがよくあります。これらの問題に直面して、インドネシアとその企業は解決策を積極的に講じています。インフラ建設への投資が増加し、充電スタンドやバッテリー交換ステーションの建設への企業の参加が奨励されている。同時に、大学や科学研究機関との連携を強化し、新エネルギー車の技術人材を育成していきます。企業は引き続き技術革新を強化し、製品の品質と性能を向上させ、サプライチェーンシステムを改善します。
インドネシアの新エネルギー自動車産業は急速な発展段階にあります。豊富な資源、優遇政策、幅広い市場の見通しにより、同社は良好な発展の機会を得ることができます。いくつかの課題に直面しているが、企業と協力し協力する限り、インドネシアの新エネルギー自動車産業はより輝かしい明日をもたらし、世界の新エネルギー自動車産業に欠かせない存在となるだろう。インドネシアの新エネルギー自動車産業の離陸を見守りましょう!
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語