
中東は、中国のリチウム電池材料や研削装置の海外進出の「新たなホットスポット」となりつつある。サウジアラビアの「ビジョン 2030」、UAE のエネルギー戦略、オマーンの国家レベルのリン酸鉄リチウムおよびエネルギー貯蔵プロジェクトが集中的に実施されており、今後 3 ~ 5 年でナノサンドミルが中東の成長に向けた明るい窓を開くことになるでしょう。しかし、機会の裏側には、認定、アフターセールス、ポリシー、雇用などの敷居も存在します。盲目的に市場に参入すると、簡単に落とし穴に陥る可能性があります。決定を下した後に行動を起こすことによってのみ、確実に勝利を得ることができます。
1。なぜ中東はサンドミルの「質の高い第二成長曲線」と言われるのでしょうか?
1。新エネルギーの生産能力は爆発的に増加しており、厳格な研削需要には大きなギャップが残されています。
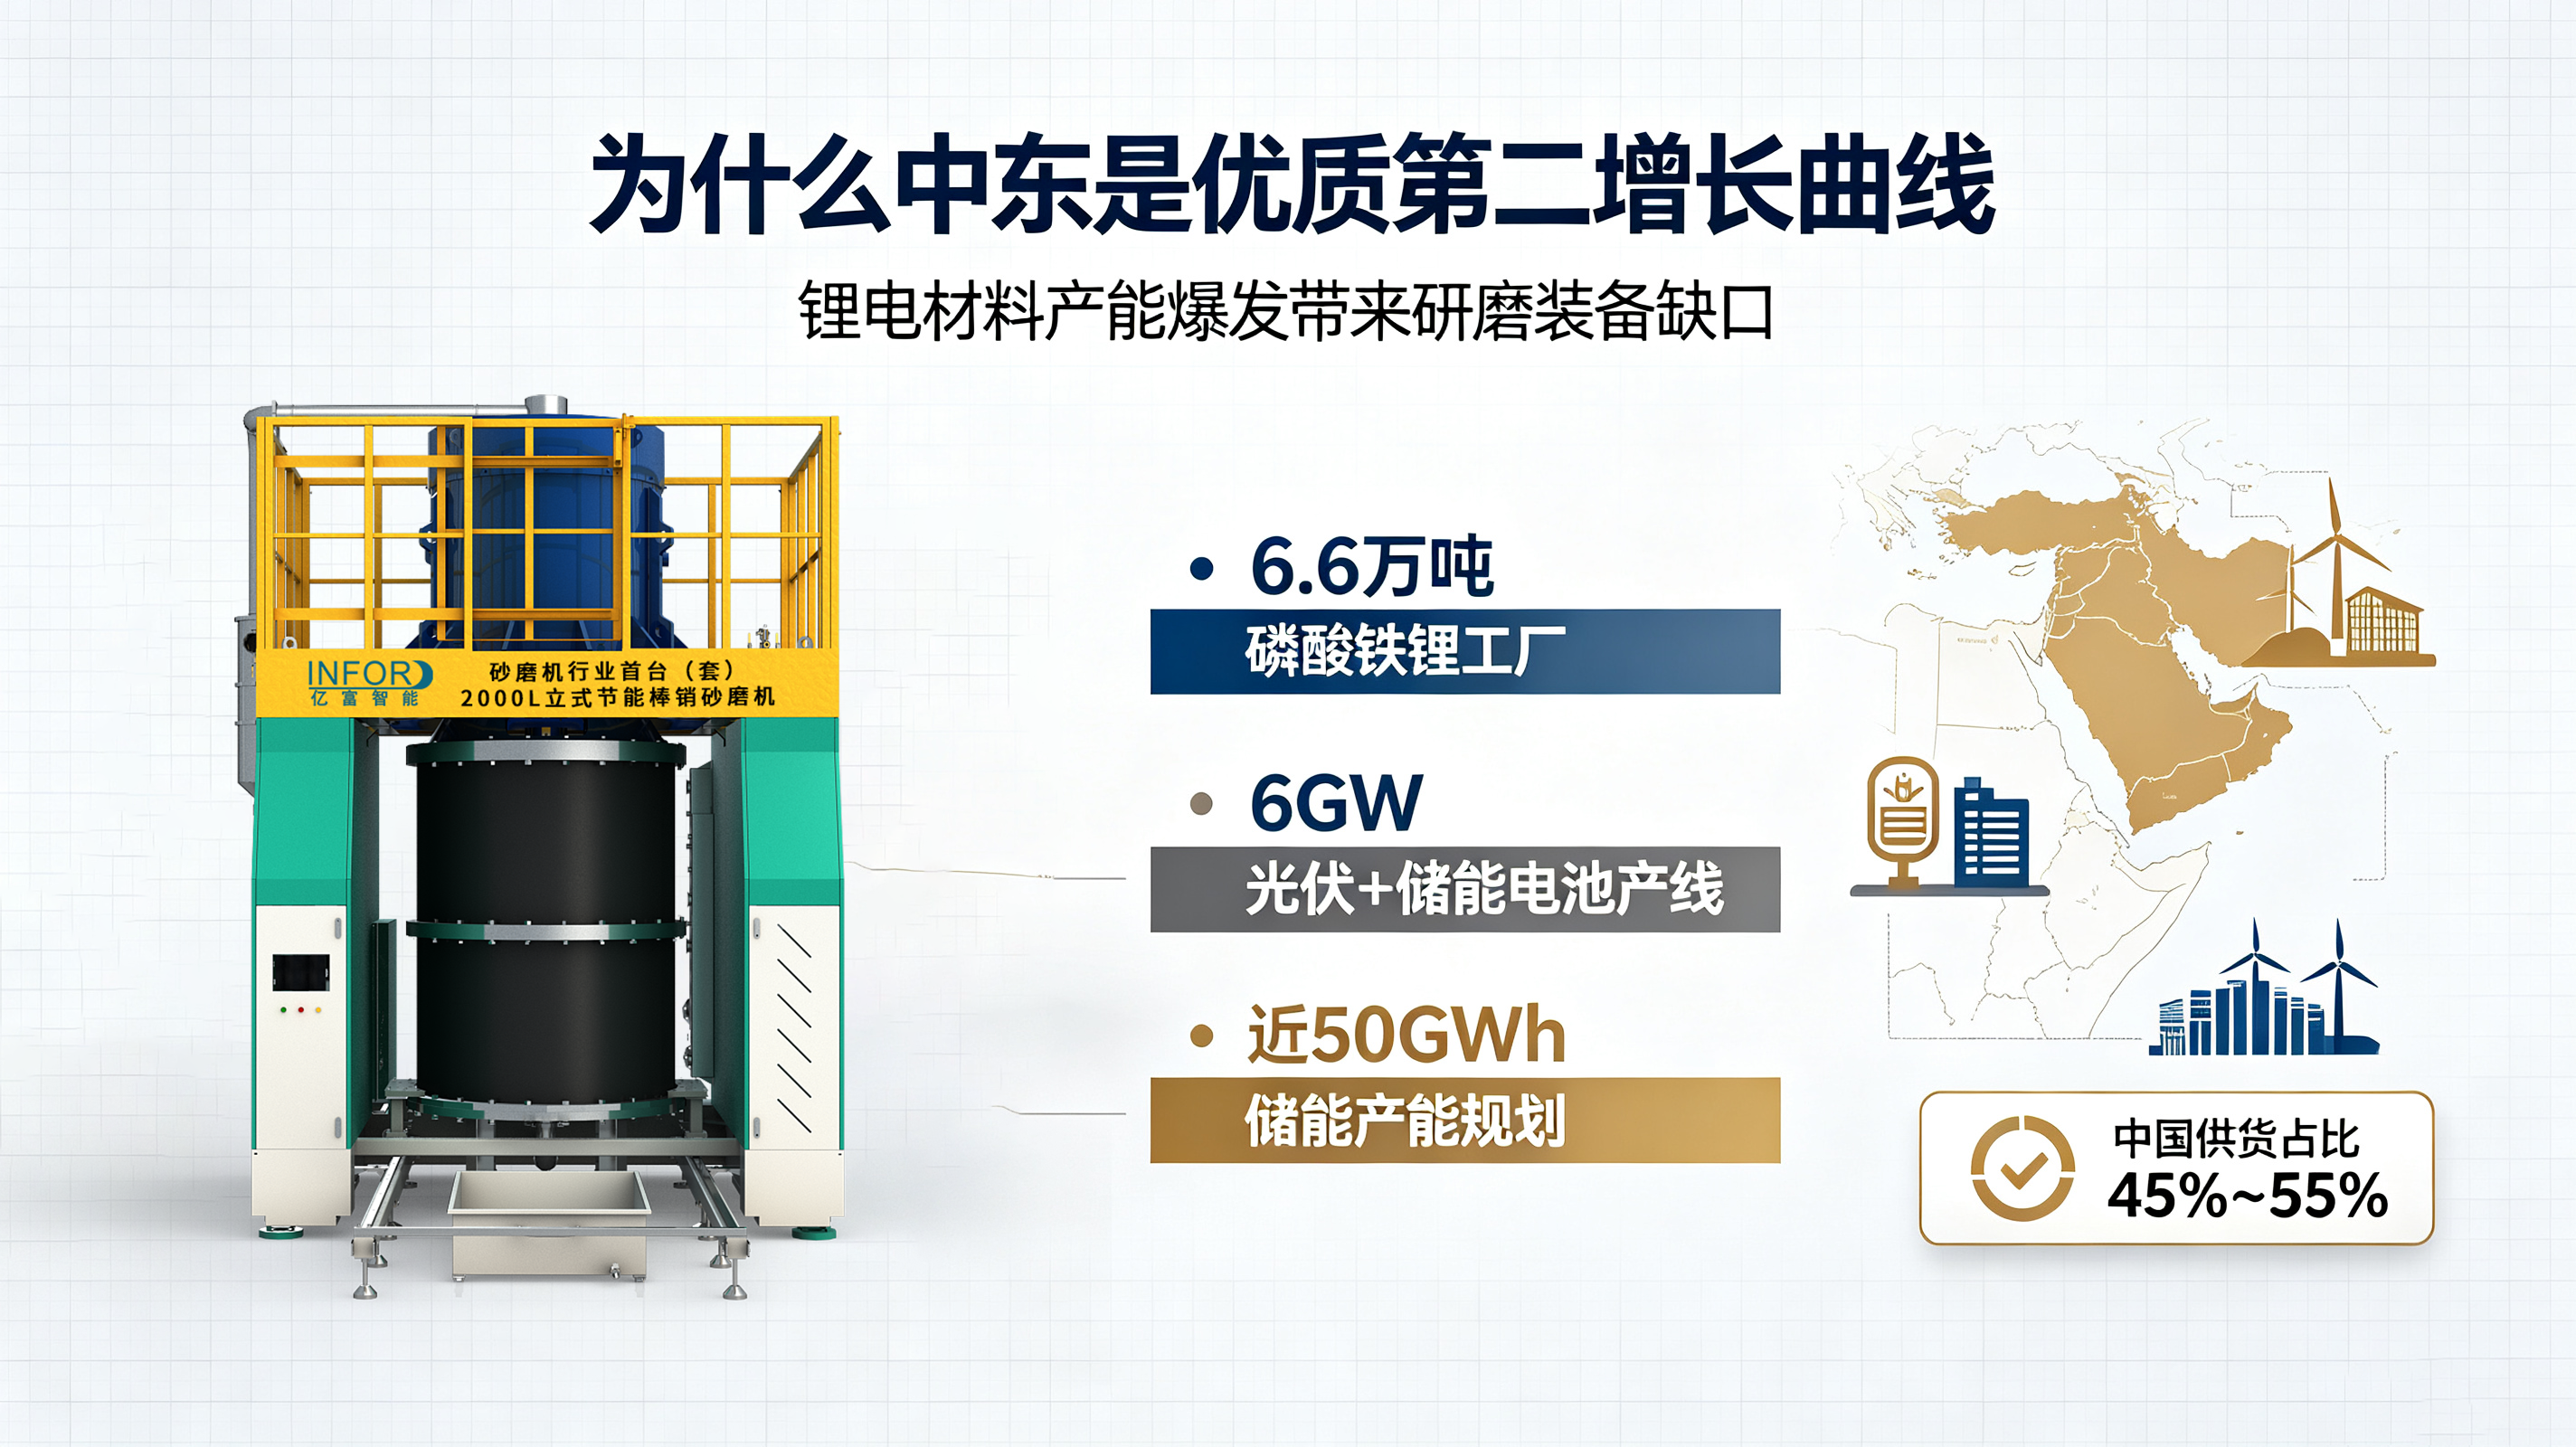
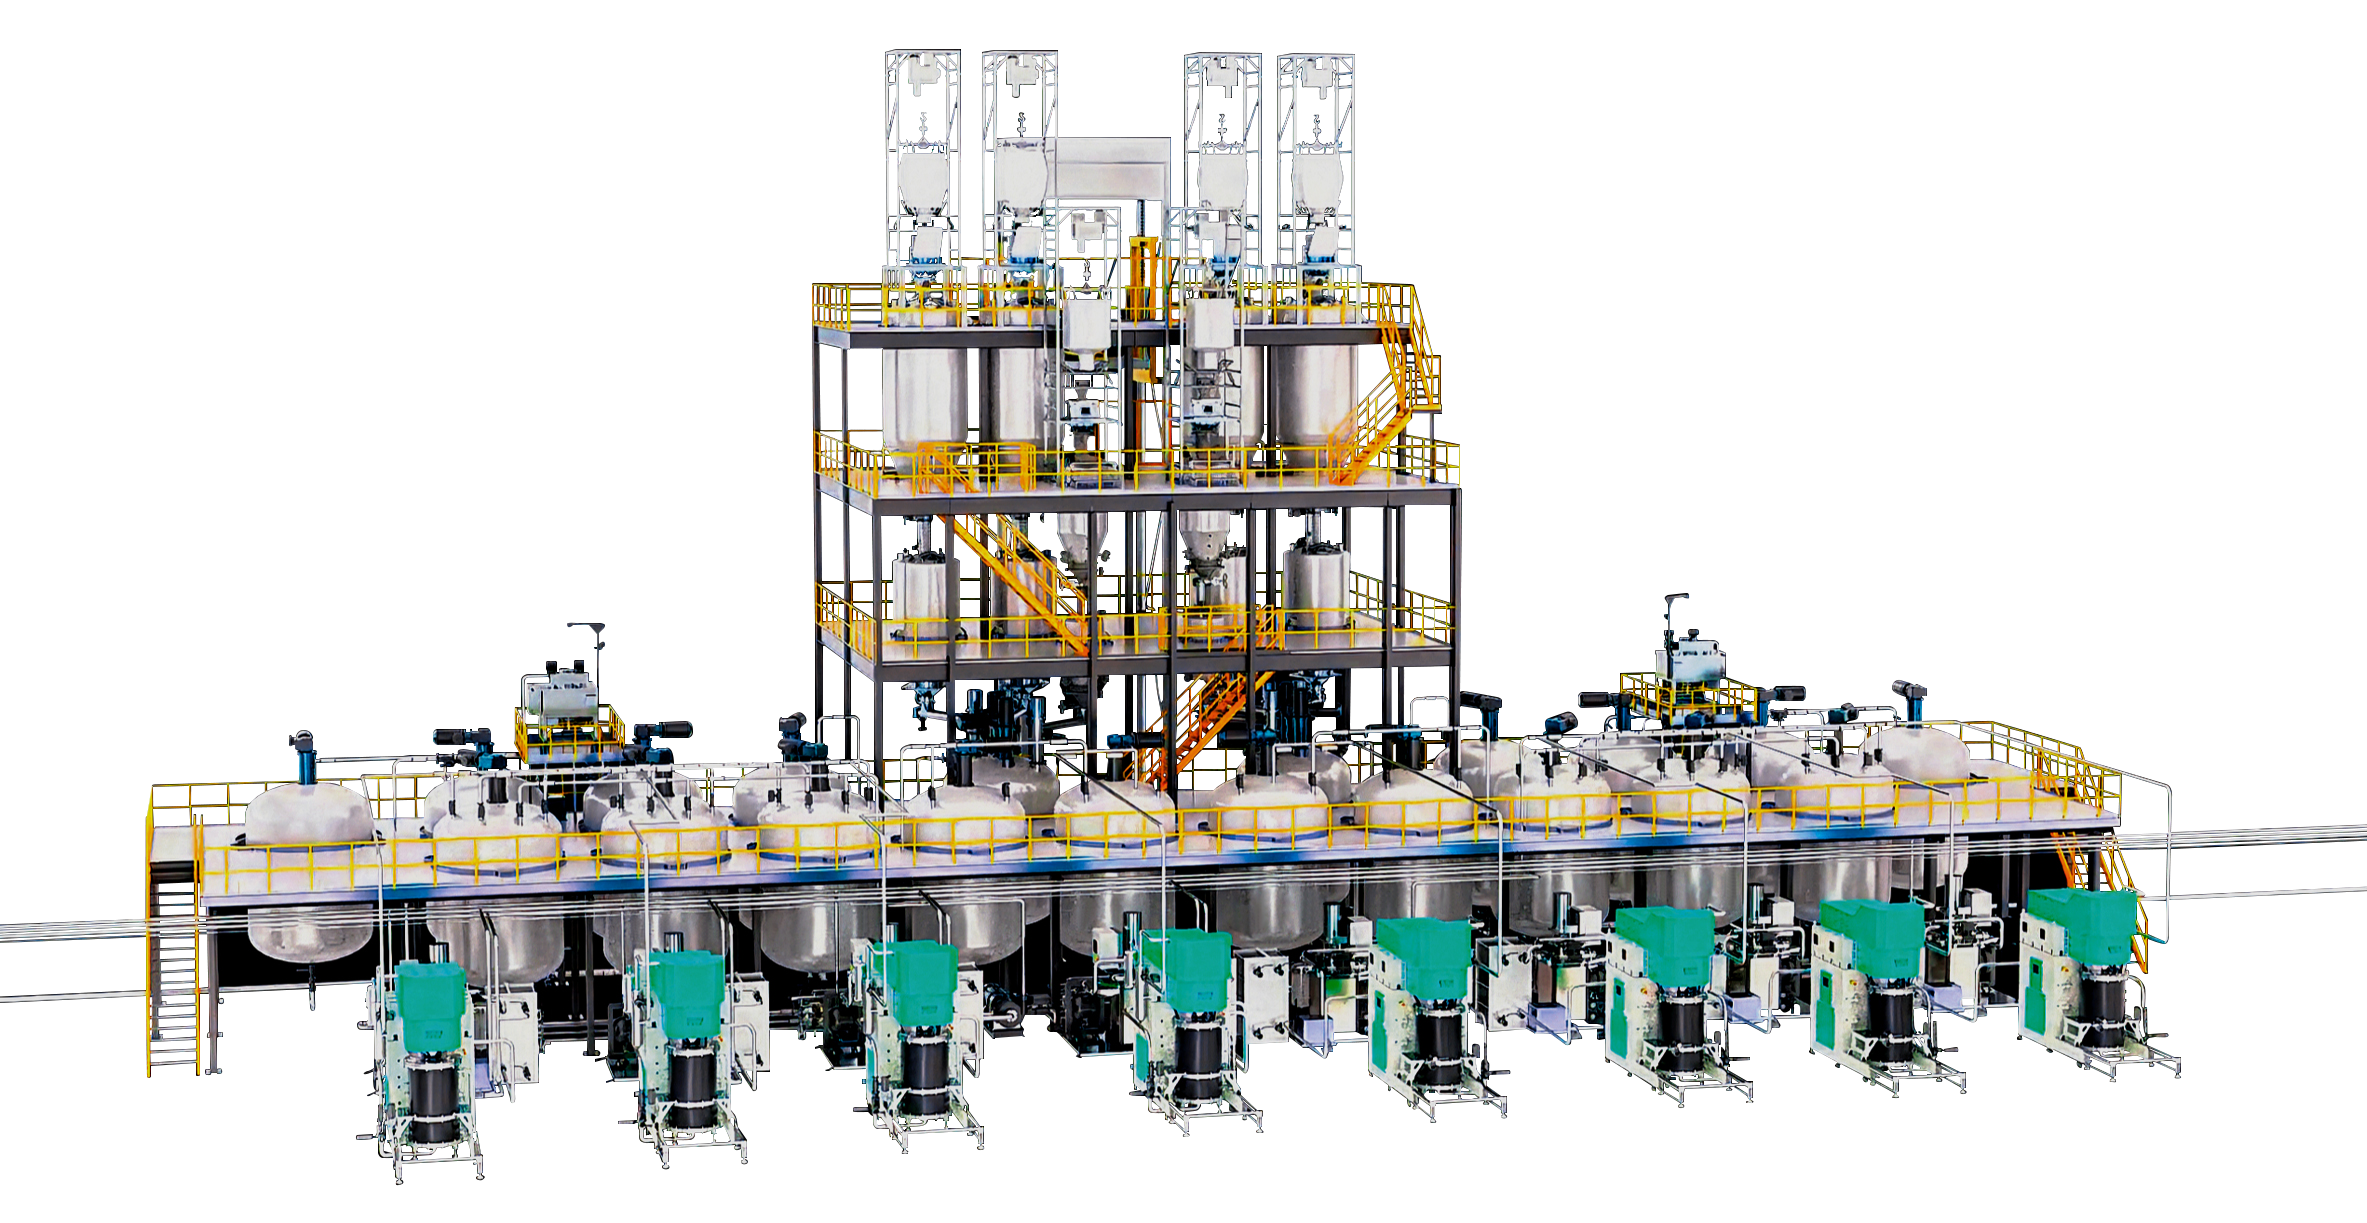
オマーンは66,000トンのリン酸鉄リチウム工場と6GWの太陽光発電+エネルギー貯蔵電池の生産ラインを完成させた。サウジアラビアとアラブ首長国連邦は共同で約50GWhのエネルギー貯蔵容量を計画している。正極、負極、導電性スラリーの生産ラインが続々と稼働しており、ナノサンドミルはリチウム電池材料生産の中核設備となっている。
中東には現地での研削装置の製造能力がほとんどなく、80%から90%を輸入に頼っています。そのうち、中国のサンドミルは中東の新規設置能力の45~55%を占め、日本、韓国、欧州を上回り最大の供給源となっている。業界予測によると、中東のリチウム電池サンドミル市場は、エネルギー貯蔵とLFP材料が最大の需要エンジンとなり、2026年から2035年にかけて年率9%から14%で成長すると予想されています。
2。中東に工場を建設する利点により、材料工場はコスト効率の高い国内ブランドを選択する必要があります。
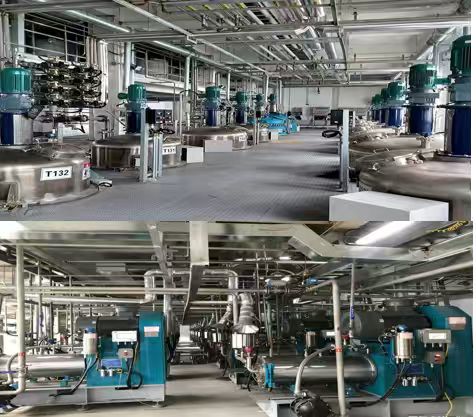
中東は産業用電力料金が世界で最も低く、鉱物処理政策が緩い。中国資本の多くの素材会社がインドネシアやアフリカからサウジアラビア、オマーン、ドバイの自由貿易地域に生産能力を移転している。これらの工場の中核となる要求は、安定した設備、高度な自動化、耐高温性と耐砂塵性、迅速なアフターセールス対応など、非常に一貫しています。
ヨーロッパのサンドミルは 30% ~ 50% 高価で、アフターセールス サイクルが長いです。日本や韓国の機器はカスタマイズの柔軟性が低い。中国のサンドミルは、大量モデルの生産が可能で、LFP およびシリコンカーボン材料に応じてカスタマイズすることもでき、中東の高温作業条件に適応することができます。コストとサービスの明らかな利点により、海外の材料メーカーにとって最初の選択肢となりつつあります。
3。リチウム電池だけではない多様な用途シナリオ、安定した再購入
動力電池とエネルギー貯蔵に加えて、中東には次の 3 つの主要な継続的ニーズもあります。
・コーティングと工業用インク:インフラストラクチャーと石油パイプライン用の防食コーティング。分散および粉砕装置が一年中必要です。
・鉱物の深層処理: リン酸塩と鉱物粉末の精製と粉砕。
・半導体研磨液と新しいナノ材料:ドバイとUAEのハイテクパークはファインケミカルを展開している。
機器の販売は出発点にすぎません。ジルコニウム ビーズ、シール、プロセス変更などのその後の消耗品やサービスにより、長期にわたる再購入のメリットが得られます。
4.地理的ヘッジ配当: 中東は中国製設備を積極的に採用
インドネシア、コンゴ民主共和国、その他の資源国は鉱物を囲い込み、現地製造を促進しており、素材企業は中東に第二の生産能力拠点を置くことを余儀なくされている。同時に、湾岸諸国はヨーロッパとアメリカの産業チェーンへの依存を意図的に減らしている。産業機器の調達はもはやドイツと日本の指示に従っていないため、中国のサンドミルのためにかなりのスペースが解放されています。紅海とホルムズ海峡の輸送変動と相まって、中東は近隣の中国の機器メーカーとの長期枠組み注文に署名する意欲を高めている。
2。焦らず、まずこれら 4 つの「致命的なリスク」を確認してください。
リスク 1: 認証障壁 – GCC/SASO が導入されていない場合、商品は港で留め置かれます。
サウジアラビアの SASO および GCC の強制認証は厳しい敷居です。サンドミルは産業用の特殊な機器であり、機械全体の安全性、電気的、防爆性の一連の認証を完了する必要があり、これには 2 ~ 6 か月かかり、費用もかかります。認証が不完全なため、多くの小規模製造業者は商品が港に到着した後に巨額の滞船料を発生させ、多大な損失をもたらしています。
リスク 2: 地政学と人件費は予想をはるかに上回ります
湾岸諸国は概して安定していますが、徐々にローカリゼーション要件を導入しています。将来的には、装備部品やアフターサービスチームの現地調達率も現地化を余儀なくされる可能性がある。一部の国では、関税や外国人所有制限を一時的に調整する場合もあります。
さらに、中東では熟練したオペレーターやメンテナンスエンジニアが不足しており、人件費は中国の 1.5 ~ 2 倍です。顧客は、全自動で遠隔操作や保守が可能なモデルを優先して購入することになります。ローエンド機器を高額で販売することは難しく、販売後のプレッシャーは非常に大きいです。
リスク 3: アフターセールスの範囲が長すぎるため、アセットライトセールスは評判を簡単に傷つける可能性があります。
サウジアラビア、オマーン、アラブ首長国連邦は遠く離れています。部品倉庫やサービスエンジニアを配置せず、貿易だけを行っている場合、設備トラブル後のメンテナンスサイクルは軽く1~2週間かかってしまいます。顧客はすぐに、現地のサービス機能を備えたヨーロッパ、日本、韓国のブランドに目を向けるでしょう。
勝利の戦略: 湾岸市場全体をカバーするためにドバイにサービスセンターとスペアパーツ倉庫を設立します。これには資本と人員に対する必要な初期投資が必要です。
リスク 4: 市場の動きが鈍く、短期的には「注文の爆発的増加」は起こらない
中東には多くの新エネルギープロジェクト計画があり、その実施は遅い。 1,000 億レベルのプロジェクトの多くは、2027 年から 2028 年まで実用化されません。現在の受注はパイロットラインや少量生産ラインが中心で、中国や東南アジアのように短期間で爆発的に増えることはない。忍耐強く顧客を育成し、長期的に取り組む必要があります。
3。実践的な提案:中東で着実に勝つにはどうすればよいでしょうか?
1。軽い資産から始めて、まずはサービスに焦点を当てる
· 支点の選択: ドバイのジェベル アリ自由貿易区またはオマーンのドゥクム自由貿易区。小規模なスペアパーツ倉庫と 1 ~ 2 人のプロセスのアフターセールス エンジニアがいます。
・主な顧客: 中国海外のリン酸鉄リチウム/負極材料工場、現地の新エネルギー EPC ゼネコン。
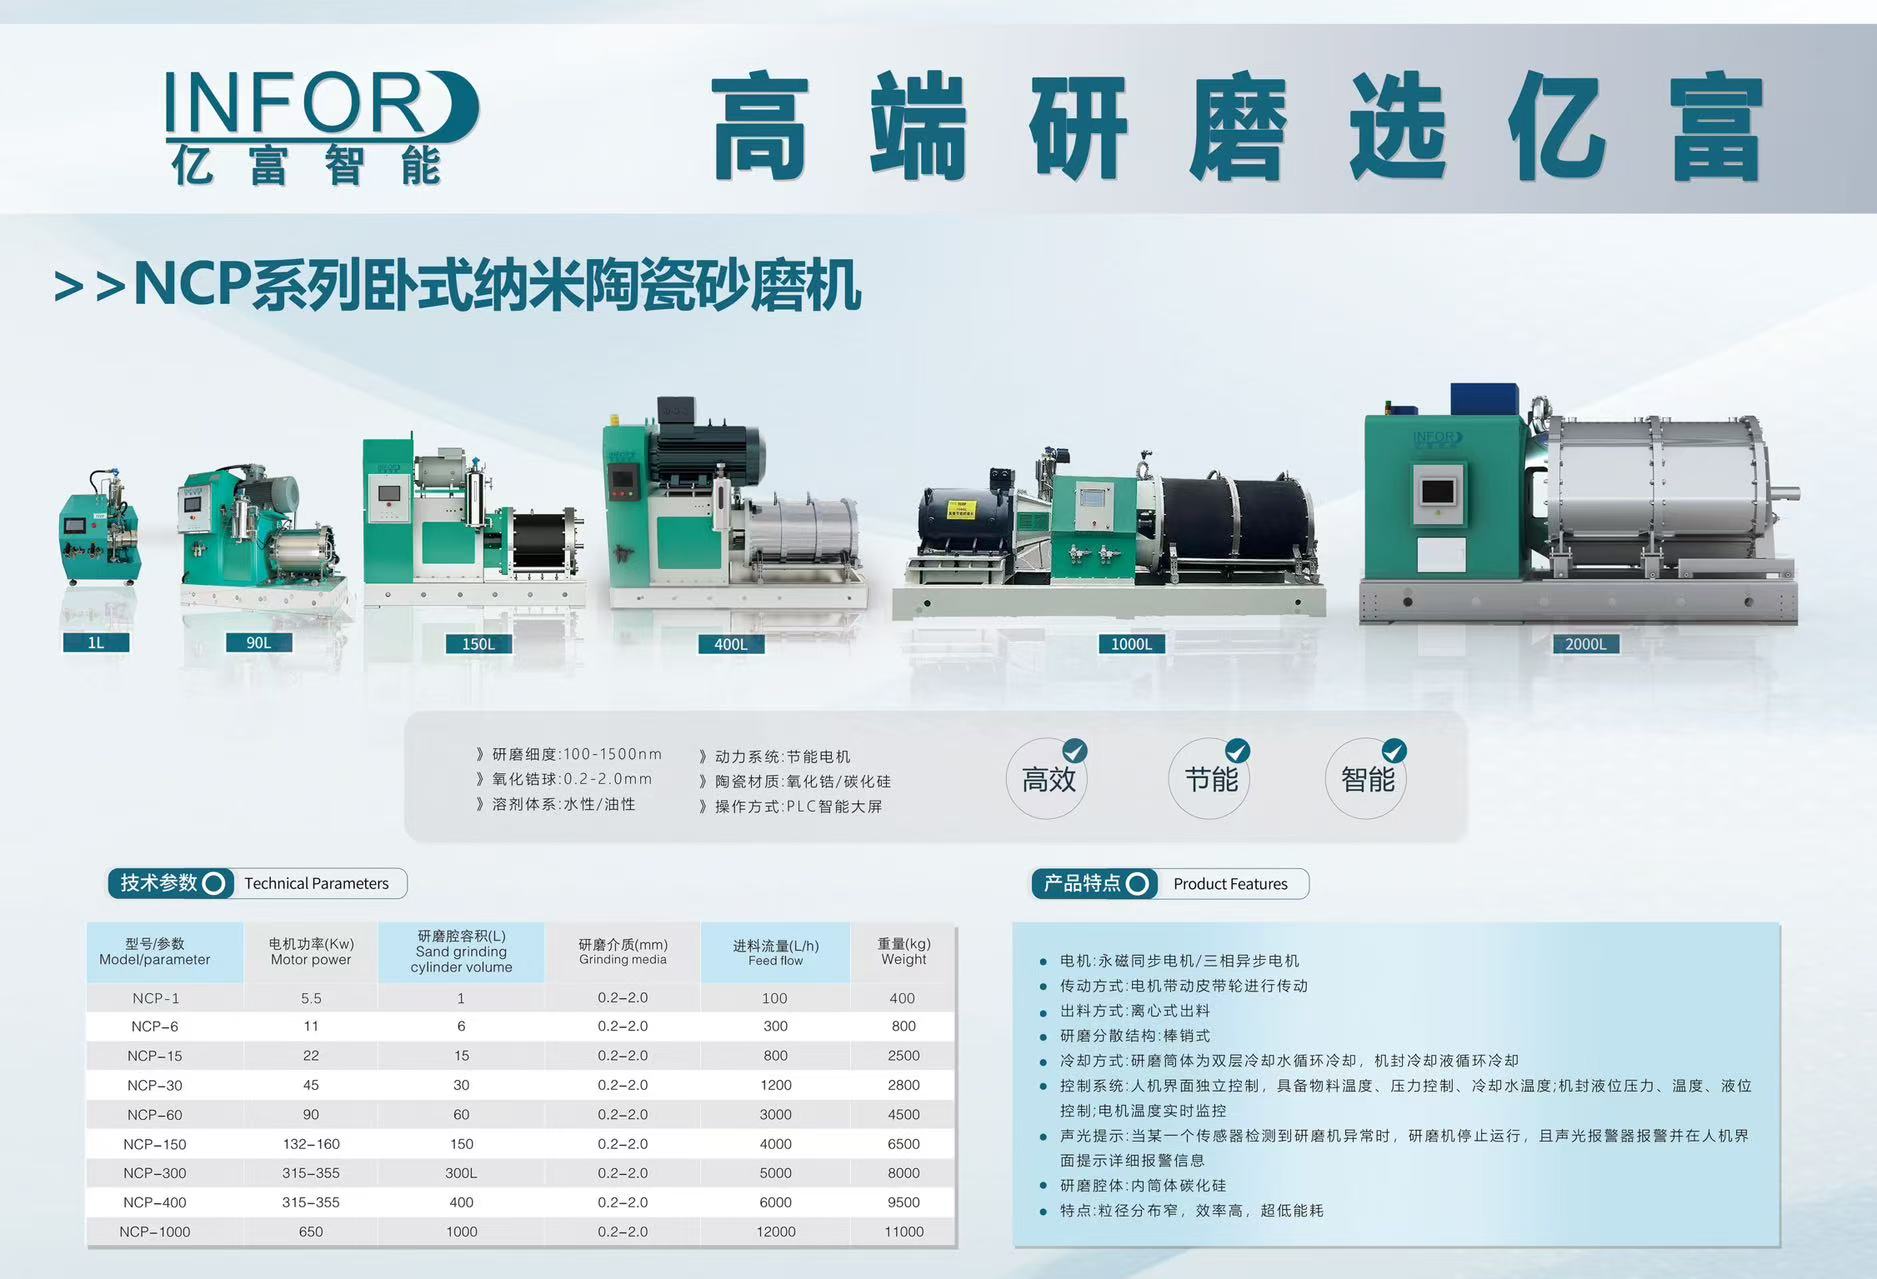
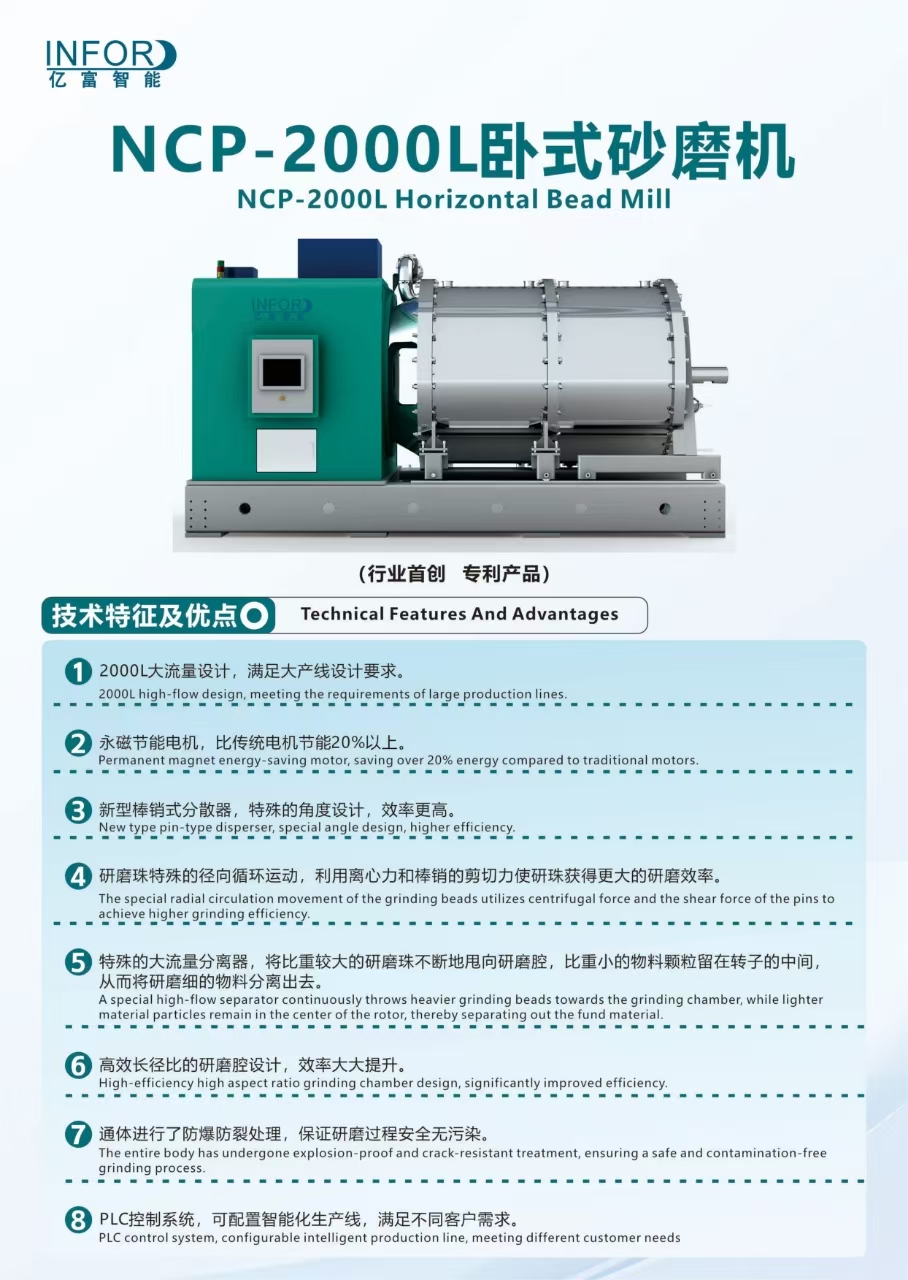
・主な製品:LFP量産に適した大容量立型サンドミル、高冷却モデル(高温対応)、インテリジェント遠隔操作・メンテナンスモデル。
2。製品の徹底的な現地化改善
・高温の砂塵環境に対応するために、機械全体の防塵および冷却システムを最適化します。
· 完全な英語の操作インターフェイスとリモート障害診断を提供し、現場労働への依存を軽減し、現地の雇用条件に適応します。
3。顧客層別、階層化
・第 1 階層: オマーンとサウジアラビアの政府系ファンドが投資した大規模材料プロジェクト (高い確実性、大量の注文);
・ 第 2 階層: インドネシアから移転した中国の中小規模の素材会社 (国内の設備に精通しており、迅速な意思決定);
・ 第三階層: 地元のファインケミカルおよびコーティングメーカー、小規模向けのロングテール注文装備。
4.リスク管理の最終ラインを超えることはできません
· 最初の認証: 出荷前に GCC/SASO 完全な機械認証を完了し、グレーな通関手続きを決して通過しません。
・厳格な支払い管理: 信用状決済は新規顧客を優先し、信用販売は厳格に管理されます。
· Leverage local forces: bind local agents or industrial park management committees to settle qualifications, customs clearance and labor regulations.
中東のサンドミル市場で得られるのは、速いお金ではなく、ゆっくりと安定したお金です。現在、新エネルギー生産能力は導入サイクルに入ったばかりで、設備ギャップが開いています。国内のサンドミルは、その費用対効果とプロセスのカスタマイズ能力で、ヨーロッパやアメリカの競合他社を打ち負かすことができます。ただし、認証、アフターサービス、ポリシーの遵守という 3 つの基準を回避することはできませんし、急ぐこともできません。
まず、機器の販売とアフターサービスのスペアパーツサービスを行い、海外のリチウム電池材料の顧客と深く結びつきます。業界チェーンが 2 ~ 3 年で成熟するまで待ってから、より詳細なローカリゼーションを検討してください。 Compared with Indonesia and Africa, which have high risks, the Middle East is undoubtedly a very high-quality "second growth curve" on the way to sea, but it prefers long-termists who are patient and prepared.
中東は、中国のリチウム電池材料や研削装置の海外進出の「新たなホットスポット」となりつつある。サウジアラビアの「ビジョン 2030」、UAE のエネルギー戦略、オマーンの国家レベルのリン酸鉄リチウムおよびエネルギー貯蔵プロジェクトが集中的に実施されており、今後 3 ~ 5 年でナノサンドミルが中東の成長に向けた明るい窓を開くことになるでしょう。しかし、機会の裏側には、認定、アフターセールス、ポリシー、雇用などの敷居も存在します。盲目的に市場に参入すると、簡単に落とし穴に陥る可能性があります。決定を下した後に行動を起こすことによってのみ、確実に勝利を得ることができます。
1。なぜ中東はサンドミルの「質の高い第二成長曲線」と言われるのでしょうか?
1。新エネルギーの生産能力は爆発的に増加しており、厳格な研削需要には大きなギャップが残されています。
オマーンは66,000トンのリン酸鉄リチウム工場と6GWの太陽光発電+エネルギー貯蔵電池の生産ラインを完成させた。サウジアラビアとアラブ首長国連邦は共同で約50GWhのエネルギー貯蔵容量を計画している。正極、負極、導電性スラリーの生産ラインが続々と稼働しており、ナノサンドミルはリチウム電池材料生産の中核設備となっている。
中東には現地での研削装置の製造能力がほとんどなく、80%から90%を輸入に頼っています。そのうち、中国のサンドミルは中東の新規設置能力の45~55%を占め、日本、韓国、欧州を上回り最大の供給源となっている。業界予測によると、中東のリチウム電池サンドミル市場は、エネルギー貯蔵とLFP材料が最大の需要エンジンとなり、2026年から2035年にかけて年率9%から14%で成長すると予想されています。
2。中東に工場を建設する利点により、材料工場はコスト効率の高い国内ブランドを選択する必要があります。
中東は産業用電力料金が世界で最も低く、鉱物処理政策が緩い。中国資本の多くの素材会社がインドネシアやアフリカからサウジアラビア、オマーン、ドバイの自由貿易地域に生産能力を移転している。これらの工場の中核となる要求は、安定した設備、高度な自動化、耐高温性と耐砂塵性、迅速なアフターセールス対応など、非常に一貫しています。
ヨーロッパのサンドミルは 30% ~ 50% 高価で、アフターセールス サイクルが長いです。日本や韓国の機器はカスタマイズの柔軟性が低い。中国のサンドミルは、大量モデルの生産が可能で、LFP およびシリコンカーボン材料に応じてカスタマイズすることもでき、中東の高温作業条件に適応することができます。コストとサービスの明らかな利点により、海外の材料メーカーにとって最初の選択肢となりつつあります。
3。リチウム電池だけではない多様な用途シナリオ、安定した再購入
動力電池とエネルギー貯蔵に加えて、中東には次の 3 つの主要な継続的ニーズもあります。
・コーティングと工業用インク:インフラストラクチャーと石油パイプライン用の防食コーティング。分散および粉砕装置が一年中必要です。
・鉱物の深層処理: リン酸塩と鉱物粉末の精製と粉砕。
・半導体研磨液と新しいナノ材料:ドバイとUAEのハイテクパークはファインケミカルを展開している。
機器の販売は出発点にすぎません。ジルコニウム ビーズ、シール、プロセス変更などのその後の消耗品やサービスにより、長期にわたる再購入のメリットが得られます。
4.地理的ヘッジ配当: 中東は中国製設備を積極的に採用
インドネシア、コンゴ民主共和国、その他の資源国は鉱物を囲い込み、現地製造を促進しており、素材企業は中東に第二の生産能力拠点を置くことを余儀なくされている。同時に、湾岸諸国はヨーロッパとアメリカの産業チェーンへの依存を意図的に減らしている。産業機器の調達はもはやドイツと日本の指示に従っていないため、中国のサンドミルのためにかなりのスペースが解放されています。紅海とホルムズ海峡の輸送変動と相まって、中東は近隣の中国の機器メーカーとの長期枠組み注文に署名する意欲を高めている。
2。焦らず、まずこれら 4 つの「致命的なリスク」を確認してください。
リスク 1: 認証障壁 – GCC/SASO が導入されていない場合、商品は港で留め置かれます。
サウジアラビアの SASO および GCC の強制認証は厳しい敷居です。サンドミルは産業用の特殊な機器であり、機械全体の安全性、電気的、防爆性の一連の認証を完了する必要があり、これには 2 ~ 6 か月かかり、費用もかかります。認証が不完全なため、多くの小規模製造業者は商品が港に到着した後に巨額の滞船料を発生させ、多大な損失をもたらしています。
リスク 2: 地政学と人件費は予想をはるかに上回ります
湾岸諸国は概して安定していますが、徐々にローカリゼーション要件を導入しています。将来的には、装備部品やアフターサービスチームの現地調達率も現地化を余儀なくされる可能性がある。一部の国では、関税や外国人所有制限を一時的に調整する場合もあります。
さらに、中東では熟練したオペレーターやメンテナンスエンジニアが不足しており、人件費は中国の 1.5 ~ 2 倍です。顧客は、全自動で遠隔操作や保守が可能なモデルを優先して購入することになります。ローエンド機器を高額で販売することは難しく、販売後のプレッシャーは非常に大きいです。
リスク 3: アフターセールスの範囲が長すぎるため、アセットライトセールスは評判を簡単に傷つける可能性があります。
サウジアラビア、オマーン、アラブ首長国連邦は遠く離れています。部品倉庫やサービスエンジニアを配置せず、貿易だけを行っている場合、設備トラブル後のメンテナンスサイクルは軽く1~2週間かかってしまいます。顧客はすぐに、現地のサービス機能を備えたヨーロッパ、日本、韓国のブランドに目を向けるでしょう。
勝利の戦略: 湾岸市場全体をカバーするためにドバイにサービスセンターとスペアパーツ倉庫を設立します。これには資本と人員に対する必要な初期投資が必要です。
リスク 4: 市場の動きが鈍く、短期的には「注文の爆発的増加」は起こらない
中東には多くの新エネルギープロジェクト計画があり、その実施は遅い。 1,000 億レベルのプロジェクトの多くは、2027 年から 2028 年まで実用化されません。現在の受注はパイロットラインや少量生産ラインが中心で、中国や東南アジアのように短期間で爆発的に増えることはない。忍耐強く顧客を育成し、長期的に取り組む必要があります。
3。実践的な提案:中東で着実に勝つにはどうすればよいでしょうか?
1。軽い資産から始めて、まずはサービスに焦点を当てる
· 支点の選択: ドバイのジェベル アリ自由貿易区またはオマーンのドゥクム自由貿易区。小規模なスペアパーツ倉庫と 1 ~ 2 人のプロセスのアフターセールス エンジニアがいます。
・主な顧客: 中国海外のリン酸鉄リチウム/負極材料工場、現地の新エネルギー EPC ゼネコン。
・主な製品:LFP量産に適した大容量立型サンドミル、高冷却モデル(高温対応)、インテリジェント遠隔操作・メンテナンスモデル。
2。製品の徹底的な現地化改善
・高温の砂塵環境に対応するために、機械全体の防塵および冷却システムを最適化します。
· 完全な英語の操作インターフェイスとリモート障害診断を提供し、現場労働への依存を軽減し、現地の雇用条件に適応します。
3。顧客層別、階層化
・第 1 階層: オマーンとサウジアラビアの政府系ファンドが投資した大規模材料プロジェクト (高い確実性、大量の注文);
・ 第 2 階層: インドネシアから移転した中国の中小規模の素材会社 (国内の設備に精通しており、迅速な意思決定);
・ 第三階層: 地元のファインケミカルおよびコーティングメーカー、小規模向けのロングテール注文装備。
4.リスク管理の最終ラインを超えることはできません
· 最初の認証: 出荷前に GCC/SASO 完全な機械認証を完了し、グレーな通関手続きを決して通過しません。
・厳格な支払い管理: 信用状決済は新規顧客を優先し、信用販売は厳格に管理されます。
· Leverage local forces: bind local agents or industrial park management committees to settle qualifications, customs clearance and labor regulations.
中東のサンドミル市場で得られるのは、速いお金ではなく、ゆっくりと安定したお金です。現在、新エネルギー生産能力は導入サイクルに入ったばかりで、設備ギャップが開いています。国内のサンドミルは、その費用対効果とプロセスのカスタマイズ能力で、ヨーロッパやアメリカの競合他社を打ち負かすことができます。ただし、認証、アフターサービス、ポリシーの遵守という 3 つの基準を回避することはできませんし、急ぐこともできません。
まず、機器の販売とアフターサービスのスペアパーツサービスを行い、海外のリチウム電池材料の顧客と深く結びつきます。業界チェーンが 2 ~ 3 年で成熟するまで待ってから、より詳細なローカリゼーションを検討してください。 Compared with Indonesia and Africa, which have high risks, the Middle East is undoubtedly a very high-quality "second growth curve" on the way to sea, but it prefers long-termists who are patient and prepared.
 亿富机械
 +86-0769-85626082
 541476175@qq.com
 东莞市大岭山镇颜屋村莲颜路88号

 日本語